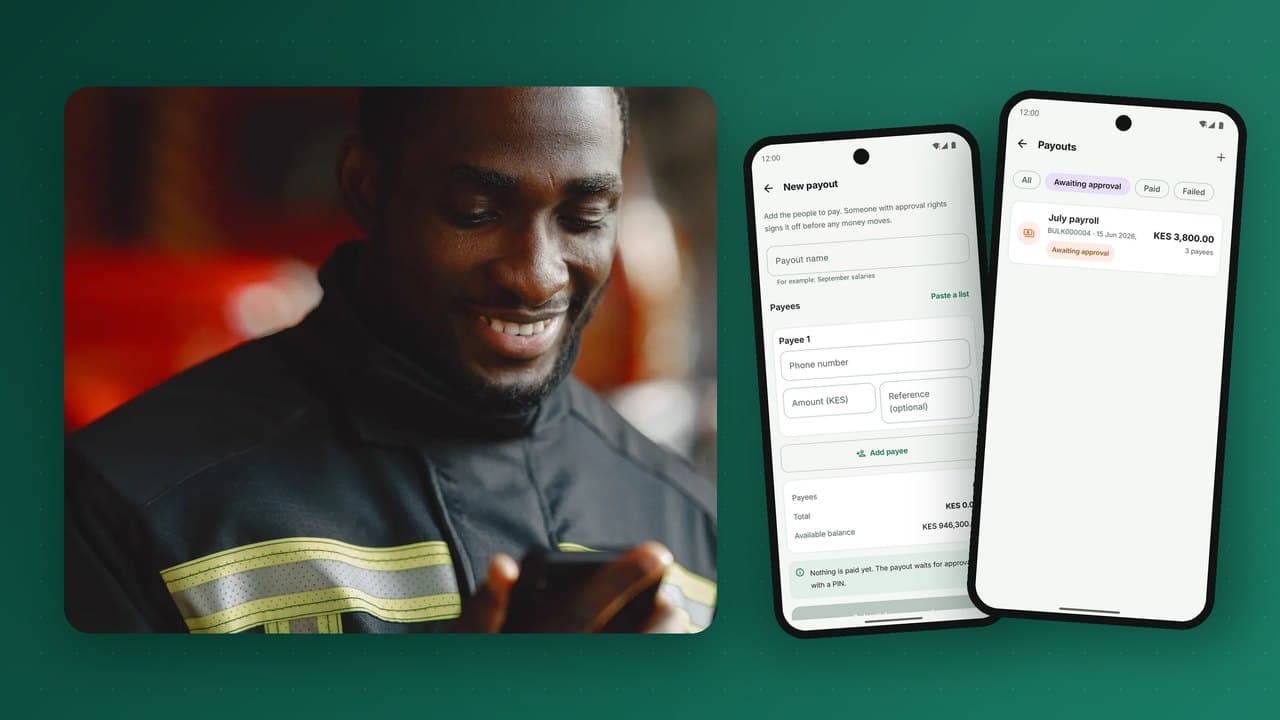
सैकड़ों या हज़ारों लोगों को एक साथ भुगतान करने का मतलब पहले नकदी के लिफ़ाफ़े, वेतन के दिन लंबी कतारें और दफ़्तर व कर्मचारी के बीच चुपचाप गायब होता पैसा था। मोबाइल वॉलेट में बल्क भुगतान इन सबकी जगह एक फ़ाइल, एक मंज़ूरी और कुछ मिनटों की प्रोसेसिंग ले आता है। नियोक्ता इसका उपयोग वेतन और दिहाड़ी मज़दूरों के लिए करते हैं, सहकारी समितियाँ किसानों को भुगतान के लिए, प्लेटफ़ॉर्म गिग वर्करों को भुगतान के लिए, और संस्थाएँ व सरकारें सहायता और सामाजिक सुरक्षा के लिए। यह गाइड बताती है कि वॉलेट में बल्क भुगतान कैसे काम करता है, कौन-से नियंत्रण इसे सुरक्षित रखते हैं, मंज़ूरी का प्रवाह कैसे बनाएँ, और भुगतान के दिन को सुचारू बनाने के लिए प्राप्तकर्ताओं और ऑपरेटरों को क्या चाहिए।
बल्क भुगतान का उपयोग कौन करता है
| भुगतानकर्ता | सामान्य भुगतान | सबसे ज़्यादा क्या मायने रखता है |
|---|---|---|
| नियोक्ता | मासिक वेतन, साप्ताहिक दिहाड़ी | सटीकता, समय पर भुगतान, पे-स्लिप संदर्भ |
| कृषि सहकारी समितियाँ और खरीदार | उपज की डिलीवरी का भुगतान | डिलीवरी के बाद तेज़ी, ग्रामीण इलाकों में नकद निकासी |
| डिलीवरी और सेवा प्लेटफ़ॉर्म | प्रति ट्रिप या दैनिक कमाई | आवृत्ति, API से स्वचालन |
| संस्थाएँ और मानवीय एजेंसियाँ | लाभार्थियों को नकद अंतरण | सही लक्ष्यीकरण, ऑडिट रिकॉर्ड, कोई रिसाव नहीं |
| सरकारें | सामाजिक सुरक्षा, सब्सिडी, छात्रवृत्ति, सरकारी वेतन | पहचान, पैमाना, पारदर्शिता |
| व्यवसाय | कमीशन, रिफ़ंड, बीमा दावे, लाभांश | आंतरिक प्रणालियों से मिलान |
बड़ी संख्या में भुगतान के लिए वॉलेट नकद और बैंक ट्रांसफ़र से बेहतर क्यों हैं
- पहुँच: प्राप्तकर्ता को केवल फ़ोन नंबर चाहिए, बैंक खाता नहीं।
- गति: पैसा सेकंडों में पहुँचता है, दूरदराज़ इलाकों में भी।
- सुरक्षा: रास्ते में नकदी नहीं, लिफ़ाफ़े नहीं, वेतन के दिन लूट नहीं।
- रिसाव पर नियंत्रण: पैसा बिचौलियों के ज़रिए नहीं, सीधे सत्यापित खाते में जाता है।
- ऑडिट रिकॉर्ड: हर भुगतान का संदर्भ, स्थिति और रसीद होती है।
- लागत: नकदी संभालने का खर्च नहीं, कम कर्मचारी-घंटे, कम विवाद।
- वित्तीय समावेशन: प्राप्तकर्ताओं को ऐसा वॉलेट मिलता है जिससे वे बचत कर सकते हैं और ऋण इतिहास बना सकते हैं।
बल्क भुगतान कैसे काम करता है, कदम दर कदम
- खाते में राशि डालें। संगठन बैंक ट्रांसफ़र या किसी अन्य माध्यम से अपने कॉर्पोरेट वॉलेट में पैसा डालता है। भुगतान जारी होने से पहले राशि मौजूद होनी चाहिए।
- बैच तैयार करें। प्राप्तकर्ताओं के फ़ोन नंबर, नाम, राशि और संदर्भ वाली फ़ाइल अपलोड करें (या API से भेजें), या लाभार्थी सूची से सहेजे गए प्राप्तकर्ता चुनें।
- सत्यापन करें। प्लेटफ़ॉर्म हर पंक्ति जाँचता है: क्या नंबर पंजीकृत है, क्या पंजीकृत नाम मेल खाता है, क्या राशि प्राप्तकर्ता की KYC सीमा के भीतर है, क्या कोई दोहराव है?
- समीक्षा और मंज़ूरी। मेकर तैयार करता है; एक या अधिक अनुमोदक बैच के आकार और कुल राशि पर आधारित नियमों के अनुसार मंज़ूरी देते हैं।
- समय तय करें या जारी करें। अभी भुगतान करें, या तय समय पर, जैसे वेतन के दिन सुबह-सुबह।
- प्रोसेस करें। हर भुगतान कॉर्पोरेट वॉलेट से प्राप्तकर्ता के वॉलेट में जाता है। प्राप्तकर्ताओं को SMS या ऐप सूचना मिलती है।
- रिपोर्ट और मिलान। संगठन को हर पंक्ति की स्थिति वाली रिपोर्ट और बैच की कुल राशि से मेल खाता विवरण मिलता है।
सत्यापन: वह कदम जो ज़्यादातर समस्याएँ रोकता है
भुगतान की ज़्यादातर समस्याएँ ख़राब डेटा से शुरू होती हैं: ग़लत लिखा नंबर, पुराना नाम, दोहराई गई पंक्ति। पैसे के चलने से पहले मज़बूत सत्यापन इन्हें पकड़ लेता है:
- हर नंबर के लिए खाता खोज, जो बताती है कि वह पंजीकृत और सक्रिय है या नहीं।
- फ़ाइल और पंजीकृत नाम के बीच नाम मिलान, मिलान स्कोर और बेमेल मामलों के लिए समीक्षा कतार के साथ।
- हर प्राप्तकर्ता के KYC स्तर के अनुसार सीमा जाँच: निचले स्तर का प्राप्तकर्ता स्तर बढ़ाए बिना बड़ी राशि शायद न ले पाए।
- बैच के भीतर और हाल के बैचों के मुक़ाबले दोहराव की पहचान।
- उपलब्ध शेष और संगठन के अपने नियंत्रण योग के मुक़ाबले कुल राशि की जाँच।
सत्यापन में विफल पंक्तियों को पूरे बैच को रोकने के बजाय सुधार के लिए अलग कर देना चाहिए।
मेकर और चेकर: वह नियंत्रण जो भुगतानकर्ता की रक्षा करता है
बल्क भुगतान जोखिम को केंद्रित करता है। एक धोखाधड़ी वाला या ग़लत बैच खाता खाली कर सकता है। मुख्य सुरक्षा है कर्तव्यों का बँटवारा:
- मेकर बैच बनाते और अपलोड करते हैं, पर उन्हें जारी नहीं कर सकते।
- चेकर समीक्षा और मंज़ूरी देते हैं, पर बना या बदल नहीं सकते।
- सीमाएँ बड़े बैचों या राशियों के लिए अतिरिक्त अनुमोदक माँगती हैं।
- नए प्राप्तकर्ता जोड़ने पर मंज़ूरी वाली लाभार्थी सूचियाँ, ताकि मेकर चुपचाप अपना नंबर न जोड़ सके।
- ऑडिट लॉग कि हर बैच किसने बनाया, बदला, मंज़ूर और जारी किया, और कब।
ये नियंत्रण प्लेटफ़ॉर्म द्वारा लागू होने चाहिए, नीति दस्तावेज़ों द्वारा नहीं। ऑडिटर को हर भुगतान के पीछे किसने क्या किया, इसकी पूरी कड़ी दिखनी चाहिए।
विफलताओं और अपवादों को संभालना
हज़ारों पंक्तियों वाले बैच में कुछ भुगतान पूरे नहीं होंगे: सत्यापन के बाद बंद हुआ नंबर, सीमा पार कर चुका प्राप्तकर्ता, नेटवर्क टाइमआउट। अच्छी प्रथा:
- हर पंक्ति की स्पष्ट स्थिति: पूरा, कारण सहित विफल, लंबित;
- विफल राशियों की कॉर्पोरेट वॉलेट में स्वतः वापसी, हर पंक्ति के लिए लेजर प्रविष्टि के साथ;
- विफल पंक्तियों को सुधारकर नए बैच के रूप में दोबारा भेजने का आसान तरीका;
- इडेम्पोटेंसी, ताकि बैच या पंक्ति दोबारा चलाने पर किसी को दो बार भुगतान न हो।
यह सब डबल-एंट्री लेजर पर टिका है: बैच की कुल राशि कॉर्पोरेट वॉलेट से निकलती है, हर पंक्ति या तो प्राप्तकर्ता के वॉलेट में पहुँचती है या लौटती है, और आँकड़े हमेशा संतुलित रहते हैं।
API के ज़रिए भुगतान
प्लेटफ़ॉर्म और बड़े नियोक्ता फ़ाइलें अपलोड करने के बजाय भुगतान को अपनी प्रणालियों में जोड़ते हैं। भुगतान API आमतौर पर देता है:
- संगठन के अपने संदर्भ के साथ एकल और बैच भुगतान अनुरोध;
- भुगतान से पहले खाता खोज;
- हर पूरे या विफल भुगतान के लिए स्थिति पूछताछ और हस्ताक्षरित webhooks, ताकि प्लेटफ़ॉर्म परिणाम पर भरोसा कर सके;
- हर अनुरोध पर इडेम्पोटेंसी कुंजी;
- शेष राशि पूछताछ और कम शेष की चेतावनी।
दिन में कई बार भुगतान करने वाले प्लेटफ़ॉर्म के लिए, स्वचालित मिलान वाले API भुगतान ही तुरंत कमाई के भुगतान को संभव बनाते हैं।
प्राप्तकर्ता के लिए अच्छा अनुभव बनाना
मोबाइल वॉलेट से प्राप्तकर्ता का पहला अनुभव अक्सर उसका पहला भुगतान ही होता है। इसे सार्थक बनाएँ:
- भुगतानकर्ता और संदर्भ बताने वाली स्पष्ट सूचना, जैसे "मार्च का वेतन";
- पैसा पाने पर कोई शुल्क नहीं;
- जिनके पास अभी वॉलेट नहीं है उनके लिए आसान पंजीकरण, एजेंट के पास भी;
- भुगतान के दिन पास के एजेंटों के पास पर्याप्त तरलता, ताकि ज़रूरत हो तो नकद निकाला जा सके;
- पैसा वॉलेट में रखने के कारण: बिल भुगतान, व्यापारी, बचत।
भुगतान का दिन और तरलता: साथ में योजना बनाएँ
जब कोई बड़ा नियोक्ता या सरकारी कार्यक्रम एक ही दिन एक ही इलाके में हज़ारों लोगों को भुगतान करता है, तो स्थानीय एजेंटों पर निकासी की लहर आती है। वॉलेट ऑपरेटर के साथ तालमेल रखें: समय-सारणी साझा करें, एजेंटों और सुपर-एजेंटों के पास पहले से नकदी रखवाएँ, और जहाँ संभव हो भुगतान को अलग-अलग समय पर बाँटें। देखें एजेंट फ़्लोट और तरलता प्रबंधन।
सामाजिक सुरक्षा और मानवीय भुगतान
सरकारी और मानवीय कार्यक्रम कुछ विशेष आवश्यकताएँ जोड़ते हैं:
- पहचान: दोहराव और फ़र्ज़ी प्राप्तकर्ताओं को रोकने के लिए लाभार्थियों को राष्ट्रीय पहचान या कार्यक्रम रजिस्टर से जोड़ना।
- लक्ष्यीकरण और पात्रता कार्यक्रम की प्रणाली में संभाली जाती है, भुगतान प्लेटफ़ॉर्म को स्वीकृत सूचियाँ मिलती हैं।
- प्रतिबंध: कुछ कार्यक्रमों में राशि को कुछ उपयोगों या व्यापारियों तक सीमित किया जा सकता है।
- सुलभता: साधारण फ़ोनों के लिए USSD और वॉलेट से अनजान लोगों के लिए एजेंट की सहायता।
- पारदर्शिता: दाताओं और ऑडिटरों के लिए रिपोर्ट जो ठीक-ठीक बताएँ कि किसे, कब और कितना भुगतान हुआ।
- जिन लाभार्थियों को भुगतान नहीं मिला उनके लिए शिकायत चैनल।
भुगतानकर्ता के लिए मिलान
वित्त टीमों को साबित करना होता है कि पेरोल या ERP प्रणाली का बैच वास्तव में किए गए भुगतान से मेल खाता है। प्लेटफ़ॉर्म को देना चाहिए:
- हर पंक्ति की स्थिति और संदर्भ के साथ बैच रिपोर्ट;
- कॉर्पोरेट विवरण जिसमें हर बैच अपनी कुल राशि, शुल्क और वापसियों के साथ दिखे;
- ऐसे फ़ॉर्मेट में निर्यात जिसे वित्त प्रणालियाँ आयात कर सकें;
- अपलोड से प्राप्तकर्ता की रसीद तक साथ चलने वाले संदर्भ।
और जानकारी मोबाइल वॉलेट मिलान में।
फ़ाइल अपलोड या API: कब कौन-सा
| पोर्टल में फ़ाइल अपलोड | API एकीकरण | |
|---|---|---|
| सबसे उपयुक्त | मासिक वेतन, मौसमी सहायता, एकमुश्त भुगतान | गिग प्लेटफ़ॉर्म, ऑनलाइन मार्केटप्लेस, बार-बार या रियल-टाइम भुगतान |
| सेटअप का प्रयास | कुछ मिनट: एक स्प्रेडशीट टेम्पलेट | भुगतानकर्ता की ओर विकास कार्य |
| मंज़ूरी | पोर्टल में, नामित अनुमोदकों द्वारा | भुगतानकर्ता की प्रणाली में नियम, साथ में प्लेटफ़ॉर्म पर सीमाएँ और चेतावनियाँ |
| मिलान | डाउनलोड करने योग्य बैच रिपोर्ट और विवरण | स्वचालित, webhooks और स्थिति पूछताछ से |
| जोखिम कहाँ केंद्रित है | फ़ाइलों और प्राप्तकर्ताओं में आंतरिक छेड़छाड़ | क्रेडेंशियल सुरक्षा और इडेम्पोटेंसी |
कई संगठन दोनों का उपयोग करते हैं: रोज़मर्रा के परिचालन भुगतान के लिए API और वेतन व एकमुश्त भुगतान के लिए पोर्टल।
व्यावहारिक उदाहरण: 600 लोगों का वेतन वॉलेट में ले जाना
मान लीजिए एक चाय बागान 600 मज़दूरों को, जिनमें कई मौसमी हैं, हर महीने नकद भुगतान करता है। एक यथार्थवादी रास्ता यह है:
- सप्ताह 1: योजना। वित्त, मानव संसाधन और वॉलेट ऑपरेटर समय-सारणी, मंज़ूरी के नियमों (उदाहरण के लिए, HR से एक मेकर और सीमा से ऊपर किसी भी बैच के लिए वित्त से दो अनुमोदक) और भुगतान की तारीख़ पर सहमत होते हैं।
- सप्ताह 2: मज़दूरों का पंजीकरण। ऑपरेटर बागान में एजेंट भेजता है जो जिनके पास वॉलेट नहीं है उनके खाते खोलते हैं और मौक़े पर KYC पूरा करते हैं। HR हर मज़दूर के वॉलेट नंबर के साथ पेरोल प्रणाली अपडेट करता है।
- सप्ताह 3: सत्यापन। HR लाभार्थी सूची अपलोड करता है; प्लेटफ़ॉर्म हर नंबर और नाम जाँचता है। बेमेल मामले, पहली बार शायद 5 से 10 प्रतिशत, मज़दूरों के साथ सीधे सुधारे जाते हैं।
- सप्ताह 4: पायलट। 50 मज़दूरों वाले एक विभाग को वॉलेट से भुगतान होता है जबकि बाक़ी अभी नकद पाते हैं। समस्याएँ सुलझाई जाती हैं।
- महीना 2: पूरा पेरोल। पूरा बैच भुगतान से दो दिन पहले अपलोड, मंज़ूर और सुबह 6 बजे के लिए निर्धारित होता है। मज़दूरों को शिफ़्ट शुरू होने से पहले वेतन मिल जाता है।
- भुगतान का दिन: तरलता। ऑपरेटर ने स्थानीय एजेंटों और सुपर-एजेंटों को पहले से सूचित किया, जो उस सुबह अतिरिक्त नकदी रखते हैं। बागान के पास एक-दो व्यापारी वॉलेट भुगतान लेते हैं, इसलिए सबको नकद निकालने की ज़रूरत नहीं पड़ती।
- भुगतान के बाद: मिलान। वित्त विभाग बैच रिपोर्ट डाउनलोड करता है, उसे पेरोल रजिस्टर से मिलाता है और महीना बंद करता है।
बागान अब नकदी नहीं ढोता, भुगतान का दिन पूरे दिन के बजाय कुछ मिनट लेता है, हर मज़दूर के पास रसीद होने से राशि पर विवाद घटते हैं, और मज़दूरों को ऐसा वॉलेट मिलता है जिससे वे बचत और ऋण इतिहास बना सकते हैं।
बल्क भुगतान का मूल्य निर्धारण
ऑपरेटर भुगतान का मूल्य कई तरह से तय करते हैं, और भुगतानकर्ता उन्हें नकदी की कुल लागत से तुलना करते हैं:
- प्रति भुगतान शुल्क, अक्सर राशि के अनुसार स्लैब में;
- बैच राशि का प्रतिशत, कभी-कभी अधिकतम सीमा के साथ;
- बड़े भुगतानकर्ताओं के लिए भुगतान सदस्यता, मासिक मात्रा सहित;
- मुफ़्त प्राप्ति: प्राप्तकर्ता को अपना वेतन या सहायता पाने के लिए कभी भुगतान नहीं करना चाहिए।
कुछ ऑपरेटर प्राप्तकर्ता की पहली निकासी का कुछ हिस्सा भी वहन करते हैं, या बचत में मुफ़्त ट्रांसफ़र देते हैं, ताकि प्राप्तकर्ता पैसा वॉलेट में रखने को प्रेरित हों।
पहले बल्क भुगतान से पहले की जाँच सूची
- कॉर्पोरेट खाते में राशि है, शुल्क के लिए अतिरिक्त गुंजाइश के साथ।
- मंज़ूरी के नियम और अनुमोदक सेट और जाँचे जा चुके हैं।
- लाभार्थी सूची सत्यापित है; बेमेल मामले सुलझा लिए गए हैं।
- संबंधित राशियों के लिए जिन प्राप्तकर्ताओं को KYC स्तर बढ़ाना था, उन्होंने बढ़ा लिया है।
- प्राप्तकर्ताओं को तारीख़, दिखने वाला प्रेषक का नाम और मदद पाने का तरीक़ा बता दिया गया है।
- बड़े प्राप्तकर्ता समूहों के पास के एजेंटों को अपेक्षित निकासी की सूचना दी गई है।
- मिलान फ़ाइल का फ़ॉर्मेट वित्त विभाग से तय है।
- उस दिन के लिए एक सहायता संपर्क उपलब्ध है।
बल्क भुगतान में धोखाधड़ी के पैटर्न
- फ़र्ज़ी प्राप्तकर्ता: पेरोल में नकली नाम जिनके नंबर किसी अंदरूनी व्यक्ति के नियंत्रण में हों। बचाव: लाभार्थी मंज़ूरी, नाम मिलान और समय-समय पर लाभार्थी समीक्षा।
- नंबर बदलना: अंदरूनी व्यक्ति असली प्राप्तकर्ता का नंबर बदलकर अपना कर देता है। बचाव: बदलावों पर मंज़ूरी और मूल नंबर को चेतावनी।
- दोहराए गए बैच: वही बैच दो बार जारी होना। बचाव: दोहराव की पहचान और इडेम्पोटेंसी।
- कॉर्पोरेट उपयोगकर्ता का खाता हथियाना। बचाव: मज़बूत प्रमाणीकरण, डिवाइस नियंत्रण और मेकर-चेकर, ताकि अकेला हैक हुआ उपयोगकर्ता राशि जारी न कर सके।
जिनके पास अभी वॉलेट नहीं है उन्हें भुगतान
पेरोल या लाभार्थी सूची के हर व्यक्ति के पास पहले दिन वॉलेट नहीं होगा। नकदी पर लौटे बिना उन्हें संभालने के कई तरीक़े हैं:
- भुगतान के दिन से पहले पंजीकरण: ऊपर के उदाहरण की तरह, बड़े प्राप्तकर्ता समूहों के पास एजेंट भेजकर पहले से वॉलेट खुलवाएँ।
- आमंत्रित करें और रोकें: जहाँ नियम अनुमति दें, प्राप्तकर्ता को अपनी पहचान के साथ पंजीकरण के लिए आमंत्रित किया जाता है और पंजीकरण पूरा होने पर राशि जारी होती है।
- निकासी कोड: कुछ प्रदाता SMS से एक बार उपयोग वाला कोड भेजते हैं जिसे प्राप्तकर्ता पहचान पत्र के साथ एजेंट को दिखाकर नकद लेता है, और साथ ही उसे वॉलेट खोलने के लिए आमंत्रित किया जाता है।
- वापस करें और फिर से कोशिश करें: बेमेल पंक्तियाँ भुगतानकर्ता को लौट जाती हैं, जो प्राप्तकर्ता के पंजीकरण के बाद फिर भुगतान करता है।
तरीक़ा जो भी हो, भुगतानकर्ता को ठीक-ठीक दिखना चाहिए कि किन प्राप्तकर्ताओं को भुगतान हुआ, कौन लंबित हैं और कौन लौटाए गए, कारण सहित।
प्राप्तकर्ताओं के डेटा की सुरक्षा
पेरोल और लाभार्थी सूचियाँ संवेदनशील होती हैं: नाम, फ़ोन नंबर, राशियाँ और कभी-कभी पहचान संख्याएँ। इनकी रक्षा करें: सूचियाँ कौन देख और डाउनलोड कर सकता है इसे सीमित करके, जिन रिपोर्टों में पूरा विवरण ज़रूरी नहीं वहाँ डेटा छिपाकर, हर निर्यात का लॉग रखकर, और अपनी संग्रहण नीति के अनुसार प्रोसेसिंग के बाद अपलोड की गई फ़ाइलें हटाकर। पूरे अफ़्रीका में डेटा संरक्षण क़ानून इस तरह की प्रोसेसिंग पर अधिकाधिक लागू हो रहे हैं, और लीक हुई पेरोल फ़ाइल एक साथ गोपनीयता का उल्लंघन और धोखाधड़ी का जोखिम है।
बल्क भुगतान में आम ग़लतियाँ
- सत्यापन के बिना अपलोड। एक खिसका हुआ कॉलम ग़लत लोगों को वेतन भेज सकता है। मंज़ूरी से पहले हमेशा पंजीकृत वॉलेट से नाम मिलाएँ।
- एक ही व्यक्ति सब कुछ करे। वही उपयोगकर्ता जो बैच बनाता, मंज़ूर करता और जारी करता है, पेरोल धोखाधड़ी की जानी-पहचानी संरचना है।
- अपर्याप्त राशि वाले बैच। जारी करने से पहले, बीच में नहीं, शुल्क सहित शेष राशि जाँचें।
- प्राप्तकर्ताओं से संवाद न करना। उन्हें बताएँ कि भुगतान कब और कैसे होगा, और समस्या की सूचना कैसे दें।
- विफल पंक्तियों को पूरा मान लेना। हर विफल पंक्ति एक ऐसा व्यक्ति है जिसे भुगतान नहीं मिला। सुलझने तक उनका पीछा करें।
बल्क भुगतान के मुख्य शब्द
| शब्द | अर्थ |
|---|---|
| बैच | भुगतान पंक्तियों का समूह जो एक साथ अपलोड और जारी होता है। |
| मेकर-चेकर | नियंत्रण जिसमें एक उपयोगकर्ता बैच तैयार करता है और दूसरा उसे मंज़ूर करता है। |
| नाम सत्यापन | जारी करने से पहले हर पंक्ति के नाम को वॉलेट के पंजीकृत नाम से जाँचना। |
| फ़ंडिंग खाता | भुगतानकर्ता का वॉलेट या खाता जिससे बैच का भुगतान होता है। |
| विफल पंक्ति | बैच का वह भुगतान जो पूरा नहीं हो सका, कारण कोड के साथ। |
| लाभार्थी सूची | सहेजे गए प्राप्तकर्ताओं की सूची जो कई भुगतानों में दोबारा उपयोग होती है। |
| भुगतान रिपोर्ट | हर भुगतान हुई, लंबित या विफल पंक्ति का रिकॉर्ड, भुगतानकर्ता के लेखा और ऑडिट के लिए। |
अक्सर पूछे जाने वाले प्रश्न
बल्क भुगतान क्या है?
एक संगठन से कई प्राप्तकर्ताओं को एक साथ भुगतान भेजना, जैसे वेतन, कमीशन, रिफ़ंड या सहायता, आमतौर पर फ़ाइल अपलोड करके या API कॉल से।
क्या प्राप्तकर्ताओं को बैंक खाते की ज़रूरत है?
नहीं। एक पंजीकृत मोबाइल वॉलेट काफ़ी है, और प्राप्तकर्ता उसे ख़र्च कर सकते हैं, बचा सकते हैं या एजेंट से नकद निकाल सकते हैं।
मेकर-चेकर क्या है?
एक नियंत्रण जिसमें एक व्यक्ति भुगतान तैयार करता है और दूसरा उसे मंज़ूर करता है, ताकि कोई अकेला उपयोगकर्ता अपने दम पर पैसा न भेज सके।
अगर बैच में कोई भुगतान विफल हो जाए तो क्या होता है?
विफल राशि कारण सहित भुगतानकर्ता के खाते में लौट आती है, और बाक़ी बैच को छुए बिना उस पंक्ति को सुधारकर फिर से भुगतान किया जा सकता है।
क्या बल्क भुगतान का समय तय किया जा सकता है?
हाँ। बैच पहले से मंज़ूर किए जा सकते हैं और तय समय पर अपने आप जारी हो जाते हैं।
PesaBridge पोर्टल, कॉर्पोरेट ऐप और API से बल्क भुगतान चलाता है: लाभार्थी सूचियाँ, समय-निर्धारण, सीमाओं और टीम भूमिकाओं वाली मेकर-चेकर मंज़ूरी, और पूरा मिलान, डबल-एंट्री लेजर पर एक साथ हज़ारों वॉलेट तक। सरकार और कार्यक्रम भुगतान देखें या कॉर्पोरेट ऐप आज़माने के लिए डेमो एक्सेस का अनुरोध करें।