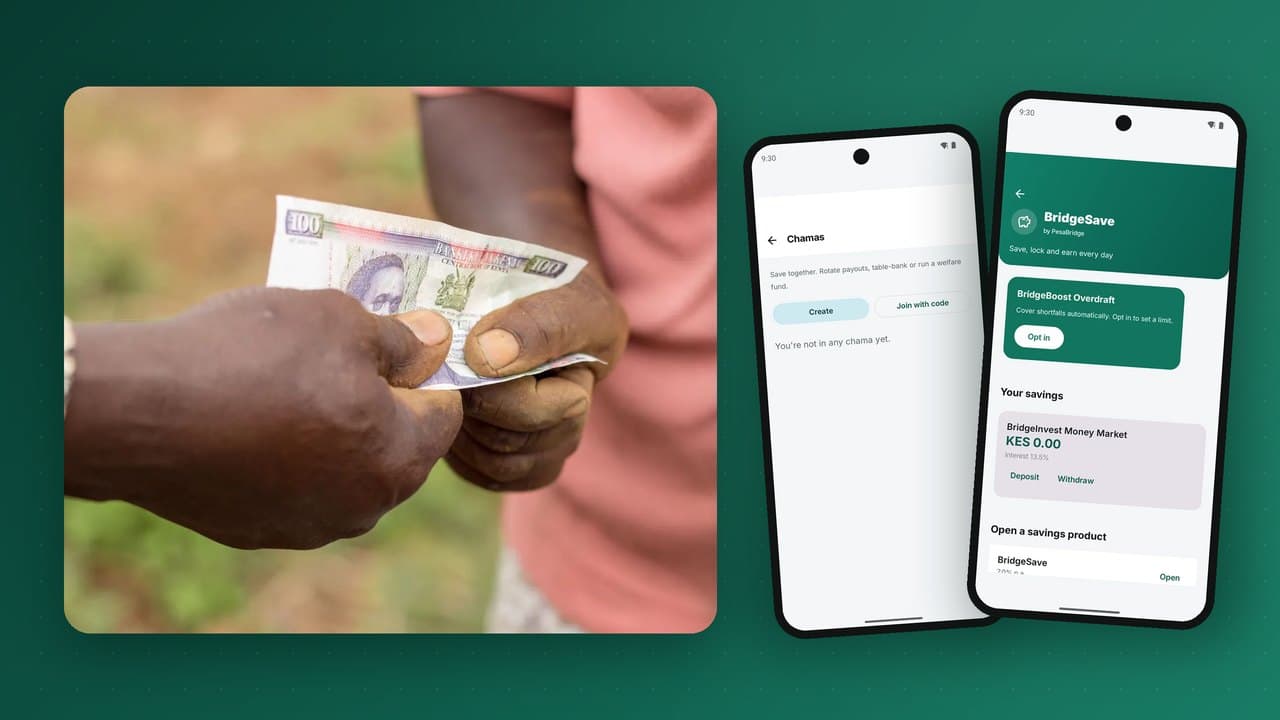
Mucho antes del dinero móvil, la gente de toda África ya gestionaba sus propios sistemas financieros sofisticados: los grupos de ahorro. En Kenia se llaman chamas; en otros lugares reciben nombres como stokvels, tontinas, susu, esusu, ajo, ikub y VSLA. Los miembros se reúnen con regularidad, aportan una cantidad fija y, o bien hacen rotar el fondo hacia un miembro en cada ciclo, o bien construyen un fondo común que presta a los miembros. Estos grupos se basan en la confianza y la responsabilidad social, y guardan enormes cantidades de ahorro. Sin embargo, la mayoría todavía funciona con cuadernos, cajas de dinero y la memoria del tesorero. Esta guía explica cómo funcionan los grupos de ahorro, qué sale mal cuando operan en efectivo y cómo diseñar un producto de chama digital en el que los miembros realmente confíen.
Cómo funcionan los grupos de ahorro
Hay dos modelos clásicos, y muchos grupos los combinan:
| Modelo | Cómo funciona | Nombres comunes |
|---|---|---|
| Rotativo (tanda) | Cada miembro aporta la misma cantidad en cada período; el fondo completo va a un miembro, rotando hasta que todos lo hayan recibido una vez | ROSCA, tanda, merry-go-round, tontina, susu, ajo, stokvel |
| Acumulativo (ahorro y crédito) | Los aportes forman un fondo común; los miembros toman préstamos de él y los devuelven con intereses; el fondo y sus ganancias se reparten al final del ciclo | VSLA, ASCA, chama de inversión |
Los grupos también suelen mantener un fondo solidario para emergencias como funerales o enfermedades, y algunos juntan dinero para invertir en tierras, acciones o un negocio conjunto.
Son las reglas las que los hacen funcionar: fechas fijas de aporte, multas por retraso, orden de pago claro, límites de préstamo y un registro transparente que se lee en las reuniones. El propio grupo hace cumplir la disciplina a través de las relaciones.
Qué sale mal con el efectivo y los cuadernos
- Riesgo del efectivo: el tesorero o un miembro se lleva el fondo a casa; el robo y la pérdida son reales.
- Disputas sobre los registros: un cuaderno manchado o una página perdida, y los miembros no se ponen de acuerdo sobre quién pagó qué.
- Fraude o errores del tesorero, que pueden destruir un grupo y las amistades con él.
- Distancia: los miembros que se mudan a otra ciudad o trabajan en el extranjero tienen dificultades para aportar.
- Dinero ocioso: los fondos acumulados quedan en una caja o una cuenta básica sin ganar nada.
- Sin historial crediticio: años de ahorro y pago disciplinados no dejan ningún registro que un prestamista pueda usar.
El dinero móvil resolvió parte de esto: muchos grupos ahora reciben los aportes en la billetera personal del tesorero. Pero eso crea un problema nuevo: el dinero del grupo se mezcla con el de una persona, sin transparencia para los demás.
Qué debe hacer un producto de chama digital
Una buena chama digital no es una billetera compartida. Es una cuenta de grupo con reglas, roles y un registro transparente que cada miembro puede ver.
1. Una cuenta de grupo separada de cualquier persona
El dinero del grupo está en su propia cuenta en el libro mayor, no en la billetera del presidente ni del tesorero. Los miembros aportan directamente desde sus propias billeteras, incluso por USSD desde teléfonos básicos.
2. Roles y aprobaciones
Los grupos tienen directivos: presidente, tesorero, secretario. Los retiros y préstamos de la cuenta del grupo deben requerir la aprobación de más de un directivo, un modelo de preparador y aprobador conocido en la banca empresarial. Nadie puede mover solo el dinero del grupo.
3. Reglas que el sistema hace cumplir
- monto y calendario de aportes, con recordatorios antes de cada vencimiento;
- multas por aportes tardíos u omitidos, aplicadas automáticamente o por los directivos;
- orden de pago en los grupos rotativos;
- reglas de préstamo: múltiplo máximo del ahorro, tasa de interés, plazo de pago;
- aportes al fondo solidario y condiciones para recibirlo.
4. Transparencia total
Cada miembro puede ver en cualquier momento cada aporte, multa, préstamo, pago y retiro, así como su propia posición. Esta sola función elimina la mayoría de las disputas que rompen los grupos.
5. Las reuniones siguen importando
Lo digital no reemplaza la reunión; la mejora. Se puede generar un resumen de la reunión con quién pagó, quién debe y el saldo actual del fondo, para que el secretario lo lea o lo comparta.
El diseño del libro mayor
Detrás de las pantallas, una chama necesita una contabilidad cuidadosa:
- una cuenta de grupo con los fondos comunes;
- subcuentas por miembro que registran los aportes, multas, préstamos y la parte del fondo de cada uno;
- cuentas de préstamo para los préstamos del grupo a los miembros, con intereses a favor del grupo;
- un fondo solidario controlado por separado;
- cálculos de reparto al final del ciclo, que distribuyen el fondo y las ganancias en proporción al ahorro de cada miembro.
Cada movimiento registra asientos equilibrados en un libro mayor de partida doble, de modo que la cuenta del grupo siempre es igual a la suma de las posiciones de los miembros más las ganancias no distribuidas. Esa es exactamente la prueba que un tesorero nunca pudo dar fácilmente con un cuaderno.
Aportes desde cualquier teléfono
Muchos miembros usan teléfonos básicos. Los aportes, las consultas de saldo y las solicitudes de préstamo deben funcionar por USSD, no solo en una app para smartphone. Los recordatorios por SMS antes de cada vencimiento mejoran notablemente la puntualidad de los aportes. Vea llegar al teléfono básico con USSD.
Metas de ahorro personal junto al grupo
Los miembros a menudo quieren ahorrar también de forma individual: para la matrícula escolar, un teléfono, el alquiler, un negocio. Bolsillos de ahorro personal o metas de ahorro bloqueado en la misma billetera complementan al grupo. Algunos productos permiten automatizar un pequeño ahorro cada vez que entra dinero, o redondear las compras para ahorrar. Combinar ahorro personal y grupal da una imagen más completa de la disciplina financiera de un miembro.
Del historial de ahorro al crédito
Un miembro de chama que ha aportado puntualmente durante dos años y ha devuelto tres préstamos del grupo es un buen riesgo crediticio, y un registro digital por fin lo hace visible. Con el consentimiento del miembro, ese historial puede respaldar:
- préstamos mayores de un banco o institución de microfinanzas asociada a la persona;
- préstamos grupales a la chama en su conjunto, respaldados por su ahorro y su historial;
- mejores condiciones para los grupos con buenos historiales.
Más sobre el diseño del crédito en el crédito digital en billeteras móviles.
Grupos de inversión
Muchas chamas evolucionan hasta convertirse en clubes de inversión que compran tierras, acciones, títulos públicos o negocios. Las herramientas digitales ayudan a:
- reunir aportes para una inversión concreta con una meta y una fecha límite;
- registrar la participación de cada miembro en una inversión;
- distribuir los rendimientos proporcionalmente;
- conservar actas y aprobaciones de las decisiones de inversión.
Por qué deberían interesarse los operadores
Para un banco, una cooperativa de ahorro y crédito, una operadora de telecomunicaciones o una fintech, los grupos de ahorro son un canal poderoso:
- Depósitos: los grupos mantienen saldos grandes y estables.
- Actividad: los aportes semanales de cada miembro generan transacciones habituales.
- Captación: un grupo puede traer 20 o 30 clientes activos a la vez.
- Confianza: un grupo que ve su dinero seguro y transparente se convierte en promotor.
- Crédito: los historiales grupales están entre los mejores datos para el crédito responsable.
Diseñar para la confianza: lecciones del terreno
- Nunca deje que una sola persona controle el dinero. La aprobación de varios directivos no es negociable.
- Refleje las reglas propias del grupo en lugar de imponer una plantilla estándar; los grupos son distintos.
- Dé a cada miembro una vista completa, no solo a los directivos.
- Admita teléfonos básicos para cada acción esencial.
- Mantenga comisiones bajas o nulas en los aportes; cobre, si acaso, en los retiros o préstamos.
- Ayude a los grupos a migrar: permita registrar los saldos iniciales y el historial para que no empiecen de cero.
Los cuatro tipos de chama y lo que cada uno necesita del software
Los grupos de ahorro no son un único producto. En la práctica, cuatro patrones cubren casi todos los grupos, y un producto digital debe admitir cada uno en sus propios términos en lugar de forzarlos en una sola plantilla.
Tanda rotativa
Cada miembro aporta la misma cantidad con el mismo calendario, y el fondo completo va a un miembro en cada ciclo, en un orden acordado. Lo que debe hacer el software: llevar el turno, cobrar los aportes en la fecha, pagar al miembro correcto cuando estén todos los aportes (o a una hora fija), aplicar multas a los atrasados y mostrar a todos en qué punto está el ciclo. La regla crítica es la equidad del orden; los cambios de turno deben requerir el acuerdo del grupo, registrado en el sistema.
Banca de mesa
Los aportes se acumulan en un fondo, y los miembros toman préstamos de él a una tasa acordada, normalmente hasta un múltiplo de su ahorro. Los intereses obtenidos vuelven al fondo y se reparten al final del ciclo. Lo que debe hacer el software: seguir el ahorro de cada miembro, calcular su límite de préstamo, desembolsar y seguir los préstamos con sus calendarios de pago, asignar los intereses al grupo y calcular un reparto justo al final, en proporción al ahorro y al tiempo.
Inversión
Los miembros juntan dinero para una inversión concreta: tierra, acciones, un vehículo, un negocio. Lo que debe hacer el software: fijar una meta y una fecha límite, registrar la participación de cada miembro, guardar actas de las decisiones y distribuir los rendimientos en proporción a las participaciones.
Fondo solidario
Los miembros aportan a un fondo que paga cuando un miembro enfrenta una emergencia, como un fallecimiento o una hospitalización. Lo que debe hacer el software: definir los eventos que dan derecho, registrar las solicitudes, aprobarlas según las reglas del grupo y pagar rápido, porque estos pagos suelen ser urgentes.
Muchos grupos reales manejan dos o más de estos a la vez, por ejemplo una tanda junto con un fondo solidario. El producto debe permitir que un grupo tenga varios fondos, cada uno con sus propias reglas y saldo.
Un ejemplo práctico: una tanda de 20 miembros
Pensemos en un grupo de 20 comerciantes de mercado que aportan cada uno 1.000 todos los viernes. Cada semana, un miembro recibe el fondo de 20.000. En 20 semanas, todos aportan 20.000 y reciben 20.000 una vez.
Sobre el papel parece un ahorro de suma cero, pero el valor es real: cada miembro recibe una suma que difícilmente habría ahorrado solo, los primeros en recibir obtienen en la práctica un préstamo sin intereses del grupo, y los últimos logran un ahorro disciplinado. Así funciona una versión digital:
- El grupo se registra, agrega a los miembros por número de teléfono y fija el turno, quizá por sorteo en la primera reunión.
- Cada jueves, cada miembro recibe un recordatorio: "Su aporte de 1.000 vence mañana".
- El viernes, los miembros aportan desde sus billeteras, debitadas hacia la billetera del fondo del grupo, o pagan con un agente si tienen efectivo.
- Cuando están los 20 aportes, el fondo se paga automáticamente al beneficiario de la semana, con una notificación a todos.
- Al miembro que paga tarde se le aplica la multa acordada por el grupo, registrada a su nombre.
- Cada miembro puede ver todo el historial: quién pagó, quién recibió, quién debe multas.
El trabajo del tesorero pasa de cargar efectivo y llevar un cuaderno a revisar un panel y dar seguimiento a los atrasados. El mayor riesgo del grupo, una sola persona guardando el dinero de todos, desaparece.
Pasar un grupo del cuaderno a lo digital, paso a paso
- Acordarlo en una reunión. Los grupos deciden juntos. Presente el cambio en una reunión, responda las preguntas y deje que el grupo vote.
- Registrar el reglamento. Montos y fechas de aporte, multas, reglas de préstamo, reglas del fondo solidario y directivos. La configuración del sistema debe reflejar lo que el grupo ya hace.
- Registrar a los miembros con su número de teléfono y su rol. Quienes no tengan billetera pueden abrir una con un agente el mismo día.
- Registrar los saldos iniciales. Ingrese el ahorro existente de cada miembro y los préstamos pendientes, acordados y aprobados por el grupo, para no perder el historial.
- Trasladar el dinero de la caja o la cuenta del tesorero a la billetera del fondo del grupo, visible para todos.
- Hacer juntos el primer ciclo. Ayude a los miembros a hacer el primer aporte en la reunión, para que todos vean que funciona.
- Mantener la reunión y usar el resumen del sistema como orden del día.
Gobernanza: evitar las disputas que rompen los grupos
La mayoría de las chamas que fracasan lo hacen por disputas de dinero, no por malas inversiones. Las herramientas digitales ayudan más cuando refuerzan una buena gobernanza:
- Roles claros: quién puede solicitar un pago, quién puede aprobarlo, quién puede cambiar la configuración.
- Reglas visibles: el reglamento disponible para cada miembro en la app.
- Historial completo: ninguna transacción puede editarse ni borrarse; las correcciones son nuevos asientos con su motivo.
- Salida de miembros: un proceso definido para cuando un miembro se va, incluido cómo se liquidan su ahorro y sus préstamos.
- Resolución de disputas: el registro es el primer punto de referencia, lo que resuelve la mayoría de las discusiones antes de que empiecen.
Cómo medir un producto de chama
Para el operador, la salud de un producto de ahorro grupal se ve en unas pocas cifras:
- Grupos activos, con aportes en el último ciclo, y promedio de miembros por grupo;
- Tasa de aportes puntuales, que refleja la disciplina del grupo y la utilidad de los recordatorios;
- Saldos mantenidos por los grupos, y cuánto tiempo permanecen los fondos;
- Préstamos a miembros otorgados y devueltos dentro de los grupos, cuando el producto los admite;
- Retención de grupos de un ciclo al siguiente;
- Activación de miembros: cuántos miembros de chama empiezan a usar la billetera para otros pagos.
Esta última cifra suele ser la más valiosa. Una chama atrae a la gente a la billetera por un aporte regular; los buenos productos la convierten en clientes de todos los días.
Errores comunes al digitalizar grupos
- Reemplazar la reunión. En la reunión se construye la confianza y se toman decisiones. Las herramientas digitales deben apoyarla con registros exactos, no intentar volverla innecesaria.
- Dejar que los directivos usen billeteras personales para el dinero del grupo. Los fondos del grupo en la billetera del tesorero se mezclan con su dinero personal y desaparecen con él. El grupo necesita su propia cuenta.
- No tener un plan para los miembros que se van. Los grupos necesitan una forma clara de calcular y pagar la parte de un miembro que se retira, incluidos los préstamos que aún deba.
- Ignorar a los herederos. Cuando un miembro fallece, el grupo debe saber quién recibe su ahorro. Registre un beneficiario desde el principio.
- Omitir la capacitación de los directivos. Los directivos que no entienden la herramienta vuelven a los cuadernos en pocas semanas. Una sesión breve en la primera reunión lo evita.
Términos clave del ahorro grupal
| Término | Significado |
|---|---|
| Chama | Término keniano para un grupo informal de ahorro o inversión; existen grupos similares en toda África con muchos nombres. |
| ROSCA | Asociación rotativa de ahorro y crédito: los miembros aportan y uno de ellos recibe el fondo en cada ciclo. |
| ASCA | Asociación acumulativa de ahorro y crédito: los aportes forman un fondo que presta a los miembros. |
| Merry-go-round | El nombre común en África Oriental para un grupo rotativo. |
| Directivo | Presidente, tesorero o secretario elegido que gestiona los asuntos del grupo. |
Preguntas frecuentes
¿Qué es una chama?
Una chama es un grupo de ahorro keniano cuyos miembros aportan regularmente a un fondo común, ya sea haciendo rotar el fondo entre los miembros o construyendo un fondo que presta a los miembros e invierte.
¿Es seguro guardar el dinero de una chama en una billetera móvil?
Es más seguro en una cuenta de grupo dedicada con aprobación de varios directivos, no en la billetera personal de un directivo.
¿Los miembros pueden aportar desde un teléfono básico?
Sí, si el producto admite USSD para aportes, saldos y solicitudes de préstamo.
¿Una chama puede pedir un préstamo como grupo?
Sí. Un registro digital de ahorro y pagos facilita que bancos e instituciones de microfinanzas aprueben préstamos grupales.
PesaBridge opera cuatro tipos de chama en la billetera del cliente (tanda rotativa, banca de mesa, inversión y fondo solidario), cada uno con su billetera de fondo, roles de miembros, aportes debitados de las billeteras de los miembros, pagos por ciclo, multas, solicitudes de ayuda solidaria y préstamos a miembros, junto con ahorro flexible, bloqueado y de mercado monetario que genera intereses a diario, todo sobre un libro mayor de partida doble. Vea ahorro y chamas o solicite acceso de prueba.