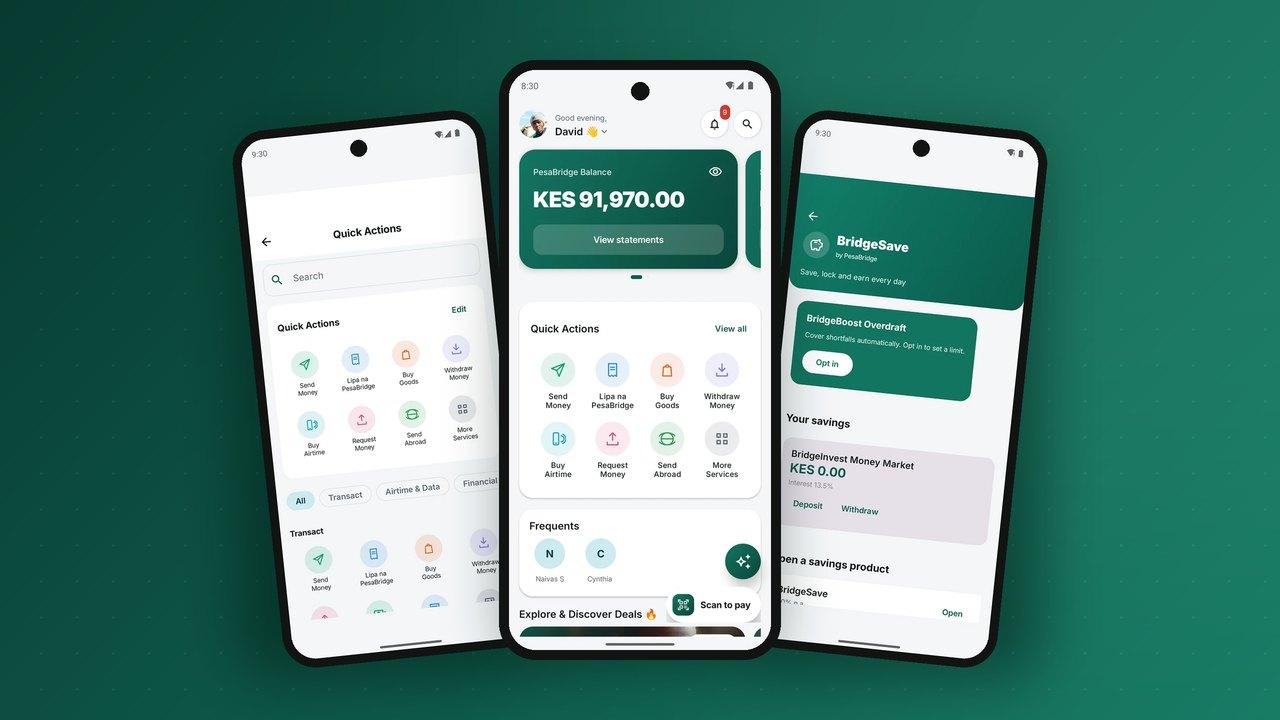
Antes, una billetera móvil se juzgaba por una sola cosa: ¿puedo enviarle dinero a mi hermana? El listón ha subido. Hoy los clientes comparan su billetera con la mejor aplicación de su teléfono, no con la última billetera que usaron, y esperan pagar en una tienda, saldar una factura, apartar dinero, pedir un poco prestado antes del día de pago y ver cada pago en un estado de cuenta claro, todo sin salir de la aplicación. Esta lista recorre las funciones que separan una billetera que la gente conserva de una que borra, y lo que cada función necesita detrás de la pantalla.
Úsela de dos maneras. Si está planificando una billetera, es su alcance. Si está eligiendo una plataforma, es su lista de preguntas: para cada línea, pida verla funcionando, no que se la describan.
1. Una pantalla de inicio que responda la primera pregunta
Lo primero que quiere un cliente es su saldo, y lo segundo, aquello a lo que vino. Una buena pantalla de inicio muestra el saldo (con un toque para ocultarlo en público), pone las cuatro o cinco acciones más usadas al alcance del pulgar y deja los destinatarios recientes a un toque. Todo lo demás, desde los paquetes hasta los seguros, va un nivel más abajo, en un menú de servicios que puede crecer sin saturar la puerta de entrada.
Detrás de la pantalla, esto requiere un menú configurable, para que el operador pueda reordenar o añadir servicios por mercado sin publicar una nueva aplicación. Si cada servicio nuevo implica una nueva versión de la aplicación, añadirá servicios con lentitud.
2. Enviar y recibir, de todas las formas en que la gente realmente lo hace
Las transferencias entre personas siguen siendo la columna vertebral. La lista es más larga de lo que parece:
- Enviar a un número de teléfono de su propia red, mostrando el nombre registrado del destinatario antes de introducir el PIN.
- Enviar a otras redes y bancos mediante enlaces de interoperabilidad, con las comisiones claras desde el principio.
- Solicitar dinero, para que quien debe cobrar pueda iniciar el proceso en lugar de andar persiguiendo.
- Recibir por QR: un código personal que cualquiera puede escanear para pagarle.
- Favoritos y frecuentes, porque la mayoría de las transferencias van a las mismas pocas personas.
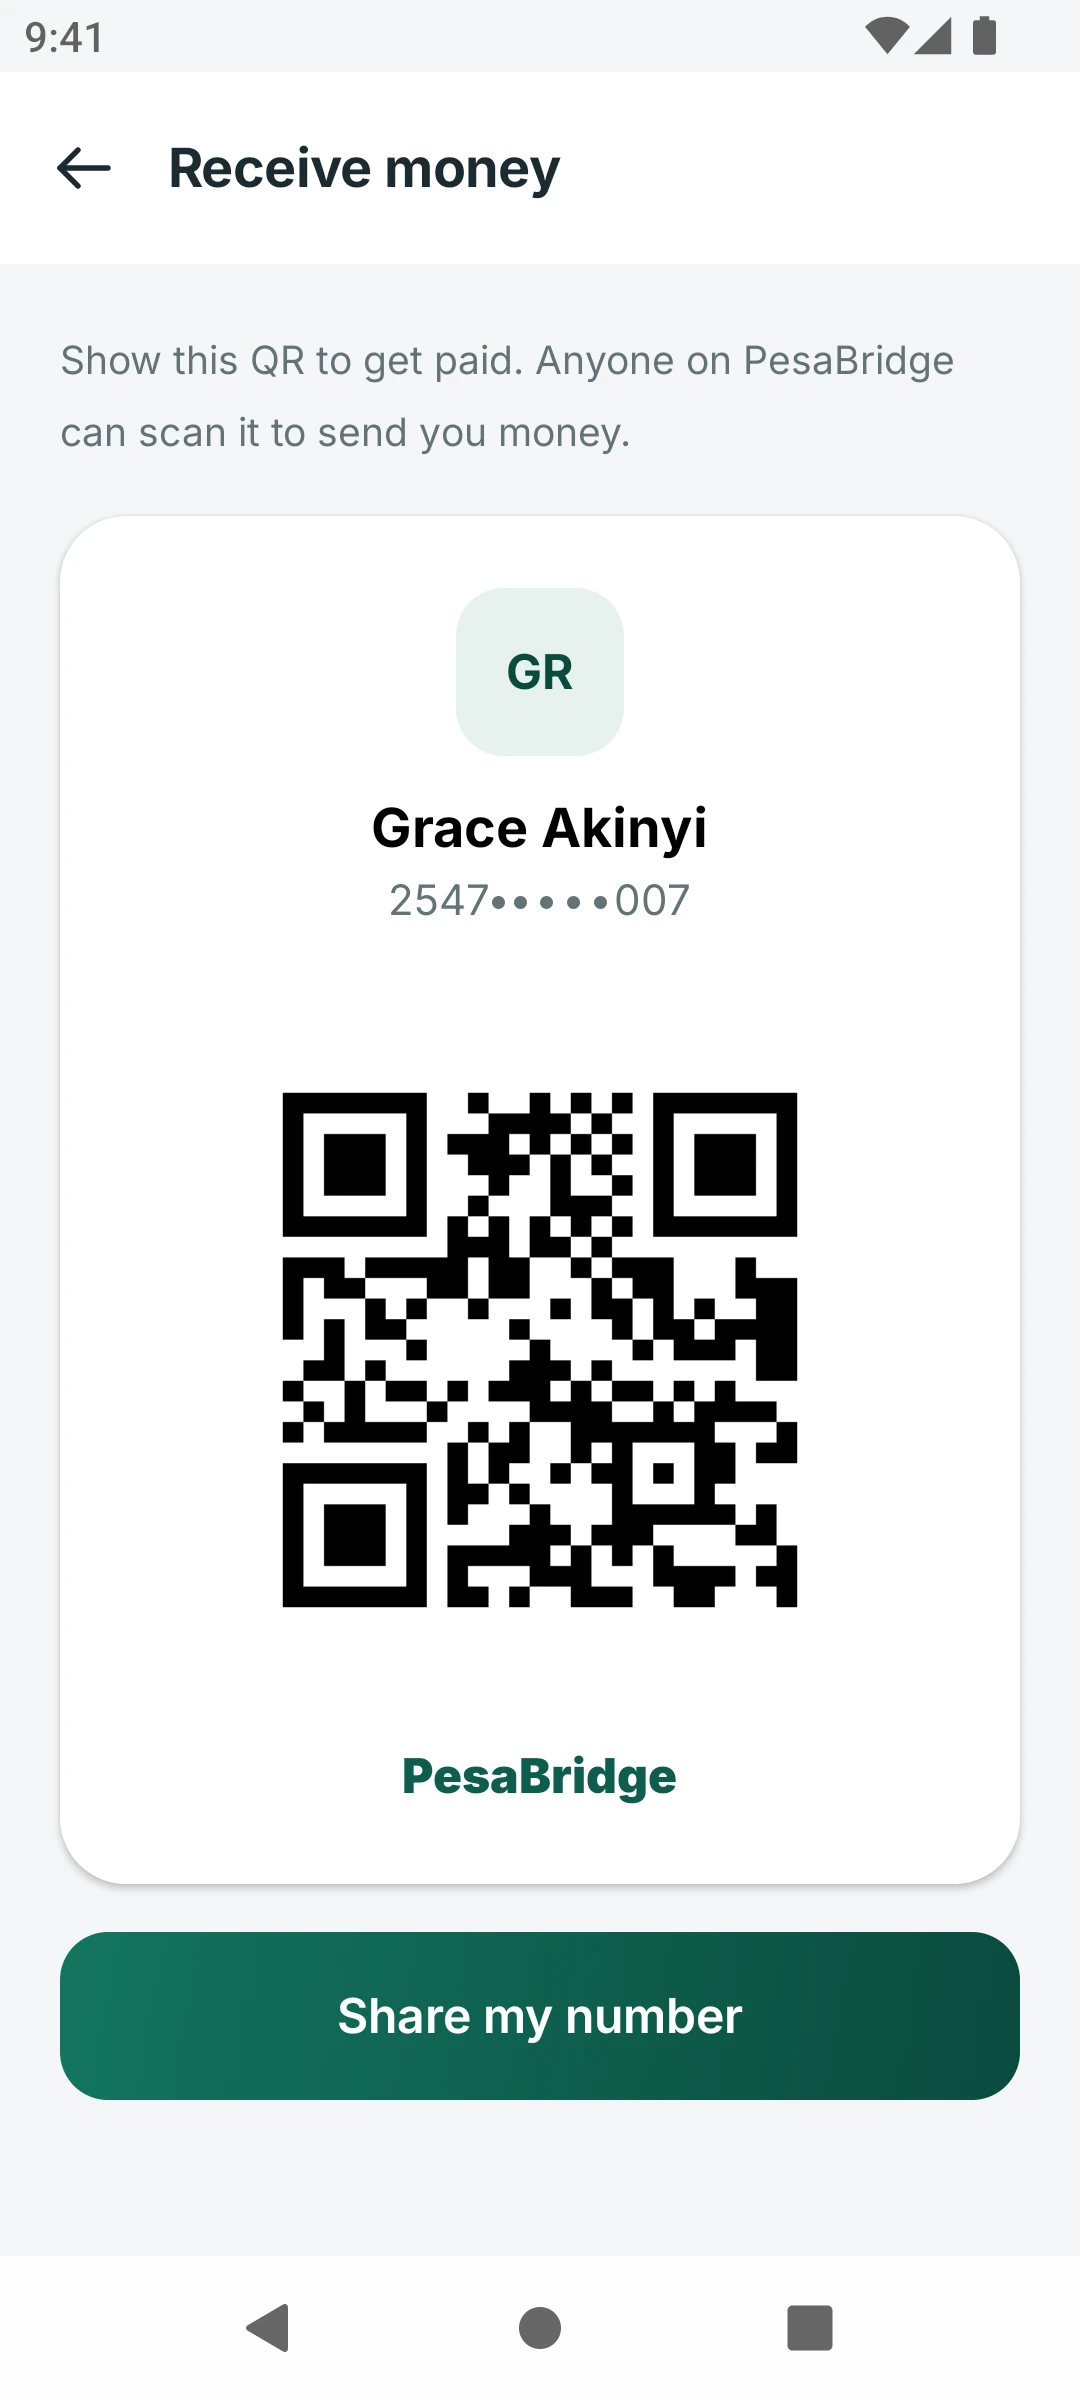
El motor de fondo debe comprobar el saldo, los límites y el nivel de KYC antes de registrar la operación, y debe resistir una conexión caída sin cobrar dos veces. Esas garantías viven en el libro mayor, no en la aplicación.
3. Pagar a comercios y facturas sin escribir números de cuenta
Los pagos son donde una billetera se gana el uso diario. Los clientes esperan pagar en una tienda por número de caja o QR, pagar la luz o la colegiatura por número de factura y aprobar una solicitud de pago que un comercio envía a su teléfono. Cada una de estas operaciones debe mostrar a quién se paga antes del PIN, para que un error de tecleo nunca envíe dinero a un desconocido.
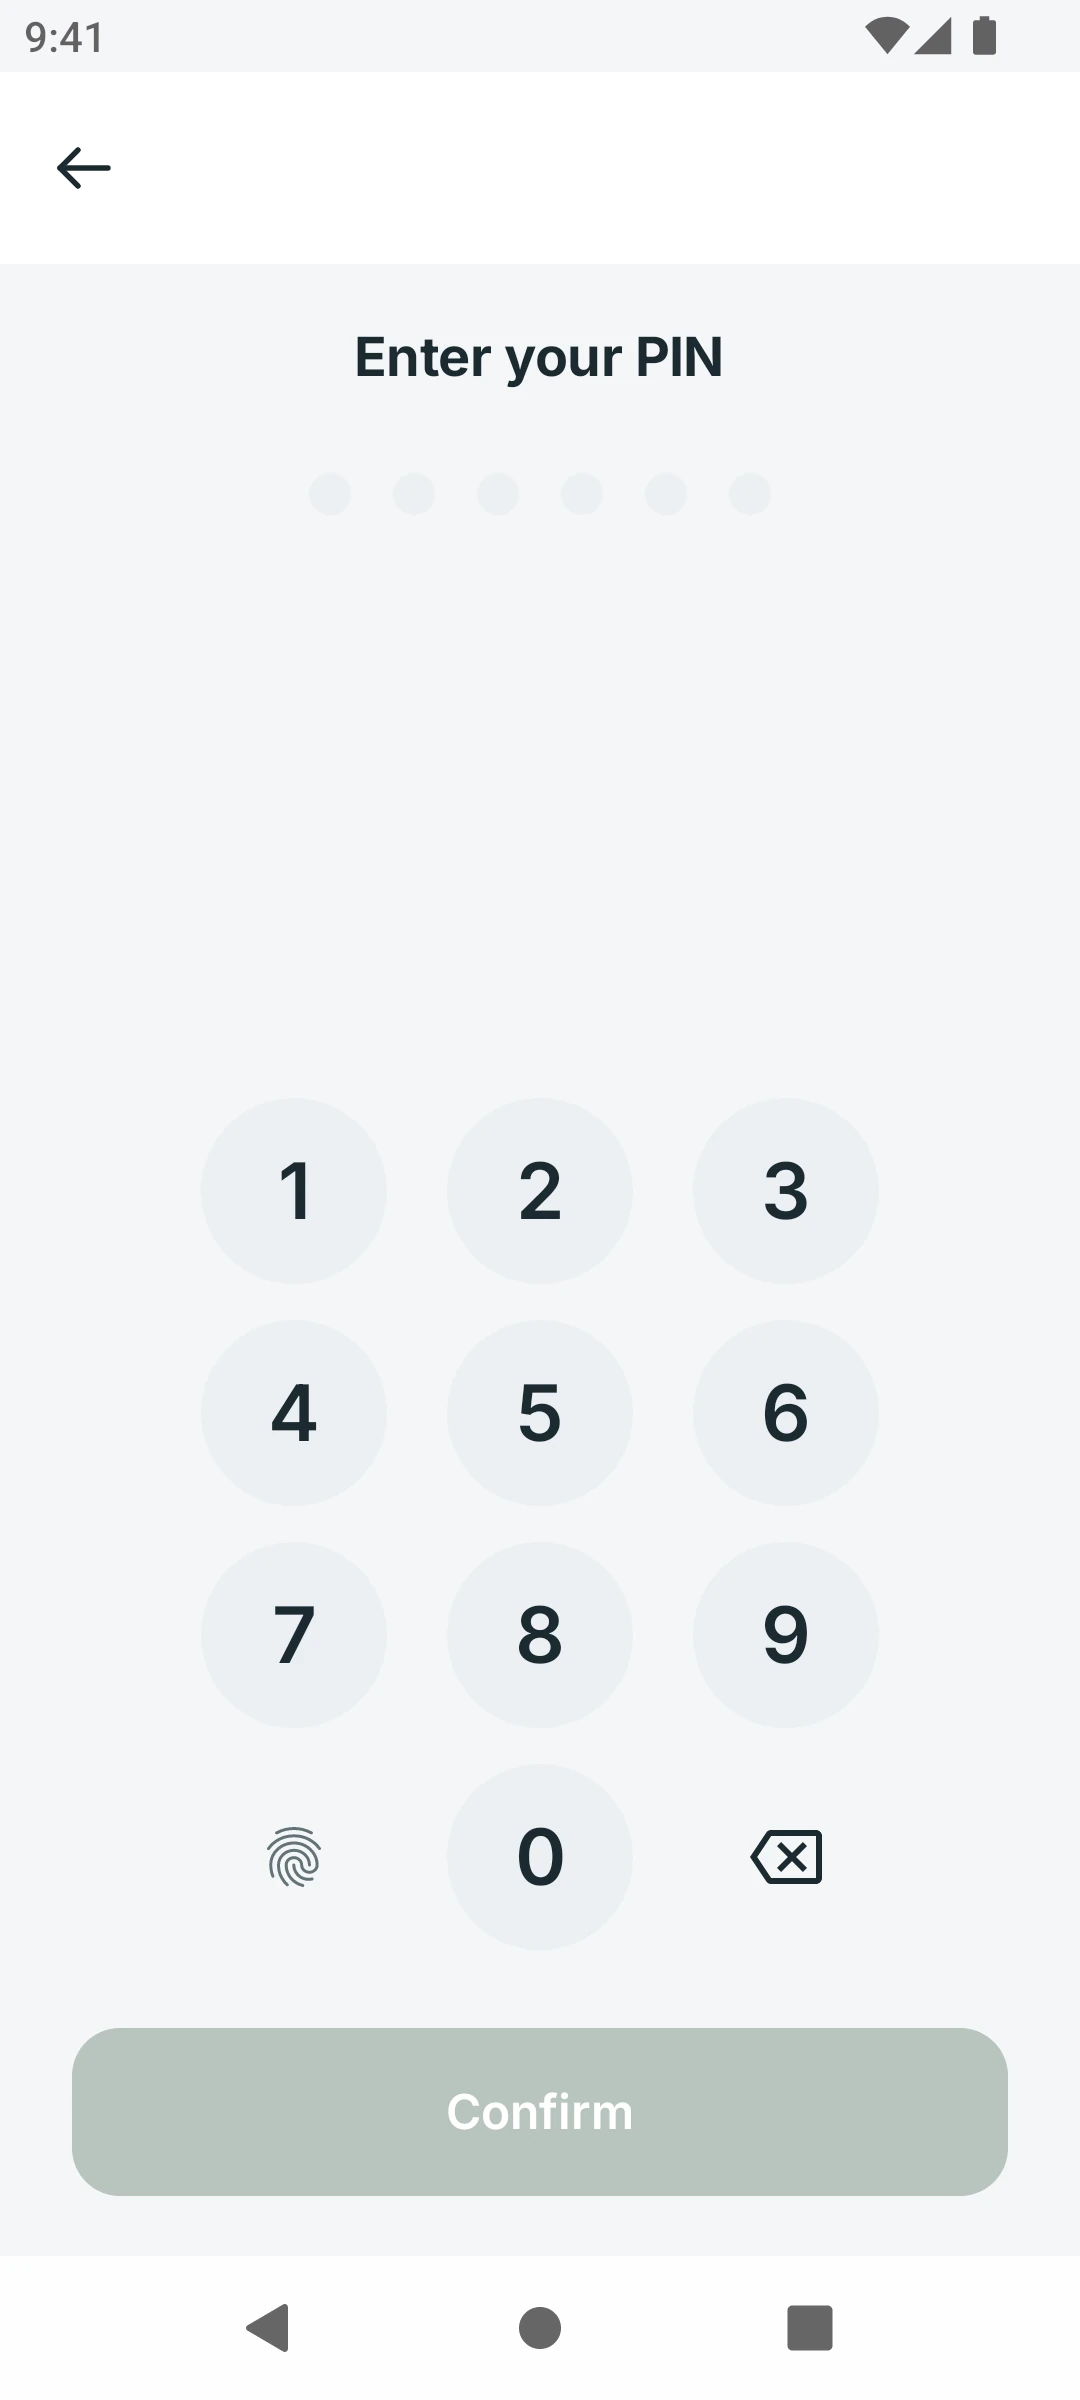
Las facturas guardadas y las órdenes permanentes convierten los pagos puntuales en hábitos. Una billetera que recuerda la cuenta de la luz y avisa al cliente antes del vencimiento se abre cada mes.
4. Tiempo aire, datos y recargas del día a día
Las compras pequeñas y frecuentes mantienen la billetera en la mano. El tiempo aire para uno mismo o para otra persona, los paquetes de datos y de voz, y las renovaciones de internet en casa y de televisión pertenecen aquí. Parecen sencillos, pero dependen de conexiones fiables con los agregadores y de un manejo claro de los fallos: si la recarga falla, el dinero debe volver automáticamente, con un mensaje que lo diga.
5. Ahorrar, pedir prestado y crecer
Las funciones que hacen que una billetera se sienta como una cuenta bancaria son las que conservan valor en el tiempo. Una lista moderna incluye:
- Apartados de ahorro con metas y, donde la licencia lo permita, intereses o rendimientos.
- Ahorro bloqueado para la disciplina, liberado en una fecha.
- Ahorro grupal para chamas y círculos de ahorro, con visibilidad compartida. Consulte nuestra guía de chamas digitales.
- Pequeños préstamos y sobregiros evaluados según el historial de la billetera y pagados automáticamente con los fondos entrantes. Más en el crédito digital en billeteras.
- Inversiones como productos del mercado monetario, con rendimiento y reglas de retiro claros.
Cada uno de estos productos es un conjunto independiente de cuentas y reglas en el libro mayor, a menudo con un banco o fondo socio detrás. Una plataforma que trata el ahorro y el crédito como productos de primer nivel, y no como añadidos, le ahorra meses de integración.
6. Estados de cuenta y comprobantes en los que la gente confía
Cada transacción necesita un comprobante claro con una referencia, el nombre de la otra parte, la comisión y el saldo posterior. El estado de cuenta debe permitir buscar, filtrar y exportar, porque es lo que la gente muestra a un arrendador, a un prestamista o a un contador. Si el estado de cuenta y el saldo alguna vez no coinciden, la confianza se pierde.
7. Una seguridad que el cliente percibe
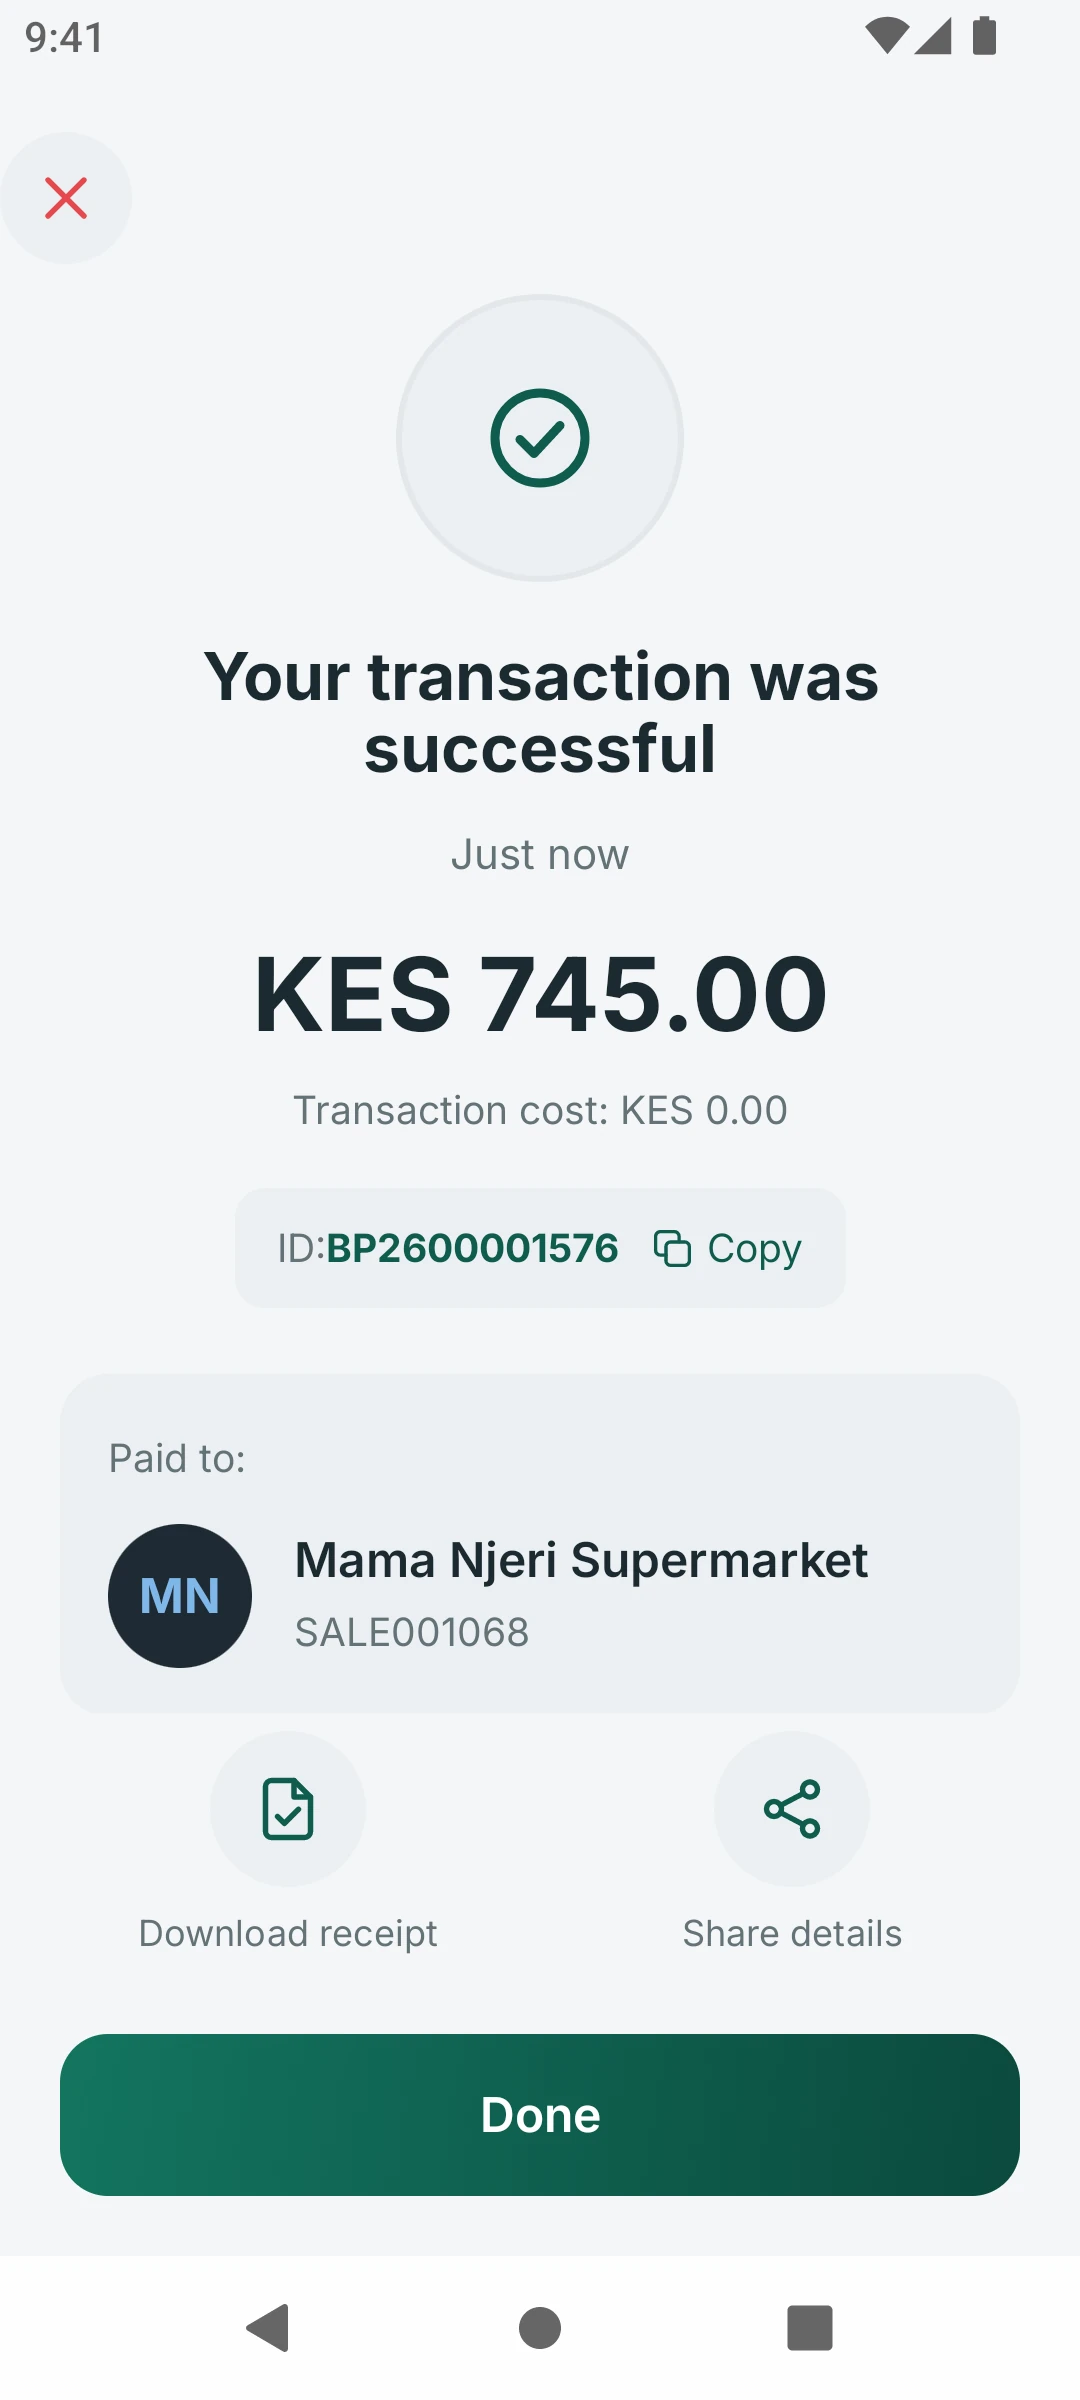
La seguridad debe ser sólida sin resultar agotadora. Lo esencial es un PIN en cada pago, desbloqueo biométrico, vinculación al dispositivo para que una SIM robada no baste, el nombre del destinatario visible antes de confirmar y alertas instantáneas en cada cargo. Detrás están las reglas de velocidad, el cotejo con listas de sanciones y la vigilancia del fraude que los clientes nunca ven. Nuestra guía de prevención del fraude detalla los controles.
8. Ayuda dentro de la aplicación
Los clientes se atascan en las mismas pocas preguntas: cuál es mi límite, por qué falló esto, cómo revierto un error. Un asistente dentro de la aplicación que puede leer el saldo y los límites del propio cliente y responder con lenguaje sencillo elimina una gran parte de las llamadas al soporte. El traspaso a una persona, con la conversación adjunta, resuelve el resto.
9. Llegar más allá del smartphone
Una lista de funciones para África está incompleta sin el teléfono básico. Los mismos servicios, al menos enviar, pagar, comprar tiempo aire y consultar el saldo, deben funcionar por USSD sobre el mismo libro mayor y con los mismos límites. Los agentes hacen entrar y salir el efectivo del sistema. Consulte llegar al teléfono básico con USSD y las redes de agentes explicadas.
La lista de un vistazo
| Área | Imprescindible en el lanzamiento | Fideliza más adelante |
|---|---|---|
| Inicio | Saldo, acciones rápidas, frecuentes | Ofertas personalizadas, miniaplicaciones |
| Enviar y recibir | P2P, otras redes, solicitud, QR | Pagos programados y divididos |
| Pagos | Caja, factura, solicitud de pago | Facturas guardadas, órdenes permanentes |
| Recargas | Tiempo aire y datos | Internet, televisión, servicios públicos |
| Productos financieros | Apartado de ahorro | Préstamos, ahorro grupal, inversiones |
| Registros | Comprobantes y estado de cuenta | Exportación, recompensas |
| Canales | Aplicación y USSD | Web y API para desarrolladores |
Preguntas frecuentes
¿Qué funciones deberían lanzarse primero?
Las que generan uso diario: enviar, pagar en una tienda, pagar una factura, comprar tiempo aire y un estado de cuenta claro. El ahorro y los préstamos aumentan la fidelidad cuando los clientes ya confían en lo básico.
¿Todas las funciones tienen que estar integradas en la aplicación?
No. Un menú de servicios y las miniaplicaciones permiten añadir productos de socios sin una versión completa. Lo que debe seguir siendo central es el libro mayor y las reglas, para que todas las funciones respeten los mismos límites.
¿Cómo mantenemos la aplicación sencilla a medida que crecen las funciones?
Reserve la pantalla de inicio para las pocas cosas que la gente hace más, agrupe el resto por intención y deje que los clientes fijen sus favoritos. Mida qué acciones se usan y súbalas o bájelas en consecuencia.
PesaBridge incluye lo esencial de esta lista (enviar, pagar, recargas, ahorro, crédito, estados de cuenta y ayuda en la aplicación) en su aplicación para clientes, sobre un único libro mayor de partida doble compartido con USSD, agentes, comercios y la API para desarrolladores. Puede probar las aplicaciones en la página Prueba o ver toda la plataforma.