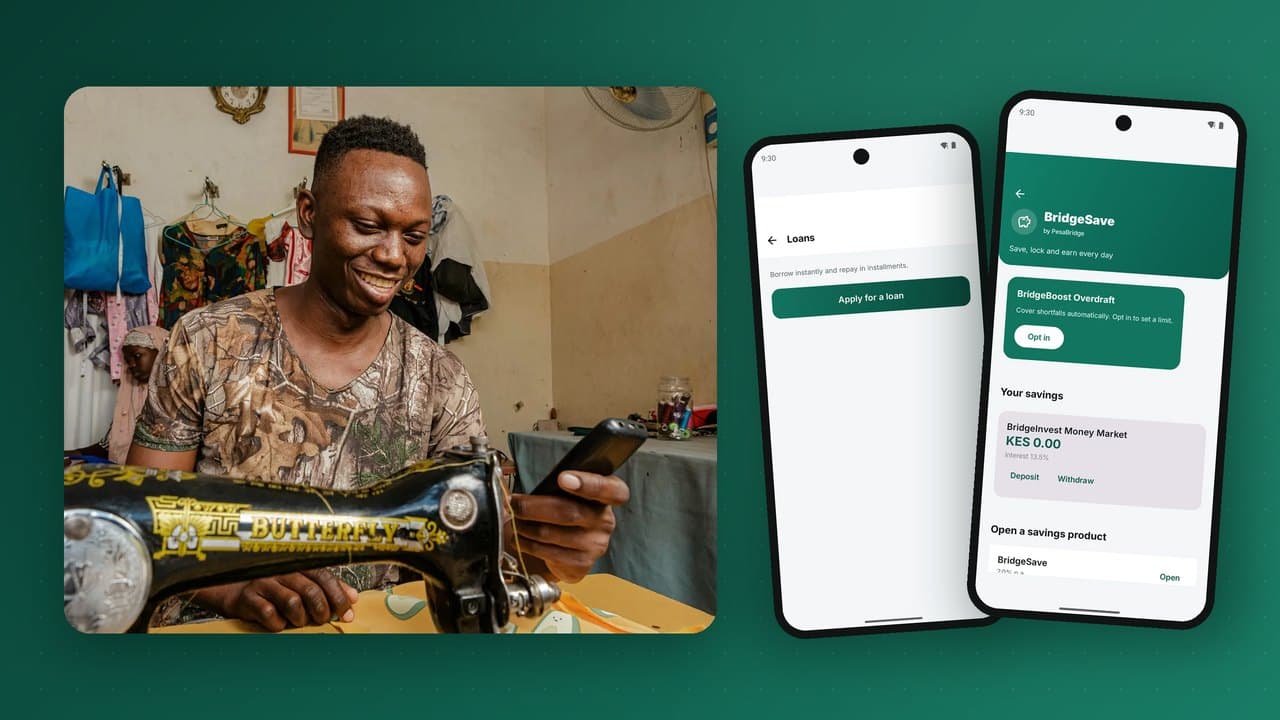
En cuanto la gente guarda y mueve su dinero en una billetera móvil, lo siguiente que pide es crédito: un poco más para terminar de pagar la matrícula, reponer el inventario de una tienda o llegar al final de la semana antes del día de pago. Las billeteras están en una posición única para ofrecerlo, porque su historial de transacciones revela cómo la gente gana y gasta realmente. Bien hecho, el crédito basado en billeteras es una de las herramientas más poderosas de inclusión financiera. Mal hecho, atrapa a los prestatarios en deudas y destruye la confianza en todo el servicio. Esta guía cubre los tipos de producto, cómo se toman las decisiones de crédito, el libro mayor y las operaciones que las respaldan, y las prácticas de crédito responsable que los reguladores ahora esperan.
Por qué las billeteras pueden prestar donde los bancos no podían
Los prestamistas tradicionales se basan en recibos de sueldo, garantías y registros de burós de crédito. La mayoría de los clientes del dinero móvil no tiene nada de eso. Lo que sí tienen es un flujo de transacciones: dinero recibido de empleadores, clientes y familiares; compras de saldo telefónico; pagos de facturas; ventas de comercios; ahorro. Ese flujo muestra la regularidad de los ingresos, la disciplina en el gasto y la resiliencia. Es, en la práctica, un expediente de crédito alternativo que se actualiza cada día.
Las billeteras también resuelven las dos partes más caras de los préstamos pequeños: el desembolso y el cobro. El dinero puede enviarse al prestatario al instante, y los pagos pueden cobrarse automáticamente de los fondos que entran, sin sucursales ni oficiales de crédito.
Los principales productos de crédito en billetera
| Producto | Cómo funciona | Uso típico |
|---|---|---|
| Sobregiro | El cliente puede completar un pago aunque le falte saldo; la diferencia se paga automáticamente con el próximo dinero que entre | Terminar de pagar una factura o una compra |
| Nanopréstamo de corto plazo | Un préstamo pequeño depositado en la billetera y pagado en una o pocas cuotas en días o semanas | Emergencias, inventario, matrícula escolar |
| Préstamo en cuotas | Un préstamo mayor que se paga en varios meses | Bienes, crecimiento del negocio |
| Capital de trabajo para comercios y agentes | Crédito ligado a las ventas o al float, pagado con los ingresos diarios | Reposición de inventario, float de agentes |
| Compre ahora, pague después | Pagar a un comercio ahora y devolver en cuotas | Teléfonos, electrodomésticos, útiles escolares |
| Préstamos de grupo o de chama | Préstamos a los miembros desde el ahorro común de un grupo, aprobados por el grupo | Necesidades de los miembros dentro de los grupos de ahorro |
La mayoría de los operadores empieza con un sobregiro o un nanopréstamo pequeño, porque los montos son bajos, el ciclo es corto y el comportamiento de pago se hace visible rápido.
Quién presta realmente
En la mayoría de los mercados, un proveedor de dinero móvil no puede prestar el dinero electrónico de sus clientes; esos fondos se mantienen en fideicomiso. El crédito suele otorgarlo:
- Un banco socio que financia la cartera de préstamos y asume el riesgo crediticio, con la billetera como canal.
- Un proveedor de crédito digital autorizado o una institución de microfinanzas asociada con la billetera.
- El propio operador de la billetera, si cuenta con la licencia de crédito adecuada y usa capital propio.
Los reguladores de varios países africanos han introducido en los últimos años reglas específicas para los prestamistas digitales, que abarcan licencias, divulgación de precios, uso de datos y prácticas de cobranza. Conozca las reglas de su mercado antes del lanzamiento.
Cómo se toma una decisión de crédito
1. Elegibilidad
Unas reglas básicas deciden a quién se puede evaluar: antigüedad de la cuenta, nivel de KYC, actividad reciente, sin atrasos vigentes, fuera de listas negras.
2. Scoring
Una tabla de puntuación o un modelo estima la probabilidad de pago a partir de los datos de la billetera. Señales útiles:
- regularidad y monto de los ingresos (patrones similares a un salario, cobros de comercio);
- saldos promedio y mínimos a lo largo del tiempo;
- facturas pagadas a tiempo;
- patrones de compra de saldo telefónico;
- comportamiento de ahorro;
- historial de préstamos anteriores y puntualidad en los pagos;
- antigüedad y estabilidad del número de teléfono y del dispositivo.
Empiece por lo simple. Una tabla de puntuación transparente basada en unas pocas señales fuertes, validada con resultados reales de pago, suele superar a un modelo complejo entrenado con muy pocos datos, y es mucho más fácil de explicar a un regulador.
3. Fijación de límites
El puntaje se traduce en un límite de crédito. La buena práctica es empezar a los nuevos prestatarios con límites pequeños e ir aumentándolos paso a paso a medida que pagan a tiempo. Los límites también deben considerar la capacidad de pago: cuánto puede devolver el cliente con sus ingresos habituales sin pasar apuros.
4. Precio
Las comisiones e intereses deben cubrir el costo de los fondos, las pérdidas esperadas, la operación y el margen, y deben informarse con claridad. Varios reguladores ya exigen una declaración clara del costo total del crédito antes de que el cliente acepte.
El libro mayor detrás de un préstamo
Un préstamo no es un saldo negativo en la billetera. Es una cuenta aparte con su propio ciclo de vida, y el libro mayor debe representarla correctamente para que finanzas, el prestamista y el regulador puedan confiar en las cifras:
- Desembolso: se debita la cuenta de fondeo del prestamista, se acredita la billetera del cliente y se crea una cuenta por cobrar del préstamo para el cliente.
- Comisiones e intereses se devengan en la cuenta del préstamo según las reglas del producto.
- Pago: se debita la billetera del cliente (de forma manual o automática con los fondos que entran) y se reduce la cuenta del préstamo.
- Atrasos: los montos vencidos pasan a tramos de antigüedad que activan recordatorios, penalidades (donde se permiten) y provisiones.
- Castigo y recuperación: los préstamos incobrables se castigan con rastro de auditoría; las recuperaciones posteriores se registran por separado.
Cada paso registra asientos equilibrados en un libro mayor de partida doble, de modo que la cartera de préstamos siempre concilia con el fondeo del prestamista y con los saldos de los clientes.
Cobro automático: poderoso y delicado
Cobrar los pagos automáticamente de los fondos que entran es la función que hace viable el crédito en billetera. Debe diseñarse con cuidado:
- dígale claramente al cliente, antes de que pida prestado, que los pagos se descontarán del dinero que reciba;
- descuente solo lo que se debe, no todo lo que llega;
- considere dejar un saldo mínimo para gastos esenciales;
- envíe un comprobante por cada descuento;
- nunca descuente de fondos legalmente protegidos o destinados a otro fin.
Crédito responsable: cómo se ve
El crédito digital ha tenido problemas bien documentados: prestatarios que toman varios préstamos en distintas apps para pagar unos con otros, tácticas de cobranza agresivas y precios poco claros. Los reguladores han reaccionado, y los clientes recuerdan qué marcas los trataron con justicia. La práctica responsable incluye:
- Divulgación clara del costo total, las fechas de vencimiento y las consecuencias del atraso, antes de aceptar.
- Evaluaciones de capacidad de pago, no solo puntajes de probabilidad de impago.
- Límites graduales que crecen con el buen comportamiento.
- Opciones de desistimiento para nuevos prestatarios.
- Cobranza respetuosa: recordatorios y opciones de reestructuración, nunca escarnio público ni contacto con los contactos telefónicos del prestatario.
- Reportes precisos a los burós de crédito, incluido el historial positivo, para que los buenos prestatarios se beneficien.
- Protección de datos: usar solo los datos que los clientes han consentido, para fines que entienden.
Prestar a comercios y agentes
Los comercios y agentes son excelentes prestatarios para un operador de billetera, porque sus ventas y movimientos de float son visibles en la plataforma y los pagos pueden tomarse de los ingresos diarios. Productos comunes:
- Financiamiento de inventario pagado como porcentaje de las ventas diarias.
- Crédito de float para agentes, a menudo intradía, pagado automáticamente. Vea float y liquidez de los agentes.
- Financiamiento a proveedores, donde la plataforma paga a un proveedor y el comercio devuelve con el tiempo.
Ahorro y crédito juntos
Las carteras de crédito en billetera más sanas van de la mano con el ahorro. Los clientes que ahorran con regularidad piden prestado con menos frecuencia y pagan con más fiabilidad, y un historial de ahorro es una de las señales positivas más fuertes en un puntaje. El ahorro grupal (chamas) añade responsabilidad social; vea chamas digitales. Fomentar un pequeño ahorro automático con cada pago de préstamo es una forma sencilla de crear resiliencia.
Construir su primera tabla de puntuación, paso a paso
No necesita un equipo de ciencia de datos para empezar a prestar de forma responsable. Un camino práctico que siguen muchos prestamistas de billetera primerizos:
- Defina el resultado. Por ejemplo, "pagado en su totalidad dentro de los 7 días posteriores al vencimiento". Todo lo demás se mide contra esto.
- Elija unas pocas señales candidatas que pueda calcular de forma confiable desde el libro mayor: meses de actividad, número de fuentes de ingreso distintas en los últimos 90 días, ingreso mensual promedio, días con saldo positivo, facturas pagadas a tiempo, frecuencia de compra de saldo, saldo de ahorro.
- Empiece con reglas expertas. Antes de tener datos de pago, fije reglas de elegibilidad conservadoras y límites iniciales muy pequeños. La primera cohorte es cómo aprende.
- Recopile los resultados. Tras unos miles de préstamos, sabrá quién pagó. Compare las tasas de pago por tramos de cada señal; conserve las que separan a los buenos de los malos prestatarios.
- Construya tablas de puntos con las señales más fuertes, para que el puntaje de cada cliente sea explicable: "puntos por antigüedad, puntos por ingresos regulares, puntos por pagos anteriores".
- Asocie puntajes a límites con un tope de capacidad de pago basado en los ingresos habituales.
- Supervise cada mes y recalibre a medida que cambia el comportamiento. Vigile la deriva: una señal que funcionó el año pasado puede dejar de funcionar tras un cambio de precios o la llegada de un competidor.
La explicabilidad no es solo una buena práctica; reguladores y clientes esperan cada vez más que los prestamistas expliquen por qué se fijó un límite o se rechazó un préstamo.
Un ejemplo práctico de precio
Las cifras siguientes son solo ilustrativas, para mostrar cómo encajan las piezas en un préstamo de 1.000 a 30 días:
| Componente | Costo por cada 1.000 prestados | Notas |
|---|---|---|
| Costo de los fondos | 15 | Depende de la tasa de fondeo del prestamista |
| Pérdida crediticia esperada | 30 | Probabilidad de impago × pérdida en caso de impago |
| Operación y tecnología | 10 | Scoring, desembolso, cobranza, soporte |
| Participación del canal y los socios | 10 | Parte para el operador de la billetera o el socio de canal |
| Margen | 10 | Rendimiento del capital |
| Comisión total | 75 | 7,5 % por 30 días |
De aquí salen dos lecciones. Primero, la pérdida esperada suele ser el mayor costo controlable: un mejor scoring y una mejor cobranza bajan los precios para todos. Segundo, las comisiones de corto plazo parecen pequeñas por préstamo pero son altas al anualizarse, por eso importa la divulgación clara del costo total del crédito y por eso los reguladores la vigilan de cerca.
El recorrido de cobranza
Una buena cobranza es respetuosa, predecible y temprana. Un recorrido típico:
| Cuándo | Acción |
|---|---|
| 3 días antes del vencimiento | Recordatorio amable con el monto y la fecha |
| Fecha de vencimiento | Descuento automático si hay fondos; recordatorio si no los hay |
| 1 a 7 días de atraso | Recordatorios; ofrecer pago parcial |
| 8 a 30 días de atraso | Llamada o mensaje de cobranza; opciones de reestructuración ante dificultades reales; acceso a nuevo crédito suspendido |
| 31 a 90 días de atraso | Aviso formal; reporte al buró de crédito cuando sea legal y se haya informado |
| Más de 90 días | Provisionar por completo; considerar el castigo; continuar la recuperación pasiva con ingresos futuros donde se permita |
Los tramos de cartera en riesgo (PAR), como 1–30, 31–60, 61–90 y más de 90 días, convierten este recorrido en información de gestión: cuánto de la cartera está en cada etapa y si se mueve en la dirección correcta.
Indicadores para gestionar una cartera de préstamos en billetera
| Indicador | Por qué importa |
|---|---|
| Tasa de aprobación por segmento | Alcance y equidad del modelo |
| Impago en el primer pago | Alerta temprana de fraude o mal scoring |
| Cartera en riesgo (p. ej. más de 30 días) | Calidad crediticia general |
| Tasa de pérdida neta de recuperaciones | Si el precio cubre el riesgo |
| Préstamos repetidos y aumento de límites | Progreso de los clientes |
| Reclamos relacionados con el crédito | Conducta y resultados para los clientes |
Reporte a burós de crédito
En los mercados con burós de información crediticia, los prestamistas a menudo están obligados o se les anima a reportar el desempeño de los préstamos. El reporte tiene dos caras. El reporte negativo disuade el impago, pero puede dejar a los prestatarios fuera del crédito por montos muy pequeños, y algunos reguladores han introducido umbrales y reglas para registrar préstamos digitales pequeños. El reporte positivo, que comparte los pagos puntuales, ayuda a los buenos prestatarios a construir un historial que les abre préstamos mayores en otros lugares. Sea cual sea su práctica, infórmela con claridad al momento del préstamo y asegúrese de que sus datos sean exactos: un registro erróneo es un daño grave y una infracción regulatoria.
Fraude en el crédito en billetera
El crédito atrae sus propios patrones de fraude:
- Fraude del propio prestatario: prestatarios que construyen un historial limpio para llegar a un límite más alto y luego incumplen a propósito. Contrarréstelo con aumentos graduales de límite y vigilancia de cambios bruscos de comportamiento.
- Identidades prestadas: cuentas abiertas con documentos de otras personas para obtener préstamos. Contrarréstelo con controles de KYC, vinculación entre dispositivo e identidad y límites para cuentas nuevas.
- Acumulación de préstamos: pedir prestado a muchos prestamistas a la vez. Contrarréstelo con consultas a burós donde existan y reglas de capacidad de pago.
- Manipulación de saldos: hacer circular dinero entre cuentas para inflar los ingresos antes de solicitar. Contrarréstelo puntuando fuentes de ingreso independientes, no el volumen bruto.
Errores comunes en el crédito en billetera
- Aumentar los límites demasiado rápido. Las pérdidas de unos pocos impagos grandes pueden borrar el margen de miles de préstamos pequeños.
- Fijar precios sin transparencia. Comisiones que parecen pequeñas por préstamo pueden ser muy caras al anualizarse. Muestre claramente el costo total.
- Cobranza agresiva. El acoso y el escarnio público han provocado acciones regulatorias contra prestamistas digitales en varios mercados.
- Modelos que nunca se revisan. El comportamiento de los clientes cambia; las reglas de scoring deben supervisarse y ajustarse.
Términos clave del crédito en billetera
| Término | Significado |
|---|---|
| Límite | El monto máximo que un cliente puede pedir prestado en un momento dado, fijado por el modelo de scoring y la política. |
| Comisión de facilitación | Un cargo único por un préstamo, común en el crédito de corto plazo en billetera en lugar de intereses o junto con ellos. |
| Costo total del crédito | Todo lo que el prestatario paga por encima del capital, expresado como monto e idealmente como tasa anual. |
| Días de atraso (DPD) | Cuántos días lleva atrasado un pago; los prestamistas siguen tramos como 1–30, 31–60 y 61–90 días. |
| Préstamo improductivo | Un préstamo con atraso grave, normalmente de 90 días o más, que se trata como deteriorado. |
| Tasa de rodamiento | La proporción de préstamos que pasa de un tramo de atraso al siguiente, una señal temprana de tensión en la cartera. |
| Análisis por cosechas | Seguir el pago de los préstamos agrupados por el mes en que se otorgaron, para comparar cohortes de forma justa. |
| Descuento automático | Recuperar un monto adeudado directamente de la billetera del prestatario cuando llegan fondos, si las condiciones lo permiten. |
| Evaluación de capacidad de pago | Una prueba de que el prestatario puede pagar sin apuros, según sus ingresos y obligaciones existentes. |
| Buró de información crediticia | Un organismo autorizado que recopila y comparte entre prestamistas los historiales de pago de los prestatarios. |
Preguntas frecuentes
¿Puede un operador de dinero móvil prestar los saldos de las billeteras de sus clientes?
No. El dinero electrónico de los clientes se mantiene en fideicomiso. Los préstamos los financia un banco, un prestamista autorizado o el capital propio del operador bajo la licencia adecuada.
¿Cómo se fija un límite de crédito sin historial crediticio?
Con los datos de transacciones de la billetera: regularidad de ingresos, saldos, pagos de facturas, ahorro y préstamos anteriores, combinados con reglas de capacidad de pago.
¿Qué es un sobregiro en billetera?
Una facilidad que permite que un pago se complete cuando el saldo no alcanza, y la diferencia se paga automáticamente con los próximos fondos que entren.
¿El crédito digital está regulado?
Cada vez más, sí. Varios reguladores africanos ya otorgan licencias a los prestamistas digitales y fijan reglas sobre divulgación, uso de datos y cobranza.
PesaBridge le permite lanzar microcréditos instantáneos, préstamos en cuotas y el sobregiro BridgeBoost desde la misma billetera, con desembolso directo a la billetera del cliente, calendarios de pago que liquidan primero la cuota más antigua, marcado diario de atrasos y tramos de cartera en riesgo, todo en el mismo libro mayor de partida doble que cualquier otro movimiento. Vea préstamos y sobregiro o hable con nuestro equipo.