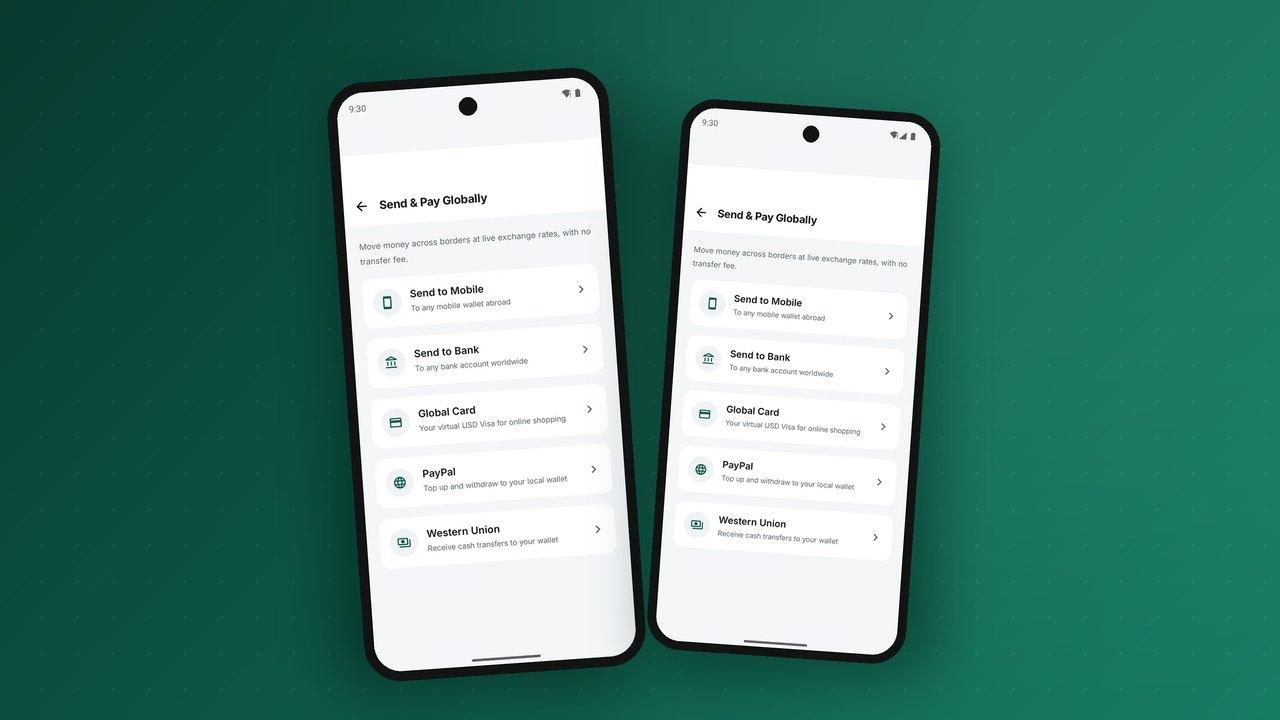
África comercia en más de cuarenta monedas. Un comerciante de un país compra mercancía a un vecino, un estudiante en el extranjero recibe apoyo de casa, una empresa paga a su personal en tres mercados y una familia recibe dólares de un pariente que vive fuera. Una billetera que solo guarda una moneda obliga a cada una de estas personas a salir de ella, convertir en otro lugar y volver. Una billetera multidivisa las mantiene dentro y convierte el cambio de divisas en un producto en lugar de una fuga.
Esta guía cubre lo que necesita una billetera multidivisa: el modelo de cuentas, el precio del cambio, la liquidación, el cumplimiento y la experiencia del cliente.
Qué significa «multidivisa» en la práctica
Hay tres niveles, y conviene tener claro cuál está construyendo:
- Enviar al extranjero, recibir en local. La billetera solo guarda la moneda local; la conversión ocurre durante una transferencia transfronteriza. Es el modelo clásico de las remesas.
- Guardar una segunda moneda. El cliente puede mantener un saldo en, por ejemplo, dólares estadounidenses o euros junto a la moneda local, y convertir entre ellas.
- Multidivisa completa. Varios saldos, conversión en cualquier momento y pagos en cualquier moneda guardada, a menudo para empresas que comercian a través de fronteras.
El modelo de cuentas: una moneda por cuenta
La regla de oro es que cada cuenta del libro mayor guarda exactamente una moneda, y cada transacción debe cuadrar a cero en cada moneda que toca. Una conversión es, por tanto, dos tramos equilibrados unidos por una cuenta de cambio:
- Se debita la billetera del cliente en moneda local y se acredita la posición del operador en moneda local.
- Se debita la posición del operador en dólares y se acredita la billetera del cliente en dólares.
- El diferencial, si lo hay, se registra en una cuenta de ingresos por cambio.
Las cuentas de cambio muestran entonces, en todo momento, cuánto está largo o corto el operador en cada moneda, que es exactamente lo que necesita la tesorería. Mezclar monedas en una cuenta, o convertir sin registrar los dos tramos, es la manera en que las billeteras multidivisa pierden dinero sin darse cuenta. Nuestro artículo sobre los libros mayores de partida doble explica el principio.
Precios de cambio que los clientes entiendan
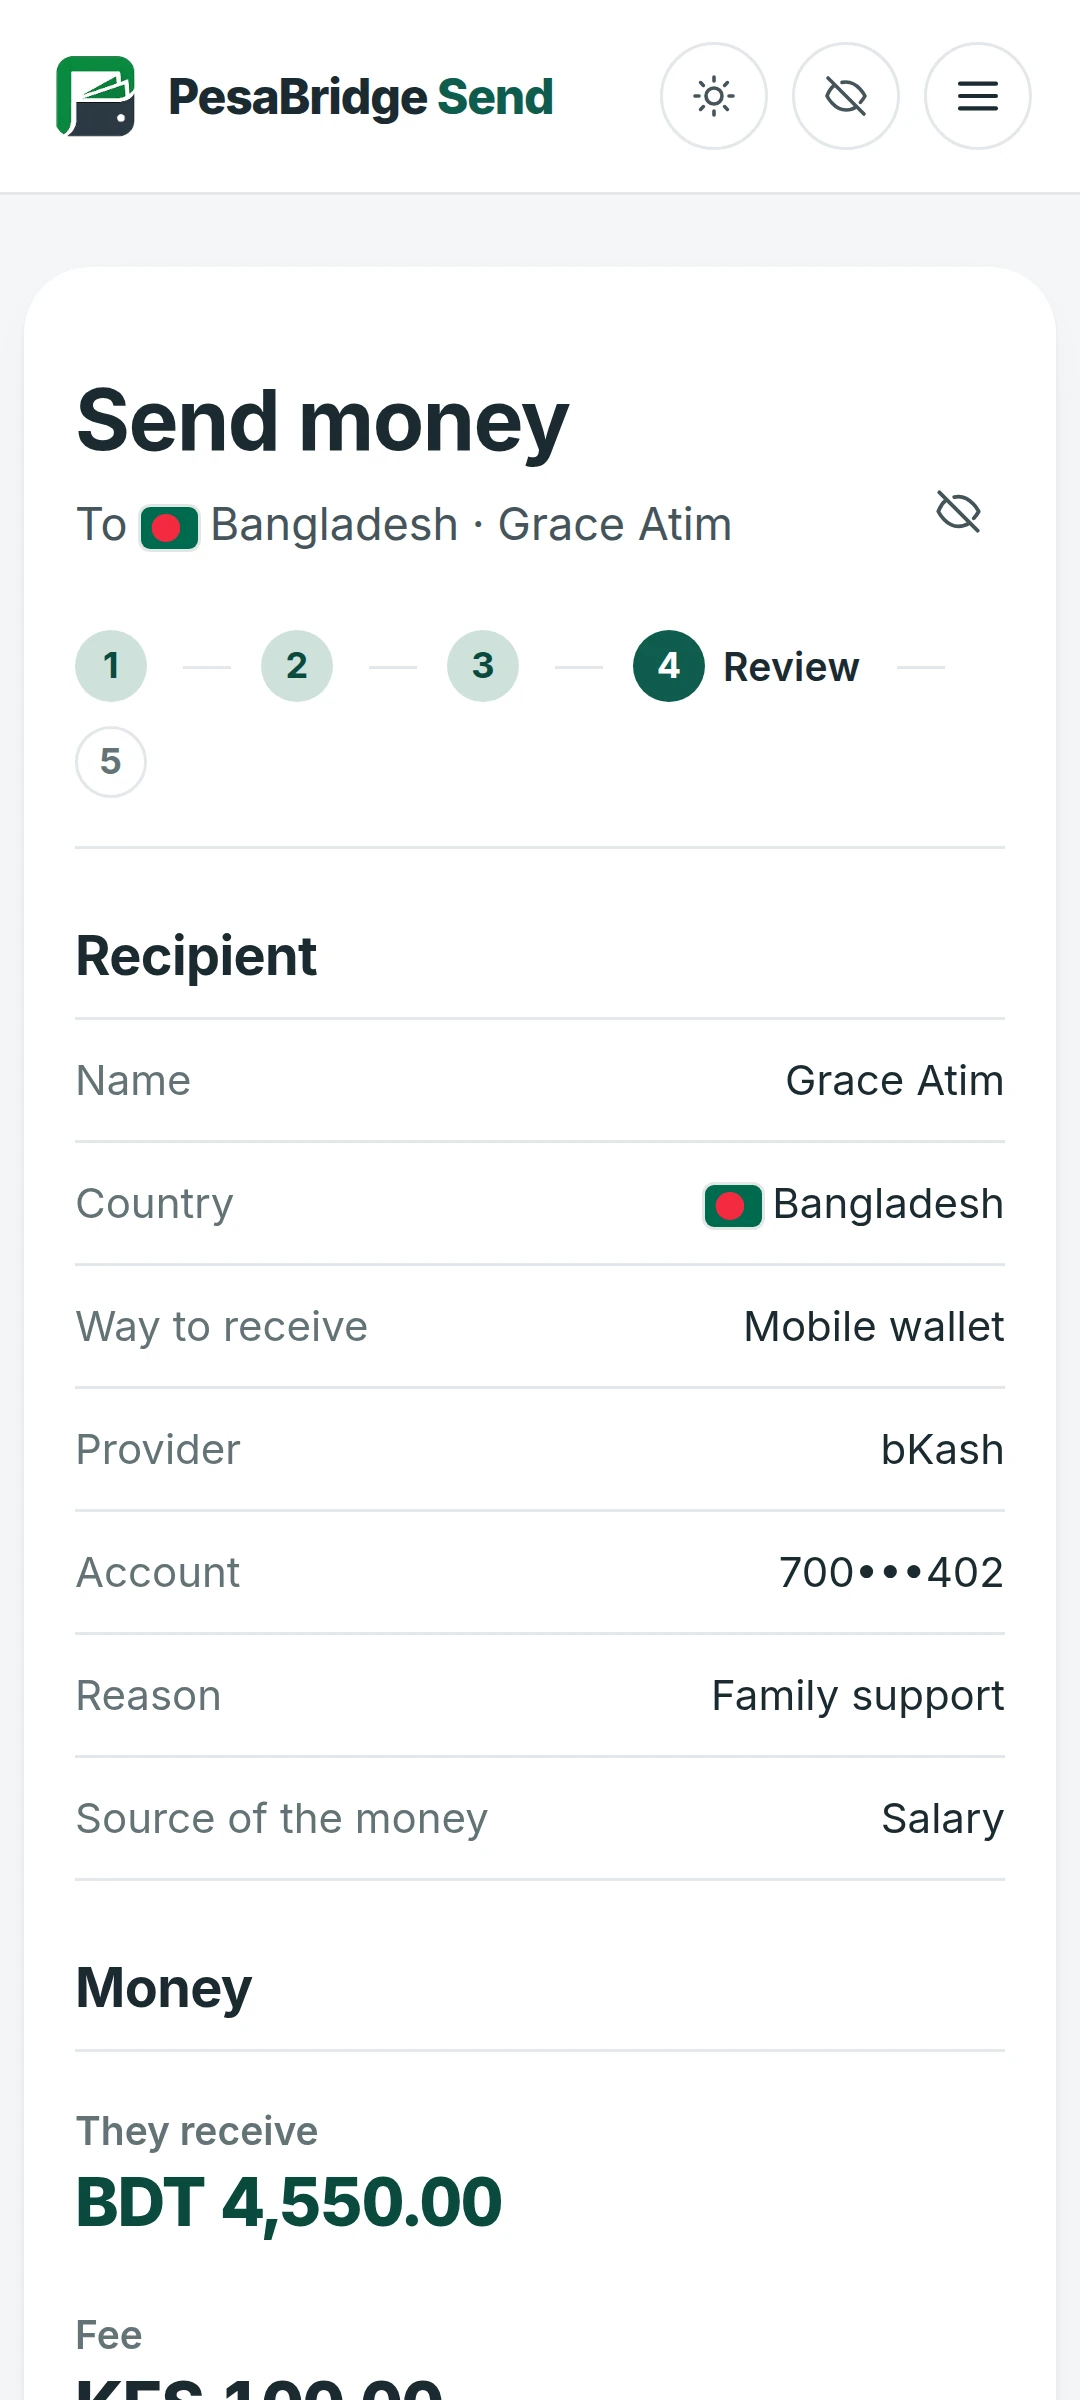
Los clientes perdonan una comisión que pueden ver y se molestan por una que descubren. La buena práctica es mostrar el tipo de cambio, la comisión y el importe que recibe el destinatario antes del PIN, y garantizar esa cotización durante un tiempo breve. Entre bastidores, el operador obtiene el tipo de bancos o proveedores de liquidez, añade un diferencial y lo actualiza según un calendario o con los movimientos del mercado. Los límites por cliente y por día protegen frente a quien intente aprovechar un tipo desactualizado.
Liquidación y liquidez
Cada moneda que guarda una billetera debe estar respaldada por dinero real en algún lugar. Eso suele significar una cuenta fiduciaria o de liquidación por moneda, en bancos de los países correspondientes o en un corresponsal. El problema más difícil es la liquidez: si los clientes convierten mucho en una dirección, el operador debe mover dinero entre cuentas, a menudo a través de bancos con horarios de corte y comisiones. Las herramientas de tesorería que muestran las posiciones por moneda, prevén las necesidades y registran cada reequilibrio como asientos en el libro mayor convierten las conjeturas en rutina.
Cumplimiento a través de fronteras
Los flujos transfronterizos traen normas adicionales: la regulación cambiaria de cada país, límites a la tenencia de moneda extranjera, la notificación de transferencias por encima de ciertos umbrales y un cotejo más estricto de remitentes y destinatarios. Algunos mercados permiten a los residentes tener dinero electrónico en moneda extranjera; otros no. Diseñe límites por moneda y por nivel de KYC, y mantenga la configuración por país para que una sola plataforma pueda respetar varios reglamentos. Consulte las remesas transfronterizas para el lado de las remesas.
Sistemas de pago regionales
Los sistemas regionales están abaratando y acelerando los pagos transfronterizos entre billeteras. Los conmutadores panafricanos y regionales buscan que un pago empiece en una moneda y llegue en otra sin pasar por el dólar. Una billetera multidivisa construida sobre un libro mayor limpio puede conectarse a estos sistemas como nuevas redes, sin cambiar el núcleo.
La experiencia del cliente
- Muestre cada saldo con claridad junto a su código de moneda, y deje que los clientes elijan cuál es el principal.
- Haga de la conversión un flujo en dos pasos: cotización y, después, confirmación con PIN.
- Indique la moneda en cada línea del estado de cuenta y muestre el tipo de cambio usado en las conversiones.
- Permita a los clientes recibir en la moneda que guardan y avíseles antes de una conversión automática.
Preguntas frecuentes
¿Necesitamos una licencia para cada moneda?
Normalmente no para cada moneda, pero la actividad cambiaria puede requerir una autorización específica, y la tenencia de moneda extranjera por residentes puede estar restringida. Consulte las normas del banco central de cada mercado.
¿Cómo evitamos pérdidas por las variaciones del tipo de cambio?
Cotice con una validez corta, actualice los tipos a menudo, fije límites de posición por moneda y reequilibre con regularidad. Las cuentas de cambio del libro mayor muestran su exposición en tiempo real.
¿Pueden las empresas pagar a proveedores en otra moneda desde la billetera?
Sí, si la plataforma admite pagos en las monedas guardadas a través de un banco o de una red regional. Es uno de los usos más potentes de una billetera empresarial multidivisa.
PesaBridge mantiene cada billetera en su propia moneda sobre un único libro mayor de partida doble, con tarifas por moneda y movimientos de tesorería que registran el tipo de cambio en cada conversión entre cuentas. Más información en la página de la plataforma.