PesaBridge
Toutes les analyses
AgentsOct 2026 · 4 min de lecture

L'essentiel de l'application agent : float, commission et sous-agents sur un seul écran

Les agents sont le réseau d'espèces qui fait fonctionner l'argent mobile. L'application agent détermine s'ils servent bien les clients et restent fidèles. Voici les fonctionnalités qui comptent, montrées sur de vrais écrans.

T
The PesaBridge team · Distribution

Un réseau d'argent mobile ne vaut que ce que valent ses agents. Ils transforment les espèces en monnaie électronique et inversement, enregistrent les nouveaux clients, expliquent le service et répondent aux premières questions quand quelque chose ne va pas. La plupart tiennent une petite boutique et font l'activité d'agent en parallèle : chaque minute que l'application agent leur fait perdre est une minute prise sur leur propre commerce. Une bonne application agent rend le travail rapide, montre clairement ce qu'ils gagnent et les aide à gérer leur float avant qu'il ne s'épuise.

1. Float et gains d'un coup d'œil

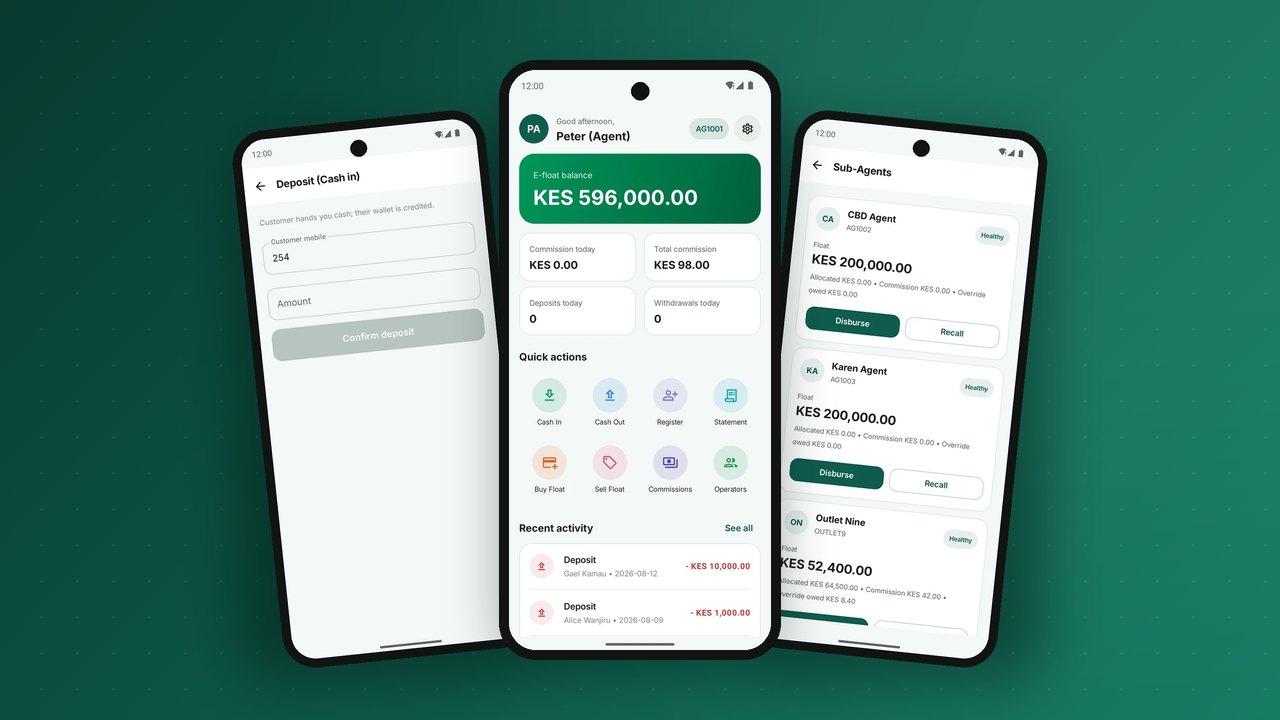
Les deux soucis d'un agent sont « ai-je assez de float ? » et « combien ai-je gagné ? ». L'écran d'accueil doit répondre aux deux : solde de float électronique, espèces attendues dans le tiroir, commission du jour et cumul du mois. Les actions rapides pour le dépôt, le retrait, l'enregistrement et l'achat de float se trouvent en dessous.
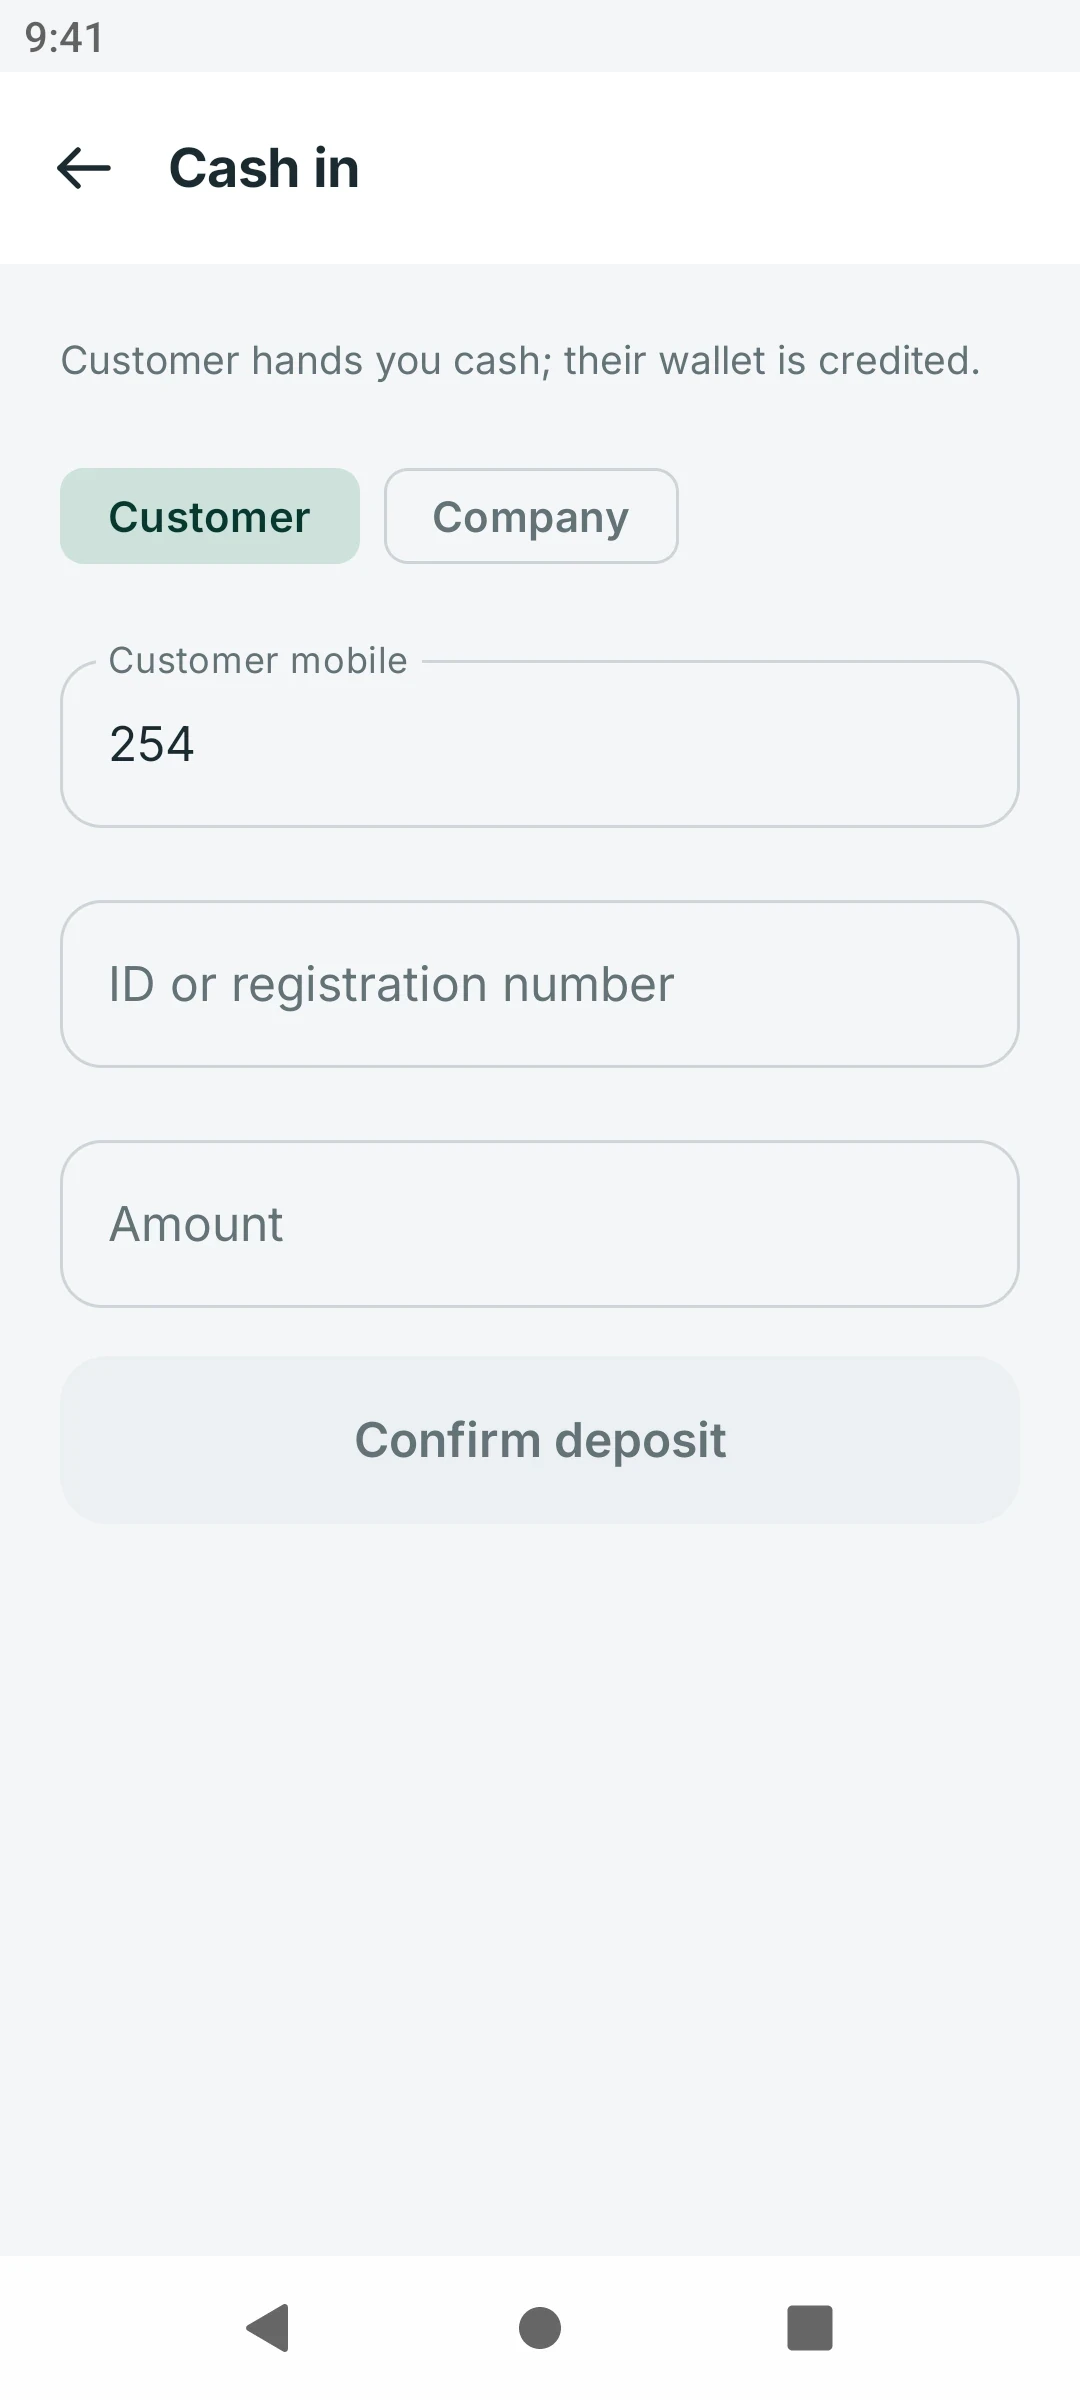
Écran de dépôt d'espèces sur le portefeuille d'un client
Accueil, dépôt et achat de float : le cœur de la journée d'un agent.

2. Des opérations en espèces rapides et sûres

Un dépôt doit prendre quelques secondes : saisir le numéro du client, voir son nom enregistré, saisir le montant, confirmer. Le retrait fonctionne dans l'autre sens, le client approuvant sur son propre téléphone ou par code, de sorte que l'agent ne manipule jamais le code PIN du client. Chaque opération imprime ou envoie un reçu et met à jour immédiatement le float et les espèces attendues.

3. Gérer le float avant qu'il ne s'épuise

Manquer de float, c'est renvoyer des clients. L'application doit avertir l'agent quand son float passe sous son besoin quotidien habituel, lui permettre d'acheter du float auprès de la banque ou de son super-agent en quelques gestes, et lui indiquer où rééquilibrer ses espèces. Notre guide sur le float et la liquidité des agents traite du côté réseau.

4. Une commission en laquelle l'agent a confiance

Les agents restent dans les réseaux qui paient clairement et à temps. Chaque opération doit afficher la commission gagnée, le relevé doit détailler la commission par type, et les dates de versement doivent être visibles. Quand les règles changent, l'application doit expliquer les nouveaux taux avant leur entrée en vigueur.

5. Super-agents et sous-agents

Les grands réseaux fonctionnent par niveaux : un super-agent ou agrégateur recrute et accompagne de nombreux points de service, leur distribue du float et perçoit une commission sur leur activité. L'application doit donner aux super-agents une vue de leur réseau (float, activité et santé de chaque point), leur permettre de distribuer ou de rappeler du float, et afficher séparément les commissions perçues sur le réseau.

Outils du super-agent : float du réseau, santé des sous-agents et commissions perçues sur le réseau.

6. Recruter et enregistrer

Les agents sont en première ligne de la croissance. Enregistrer un client, saisir sa pièce d'identité et sa photo, et lui attribuer le bon niveau KYC doit se faire dans l'application, avec des contrôles contre les pièces d'identité en double. Les super-agents doivent pouvoir recruter de nouveaux points de service de la même façon, les candidatures étant examinées par l'opérateur avant activation.

Recrutement dans l'application, avec examen par l'opérateur avant activation.

7. Les contrôles dont l'opérateur a besoin

  • Des plafonds par niveau d'agent et par type d'opération.
  • Des règles antifraude contre les opérations fractionnées, les heures inhabituelles et les annulations répétées.
  • Des données de localisation pour cartographier la couverture et repérer les agents qui opèrent loin de leur point de service.
  • Un rapprochement quotidien du float et des commissions avec le grand livre.

Questions fréquentes

Les agents peuvent-ils travailler sur des téléphones basiques ?

Oui. Les fonctions essentielles comme le dépôt, le retrait et la consultation du solde peuvent passer par l'USSD. L'application ajoute les alertes de float, la vue du réseau et des rapports plus riches.

Comment les commissions sont-elles calculées ?

Selon des règles que l'opérateur fixe par type d'opération et par tranche de montant, avec des commissions de réseau facultatives pour les super-agents. Le grand livre enregistre la commission au moment où elle est gagnée, si bien que les relevés correspondent toujours aux versements.

Qu'est-ce qui empêche un agent de surfacturer les clients ?

Les frais s'affichent sur le propre téléphone du client et sur son reçu, il voit donc le tarif officiel. Les retours des clients et les règles antifraude signalent les agents qui ajoutent des frais non officiels.

PesaBridge comprend une application agent avec float, commissions, gestion des super-agents et des sous-agents et recrutement, sur le même grand livre que les clients et les commerçants. Lisez notre article sur les réseaux d'agents ou essayez les applications sur la page Essai.

Questions sur les réseaux d'agents

Que fait un agent dans un réseau de mobile money ?

Un agent est une boutique ou un kiosque qui change l'argent liquide en monnaie électronique et inversement, ouvre des comptes pour les nouveaux clients et touche une commission sur chaque service.

Comment les agents gardent-ils assez de float ?

Les agents détiennent du float électronique et de l'argent liquide. Quand le float baisse, ils se réapprovisionnent auprès d'un super-agent, d'une banque ou de l'opérateur ; le back-office montre le float de chaque agent pour que votre équipe agisse avant la rupture.

Un agent peut-il gérer des sous-agents ?

Oui. Un super-agent recrute des sous-agents, leur transfère du float et suit leurs commissions depuis l'application agent.

Canaux d'accès

Touchez chaque client, quel que soit son mode de paiement.

Une matrice d'accès au portefeuille que vous configurez par catégorie d'utilisateur — client, agent ou marchand — sur chaque canal.

USSD
Appli mobile
Web
Code QR
NFC
SMS
TPV

Comment ça marche

En ligne en quelques semaines, pas en années.

01

Configurez votre marque et votre pays

Définissez votre nom, logo, couleurs, devise, langue et niveaux de KYC dans l'administration — les applis se personnalisent instantanément.

02

Connectez vos rails

Reliez banques, mobile money, cartes, facturiers, fisc et opérateurs télécoms via des adaptateurs — uniquement ce dont votre marché a besoin.

03

Lancez sur appli, USSD et web

Publiez vos propres applis sur les deux stores, un code court USSD et des portails web — le tout depuis une seule plateforme.

Pourquoi PesaBridge

Pourquoi les opérateurs nous choisissent.

Le mobile money est facile à démontrer et difficile à exploiter. PesaBridge est conçu pour ce qui compte vraiment une fois que l'argent réel circule.

Un grand livre digne de confiance

La valeur stockée repose sur un véritable grand livre en partie double. Chaque transaction inscrit des débits et crédits équilibrés, elle est idempotente si bien que les réessais ne débitent jamais deux fois, et elle est réversible via un seul moteur. Les comptes se soldent à zéro — l'assurance dont un régulateur comme un directeur financier ont besoin.

Touchez chaque client

Smartphone, téléphone basique ou espèces — personne n'est laissé de côté. Des applis natives pour ceux qui ont de la data, l'USSD pour les paiements du quotidien pour ceux qui n'en ont pas, et un réseau d'agents pour le dépôt et le retrait d'espèces. Un seul grand livre derrière les trois.

Votre marque, de bout en bout

Applis, code court USSD et portails web portent tous votre nom, vos couleurs et votre devise — tirés d'une seule configuration que les applis lisent en direct. Vous exploitez votre propre déploiement ; aucun locataire partagé, aucun super-administrateur partagé.

Conformité intégrée

Niveaux de KYC configurables, plafonds par transaction et journaliers, filtrage LBC et règles de vélocité, piste d'audit complète et rapports prêts pour le régulateur — pour que la mise en ligne ne signifie pas ajouter la conformité après coup.

Ouvert par conception

Une API OAuth2, un bac à sable, l'invitation à payer et des webhooks signés vous permettent de balayer, régler et rapprocher vers votre système central. Les rails — banques, mobile money, cartes — sont des adaptateurs enfichables, vous connectez donc ce dont votre marché a besoin sans toucher au socle.

En ligne en semaines, pas en années

Configurez votre marque et votre pays, câblez vos rails et publiez vos applis, code USSD et portails depuis une seule plateforme. La plomberie complexe du grand livre équilibré existe déjà — vous consacrez votre temps à la commercialisation.

Portefeuilles à valeur stockée Réseau d'agents Paiements marchands USSD API développeur Invitation à payer Niveaux de KYC Annulations Distribution de float Règlement Webhooks signés Marque blanche Portefeuilles à valeur stockée Réseau d'agents Paiements marchands USSD API développeur Invitation à payer Niveaux de KYC Annulations Distribution de float Règlement Webhooks signés Marque blanche

Prêt à lancer votre portefeuille ?

Réservez une démo et nous mettrons en place votre marque, votre pays et vos rails — et vous guiderons à travers les applis, l'administration et l'API.

Vous préférez parler ? Appelez le +254 746 883809