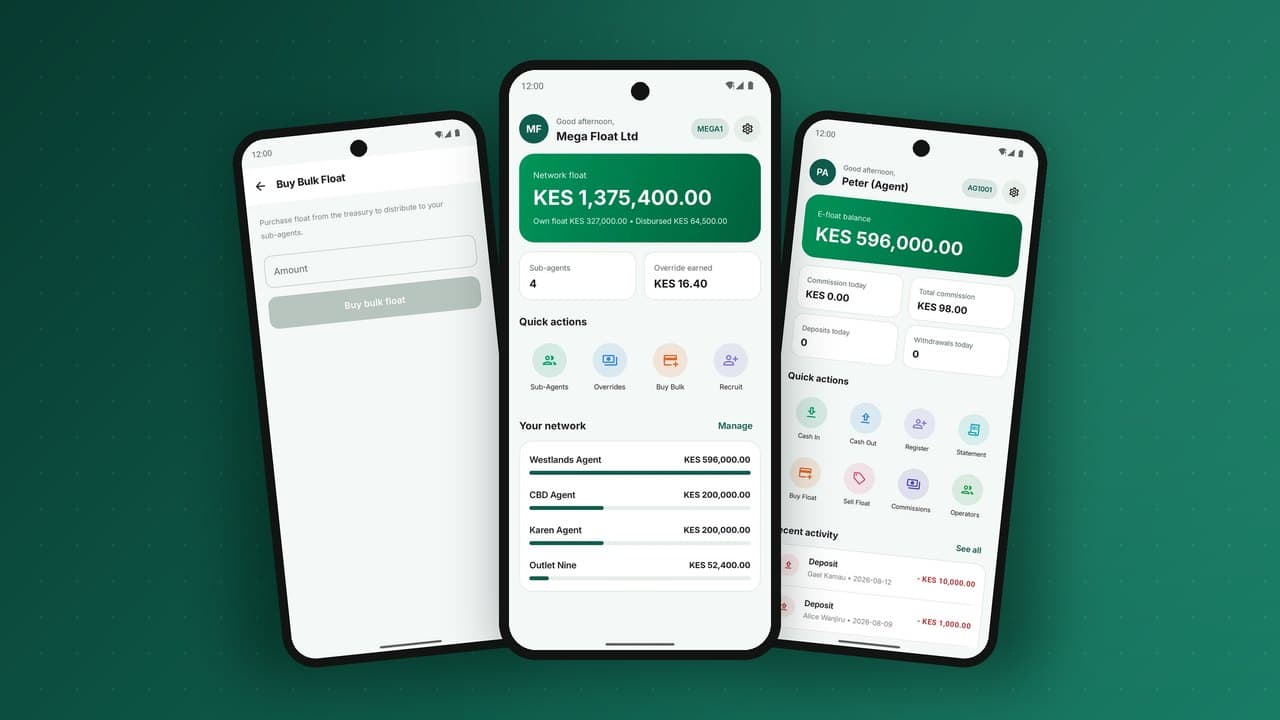
Demandez à n'importe quel opérateur ce qui tue un réseau de mobile money et vous entendrez la même réponse : un client entre chez un agent pour retirer de l'argent et s'entend dire « pas d'espèces aujourd'hui ». Ce client essaie rarement une deuxième fois. La gestion du float et de la liquidité, c'est-à-dire faire en sorte que chaque agent puisse servir aussi bien les dépôts que les retraits, est la discipline la moins glamour et la plus décisive du mobile money. Ce guide explique pourquoi la liquidité casse, comment la mesurer, les modèles de rééquilibrage qui fonctionnent, et comment la technologie transforme une lutte quotidienne contre l'incendie en routine.
La liquidité en une image
Un agent détient deux réserves de valeur : les espèces et le float électronique. Un dépôt transforme les espèces du client en espèces de l'agent, et le float de l'agent en monnaie électronique du client. Un retrait fait l'inverse. La valeur totale de l'agent reste la même, mais la répartition change à chaque transaction.
Un agent est liquide lorsqu'il détient assez d'espèces pour payer les retraits que les clients demanderont et assez de float pour accepter les dépôts qu'ils apporteront, jusqu'à la prochaine occasion de rééquilibrer. La liquidité casse dans deux sens :
- Pénurie d'espèces : l'agent n'a plus d'espèces. Fréquent dans les zones rurales et les bourgs qui reçoivent de l'argent des villes, ainsi que les jours de paie et en fin de mois.
- Pénurie de float : l'agent n'a plus de monnaie électronique. Fréquent dans les villes d'où l'on envoie de l'argent au village, et autour des récoltes quand les agriculteurs sont payés en espèces.
Pourquoi la liquidité casse : des schémas prévisibles
Les problèmes de liquidité sont rarement le fruit du hasard. Ils suivent les flux d'argent dans l'économie, et ces schémas sont assez prévisibles pour être anticipés :
| Schéma | Effet sur les agents |
|---|---|
| Transferts de la ville vers la campagne | Agents urbains à court de float, agents ruraux à court d'espèces |
| Salaires de fin de mois versés sur les portefeuilles | Retraits massifs partout pendant quelques jours |
| Récoltes et paiements des cultures | Pics de retraits en zone rurale, puis dépôts quand les agriculteurs épargnent |
| Périodes de frais de scolarité | Pics de dépôts quand les parents alimentent leurs portefeuilles pour payer l'école |
| Fêtes et jours fériés | Pics de retraits, surtout dans les villes d'origine |
| Jours de marché | Pics locaux dans les deux sens chez certains agents |
| Versements groupés de l'État ou d'ONG | Retraits concentrés dans certaines zones à des dates connues |
La leçon opérationnelle : la gestion de la liquidité est surtout de la prévision. Les mêmes agents manquent aux mêmes moments pour les mêmes raisons, et un réseau qui anticipe ces moments paraît fiable à ses clients.
Mesurer la liquidité
On ne gère pas ce qu'on ne voit pas. Les indicateurs qui comptent :
- Jours de float : float actuel divisé par la valeur moyenne des dépôts quotidiens. En dessous d'un jour, l'agent risque d'en manquer avant demain.
- Jours d'espèces : espèces estimées en caisse divisées par la valeur moyenne des retraits quotidiens. La plateforme ne voit pas le tiroir-caisse, mais elle peut estimer les espèces à partir de la position d'ouverture de l'agent et des transactions depuis.
- Fréquence de rééquilibrage : à quelle fréquence un agent achète du float ou dépose des espèces. De petits rééquilibrages fréquents signifient généralement que l'agent manque de capital.
- Transactions échouées ou abandonnées : retraits commencés et non terminés, ou clients qui ont essayé deux agents de suite. Ce sont les empreintes d'une rupture de liquidité.
- Réclamations marquées « pas d'espèces » ou « pas de float » issues du support et des visites mystères.
Un bon back-office transforme ces données en carte en temps réel : quels agents sont à risque maintenant, lesquels le seront demain, et quels super-agents ou quelles zones manquent régulièrement.
Les modèles de rééquilibrage
Un agent se rééquilibre en convertissant des espèces en float (quand le float est bas) ou du float en espèces (quand les espèces sont basses). Il existe plusieurs façons de le faire, et la plupart des réseaux sains les combinent.
1. Rééquilibrage par la banque
L'agent dépose des espèces à la banque et reçoit du float sur son portefeuille d'agent, ou retire des espèces à la banque contre du float. Cela fonctionne bien quand la banque est proche et rapide, et mal quand l'agence la plus proche est à un trajet de bus. Intégrer la banque pour qu'un dépôt crédite automatiquement le float, au lieu d'une réclamation manuelle, supprime des heures d'attente.
2. Rééquilibrage par le super-agent
Le super-agent joue le rôle de banque des agents. Les agents remontent leur excédent de float au super-agent contre des espèces, ou envoient des espèces (en personne ou via un coursier) contre du float. Les super-agents équipés de véhicules et de coursiers peuvent servir des dizaines de points dans une zone et perçoivent une commission de supervision pour cela. La plateforme a besoin d'un transfert de float entre comptes parents et enfants qui soit instantané, traçable et plafonné.
3. Rééquilibrage d'agent à agent
Des agents voisins aux déséquilibres opposés font un échange : l'un a des espèces et a besoin de float, l'autre a du float et a besoin d'espèces. C'est efficace mais informel et porteur de risque de fraude, donc beaucoup de réseaux ne l'autorisent qu'au sein de l'arbre d'un super-agent ou entre paires approuvées.
4. Transport de fonds
Les grands agents, supermarchés et stations-service utilisent des services de transport de fonds blindés. C'est coûteux, mais indispensable pour les points à fort volume et pour déplacer de grosses sommes en sécurité.
5. Recyclage des espèces par les commerçants
Les boutiques qui acceptent les paiements par portefeuille accumulent du float, pas des espèces ; les agents qui servent les retraits ont besoin d'espèces. Encourager les commerçants à devenir aussi agents, ou à vendre leur float aux agents locaux, recycle la liquidité au sein de la communauté au lieu de la faire transiter par les banques.
Un exemple chiffré : une semaine chez un agent de village
Les chiffres sont illustratifs. Un agent de village commence le lundi avec 150 000 en espèces et 150 000 en float. Des proches en ville envoient de l'argent au village, donc la plupart des clients viennent retirer :
| Jour | Dépôts | Retraits | Espèces à la fermeture | Float à la fermeture | Ce qui s'est passé |
|---|---|---|---|---|---|
| Lun | 20 000 | 60 000 | 110 000 | 190 000 | Journée normale |
| Mar | 15 000 | 55 000 | 70 000 | 230 000 | Les espèces baissent |
| Mer | 25 000 | 65 000 | 30 000 | 270 000 | Trois clients refusés dans l'après-midi |
| Jeu | 10 000 | 40 000 | 100 000 | 200 000 | Plus d'espèces à midi ; un coursier du super-agent a ensuite échangé 100 000 de float contre des espèces |
| Ven (jour de marché) | 35 000 | 95 000 | 40 000 | 260 000 | Journée la plus chargée de la semaine ; espèces de nouveau basses le soir |
Trois leçons sautent aux yeux. D'abord, la valeur totale de l'agent a à peine changé (hors commission), mais la répartition a fortement basculé vers le float. Ensuite, la pénurie du mercredi était entièrement prévisible dès le lundi et le mardi. Enfin, une seule visite de rééquilibrage le jeudi l'a résolue, mais avec un jour de retard, et le jour de marché du vendredi videra de nouveau la caisse. Avec une simple projection, le super-agent serait passé le mardi et aurait prévu une deuxième visite avant le marché du vendredi.
Les chiffres de fermeture incluent le rééquilibrage du jeudi : 100 000 de float sont remontés au super-agent, et 100 000 d'espèces sont entrés dans la caisse.
L'économie des super-agents
Les super-agents ne valent que ce que valent leurs incitations. Ils supportent des coûts réels : capital immobilisé en float et en espèces, véhicules et carburant, salaires des coursiers, sécurité et risque de transporter des espèces. Leurs revenus proviennent généralement :
- de la commission de supervision sur les transactions de leurs points ;
- de frais ou d'incitations au rééquilibrage versés par le fournisseur ;
- de marges sur le float vendu aux points, lorsque c'est autorisé ;
- de leurs propres transactions d'agent dans leurs points phares.
Si la commission de supervision est versée quelle que soit la performance de liquidité, un super-agent a peu de raisons de visiter les points éloignés. Liez une partie de cette commission à la santé de liquidité de ses points, mesurée par les transactions échouées et les jours de float, et les points faibles du réseau recevront de l'attention.
Les erreurs de liquidité courantes
- Recruter des agents sans fonds de roulement. Un agent avec 20 000 en espèces ne peut pas servir un village le jour où arrivent les transferts.
- Mesurer les enregistrements, pas la liquidité. Le nombre d'agents augmente pendant que des clients sont refusés.
- Rééquilibrer à l'instinct. Visiter les points les plus proches plutôt que ceux qui sont à risque.
- Ignorer le calendrier. Jours de paie, fêtes et dates de versement provoquent les mêmes pénuries chaque mois.
- Un achat de float lent. Si acheter du float demande des heures d'approbation manuelle, les agents cessent d'accepter les dépôts entre-temps.
- Ne mesurer que le float électronique. Un agent avec beaucoup de float mais sans espèces ne peut pas servir les clients qui retirent. Suivez les deux côtés.
- Un seuil unique pour tous. Un agent de bourg très fréquenté et un agent de village calme ont besoin de niveaux d'alerte très différents.
- Pas de boucle de retour. Les ruptures de liquidité et les transactions refusées ne sont pas enregistrées, donc la demande perdue reste invisible et le problème n'est jamais corrigé.
Concevoir les commissions au service de la liquidité
La commission est le levier que la plupart des opérateurs sous-utilisent pour la liquidité. Exemples de règles de commission qui aident :
- Une commission de dépôt plus élevée dans les zones riches en float, pour encourager les agents à accepter les dépôts là où le float abonde.
- Des incitations au rééquilibrage pour les super-agents, versées par rééquilibrage effectué auprès de points en difficulté.
- Des primes liées au calendrier pour servir les jours de paie, de marché ou de fête, quand la liquidité est la plus tendue.
- Des pénalités ou une commission réduite pour les transactions fractionnées, qui gonflent les commissions sans ajouter de liquidité.
Les règles doivent être paramétrables sans code. Les conditions de liquidité changent selon la saison et la zone, et un moteur tarifaire qui exige une nouvelle version pour modifier une tranche de commission sera toujours trop lent.
Le fonds de roulement : la contrainte cachée
Chaque agent a besoin d'un fonds de roulement : de l'argent immobilisé en espèces et en float. Un agent qui sert 100 retraits de 2 000 par jour a besoin d'au moins 200 000 en espèces en début de journée, plus du float pour les dépôts. Beaucoup de petites boutiques n'ont tout simplement pas ce capital, ce qui plafonne ce qu'elles peuvent servir, quelle que soit la demande.
Les opérateurs et les banques proposent de plus en plus de crédit de float : des prêts de float à court terme, souvent intrajournaliers, à des agents de confiance, remboursés automatiquement à partir des dépôts ou des commissions de l'agent. Bien encadré, avec des plafonds liés à l'historique de l'agent et un remboursement automatique, le crédit de float peut multiplier la capacité d'un réseau sans nouveaux agents. Mal encadré, il devient une créance douteuse. Le grand livre doit traiter le crédit de float comme un véritable compte de prêt, avec son propre solde, ses plafonds et ses écritures de remboursement, et non comme un solde de portefeuille négatif.
Prévoir la liquidité grâce aux données
Comme les schémas de liquidité se répètent, un peu de données va très loin :
- Établir une base pour chaque agent : dépôts et retraits moyens par jour de la semaine et par heure.
- Superposer les événements connus : jours de paie, dates de versements publics, fêtes, jours de marché.
- Projeter les positions de float et d'espèces sur les 24 à 72 prochaines heures.
- Alerter les agents et leurs super-agents quand le float ou les espèces projetés passent sous un seuil, assez tôt pour agir.
- Revoir chaque semaine quels agents ont été en rupture malgré les alertes, et pourquoi.
Pas besoin d'apprentissage automatique pour commencer. Une moyenne par jour de la semaine et un calendrier des événements connus repèrent la plupart des ruptures prévisibles. L'essentiel est que l'alerte atteigne la personne qui peut agir, l'agent ou son super-agent, sur son téléphone.
Versements et liquidité : les planifier ensemble
Quand un État, une ONG ou un grand employeur paie des milliers de portefeuilles le même jour dans la même zone, les agents locaux font face à une vague de retraits. Coordonnez les versements avec la planification de la liquidité :
- partagez à l'avance les calendriers de versement avec les super-agents des zones concernées ;
- pré-positionnez des espèces chez les agents, via le transport de fonds ou les coursiers des super-agents ;
- étalez les paiements sur plusieurs jours quand c'est possible ;
- encouragez les bénéficiaires à dépenser numériquement chez les commerçants plutôt qu'à retirer immédiatement.
Plus d'informations sur les gros paiements dans les paiements groupés vers les portefeuilles.
Ce que la plateforme doit fournir
La gestion de la liquidité est un processus humain, mais elle dépend d'outils. Au minimum, la plateforme doit offrir :
- le solde de float en direct pour chaque agent, visible par l'agent, son super-agent et les opérations ;
- l'achat de float instantané et le transfert de float entre agents et super-agents, avec plafonds et piste d'audit ;
- l'intégration bancaire pour que les dépôts créditent automatiquement le float ;
- des alertes de float bas et de pénurie projetée par SMS ou notification ;
- une vue du réseau par zone et par super-agent, qui met en évidence les points à risque ;
- des règles de commission et d'incitation paramétrables ;
- des comptes de crédit de float avec remboursement automatique, si vous en proposez ;
- des rapports qui rapprochent chaque jour le float des agents, celui des super-agents et le compte de cantonnement.
En dessous, tout cela doit s'enregistrer dans un grand livre en partie double. Les mouvements de float sont des mouvements d'argent ; ils exigent la même intégrité et la même piste d'audit que les transferts des clients.
Une routine hebdomadaire de liquidité
- Lundi : passer en revue les ruptures de liquidité de la semaine précédente par zone et par super-agent ; convenir des actions.
- Avant chaque événement connu : informer les super-agents concernés, pré-positionner espèces et float.
- Chaque jour : traiter les alertes de pénurie ; vérifier que les demandes de rééquilibrage ont été honorées.
- Chaque semaine : ajuster les incitations de commission pour les zones à problèmes chroniques.
- Chaque mois : recruter des agents là où la couverture ou la liquidité est durablement faible ; retirer les inactifs.
La liquidité en temps de crise
Inondations, élections, pénuries de carburant, pannes de réseau et urgences sanitaires perturbent tous les schémas habituels. Les clients qui dépendent du mobile money en ont le plus besoin précisément à ces moments-là. Anticipez :
- Avant les perturbations prévisibles, comme les élections ou les grandes fêtes, pré-positionnez espèces et float chez les super-agents et revoyez les plafonds de crédit de float des agents de confiance.
- Pendant les pannes de réseau, informez les agents des services touchés et du moment où ils sont rétablis, pour qu'ils ne versent pas d'espèces contre des transactions non abouties.
- Quand le transport de fonds est perturbé, appuyez-vous davantage sur le rééquilibrage d'agent à agent au sein des arbres de super-agents et sur les commerçants qui détiennent des espèces.
- Pendant les réponses humanitaires, coordonnez-vous avec les organismes qui paient les bénéficiaires pour que les agents des zones touchées aient assez d'espèces les jours de distribution.
- Après l'événement, analysez quelles zones ont été à sec et pourquoi, et ajustez le plan du réseau.
La résilience est aussi une attente réglementaire. Les banques centrales demandent de plus en plus comment les fournisseurs maintiendront les services de paiement critiques pendant les perturbations, et la liquidité au niveau des agents fait partie de la réponse.
À retenir
- Le float est le stock d'une activité d'agent : float électronique et espèces doivent être disponibles pour servir les clients.
- Utilisez des seuils par agent fondés sur l'historique et le calendrier, pas un niveau unique pour tous.
- Rendez le rééquilibrage rapide via les super-agents, les banques et les transferts d'agent à agent.
- Enregistrez les transactions refusées, pour voir la demande que vous perdez.
Questions fréquentes
Qu'est-ce que le float d'un agent ?
Le solde de monnaie électronique qu'un agent détient sur son portefeuille d'agent pour accepter les dépôts des clients. Quand un client dépose des espèces, le float de l'agent est transféré au client.
Combien de float un agent doit-il détenir ?
De quoi couvrir les dépôts attendus jusqu'à la prochaine occasion de rééquilibrer, généralement au moins une journée complète de dépôts, avec un supplément avant les jours de pointe connus.
Qui fournit le float aux agents ?
Les agents achètent du float au fournisseur (souvent par dépôt bancaire) ou à leur super-agent. Certains opérateurs et banques prêtent aussi du float aux agents de confiance.
Pourquoi les agents manquent-ils plus souvent d'espèces que de float ?
Cela dépend de la zone. Là où l'argent arrive d'ailleurs, les retraits dominent et les espèces s'épuisent. Là où les gens envoient de l'argent ailleurs, les dépôts dominent et le float s'épuise.
PesaBridge donne à chaque agent son float et sa commission en direct dans l'application, une distribution du float des super-agents vers les agents rapprochée au centime près, une commission de supervision pour les super-agents, et un back-office où votre équipe d'exploitation voit chaque agent, le tout sur un grand livre en partie double. Découvrez la plateforme agents ou parlez à notre équipe.