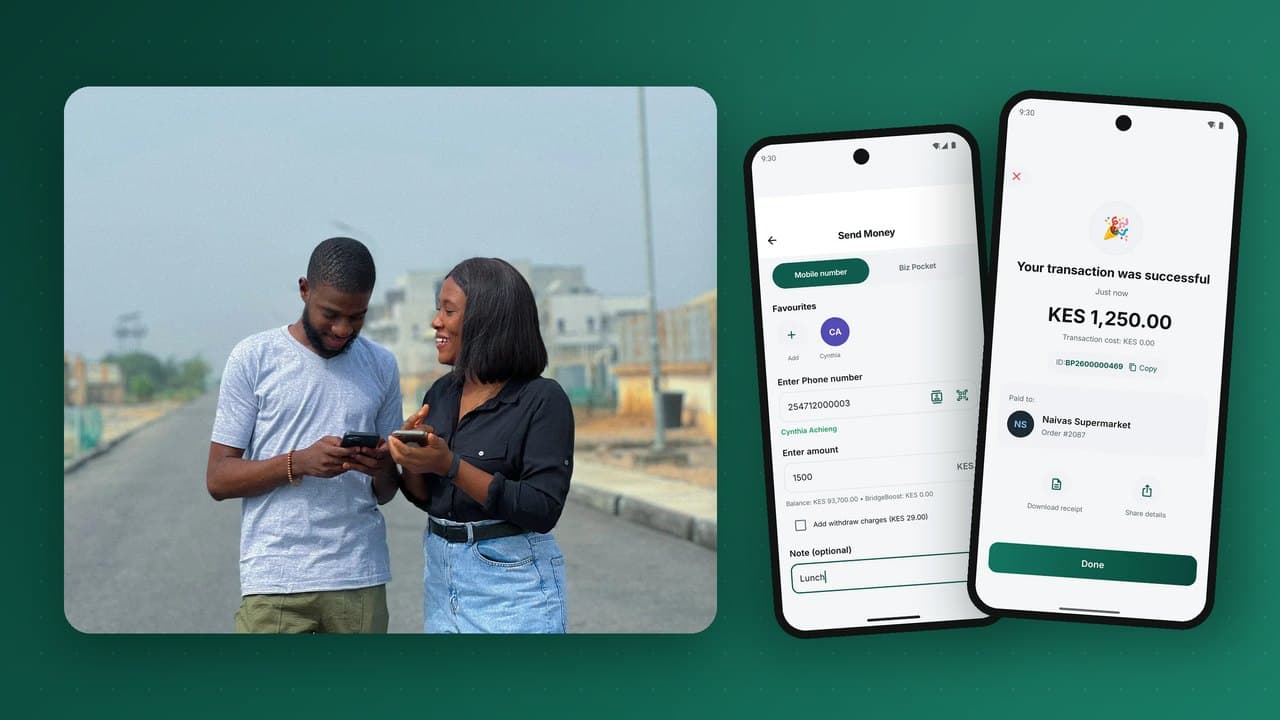
L'argent mobile permet de conserver, d'envoyer et de recevoir de l'argent en utilisant un numéro de téléphone comme compte, sans compte bancaire ni smartphone. Né en Afrique de l'Est, il fait aujourd'hui circuler bien plus de mille milliards de dollars par an dans les marchés émergents, et il est discrètement devenu la technologie d'inclusion financière la plus réussie jamais déployée. Ce guide explique ce qu'est l'argent mobile, comment il fonctionne réellement, qui l'exploite, comment il gagne de l'argent et ce qu'il faut pour en lancer un en 2026.
L'argent mobile en un paragraphe
Un compte d'argent mobile est un portefeuille électronique lié à un numéro de téléphone. Le solde est de la monnaie électronique : une créance numérique sur de l'argent réel que le fournisseur détient en fiducie dans une ou plusieurs banques. Les clients convertissent des espèces en monnaie électronique chez un agent (une boutique, un kiosque ou une pharmacie), puis utilisent ce solde pour envoyer de l'argent à toute personne disposant d'un numéro de téléphone, payer des factures, acheter en magasin, recharger du crédit, épargner et emprunter. Lorsqu'ils ont de nouveau besoin d'espèces, un agent les leur verse. Toute l'expérience fonctionne sur un téléphone basique via USSD, sur une application smartphone, ou les deux.
C'est toute l'idée. Ce qui la rend puissante, c'est que chaque élément supprime un obstacle qui tenait des centaines de millions de personnes à l'écart du système financier formel : pas d'agence où se déplacer, pas de solde minimum, aucune paperasse au-delà d'une pièce d'identité, et un appareil que les gens possèdent déjà.
Bref historique : du crédit téléphonique à un système financier
Avant l'argent mobile, dans de nombreux marchés, les gens utilisaient déjà le crédit téléphonique comme monnaie informelle, en envoyant des recharges à des proches qui les revendaient contre des espèces. L'argent mobile a formalisé ce comportement. Le lancement le plus connu a eu lieu au Kenya en mars 2007, porté par le principal opérateur mobile du pays. Il a commencé comme un simple service « envoyer de l'argent à la maison » pour les travailleurs urbains qui soutenaient leur famille restée au village, et en quelques années, la majorité des adultes kényans l'utilisaient.
Le modèle s'est étendu à l'Afrique de l'Est, de l'Ouest et australe, puis à l'Asie du Sud et du Sud-Est et à l'Amérique latine. Selon les rapports annuels State of the Industry de la GSMA, il existe aujourd'hui plus de 1,7 milliard de comptes d'argent mobile enregistrés dans le monde, dont environ la moitié en Afrique subsaharienne, et la valeur qui y circule chaque année se chiffre en milliers de milliards de dollars. Les données Global Findex de la Banque mondiale racontent la même histoire du côté des clients : en Afrique subsaharienne, un tiers des adultes détenaient un compte d'argent mobile en 2021, et dans plusieurs pays, les comptes d'argent mobile sont plus nombreux que les comptes bancaires.
Les services sont aussi allés bien au-delà des transferts entre particuliers. Aujourd'hui, un seul portefeuille propose généralement le paiement de factures, les paiements marchands, l'épargne, le crédit, l'assurance, les transferts internationaux, le versement des salaires et les paiements vers et depuis l'État.
Comment l'argent mobile fonctionne en coulisses
Vu de l'extérieur, l'argent mobile ressemble à un solde et à un bouton d'envoi. En dessous, c'est un petit système de compensation. Cinq briques font le travail.
1. Le float de monnaie électronique et le compte fiduciaire
Chaque unité de monnaie électronique dans les portefeuilles des clients doit être adossée, à un pour un, à de l'argent réel détenu sur un compte fiduciaire ou de cantonnement réglementé dans une banque. Si les clients détiennent ensemble 100 millions dans leurs portefeuilles, le fournisseur doit détenir 100 millions en fiducie. C'est la règle la plus importante de l'argent mobile : c'est elle qui rend la monnaie électronique sûre, et c'est ce que les régulateurs vérifient en premier. Le fournisseur ne peut ni prêter cet argent ni l'utiliser pour faire tourner l'entreprise.
2. Le grand livre
Le grand livre est l'enregistrement de qui possède quoi. Chaque mouvement, qu'il s'agisse d'un transfert, de frais ou d'un retrait, est enregistré sous forme d'écritures équilibrées : l'argent quitte un compte et arrive sur un autre, et le total ne change jamais. Un grand livre d'argent mobile bien conçu est en partie double : chaque débit a un crédit correspondant et les comptes s'équilibrent toujours à zéro. C'est ainsi que le fournisseur peut prouver à tout moment que le total de tous les portefeuilles est égal à l'argent détenu en fiducie.
3. Le réseau d'agents
Les agents sont la frontière physique du système. Un agent détient deux réserves de valeur : des espèces dans le tiroir et de la monnaie électronique dans un portefeuille d'agent (le « float »). Lorsqu'un client dépose des espèces, l'agent prend les billets et transfère de la monnaie électronique de son float vers le client. Lors d'un retrait, c'est l'inverse. Les agents perçoivent une commission sur chaque transaction. Sans agents, l'argent mobile ne peut pas faire le lien avec l'économie de l'espèce ; c'est pourquoi la taille et la santé du réseau d'agents décident généralement du succès d'un service. Nous l'abordons en détail dans notre guide sur les réseaux d'agents.
4. Les canaux : USSD, SIM Toolkit et applications
Les clients accèdent à leur portefeuille par un ou plusieurs canaux :
- USSD : les menus que l'on ouvre en composant un code court comme *123#. Il fonctionne sur tous les téléphones, ne nécessite aucune donnée et reste le canal principal dans de nombreux marchés. Voir comment l'USSD atteint le téléphone basique.
- SIM Toolkit (STK) : un menu stocké sur la carte SIM, utilisé par certains opérateurs pour des invites de PIN sécurisées sur les téléphones basiques.
- Applications smartphone : des écrans plus riches, paiements par QR, relevés, objectifs d'épargne et mini-applications.
- Web et API : des portails pour les entreprises et un accès programmatique pour les partenaires qui veulent encaisser ou décaisser.
5. Rails et intégrations
Un portefeuille devient utile lorsqu'il se connecte à tout le reste : banques (pour faire entrer et sortir l'argent), facturiers (électricité, eau, télévision, frais de scolarité), systèmes de crédit téléphonique, réseaux de cartes, autres fournisseurs d'argent mobile et partenaires de transferts internationaux. Chaque connexion est un « rail ». Les bonnes plateformes traitent les rails comme des adaptateurs enfichables, de sorte qu'une nouvelle banque ou un nouveau facturier puisse être ajouté sans toucher au grand livre central.
Ce que les clients font réellement avec l'argent mobile
| Usage | Ce qui se passe | Pourquoi c'est important |
|---|---|---|
| Transfert entre particuliers | Envoi vers n'importe quel numéro de téléphone ; le destinataire reçoit un SMS et le solde instantanément. | Remplace les trajets en bus avec des espèces et les coursiers informels. |
| Dépôt et retrait | Déposer ou retirer des espèces chez un agent. | Relie le portefeuille à l'économie de l'espèce. |
| Paiement de factures | Payer un service public ou une école avec un numéro d'entreprise et une référence de compte. | Pas de files d'attente aux guichets ; reçus instantanés et rapprochés pour le facturier. |
| Paiement marchand | Payer une boutique par numéro de caisse, code QR ou demande envoyée au téléphone. | Moins de manipulation d'espèces et de risque de vol pour les petits commerces. |
| Crédit et forfaits | Recharger sa propre ligne ou celle de quelqu'un d'autre. | L'habitude quotidienne qui maintient les portefeuilles actifs. |
| Épargne et crédit | Bloquer de l'épargne, rejoindre une épargne de groupe, emprunter de petites sommes. | Construit un historique financier pour des personnes sans dossier bancaire. |
| Salaires et décaissements | Employeurs, ONG et États paient des milliers de portefeuilles en une fois. | Des paiements plus rapides, auditables et avec moins de fuites. |
| Transferts internationaux | Recevoir de l'argent de l'étranger directement dans le portefeuille. | Moins cher et plus rapide que le retrait d'espèces à un guichet. |
Qui exploite les services d'argent mobile ?
L'argent mobile a été lancé par les opérateurs de réseaux mobiles, et les opérateurs télécoms exploitent encore bon nombre des plus grands services. Mais le paysage est aujourd'hui bien plus large :
- Les opérateurs de réseaux mobiles (ORM) possèdent la SIM, le canal USSD et un vaste réseau de revendeurs de crédit qui peuvent devenir agents.
- Les banques exploitent leurs propres portefeuilles pour atteindre des clients qu'elles ne pourraient jamais servir en agence, et pour capter des dépôts et des données de paiement.
- Les fintechs et sociétés de paiement lancent des portefeuilles centrés sur une niche : commerçants, transferts, un corridor de diaspora, travailleurs à la tâche.
- Les institutions de microfinance et les SACCO mettent l'épargne et les prêts de leurs membres sur un portefeuille, pour qu'ils puissent faire des opérations chaque jour sans se rendre dans un bureau.
- Les distributeurs, super-applications et États utilisent des portefeuilles pour numériser les paiements dans leur propre écosystème.
De plus en plus, ces organisations ne construisent pas la technologie elles-mêmes. Elles prennent sous licence une plateforme éprouvée et la lancent sous leur propre marque : c'est le modèle dit « marque blanche ». Nous comparons les deux voies dans marque blanche ou développement interne.
Comment les fournisseurs d'argent mobile gagnent de l'argent
Le modèle économique repose sur les frais de transaction et sur l'écosystème qui les entoure :
- Frais de transfert et de retrait. Les clients paient généralement des frais par tranches pour envoyer de l'argent ou retirer des espèces. Les dépôts sont souvent gratuits pour encourager l'alimentation des portefeuilles.
- Frais marchands et facturiers. Les entreprises paient un petit pourcentage ou des frais fixes pour accepter des paiements, souvent moins que pour l'acceptation des cartes.
- Frais de paiements groupés. Les entreprises paient pour verser salaires, commissions et remboursements à de nombreux portefeuilles à la fois.
- Crédit et épargne. Des revenus issus des prêts et des découverts, généralement proposés avec une banque ou un prêteur agréé.
- Intérêts du compte fiduciaire. Dans certaines juridictions, une partie des intérêts perçus sur le solde fiduciaire peut servir au bénéfice des clients ou couvrir les coûts du fournisseur, selon des règles strictes.
- Transferts et change. Une marge sur les transferts internationaux entrants.
Côté coûts, le premier poste est presque toujours la commission des agents, suivie de la technologie, du support client, de la conformité et du marketing. Un service sain équilibre sa grille tarifaire pour que les agents soient assez bien payés pour détenir du float, que les clients trouvent le service moins cher que les alternatives, et que le fournisseur dégage tout de même une marge.
L'argent mobile est-il sûr ?
Dans la plupart des marchés, l'argent mobile est réglementé comme un service de paiement. La sécurité repose sur plusieurs couches qui fonctionnent ensemble :
- Fonds cantonnés. Le compte fiduciaire à un pour un protège l'argent des clients même si le fournisseur fait faillite.
- PIN et sécurité de l'appareil. Toute opération financière exige un PIN ; les applications ajoutent la connexion biométrique, l'association à l'appareil et le verrouillage automatique.
- KYC par niveaux et plafonds. Les comptes ouverts avec un minimum d'informations ont des plafonds de solde et de transactions bas ; une vérification d'identité complète débloque des plafonds plus élevés. Voir des niveaux KYC qu'un régulateur accepte.
- Surveillance LBC. Filtrage par rapport aux listes de sanctions et règles qui signalent une fréquence ou des montants inhabituels.
- Annulations et gestion des litiges. Un moyen contrôlé de corriger les transferts erronés sans jamais effacer l'historique.
Les principaux risques sont l'ingénierie sociale, la fraude par échange de SIM et la fraude des agents ; c'est pourquoi les bonnes plateformes s'en prémunissent dès le premier jour. Lisez notre guide des fraudes à l'argent mobile pour la liste complète.
Argent mobile, banque mobile et portefeuilles numériques
| Argent mobile | Banque mobile | Portefeuille numérique lié à une carte | |
|---|---|---|---|
| Compte | Portefeuille de monnaie électronique sur un numéro de téléphone | Compte bancaire accessible par téléphone | Enregistre une carte bancaire |
| Compte bancaire nécessaire | Non | Oui | Oui |
| Fonctionne sur un téléphone basique | Oui (USSD) | Parfois (banque par USSD) | Non |
| Accès aux espèces | Des agents partout | Agences et distributeurs | Distributeurs |
| Cadre réglementaire habituel | Licence de paiement ou de monnaie électronique | Licence bancaire | Règles des réseaux de cartes et des banques |
Les frontières s'estompent. Les banques lancent des portefeuilles, les portefeuilles proposent une épargne et un crédit proches de ceux des banques, et les portefeuilles liés à une carte ajoutent des rails de paiement locaux. Ce qui distingue l'argent mobile, c'est qu'il est centré sur le compte et relié à l'espèce : toute personne disposant d'un téléphone peut l'ouvrir, et toute personne proche d'un agent peut l'alimenter.
Ce qu'il faut pour lancer un service d'argent mobile en 2026
Le lancement dépend moins de l'application que de quatre fondations :
- Une licence ou un partenaire agréé. La plupart des banques centrales exigent une licence de monnaie électronique ou de service de paiement, ou un partenariat avec une banque agréée. Voir les licences de monnaie électronique en Afrique.
- Un compte fiduciaire et une banque de règlement. Pour protéger les fonds des clients et régler avec les partenaires.
- La distribution. Des agents, des commerçants et une raison pour les clients d'effectuer des opérations chaque semaine.
- Une technologie à laquelle le régulateur fera confiance. Un grand livre équilibré, des niveaux KYC, des contrôles LBC, des annulations, des rapports et des canaux pour tous les téléphones.
Notre guide pas à pas sur comment lancer un service d'argent mobile détaille chaque fondation, le calendrier et les erreurs courantes.
Où va l'argent mobile
- Interopérabilité. Les clients s'attendent de plus en plus à pouvoir envoyer de l'argent vers n'importe quel portefeuille ou banque, pas seulement au sein d'un même réseau. Voir comment fonctionne l'interopérabilité.
- Paiements marchands. Les codes QR et les demandes de paiement transforment les portefeuilles en moyen d'encaissement quotidien des petits commerces. Voir les paiements marchands par QR, numéro de caisse et demande de paiement.
- Crédit et épargne. L'historique des transactions du portefeuille devient le dossier de crédit de ceux qui n'en ont pas. Voir le crédit numérique sur les portefeuilles.
- Transfrontalier. Les transferts reçus dans les portefeuilles sont moins chers et plus rapides que le retrait d'espèces. Voir comment les portefeuilles réduisent le coût des transferts.
- Super-applications. Assurance, transport, services publics et services de l'État proposés sous forme de mini-applications dans le portefeuille.
Petit glossaire de l'argent mobile
- Monnaie électronique : valeur électronique stockée dans un portefeuille, remboursable en espèces à sa valeur nominale et adossée à un pour un à des fonds en fiducie.
- Float : le solde de monnaie électronique qu'un agent détient pour servir les dépôts d'espèces. Les agents ont aussi besoin d'espèces pour les retraits ; ensemble, ils constituent la liquidité de l'agent.
- Super-agent (agrégateur) : une entreprise qui gère de nombreux points d'agents, leur distribue du float et perçoit une commission de supervision.
- Dépôt / retrait (CICO) : la conversion d'espèces en monnaie électronique et inversement chez un agent.
- Paiement de factures et paiement marchand : les noms courants du paiement à une entreprise, par un numéro d'entreprise et une référence de compte (factures) ou par un numéro de caisse (boutiques).
- Demande de paiement (STK push) : le commerçant demande un paiement et le client l'approuve avec un PIN sur son propre téléphone.
- USSD : Unstructured Supplementary Service Data, les menus par session accessibles en composant des codes courts comme *123#.
- Niveaux KYC : des degrés de vérification d'identité, chacun avec ses propres plafonds de solde et de transactions.
- Compte fiduciaire (de cantonnement) : le ou les comptes bancaires qui détiennent l'argent adossant toute la monnaie électronique en circulation.
- Interopérabilité : la capacité d'envoyer de l'argent entre différents portefeuilles et banques. Voir notre explication.
- Annulation : la correction contrôlée d'une transaction erronée, enregistrée sous forme de nouvelles écritures qui reflètent l'originale.
- Décaissement groupé (B2C) : une entreprise qui paie de nombreux portefeuilles à la fois, pour des salaires, des commissions, des remboursements ou de l'aide.
Pourquoi l'argent mobile compte au-delà des paiements
L'impact de l'argent mobile dépasse largement la commodité. Des travaux de recherche sur l'argent mobile au Kenya, publiés dans la revue Science en 2016, ont associé l'accès à l'argent mobile à une réduction mesurable de la pauvreté, en particulier dans les ménages dirigés par des femmes, les familles devenant plus à même de recevoir un soutien dans les moments difficiles et de passer de l'agriculture au commerce. D'un marché à l'autre, le même schéma se répète : lorsque l'envoi d'argent est bon marché et instantané, les ménages partagent les risques à distance, les petites entreprises cessent de perdre de l'argent à cause des vols d'espèces, et l'épargne passe de sous le matelas à des comptes qui peuvent construire un historique de crédit.
Pour les organisations qui exploitent des portefeuilles, les données valent autant que les frais. Les historiques de transactions permettent aux prêteurs de servir des clients qui n'ont jamais eu de relevé bancaire, aux assureurs de tarifer des micro-polices, et aux États de verser les prestations directement aux personnes à qui elles sont destinées.
Questions fréquentes
Faut-il un compte bancaire pour utiliser l'argent mobile ?
Non. Un compte d'argent mobile s'ouvre avec un numéro de téléphone et une pièce d'identité, souvent chez un agent ou directement sur le téléphone. Le fournisseur détient les fonds dans une banque pour votre compte.
Faut-il un smartphone ?
Non. Tous les services essentiels fonctionnent via USSD sur un téléphone basique. Les applications smartphone ajoutent des fonctions pratiques comme les paiements par QR et les relevés.
Où mon argent est-il réellement conservé ?
Sur un compte fiduciaire ou de cantonnement réglementé dans une ou plusieurs banques, à hauteur exacte du total de monnaie électronique dans les portefeuilles des clients.
Une banque ou une fintech peut-elle lancer son propre service d'argent mobile ?
Oui. Avec la bonne licence ou un partenaire agréé, une banque, une fintech, une SACCO ou un distributeur peut lancer un portefeuille à sa marque. La plupart utilisent aujourd'hui une plateforme en marque blanche plutôt que de développer de zéro le grand livre, le moteur d'agents et les canaux.
Combien de temps faut-il pour se lancer ?
Un développement de zéro prend généralement de 12 à 24 mois. Sur une plateforme en marque blanche éprouvée, la technologie peut être en service en quelques semaines ; ce sont généralement la licence et le recrutement des agents qui fixent le vrai calendrier.
PesaBridge est une plateforme d'argent mobile en marque blanche pour les banques, opérateurs télécoms, fintechs et SACCO : applications client, agent, marchand et entreprise, USSD, demande de paiement et API ouverte, sur un grand livre en partie double dont vous êtes propriétaire. Découvrir la plateforme ou demander un accès de test pour essayer chaque application.