Strategy · 11 min de lecture

Voici comment les agents, marchands et entreprises s'inscrivent sur votre déploiement — en libre-service, encadrés par KYC, et approuvés par votre propre équipe conformité avant tout mouvement d'argent. Essayez le parcours réel ci-dessous.
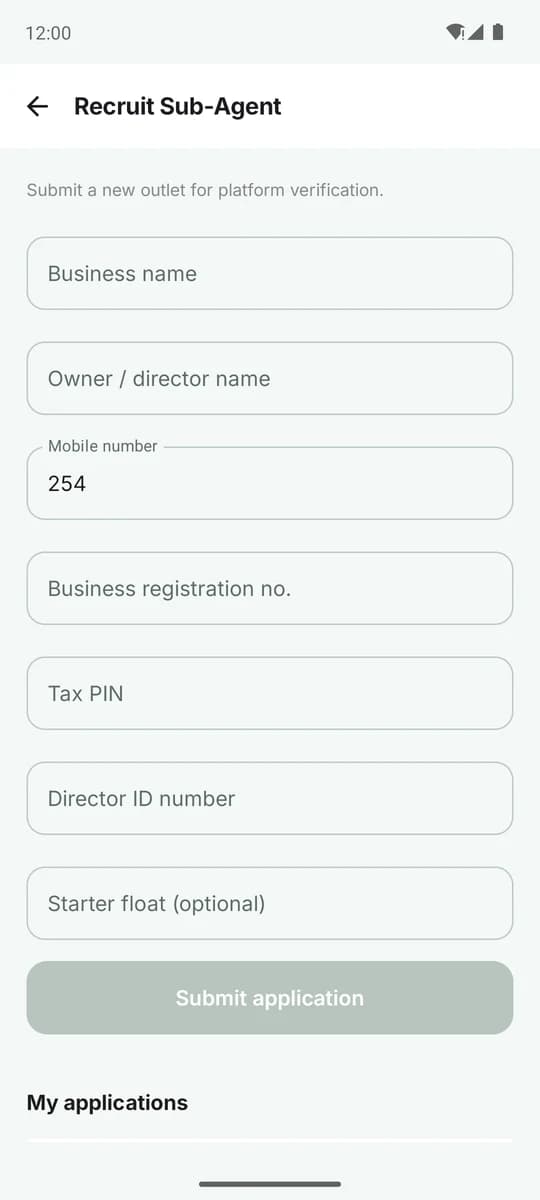
Voici l'inscription en libre-service dont bénéficient vos agents et marchands. Choisissez un type de compte et soumettez — le processus est encadré par KYC, et chaque compte est approuvé par votre propre équipe conformité.
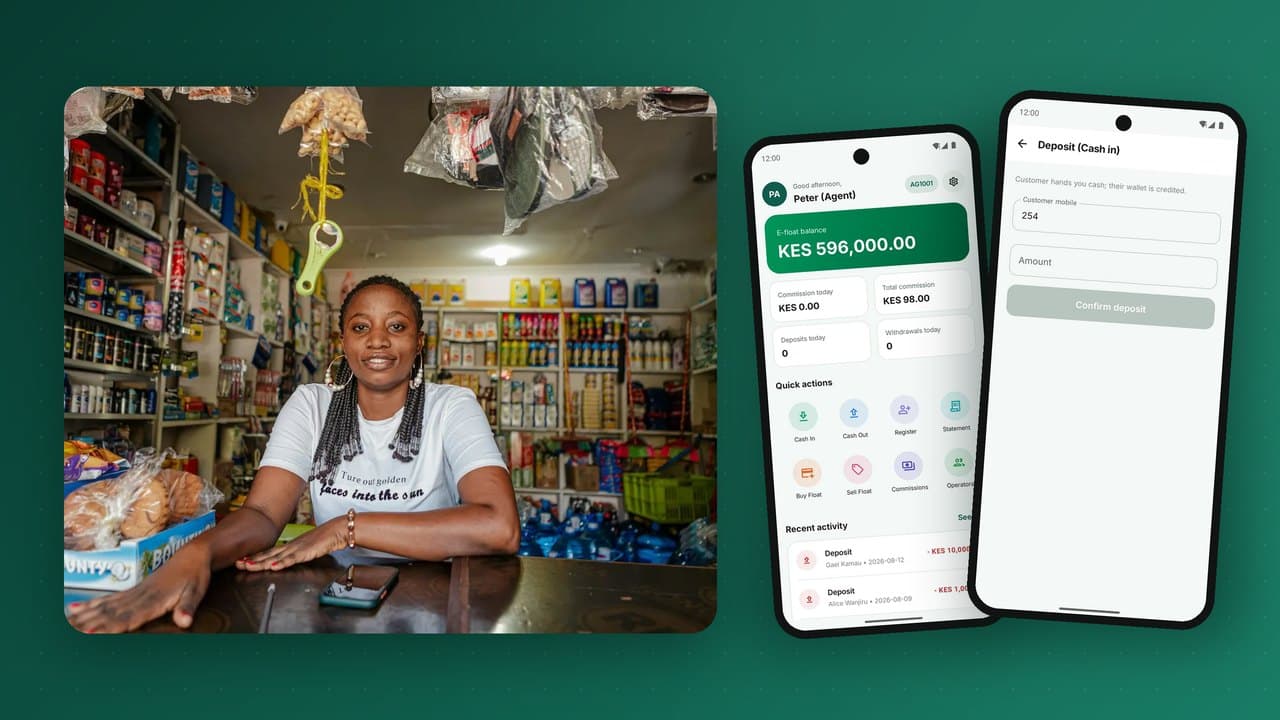
Vos agents gagnent une commission de dépôt / retrait ; vos marchands encaissent et règlent chaque jour.
Les documents sont acheminés vers votre équipe conformité. L'approbation conditionne chaque compte.
Les partenaires soumettent, vérifient et obtiennent l'approbation — puis transigent depuis l'app, le portail ou l'USSD.
Choisissez le compte souhaité. Les agents et les commerçants font leur demande ici et sont vérifiés immédiatement ; les comptes entreprise sont configurés avec notre équipe.
Qui peut rejoindre
Gérez un point cash ou agrégez un réseau de points de vente avec distribution de flottant et commission d'override.
Encaissez par Till, Pay Bill, Biz Pocket ou QR, avec règlement le jour même vers votre portefeuille ou votre banque.
Décaissez en masse, collectez sur votre propre PayBill et approuvez chaque paiement avec maker-checker.
Résultats
Un socle de production prêt à l'emploi — vous livrez la commercialisation, pas un grand livre.
Ajoutez un pays par configuration : devise, langue, KYC et rails.
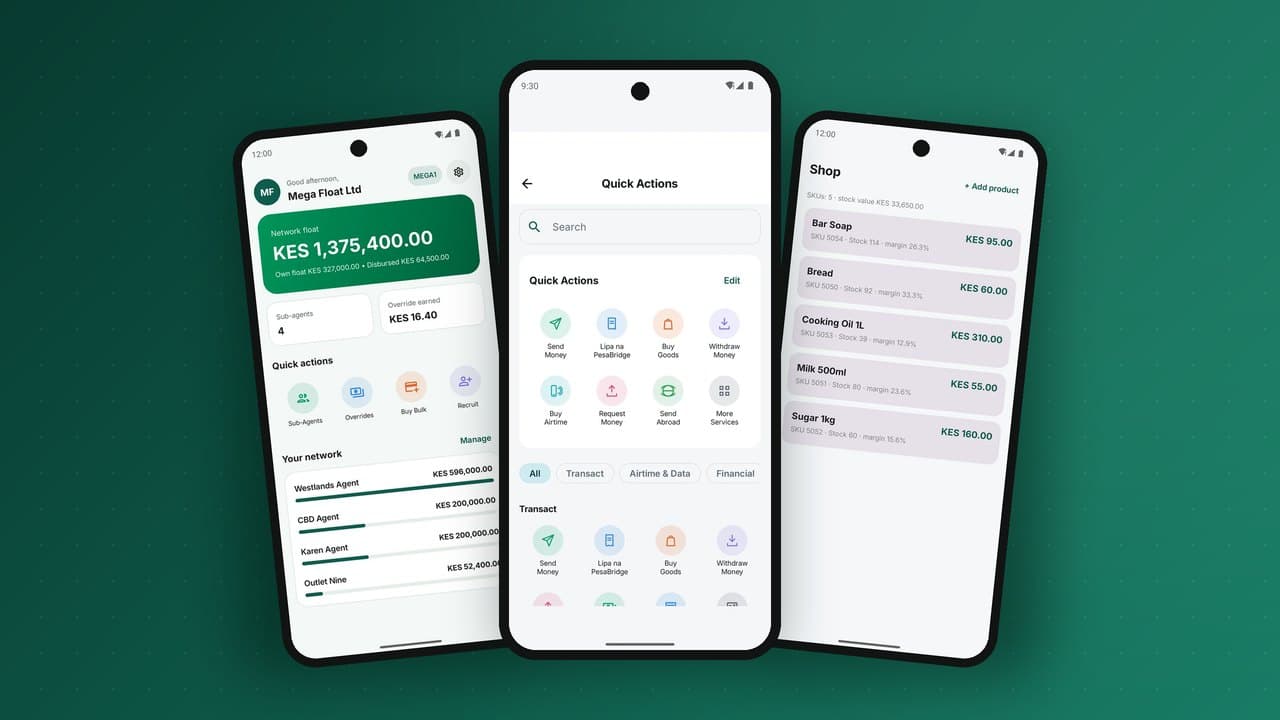
Des applis pour smartphones, l'USSD pour les téléphones basiques, des agents pour les espèces.
Plafonds, validations, annulations, audit et rapprochement intégrés.
Pays où vous pouvez vous lancer
Applis natives, une seule plateforme
Canaux — Appli · USSD · Web · API
Comptabilité en partie double, toujours équilibrée
FAQ
La vôtre. PesaBridge est un produit que BridgeERP revend — chaque opérateur obtient son propre déploiement, à sa marque et configuré pour lui. Aucune base de données partagée, aucun super-administrateur partagé.
Tous. Pays, devise, langue et règles de KYC relèvent de la configuration, tirée de l'ensemble ISO complet — rien n'est codé en dur. Nous avons des marchés en ligne aujourd'hui et en ouvrons de nouveaux sans réécriture.
Oui. Le portefeuille complet fonctionne en USSD — envoyer, retirer, payer une facture, acheter des biens, crédit, solde et relevés — avec règlement sur le même grand livre que les applis.
Oui. Les rails sont des adaptateurs enfichables — banques, mobile money, cartes et PSP — vous ne connectez donc que ce dont votre marché a besoin.
Des semaines, pas des années. Configurez votre marque et votre pays, câblez vos rails, puis publiez vos applis, code USSD et portails web depuis une seule plateforme.
Chaque mouvement est en partie double et soldé à zéro, protégé par PIN et KYC, avec des webhooks signés et une piste d'audit complète pour les régulateurs.
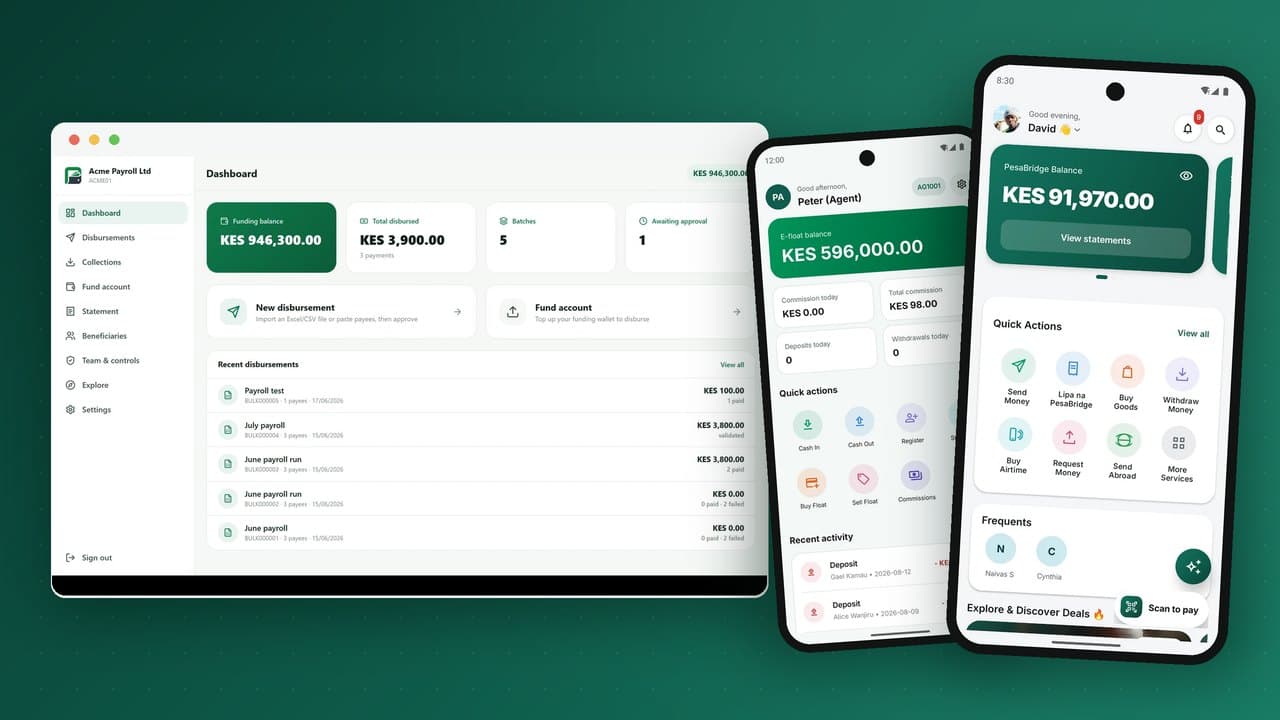
Quatre applications Android natives : une application Utilisateur pour les clients, une application Agent / Super-agent pour les dépôts, retraits et la gestion du float, une application Marchand pour encaisser et régler, et une application Entreprise pour les paiements en masse avec double validation, également disponible en portail web. Les versions iOS sont prévues.
Les fonds se règlent en temps réel vers le portefeuille concerné. Chaque transaction produit des écritures de grand livre équilibrées que vous pouvez rapprocher, avec relevés et exports, et une passerelle GL vers votre système comptable.
Oui — crédit de découvert, prêts d'IMF avec échéanciers et portefeuille à risque, épargne à objectif et groupes d'épargne (chama / tontine) font partie de la plateforme et s'activent selon le marché.
Oui. Le portail Entreprise et l'API effectuent des décaissements en masse vers des milliers de portefeuilles avec validation maker/checker, carnets de bénéficiaires, planification et rapprochement complet.
Une seule console d'administration opérateur gère marque, tarifs, KYC, réseau d'agents et de marchands, grand livre, annulations, assistance et indicateurs — aucun code requis pour les opérations courantes.
À vous. Chaque opérateur exploite son propre déploiement avec sa propre base de données — à sa marque et configuré pour lui. C'est un produit que vous revendez comme le vôtre, pas un locataire SaaS partagé.
Pour votre équipe
Une brochure de deux pages et une présentation partenaire, préparées au nom de votre organisation, à partager avec les décideurs.
Deux pages : ce qu'est PesaBridge, ce que vous lancez et comment se passe le déploiement.
Douze diapositives pour votre comité de direction : l'opportunité, la plateforme, le déploiement et les modèles commerciaux.
Pour aller plus loin
Articles en anglais.
Continuer la visite