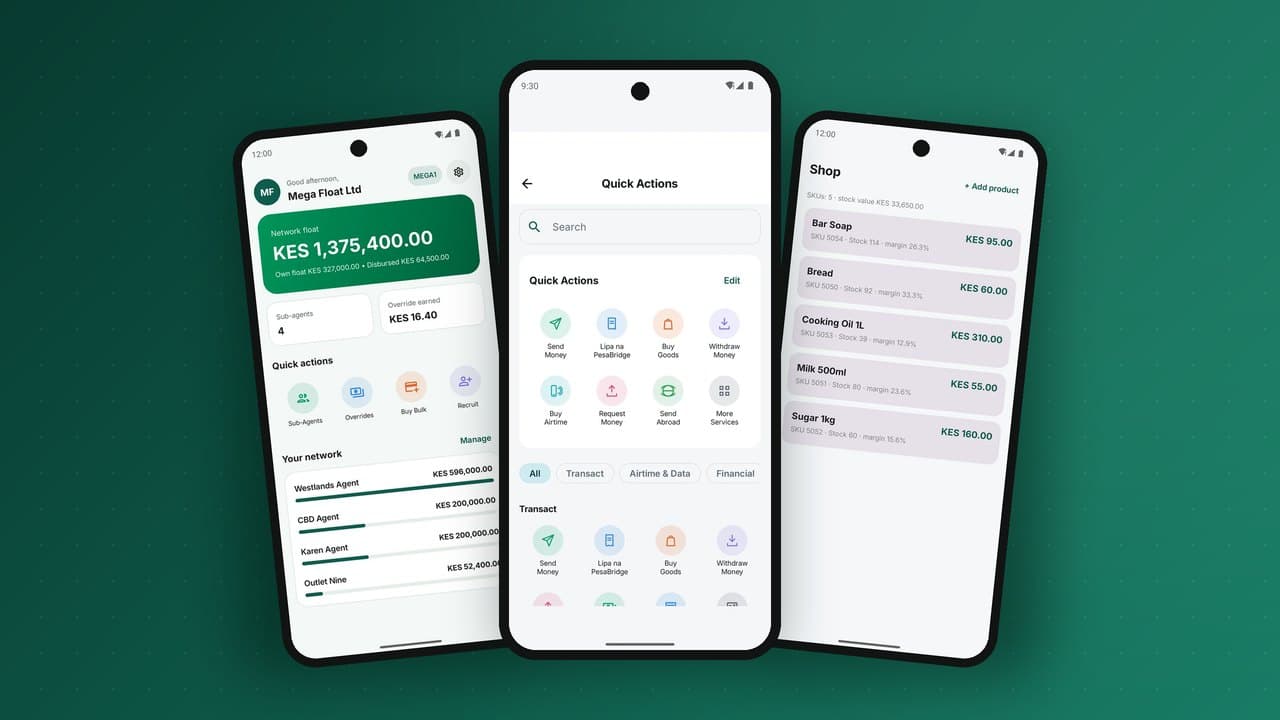
Toute équipe qui se lance dans la construction d'un portefeuille commence au même endroit : un écran. Un solde, un bouton Envoyer, une liste des dernières transactions. La démonstration est superbe au bout d'une semaine, et elle convainc tout le monde dans la salle qu'une plateforme d'argent mobile n'est qu'à quelques sprints. Ce n'est pas le cas. L'écran est la tranche la plus mince possible du problème, et dès que de l'argent réel circule derrière, c'est la partie immergée de l'iceberg qui décide si vous vous lancez, et si vous conservez votre licence une fois lancé.
C'est la décision la plus lourde de conséquences qu'un opérateur prend avant son lancement (construire le cœur soi-même ou prendre en marque blanche un cœur éprouvé), et elle est presque toujours prise à l'instinct plutôt qu'au calcul. Voici le calcul.
Ce que vous achetez réellement quand vous achetez « un portefeuille »
Une plateforme de services financiers mobiles n'est pas une application. C'est un petit système de compensation auquel il se trouve que des applications sont rattachées. Pour être en service et le rester, il vous faut que chacun des éléments suivants fonctionne avec les autres, rapproché au centime près et défendable devant un régulateur :
- Un grand livre en partie double avec idempotence, moteur d'annulation et contrôles préalables de solde et de plafond : le cœur financier qui ne doit jamais dériver.
- Un réseau d'agents et de float : dépôts et retraits, structures de commission, distribution du float le long d'une hiérarchie et rapprochement quotidien qui s'équilibre vraiment.
- Une couche marchande : numéros de caisse, paiement de factures, acceptation QR, demande de paiement et règlement programmé vers une banque.
- Une passerelle USSD et un moteur de menus pour que le portefeuille fonctionne sur un téléphone basique, sans application ni données.
- Des niveaux KYC, des plafonds et des contrôles LBC qu'une banque centrale validera : filtrage sanctions et PPE, règles de fréquence, piste d'audit immuable.
- Quatre applications natives sur deux plateformes (client, agent, marchand, entreprise), avec leurs mises à jour, leurs validations dans les stores et leurs correctifs de sécurité, pour toujours.
- Une API développeur avec OAuth2, webhooks, signature et la documentation dont les partenaires ont besoin pour s'intégrer.
- Le règlement et le rapprochement avec les banques, les opérateurs d'argent mobile, les processeurs de cartes et les facturiers, chacun avec un protocole différent et des modes de défaillance différents.
Remarquez ce qui manque à cette liste : tout ce qui différencie votre entreprise. Rien de tout cela n'est l'endroit où vous gagnez. Ce sont des prérequis, le prix à payer pour avoir le droit de jouer.
Où passe réellement le calendrier
Les équipes budgètent la surface visible et sous-estiment d'un ordre de grandeur le système de compensation qui se trouve dessous. Le plan classique consacre l'essentiel du calendrier aux applications et une petite marge au « backend ». En pratique, c'est l'inverse. Le grand livre, le moteur de rapprochement et la couche de conformité sont l'endroit où les mois disparaissent, parce que ce sont les parties qui doivent être exactes, et pas seulement fonctionnelles.
Il existe ici une règle empirique utile. Les premiers 80 % d'un backend de paiement, le chemin nominal, prennent un quart du temps. Les 20 % restants (relances, défaillances partielles, annulations, litiges, le rapprochement qui doit tomber juste à 2 heures du matin) prennent les trois autres quarts. C'est précisément le travail qui ne se montre pas en démonstration, donc précisément le travail sous-planifié.
L'application est la partie facile. La partie difficile, c'est tout ce qu'un client ne voit jamais et qu'un régulateur n'oublie jamais.
L'équipe dont vous avez réellement besoin
La discussion sur les coûts se focalise généralement sur les salaires des ingénieurs et s'arrête là. Le véritable organigramme d'un développement de zéro est plus large :
- Des ingénieurs du grand livre et du cœur qui ont déjà construit des systèmes financiers et comprennent intimement l'idempotence, la concurrence et le rapprochement. Ces profils sont rares et chers, et recruter les mauvais est pire que de ne recruter personne.
- Des ingénieurs mobiles pour quatre applications sur deux plateformes, avec la longue traîne des mises à jour de systèmes, de la fragmentation des appareils et de la conformité aux stores.
- Une fonction conformité et risques capable de traduire la réglementation de la banque centrale en règles produit applicables, et de les défendre lors d'un audit.
- Des équipes SRE et sécurité pour un système qui doit être disponible quand les gens ont besoin d'espèces, et qui devient une cible dès qu'il détient une valeur réelle.
- Des ingénieurs intégration pour chaque banque, opérateur d'argent mobile, processeur de cartes et facturier, chacun avec son propre bac à sable, sa certification et ses particularités.
C'est une équipe permanente, pas une équipe projet. Elle ne se dissout pas au lancement ; elle grandit, car une fois en service, vous exploitez aussi une activité qui ne s'arrête jamais.
Les coûts cachés que personne ne met en ligne
Le tableur « construire ou acheter » compare généralement des frais de licence à des salaires et déclare le développement interne moins cher. Il oublie quatre coûts qui dominent le total réel :
- Le délai de mise sur le marché. Douze à vingt-quatre mois hors du marché ne sont pas un retard neutre : ce sont des revenus que vous ne percevrez jamais et une avance concurrente que vous ne rattraperez jamais. Sur un marché où il faut prendre position vite, c'est généralement le plus gros chiffre du modèle, et c'est celui qu'on oublie le plus souvent.
- La traîne de maintenance. Une plateforme n'est pas terminée au lancement ; c'est là que son vrai coût commence. Les réglementations changent, les systèmes d'exploitation se mettent à jour, les rails abandonnent des API, les alertes de sécurité tombent un vendredi. L'équipe qui l'a construite est désormais l'équipe qui doit la maintenir en vie, pour toujours.
- Le risque d'exactitude. Un bogue de rapprochement découvert une semaine après le lancement n'est pas un bogue : c'est une crise de confiance. Le coût attendu d'un grand livre subtilement faux, c'est-à-dire les dommages réputationnels et réglementaires, devrait être chiffré, et ne l'est presque jamais.
- Le coût d'opportunité. Chaque ingénieur senior qui reconstruit un grand livre est un ingénieur qui ne construit pas ce que vous seul pouvez construire : votre distribution, votre tarification, votre avantage produit.
Alors, quand le développement interne a-t-il vraiment du sens ?
Il ne s'agit pas de dire que personne ne devrait jamais construire. Il s'agit d'être honnête sur les raisons. Construire son propre cœur est le bon choix dans un nombre restreint de cas :
- Le grand livre et les mouvements d'argent sont eux-mêmes votre principal facteur de différenciation et votre avantage défensif : un mécanisme de règlement inédit, pas un portefeuille standard.
- Vous avez déjà constitué et fidélisé une équipe qui a livré des systèmes de niveau compensation, et vous pouvez la garder pendant toute la durée de vie de la plateforme.
- Vos contraintes réglementaires ou de localisation des données sont si inhabituelles qu'aucune plateforme existante ne peut y répondre : un cas réellement rare, et généralement soluble par des options de déploiement plutôt que par une reconstruction.
Si aucune de ces conditions n'est indiscutablement vraie, développer en interne revient à dépenser votre ressource la plus rare (le temps des ingénieurs seniors et les mois du calendrier) sur un problème que quelqu'un d'autre a déjà résolu, durci et rapproché.
Une comparaison chiffrée : deux opérateurs, un marché
Imaginez deux opérateurs aux mêmes ambitions de licence qui entrent sur le même marché le même mois. L'un construit ; l'autre prend une marque blanche. Les chiffres ci-dessous sont indicatifs, tirés des fourchettes couramment rapportées par les opérateurs, mais la tendance est constante.
| Chantier | Construire votre propre cœur | Prendre un cœur éprouvé en marque blanche |
|---|---|---|
| Grand livre, plafonds et annulations | 6 à 12 mois pour atteindre le niveau production | Configuré en quelques jours ; déjà en service ailleurs |
| Moteur d'agents et de float | 4 à 8 mois, puis des ajustements sur le terrain | Configurer les commissions et la hiérarchie |
| Applications (client, agent, marchand, entreprise) | 6 à 12 mois pour quatre applications | Rebaptiser et publier |
| Canal USSD | 3 à 6 mois, plus la certification de la passerelle | Connecter la passerelle |
| Intégrations (banques, facturiers, rails) | Chacune est un projet | Adaptateurs existants, nouveaux selon les besoins |
| Équipe à conserver | Cœur, mobile, conformité, SRE, intégrations | Produit, opérations, distribution |
| Délai habituel jusqu'au premier client réel | 12 à 24 mois | Quelques semaines après l'autorisation de la licence |
Le tableau cache une autre différence. Celui qui construit arrive au lancement avec un logiciel qui n'a jamais rencontré de vrais clients. Celui qui prend une marque blanche se lance sur un logiciel qui a déjà traversé ses mille premiers bogues ailleurs. Ce second avantage est plus difficile à chiffrer et compte souvent davantage.
L'horloge de la licence tourne dans les deux cas
Une objection courante est que la licence prend de toute façon un an, et que le développement peut donc se faire en parallèle. Il y a du vrai : l'approbation réglementaire fixe un plancher à votre calendrier, quel que soit votre choix. Mais l'argument oublie deux choses. D'abord, les régulateurs veulent de plus en plus voir la technologie fonctionner avant d'approuver, et non une promesse qu'elle existera. Une plateforme que vous pouvez démontrer, avec plafonds, pistes d'audit et rapports en service, raccourcit l'examen ; une présentation le rallonge. Ensuite, la licence n'est pas la ligne d'arrivée. Les mois qui suivent l'approbation sont ceux où vous recrutez des agents, menez un pilote, corrigez et passez à l'échelle. Un opérateur qui les passe à construire encore est en concurrence avec des opérateurs qui les passent à vendre.
Ce que la marque blanche change réellement
Prendre un cœur éprouvé en marque blanche fait passer l'équation de construire le moteur à faire tourner l'entreprise. Vous configurez votre marque, votre pays, votre devise, vos canaux, vos commissions et vos plafonds, et vous consacrez votre temps à ce qui décide vraiment si vous gagnez : la mise sur le marché, le recrutement d'agents, la tarification, la distribution et les partenariats. Le grand livre, le moteur d'agents et la couche de conformité existent déjà, s'équilibrent déjà et fonctionnent déjà dans des déploiements réels sous d'autres marques.
L'objection « mais alors ce n'est pas vraiment à nous » se méprend sur ce que signifie la propriété ici. Vous possédez la marque, la relation client, les données, la tarification et l'économie du service. Ce que vous choisissez de ne pas posséder, c'est la tuyauterie indifférenciée, exactement comme aucune entreprise sérieuse n'écrit son propre moteur de base de données pour faire tourner un produit SaaS.
Une façon utile de cadrer la décision : listez tout ce que contient la plateforme et, pour chaque élément, posez une seule question : le construire moi-même change-t-il le fait qu'un client me choisisse ? Pour le grand livre, la passerelle USSD et le moteur de rapprochement, la réponse honnête est non. Pour votre distribution, votre marque et votre stratégie de marché, la réponse est oui. Construisez la seconde liste. Achetez la première.
Les questions à poser à tout fournisseur en marque blanche
Si vous choisissez la marque blanche, le choix du fournisseur devient la nouvelle grande décision. Ces questions séparent les plateformes sur lesquelles on peut bâtir une entreprise des démonstrations accompagnées d'un contrat :
- Le grand livre est-il en partie double, et pouvez-vous me montrer un rapprochement ? Demandez à voir la clôture quotidienne, pas un schéma de celle-ci.
- Où sont mes données, et qui les contrôle ? Des déploiements par opérateur gardent les données clients auprès de l'entité agréée ; des bases multi-locataires partagées soulèvent des questions que le régulateur posera.
- Que deviennent mes plafonds et mes règles sur chaque canal ? Ils doivent être appliqués en un seul endroit, le cœur, et non réimplémentés dans chaque application.
- Quels canaux sont en service aujourd'hui ? Application, USSD, web et API doivent fonctionner sur le même grand livre ; demandez à voir chacun en action.
- Comment ajoute-t-on des intégrations ? Les adaptateurs existants comptent moins qu'une méthode claire et reproductible pour ajouter la prochaine banque ou le prochain facturier.
- Que puis-je configurer sans le fournisseur ? Frais, commissions, plafonds, image de marque et contenus doivent être sous le contrôle de l'opérateur.
- Comment les mises à jour sont-elles livrées ? Vous voulez des améliorations sans migrations qui mettent votre service en production en danger.
- Quelles preuves donnerez-vous à mon régulateur ? Documentation de sécurité, journaux d'audit, résultats de tests et descriptions d'architecture doivent être prêts, et non rédigés sur demande.
- Comment puis-je partir ? La réponse vous dit comment le fournisseur considère votre entreprise.
Éviter la dépendance
L'inquiétude légitime face à toute décision de marque blanche, c'est la dépendance. Vous pouvez la réduire sur le plan contractuel et technique. Sur le plan contractuel, convenez explicitement de la propriété des données, fixez des niveaux de service assortis de recours et définissez un processus de sortie avec un export des données dans un format exploitable. Sur le plan technique, conservez vos propres copies de ce qui définit votre entreprise : fichiers clients, historique des transactions, grilles tarifaires, hiérarchie des agents et rapports. Une plateforme bâtie sur un grand livre propre facilite cela, car chaque solde peut être reconstitué à partir des écritures. Le but n'est pas de prévoir votre départ ; c'est de vous assurer que vous ne restez jamais uniquement parce que partir est impossible.
La voie hybride : acheter le cœur, construire la périphérie
Prendre le cœur en marque blanche ne signifie pas renoncer à l'ingénierie. Les meilleurs opérateurs placent leurs ingénieurs exactement là où se trouve la différenciation : les intégrations partenaires propres à leur marché, l'analytique qui pilote leur stratégie d'agents, les mini-applications et services qui rendent leur portefeuille plus fidélisant, les modèles de crédit adaptés à leurs clients. Une plateforme dotée d'une API développeur documentée, de webhooks et d'un moyen d'ajouter des services par-dessus vous permet de construire cette périphérie sans toucher aux mouvements d'argent. Vos ingénieurs consacrent alors leur temps au travail que les clients remarquent, au-dessus d'un cœur auquel les régulateurs font confiance.
Les 90 premiers jours après le choix
Une fois la décision prise, les opérateurs les plus rapides mènent trois chantiers en parallèle plutôt que l'un après l'autre :
- La configuration. Marque, devise, grille tarifaire, plan de commissions, niveaux KYC et plafonds, validés avec la finance et la conformité et chargés dans la plateforme en environnement de test.
- Les preuves réglementaires. Documents d'architecture, de sécurité, de protection des données et de continuité d'activité, assemblés à partir des éléments du fournisseur et de vos propres politiques, avec captures d'écran et rapports du système en fonctionnement.
- La distribution. Les premiers agents et commerçants recrutés, formés sur les applications de test et prêts à démarrer le même jour que les clients, pour que personne n'ouvre un portefeuille sans endroit où l'utiliser.
Au bout des quatre-vingt-dix jours, vous devriez disposer d'un environnement pilote fonctionnel, d'un dossier de licence complet et d'un réseau prêt pour le lancement. À ce stade, la technologie est rarement le goulot d'étranglement, et c'est précisément l'intérêt de choisir un cœur éprouvé.
Questions fréquentes
La marque blanche est-elle réservée aux petits opérateurs ?
Non. Les grandes banques et les grands opérateurs télécoms choisissent la marque blanche pour les mêmes raisons que les petits : la rapidité, une exactitude éprouvée et une équipe permanente plus réduite. Ce qui change avec la taille, c'est le modèle de déploiement et la profondeur de l'intégration, pas la logique de la décision.
Pourrons-nous passer plus tard à notre propre cœur ?
Oui, si vous le prévoyez : soyez propriétaire de vos données, gardez des voies d'export ouvertes et concevez vos propres services sur l'API plutôt que sur les mécanismes internes. Beaucoup d'opérateurs constatent qu'une fois en service, ils préfèrent investir dans la distribution plutôt que de reconstruire un cœur qui fonctionne.
La marque blanche signifie-t-elle que toutes les applications des opérateurs se ressemblent ?
Elle ne devrait pas. La marque, les couleurs, les contenus, les services, les frais et les canaux sont à configurer par vous. Ce qui est partagé, c'est le moteur en dessous, de la même manière que différentes banques peuvent fonctionner sur le même système bancaire central.
Combien de temps prend réellement un lancement en marque blanche ?
La technologie peut être configurée et habillée à votre marque en quelques semaines. Le calendrier global est généralement fixé par la licence, les accords avec les banques et les partenaires, et le recrutement des premiers agents et commerçants ; c'est pourquoi ces chantiers doivent commencer dès le premier jour.
C'est le pari sur lequel repose PesaBridge : un seul cœur durci, votre marque par-dessus, en service en quelques semaines plutôt qu'en plusieurs années, pour que les mois que vous auriez passés à reconstruire une infrastructure de compensation aillent au seul travail qui se cumule réellement en votre faveur.