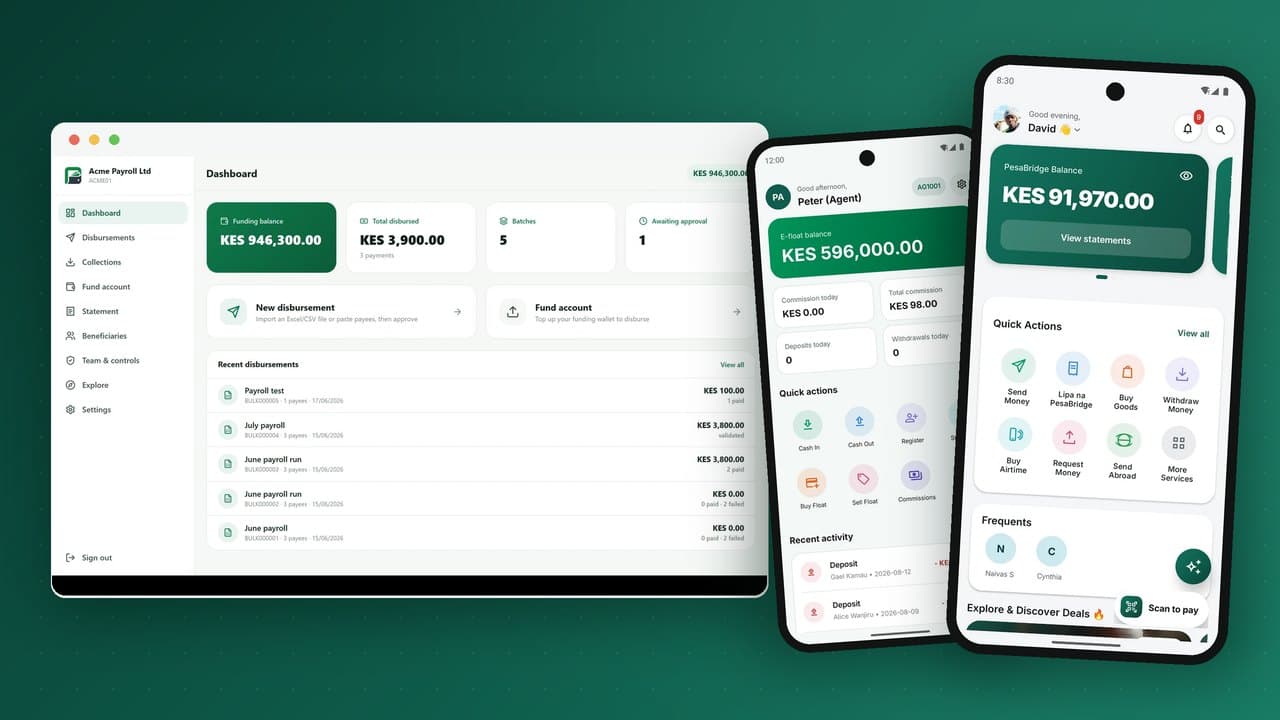
Lancer un service de mobile money est l'une des choses les plus gratifiantes que puisse faire une banque, un opérateur télécom, une fintech ou une coopérative d'épargne et de crédit, et l'une des plus faciles à rater. Ce n'est presque jamais l'application qui décide du succès. Ce sont l'agrément, le compte de cantonnement, la distribution par agents, la grille tarifaire et un registre que le régulateur peut auditer. Voici un guide pratique, étape par étape, pour lancer une activité de mobile money en 2026 : les décisions dans l'ordre où vous les rencontrerez, des délais réalistes et les erreurs que nous voyons le plus souvent.
Étape 0 : soyez honnête sur la raison du lancement
Chaque portefeuille qui réussit résout un problème d'argent précis, pour un groupe précis de personnes, mieux que les espèces, les banques ou le portefeuille déjà en place. Avant de penser technologie, écrivez la phrase qui explique pourquoi quelqu'un transférerait son argent chez vous. Les réponses gagnantes ressemblent souvent à ceci :
- Une banque qui atteint des clients là où elle n'a pas d'agences et les transforme en déposants et emprunteurs.
- Un opérateur télécom qui monétise sa base d'abonnés et son réseau de revendeurs, et réduit l'attrition.
- Une coopérative d'épargne et de crédit ou une institution de microfinance qui permet à ses membres d'épargner, rembourser et emprunter chaque jour sans se déplacer.
- Une fintech qui s'approprie un corridor, un segment de commerçants ou un flux de paiement de travailleurs indépendants mal servi par les acteurs en place.
- Un distributeur ou une enseigne qui numérise les paiements entre ses fournisseurs, ses boutiques et ses clients.
- Un programme public qui verse des prestations, subventions ou salaires sans déperdition.
Votre réponse conditionne tout le reste : l'agrément nécessaire, l'emplacement de vos premiers agents, les rails prioritaires et votre tarification.
Étape 1 : choisissez votre voie réglementaire
Presque toutes les banques centrales considèrent l'émission de monnaie électronique comme une activité réglementée. Vous avez en général trois voies :
| Voie | Idéale pour | Compromis |
|---|---|---|
| Votre propre agrément de monnaie électronique ou de services de paiement | Opérateurs télécoms, grandes fintechs, tout acteur visant une échelle nationale | Exigences de capital, gouvernance, équipe conformité, approbation plus longue, contrôle total |
| Opérer sous l'agrément d'une banque | Les banques elles-mêmes ; les fintechs associées à une banque | Démarrage plus rapide ; la banque porte la responsabilité réglementaire et voudra des contrôles solides et une part des revenus |
| Accord d'agent ou de sous-agrément | Coopératives, IMF et acteurs de niche | Charge la plus légère ; moins de maîtrise du produit et des prix |
Les régulateurs vous interrogeront sur la protection des fonds des clients, les contrôles KYC et LBC, la diligence sur les agents, la protection des consommateurs, la résilience technologique, la protection des données et la continuité d'activité. Notre panorama de l'agrément de monnaie électronique en Afrique explique ce que cherchent les examinateurs et comment préparer vos preuves technologiques.
Étape 2 : mettez en place le cantonnement et les comptes de règlement
La monnaie électronique doit être couverte un pour un par des fonds sur un compte fiduciaire ou séquestre. Il vous faudra :
- Un compte fiduciaire (ou de cantonnement) dans une ou plusieurs banques, souvent réparti pour réduire le risque de concentration.
- Des comptes de règlement pour les entrées et sorties d'argent : virements bancaires, règlements des facturiers, partenaires cartes et transferts internationaux.
- Un rapprochement quotidien prouvant que la somme de tous les portefeuilles égale le solde fiduciaire. C'est là qu'un registre en partie double se rentabilise ; voir aussi le rapprochement des portefeuilles.
Engagez ces discussions tôt. L'entrée en relation bancaire d'un nouvel émetteur de monnaie électronique peut prendre autant de temps que l'agrément lui-même.
Étape 3 : concevez le produit autour des habitudes hebdomadaires
Les portefeuilles meurent d'inactivité, pas d'un manque de fonctionnalités. Construisez votre produit de lancement autour des transactions que les gens font chaque semaine :
- Envoyer et recevoir de l'argent vers n'importe quel numéro, avec les frais affichés avant confirmation.
- Crédit téléphonique et forfaits data, la petite transaction la plus fréquente sur la plupart des marchés.
- Les factures déjà payées chaque mois : électricité, eau, télévision, frais de scolarité, loyer.
- Paiements marchands par numéro de caisse, QR code ou demande de paiement.
- Dépôt et retrait d'espèces près de chez soi.
L'épargne, le crédit, l'assurance et les transferts internationaux viennent ensuite, une fois que les clients vous confient leur argent. Chacun de ces services doit fonctionner sur un téléphone basique via USSD autant que dans l'application ; si vos clients cibles ne sont pas tous équipés de smartphones, un canal USSD n'est pas optionnel.
Étape 4 : construisez la distribution avant de lancer
Le réseau d'agents est l'actif le plus difficile à bâtir et le plus facile à sous-estimer. Les clients ne déposeront pas s'il n'y a pas d'agent à proximité pour retirer. Prévoyez :
- Le recrutement d'agents. Boutiques, pharmacies, revendeurs de crédit et agents bancaires existants. Visez la densité dans quelques zones de lancement plutôt qu'une fine couverture nationale.
- Les super-agents et agrégateurs. Des entreprises qui gèrent de nombreux points, distribuent la liquidité et perçoivent une commission de supervision.
- La gestion de la liquidité. Les agents doivent détenir assez d'espèces et de monnaie électronique pour servir les clients ; la rupture est la première raison d'abandon d'un portefeuille. Voir la gestion de la liquidité des agents.
- Formation et assistance. Une formation courte et pratique, et une ligne d'assistance qui répond d'abord aux agents.
- Les commerçants. Les boutiques qui acceptent les paiements par portefeuille donnent aux clients une raison de garder l'argent dans le portefeuille plutôt que de retirer aussitôt.
Un parcours d'enrôlement en libre-service pour les agents et les commerçants, avec des documents envoyés à votre équipe conformité pour validation, vous permet de croître sans grande force terrain.
Étape 5 : fixez une grille tarifaire qui convient à tous
La tarification a trois publics : les clients, les agents et vous. Une grille qui fonctionne en général :
- garde les dépôts gratuits ou presque pour encourager l'entrée d'espèces ;
- applique des frais par tranches aux transferts et retraits, avec des tranches basses pour les petits montants que la plupart envoient ;
- rémunère suffisamment les agents sur les dépôts et retraits pour justifier la détention de liquidité ;
- maintient les frais marchands sous le coût de gestion des espèces et sous celui de l'acceptation carte ;
- affiche chaque frais avant que le client confirme.
Modélisez l'économie par type de transaction avant le lancement : revenus de frais moins commission agent, moins coûts des rails tiers, moins la quote-part des coûts fixes. Beaucoup de portefeuilles découvrent tard que leur transaction la plus populaire perd de l'argent.
Étape 6 : choisissez votre technologie : développement interne ou marque blanche
C'est la décision sur laquelle la plupart des équipes passent le plus de temps, et c'est celle dont la réponse est la plus claire pour la majorité des organisations. Une plateforme de mobile money en production nécessite :
- un registre en partie double équilibré, avec idempotence et moteur d'annulation ;
- des applications client, agent, commerçant et entreprise sur Android (et souvent iOS) ;
- une passerelle USSD et un moteur de menus pour les téléphones basiques ;
- KYC par niveaux, plafonds, filtrage LBC et gestion des dossiers ;
- liquidité des agents, commissions et commissions de supervision pour les super-agents ;
- caisses marchandes, terminaux de paiement, règlement et rapports de fin de journée ;
- paiements de masse avec double validation ;
- intégrations avec les banques, facturiers, fournisseurs de crédit et autres portefeuilles ;
- une API avec webhooks signés pour les partenaires ;
- un back-office pour les opérations, la conformité et la finance, avec un reporting prêt pour le régulateur.
Tout développer demande 12 à 24 mois à une équipe solide, puis il faut le maintenir indéfiniment. Une plateforme en marque blanche vous donne les mêmes capacités sous votre marque, votre instance et vos données, en quelques semaines. La comparaison complète est dans marque blanche ou développement interne. Quelle que soit la voie, exigez des preuves : un environnement de test en ligne, de vraies applications à installer et une démonstration du registre montrant des soldes dont la somme est toujours nulle.
Étape 7 : pilotez, puis passez à l'échelle
Un bon pilote dure huit à douze semaines dans une ou deux zones, avec quelques centaines d'agents et de commerçants. Mesurez :
- L'activité : la part des clients inscrits qui effectuent une transaction tous les 30 jours (l'indicateur le plus important).
- La liquidité des agents : la fréquence à laquelle les agents refusent des clients faute d'espèces ou de monnaie électronique.
- Le taux de réussite des transactions et leur durée, par canal.
- Les contacts au support pour mille transactions, et leurs motifs.
- L'économie unitaire par type de transaction.
Corrigez ce que révèle le pilote, puis étendez zone par zone. Recruter des agents plus vite que la demande des clients, ou des clients plus vite que la liquidité des agents, sont les deux échecs classiques.
Étape 8 : mettez en place des opérations de conformité, pas seulement des politiques
Les régulateurs approuvent des politiques, mais ils supervisent des opérations. Dès le premier jour du pilote, il vous faut des personnes et des outils qui font le travail au quotidien :
- Revue KYC. Une file où les documents des agents et des clients sont vérifiés et validés, avec des motifs de rejet clairs et un parcours de nouvelle soumission. Le KYC par niveaux permet aux clients à faible risque de démarrer avec un numéro de téléphone et une pièce d'identité simple, tandis que les niveaux supérieurs débloquent des plafonds plus élevés ; voir des niveaux KYC qu'un régulateur accepte.
- Surveillance des transactions. Des règles qui signalent une vélocité inhabituelle, le fractionnement en montants ronds, de nombreux expéditeurs vers un seul bénéficiaire, des comptes dormants qui déplacent soudain de grosses sommes et des agents aux comportements anormaux. Chaque alerte a besoin d'un responsable et d'une issue documentée.
- Filtrage sanctions et PPE à l'enrôlement puis à intervalles réguliers.
- Déclarations de soupçon à la cellule de renseignement financier dans le délai légal.
- Déclarations réglementaires. Rapports périodiques sur les clients, les agents, les volumes et montants des transactions, les soldes fiduciaires et les réclamations, généralement dans un format défini par la banque centrale.
Le test pratique est simple : si le régulateur demande « montrez-moi chaque alerte du mois dernier et ce que vous avez fait pour chacune », pouvez-vous répondre en quelques minutes ? Si la réponse se trouve dans des fils d'e-mails et des tableurs, corrigez-le avant de passer à l'échelle.
Étape 9 : organisez le support client et le traitement des litiges
L'argent envoyé au mauvais numéro est le cas de support le plus fréquent dans tout service de mobile money. Prévoyez-le explicitement :
- Un processus d'annulation aux règles claires : quand le bénéficiaire n'a pas dépensé l'argent, quand il l'a dépensé, et quand l'expéditeur doit saisir la police. Rien ne doit jamais être supprimé ; une annulation passe des écritures miroir afin que la transaction d'origine reste intacte pour l'audit.
- Des réponses en libre-service aux questions principales : frais, plafonds, réinitialisation du PIN, comment annuler. Un assistant intégré qui répond en langage simple retire une grande part des contacts du centre d'appels.
- Une réinitialisation du PIN sécurisée (vérification d'identité, délai de carence sur les gros retraits ensuite) mais sans passage en agence.
- Les agents d'abord. Un agent bloqué affecte des dizaines de clients par jour ; donnez-leur une ligne prioritaire.
- Le suivi des réclamations avec des indicateurs de délai de résolution, car les régulateurs supervisent de plus en plus les résultats pour les consommateurs, pas seulement le capital.
Étape 10 : visez l'activation, pas l'inscription
Les inscriptions s'achètent facilement et ne veulent rien dire à elles seules. Ce qui compte, c'est le nombre de clients qui font des transactions chaque mois. Les leviers d'activation qui fonctionnent de façon constante :
- Une première transaction à l'inscription. Accompagnez chaque nouveau client dans un petit dépôt et un achat de crédit chez l'agent avant qu'il reparte.
- Les flux de salaires et de paiements. Un seul employeur, une coopérative ou une plateforme de travailleurs indépendants qui paie sur les portefeuilles peut apporter des milliers d'utilisateurs actifs d'un coup. Voir les paiements de masse vers les portefeuilles.
- L'acceptation marchande près des lieux de vie. L'argent qu'on peut dépenser dans le portefeuille reste dans le portefeuille.
- L'épargne de groupe. Les tontines et groupes d'épargne créent des transactions hebdomadaires et sociales. Voir les tontines numériques.
- Des primes de parrainage versées à la première vraie utilisation, pas à l'inscription, pour ne payer que des clients actifs.
La liste de contrôle des intégrations pour le lancement
Avant le début du pilote, vérifiez que chacune de ces connexions fonctionne de bout en bout en production, avec des fichiers de rapprochement concordants :
| Intégration | Pourquoi c'est important | Ce qu'il faut tester |
|---|---|---|
| Banques de cantonnement et de règlement | Entrées et sorties d'argent ; preuve que la monnaie électronique est couverte | Import quotidien des relevés et rapprochement automatique |
| Agrégateur USSD ou passerelles des opérateurs | Atteindre les téléphones basiques | Expiration des sessions, rapidité des menus, masquage du PIN |
| Passerelle SMS | Reçus et codes à usage unique | Taux de remise par réseau, identifiant d'expéditeur |
| Fournisseurs de crédit et de forfaits | La transaction la plus fréquente | Échecs et remboursements automatiques |
| Facturiers | Les habitudes mensuelles | Validation du compte avant paiement, règlement des facturiers |
| Virements bancaires et autres portefeuilles | Les clients veulent envoyer de l'argent partout | États en attente, expirations, annulations |
| Vérification d'identité | Le KYC à grande échelle | Temps de réponse des consultations et solutions de repli |
| API partenaires et webhooks | Intégration des commerçants et plateformes | Rappels signés, nouvelles tentatives, clés d'idempotence |
Un calendrier réaliste
| Phase | Durée typique | Livrables clés |
|---|---|---|
| Stratégie et business case | 4 à 8 semaines | Segment cible, produit, modèle tarifaire, compte de résultat |
| Agrément ou accord de partenariat | 3 à 12 mois (selon le pays) | Agrément ou partenariat bancaire, compte de cantonnement |
| Mise en place technologique (marque blanche) | 4 à 8 semaines, en parallèle | Applications à votre marque, code USSD, back-office, intégrations |
| Recrutement des agents et commerçants | 8 à 12 semaines avant le lancement | Agents formés et approvisionnés dans les zones de lancement |
| Pilote | 8 à 12 semaines | Données d'activité, de liquidité et d'économie |
| Passage à l'échelle | En continu | Nouvelles zones, nouveaux produits, nouveaux rails |
La technologie et l'agrément doivent avancer en parallèle. Les régulateurs veulent souvent voir une plateforme opérationnelle pendant l'examen, et un environnement de test avec de vraies applications est une preuve puissante.
Sept erreurs qui coulent les nouveaux portefeuilles
- Lancer sans liquidité chez les agents. Un client qui n'a pas pu retirer une fois redépose rarement.
- Traiter l'USSD comme un détail. Sur la plupart des marchés, une grande part des clients utilise des téléphones basiques.
- Un registre incapable de se prouver. Des soldes qui s'écartent du compte fiduciaire, c'est un incident réglementaire en puissance.
- Une tarification copiée sur l'acteur en place. Votre base de coûts et votre stratégie sont différentes ; modélisez votre propre économie.
- Trop de fonctionnalités, trop peu d'habitudes. Dix produits utilisés une fois par mois perdent face à trois utilisés chaque semaine.
- Ignorer la fraude jusqu'à ce qu'elle arrive. L'ingénierie sociale et la fraude par échange de carte SIM arrivent dans les semaines qui suivent le lancement. Voir la prévention de la fraude.
- Le rapprochement manuel. Les tableurs de fin de mois ne survivent pas au passage à l'échelle.
Questions fréquentes
Combien coûte le lancement d'une activité de mobile money ?
Les coûts les plus importants sont le capital réglementaire (si vous détenez votre propre agrément), le recrutement des agents et le soutien à leur liquidité, le marketing et le personnel. Sur une plateforme en marque blanche, la technologie est généralement un poste plus réduit et prévisible que le développement et la maintenance en interne.
Une coopérative d'épargne et de crédit ou une IMF peut-elle lancer un portefeuille ?
Oui. Beaucoup le font via une banque partenaire ou un agrément existant. Le portefeuille permet aux membres de déposer, rembourser et emprunter chaque jour, et réduit la manipulation d'espèces en agence.
Ai-je besoin de mon propre code court USSD ?
Si vos clients utilisent des téléphones basiques, oui. Vous obtenez le code auprès du régulateur des télécommunications et le connectez via un agrégateur ou directement avec les opérateurs mobiles.
De quelle équipe avons-nous besoin au lancement ?
Un petit noyau : un responsable produit, un responsable des opérations agents et commerçants, un responsable conformité avec des analystes KYC et surveillance, un responsable financier pour le rapprochement, un support client et un responsable technique chargé des intégrations. Sur une plateforme en marque blanche, pas besoin d'une grande équipe d'ingénieurs pour faire tourner le cœur du système.
Faut-il lancer sur Android seulement, ou aussi sur iOS ?
Sur la plupart des marchés africains, Android domine les smartphones et l'USSD couvre les téléphones basiques. Lancez avec Android et USSD, et ajoutez iOS quand votre clientèle le justifie ; les portails web servent les entreprises sur tout appareil.
Combien de temps avant qu'un nouveau portefeuille atteigne l'équilibre ?
Cela dépend de l'activité, du niveau des frais et des coûts des agents. L'indicateur à suivre est le nombre de clients actifs mensuels par agent et le revenu par client actif, pas les inscriptions.
Vous préparez un lancement ? PesaBridge vous fournit toute la plateforme sous votre marque : applications client, agent, commerçant et entreprise, USSD, demande de paiement, paiements de masse et une API ouverte sur un registre en partie double. Demandez un accès de test pour essayer chaque application dès cette semaine, ou parlez à notre équipe de votre marché.