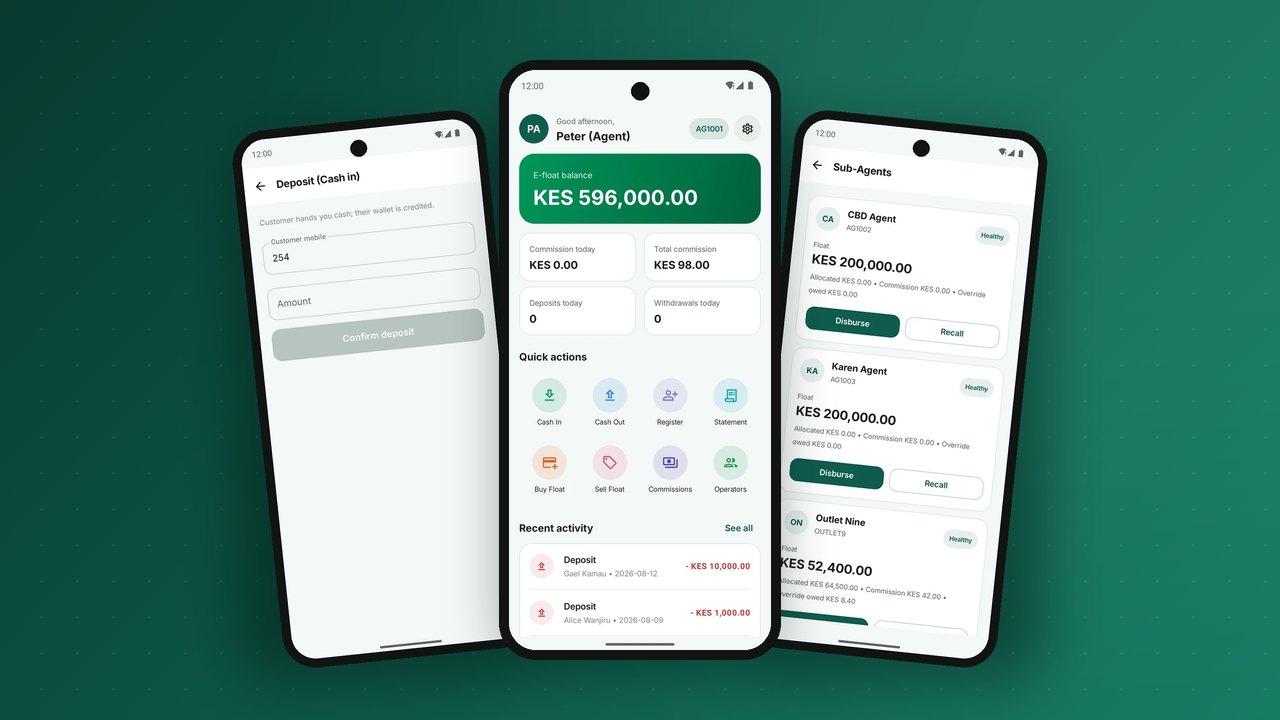
मोबाइल मनी नेटवर्क उतना ही मज़बूत होता है जितने उसके एजेंट। वे नकदी को ई-मनी में और ई-मनी को नकदी में बदलते हैं, नए ग्राहकों का पंजीकरण करते हैं, सेवा समझाते हैं और कुछ गड़बड़ होने पर पहले सवालों का सामना करते हैं। उनमें से ज़्यादातर एक छोटी दुकान चलाते हैं और एजेंसी का काम साथ में करते हैं, इसलिए एजेंट ऐप जो भी मिनट बर्बाद करता है, वह उनके अपने कारोबार से लिया गया मिनट है। अच्छा एजेंट ऐप काम को तेज़ बनाता है, साफ़ दिखाता है कि वे क्या कमा रहे हैं, और फ़्लोट ख़त्म होने से पहले उसे सँभालने में मदद करता है।
1. फ़्लोट और कमाई एक नज़र में
एजेंट की दो चिंताएँ होती हैं: «क्या मेरे पास पर्याप्त फ़्लोट है?» और «मैंने कितना कमाया?»। होम स्क्रीन को दोनों का जवाब देना चाहिए: ई-फ़्लोट बैलेंस, दराज़ में अपेक्षित नकदी, आज का कमीशन और महीने का अब तक का कुल। कैश-इन, कैश-आउट, पंजीकरण और फ़्लोट खरीदने की त्वरित क्रियाएँ उसके नीचे होती हैं।
2. तेज़ और सुरक्षित नकद लेन-देन
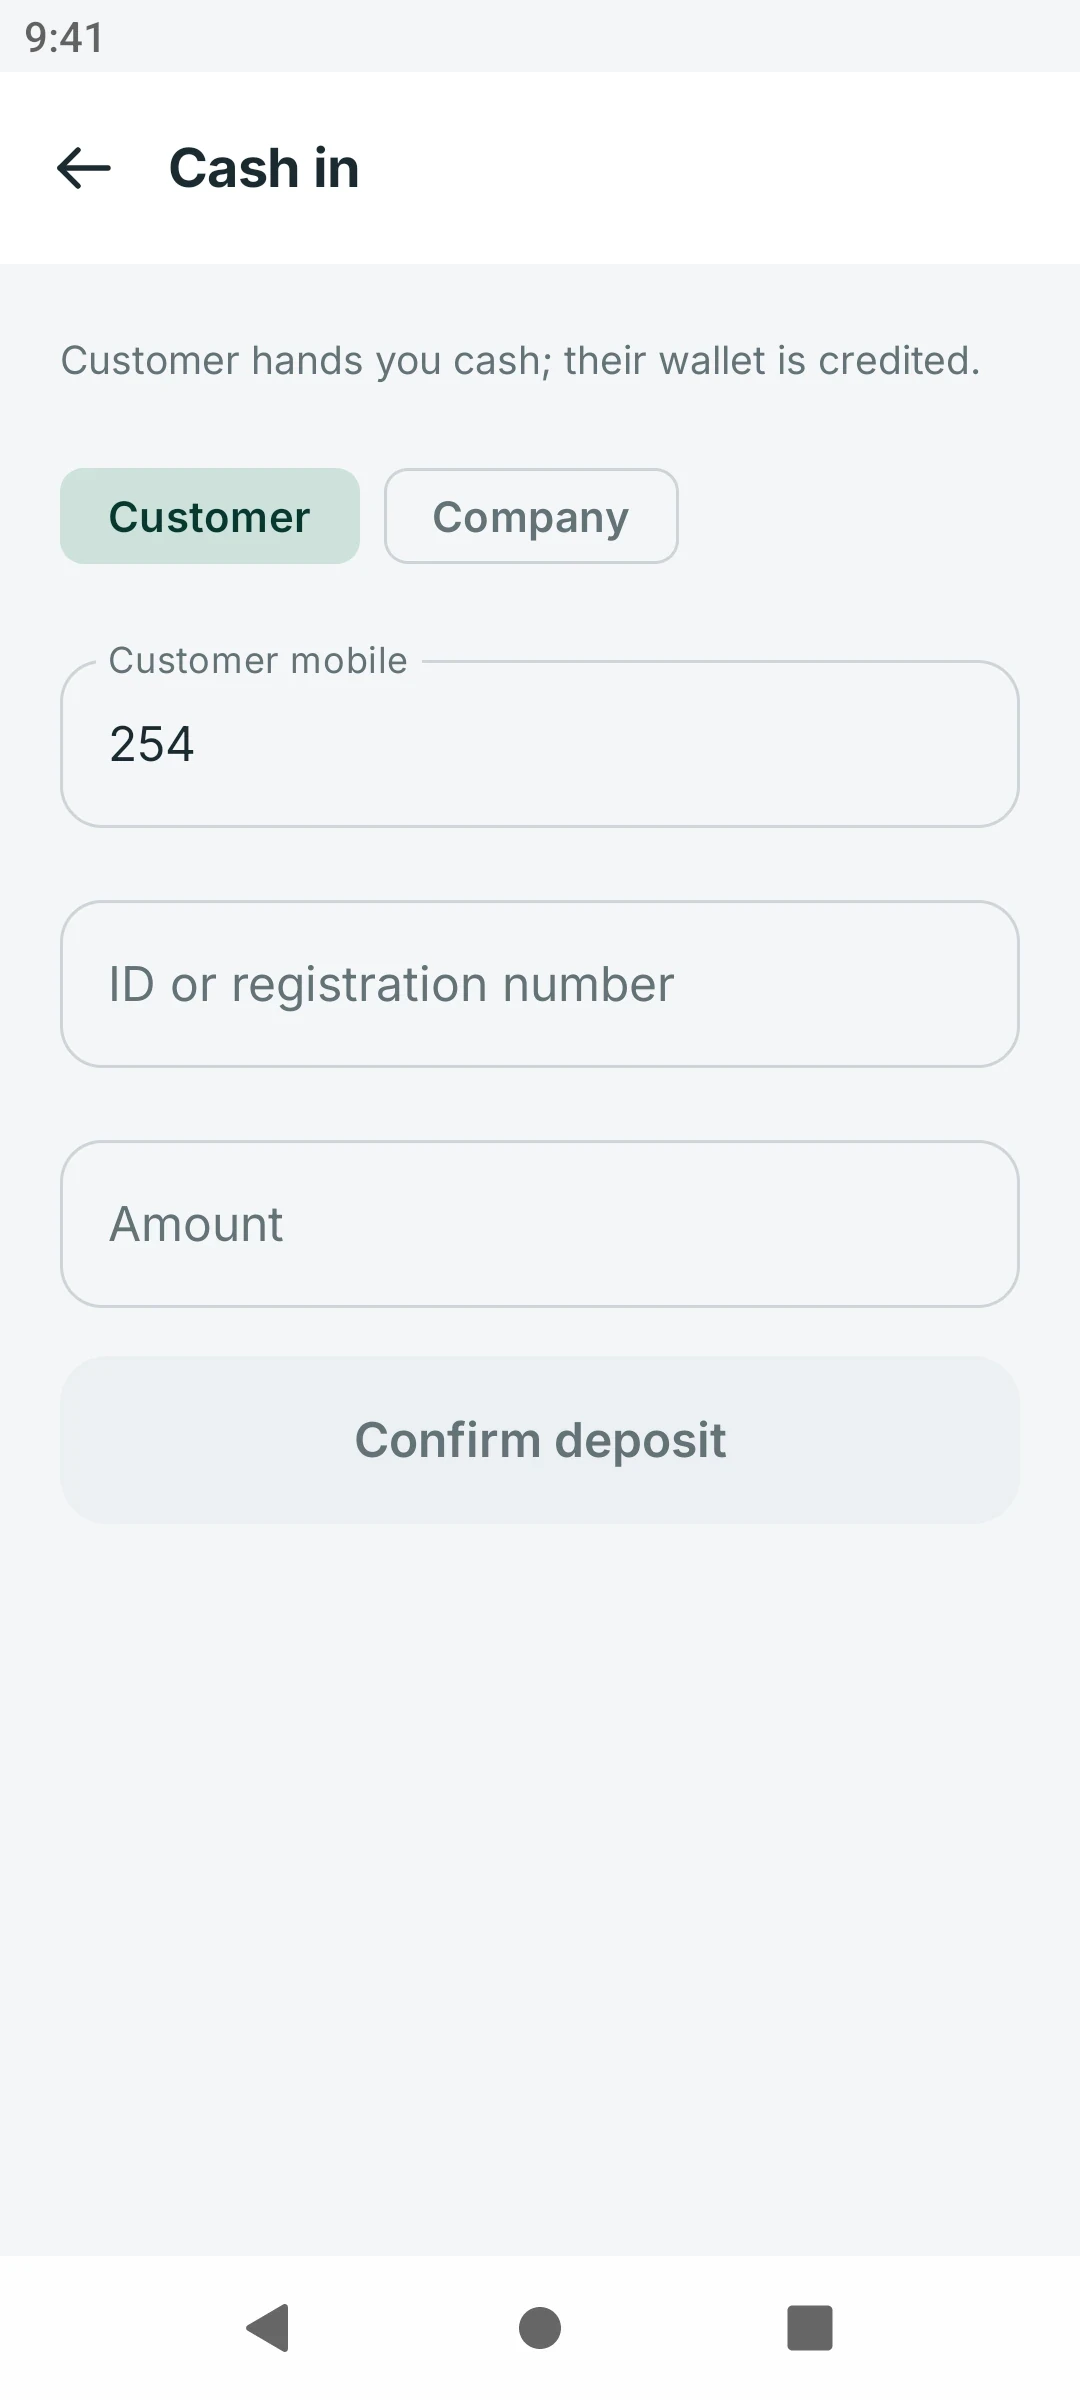
कैश-इन में कुछ सेकंड लगने चाहिए: ग्राहक का नंबर डालें, उसका पंजीकृत नाम देखें, राशि डालें, पुष्टि करें। कैश-आउट उल्टे तरीके से काम करता है, जिसमें ग्राहक अपने फ़ोन पर या कोड से मंज़ूरी देता है, ताकि एजेंट कभी ग्राहक का PIN न छुए। हर लेन-देन रसीद प्रिंट करता है या भेजता है और फ़्लोट व अपेक्षित नकदी को तुरंत अपडेट करता है।
3. फ़्लोट ख़त्म होने से पहले उसका प्रबंधन
फ़्लोट ख़त्म होने का मतलब है ग्राहकों को लौटाना। ऐप को एजेंट को तब चेतावनी देनी चाहिए जब फ़्लोट उसकी सामान्य रोज़ की ज़रूरत से नीचे जाए, उसे कुछ टैप में बैंक या अपने सुपर-एजेंट से फ़्लोट खरीदने देना चाहिए, और दिखाना चाहिए कि नकदी कहाँ रीबैलेंस की जा सकती है। एजेंट फ़्लोट और तरलता पर हमारी गाइड नेटवर्क वाले पहलू को कवर करती है।
4. ऐसा कमीशन जिस पर एजेंट भरोसा करे
एजेंट उन नेटवर्कों के साथ रहते हैं जो साफ़ और समय पर भुगतान करते हैं। हर लेन-देन में कमाया गया कमीशन दिखना चाहिए, स्टेटमेंट में कमीशन प्रकार के हिसाब से अलग-अलग दिखना चाहिए, और भुगतान की तारीखें नज़र आनी चाहिए। जब नियम बदलें, तो ऐप को नई दरें लागू होने से पहले समझानी चाहिए।
5. सुपर-एजेंट और सब-एजेंट
बड़े नेटवर्क स्तरों में चलते हैं: एक सुपर-एजेंट या एग्रीगेटर कई आउटलेट की भर्ती और सहायता करता है, उन्हें फ़्लोट बाँटता है और उनकी गतिविधि पर ओवरराइड कमीशन कमाता है। ऐप को सुपर-एजेंटों को उनके नेटवर्क का दृश्य (हर आउटलेट का फ़्लोट, गतिविधि और सेहत) देना चाहिए, उन्हें फ़्लोट बाँटने या वापस लेने देना चाहिए, और ओवरराइड कमाई अलग से दिखानी चाहिए।
6. भर्ती और पंजीकरण
एजेंट विकास की अग्रिम पंक्ति हैं। ग्राहक का पंजीकरण, पहचान पत्र और फ़ोटो लेना, और सही KYC स्तर देना ऐप के अंदर होना चाहिए, साथ ही दोहराए गए पहचान पत्रों की जाँच भी। सुपर-एजेंटों को उसी तरह नए आउटलेट की भर्ती करने में सक्षम होना चाहिए, और सक्रिय करने से पहले ऑपरेटर आवेदनों की समीक्षा करे।
7. ऑपरेटर को चाहिए ये नियंत्रण
- हर एजेंट स्तर और हर लेन-देन प्रकार के लिए सीमाएँ।
- बँटे हुए लेन-देन, असामान्य समय और बार-बार के रिवर्सल के लिए धोखाधड़ी नियम।
- कवरेज का नक्शा बनाने और अपने आउटलेट से दूर काम कर रहे एजेंटों को पहचानने के लिए लोकेशन डेटा।
- फ़्लोट और कमीशन का लेजर से रोज़ाना मिलान।
अक्सर पूछे जाने वाले प्रश्न
क्या एजेंट बेसिक फ़ोन पर काम कर सकते हैं?
हाँ। कैश-इन, कैश-आउट और बैलेंस जैसी मुख्य सुविधाएँ USSD पर चल सकती हैं। ऐप इसमें फ़्लोट अलर्ट, नेटवर्क दृश्य और ज़्यादा विस्तृत रिपोर्ट जोड़ता है।
कमीशन की गणना कैसे होती है?
उन नियमों से जिन्हें ऑपरेटर हर लेन-देन प्रकार और राशि सीमा के लिए तय करता है, साथ में सुपर-एजेंटों के लिए वैकल्पिक ओवरराइड। लेजर कमीशन को कमाते ही दर्ज करता है, इसलिए स्टेटमेंट हमेशा भुगतानों से मेल खाते हैं।
एजेंट को ग्राहकों से ज़्यादा पैसे लेने से क्या रोकता है?
शुल्क ग्राहक के अपने फ़ोन और रसीद पर दिखते हैं, इसलिए वह आधिकारिक शुल्क देख सकता है। ग्राहकों की प्रतिक्रिया और धोखाधड़ी नियम उन एजेंटों को चिह्नित करते हैं जो अनधिकृत शुल्क जोड़ते हैं।
PesaBridge में फ़्लोट, कमीशन, सुपर-एजेंट और सब-एजेंट प्रबंधन और भर्ती वाला एजेंट ऐप शामिल है, जो ग्राहकों और व्यापारियों वाले ही लेजर पर चलता है। एजेंट नेटवर्क के बारे में पढ़ें या आज़माएं पेज पर ऐप आज़माएँ।