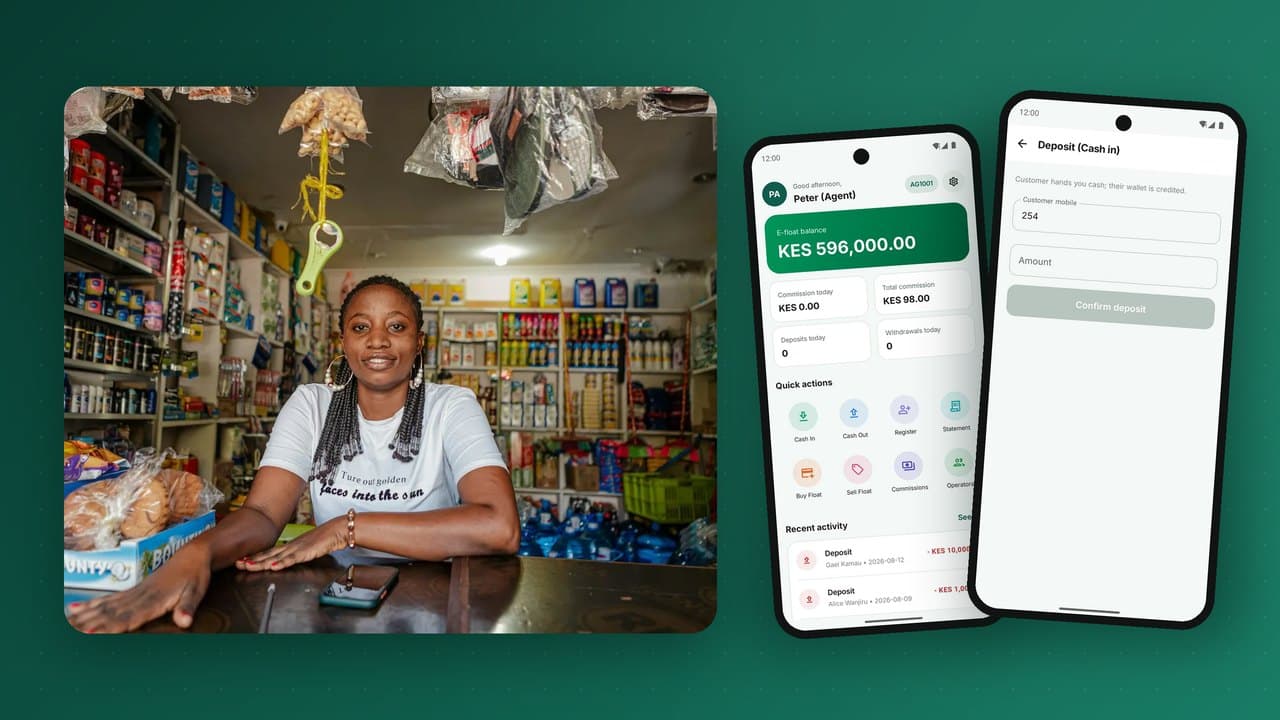
एजेंट नेटवर्क ही वह कारण है जिससे मोबाइल मनी उन जगहों पर काम करता है जहाँ बैंकों ने कभी शाखाएँ नहीं खोलीं। एक दुकानदार, केमिस्ट या रिचार्ज विक्रेता वह जगह बन जाता है जहाँ नकद डिजिटल पैसे में बदलता है और फिर वापस नकद में। ग्राहक के लिए एजेंट ही बैंक है। ऑपरेटर के लिए एजेंट नेटवर्क उसकी सबसे महँगी, सबसे मूल्यवान और सबसे नाज़ुक संपत्ति है। यह गाइड बताती है कि एजेंट नेटवर्क कैसे काम करता है, एजेंट कैसे कमाते हैं, फ़्लोट और तरलता नेटवर्क में कैसे बहती है, सुपर-एजेंट की भूमिका क्या है, और बढ़ते नेटवर्क को चुपचाप ढहते नेटवर्क से क्या अलग करता है।
एजेंट कौन होता है?
एजेंट एक तीसरे पक्ष का व्यवसाय है जिसे कोई बैंक या मोबाइल मनी प्रदाता अपनी ओर से वित्तीय सेवाएँ देने के लिए अनुबंधित करता है। एजेंट कर्मचारी नहीं होता और उसके पास बैंकिंग लाइसेंस नहीं होता; वह प्रदाता के लाइसेंस के तहत, नियामक के बनाए नियमों के भीतर काम करता है। आम एजेंट छोटे दुकानदार होते हैं जो पहले से ही दिन भर नकद संभालते हैं: किराना दुकानें, दवा की दुकानें, फ़ोन और रिचार्ज विक्रेता, हार्डवेयर स्टोर, पेट्रोल पंप और सुपरमार्केट।
बाज़ार और प्रदाता के अनुसार, एजेंट ये सेवाएँ दे सकता है:
- कैश-इन: ग्राहक नकद देता है, और एजेंट उतने ही मूल्य का ई-मनी ग्राहक के वॉलेट में भेजता है।
- कैश-आउट: ग्राहक एजेंट को ई-मनी भेजता है, और एजेंट नकद देता है।
- ग्राहक पंजीकरण: KYC के लिए पहचान विवरण और फ़ोटो लेना, और नए उपयोगकर्ताओं को PIN सेट करने में मदद करना।
- बिल भुगतान और रिचार्ज उन ग्राहकों के लिए जो नकद देना पसंद करते हैं।
- ऋण की किस्तें और बचत जमा बैंकों और माइक्रोफ़ाइनेंस संस्थानों के लिए।
- खाता खोलना और सरल बैंकिंग सेवाएँ जहाँ नियामक बैंक एजेंटों की अनुमति देता है।
कार्यप्रणाली: मूल्य के दो भंडार
एजेंट के पास हमेशा दो तरह का पैसा होता है, और इन दोनों के बीच के प्रवाह को समझना पूरे नेटवर्क को समझने की कुंजी है।
- दराज़ में नकद।
- प्लेटफ़ॉर्म पर एजेंट के अपने वॉलेट में ई-फ़्लोट।
हर लेन-देन मूल्य को एक भंडार से दूसरे में ले जाता है:
| लेन-देन | एजेंट का नकद | एजेंट का ई-फ़्लोट | ग्राहक का वॉलेट |
|---|---|---|---|
| ग्राहक 1,000 जमा करता है | +1,000 | −1,000 | +1,000 |
| ग्राहक 1,000 निकालता है | −1,000 | +1,000 | −1,000 |
कमाए गए कमीशन को छोड़कर, एजेंट का कुल मूल्य (नकद और फ़्लोट) नहीं बदलता। लेकिन दोनों का अनुपात दिन भर बदलता रहता है। किसी बाज़ार कस्बे में जहाँ लोगों को शहर में रहने वाले रिश्तेदारों से पैसा मिलता है, ग्राहक ज़्यादातर निकासी करते हैं: एजेंट का नकद ख़त्म होता है और फ़्लोट जमा होता जाता है। शहर के किसी व्यापारिक इलाक़े में जहाँ कामगार घर पैसा भेजते हैं, ग्राहक ज़्यादातर जमा करते हैं: फ़्लोट ख़त्म होता है और नकद जमा होता है। दोनों ही स्थितियों में एजेंट आख़िरकार अगले ग्राहक की सेवा नहीं कर पाता। यही तरलता की समस्या है, और इसका प्रबंधन एजेंट नेटवर्क की मुख्य परिचालन चुनौती है। हम इसे एजेंट फ़्लोट और तरलता प्रबंधन में विस्तार से देखते हैं।
एजेंट कैसे कमाते हैं
एजेंटों को कमीशन मिलता है, आमतौर पर हर लेन-देन पर और राशि के स्लैब के हिसाब से। एक आम ढाँचा ऐसा दिखता है:
- कैश-आउट कमीशन, जो ग्राहक के निकासी शुल्क से आता है। आमतौर पर यह एजेंट की आय का सबसे बड़ा हिस्सा होता है।
- कैश-इन कमीशन, जो प्रदाता देता है, भले ही जमा अक्सर ग्राहकों के लिए मुफ़्त हो, क्योंकि जमा से ही सिस्टम में पैसा आता है।
- पंजीकरण बोनस हर उस नए ग्राहक के लिए जो KYC पूरा करके पहला लेन-देन करता है।
- बिल और रिचार्ज कमीशन उन सेवाओं पर जो एजेंट बेचता है।
कमीशन तय करना संतुलन का काम है। बहुत कम दें तो एजेंट फ़्लोट रखना छोड़ देते हैं, ग्राहकों को लौटा देते हैं या चुपचाप अनौपचारिक शुल्क लेने लगते हैं। बहुत ज़्यादा दें तो हर लेन-देन घाटे में जाता है। सबसे अच्छे ढाँचे उन लेन-देनों के लिए ज़्यादा भुगतान करते हैं जिनकी नेटवर्क को सबसे ज़्यादा ज़रूरत है: फ़्लोट की कमी वाले इलाक़ों में जमा, ऐसे पंजीकरण जो सक्रिय ग्राहक बनें, और कम सेवा वाले इलाक़ों में सेवा।
कमीशन सटीक, तुरंत और दिखाई देने वाला होना चाहिए
एजेंट छोटे व्यवसाय हैं जो हर पैसे पर नज़र रखते हैं। गलत गणना वाला, देर से मिलने वाला या जाँचने में मुश्किल कमीशन कम दरों से भी तेज़ी से भरोसा तोड़ता है। प्लेटफ़ॉर्म को हर लेन-देन पर कमीशन को अलग प्रविष्टि के रूप में दर्ज करना चाहिए, ऐप में एजेंट को चालू कुल दिखाना चाहिए, और घोषित समय-सारणी पर उसका निपटान करना चाहिए। डबल-एंट्री लेजर इसे आसान बनाता है: कमीशन बस एक और संतुलित प्रविष्टि है, जिसे उस लेन-देन तक ट्रेस किया जा सकता है जिससे वह बना।
सुपर-एजेंट, एग्रीगेटर और नेटवर्क का पेड़
बहुत कम नेटवर्क सपाट होते हैं। ज़्यादातर एक पेड़ की तरह संगठित होते हैं:
- प्रदाता नियम, कीमतें और सीमाएँ तय करता है और मुख्य खाते रखता है।
- सुपर-एजेंट (एग्रीगेटर या मास्टर एजेंट) बड़े व्यवसाय होते हैं जो कई आउटलेट की भर्ती और प्रबंधन करते हैं। वे प्रदाता से थोक में फ़्लोट खरीदते हैं, अक्सर बैंक ट्रांसफ़र से, और उसे अपने आउटलेट में बाँटते हैं। उन्हें आमतौर पर ओवरराइड कमीशन मिलता है, यानी उनके आउटलेट की कमाई का एक हिस्सा।
- एजेंट आउटलेट ग्राहकों की सेवा करते हैं।
यह पेड़ दो समस्याएँ हल करता है। पहली, यह तरलता प्रबंधन को ऐसे व्यक्ति तक पहुँचाता है जिसके पास पूँजी और वाहन है: सुपर-एजेंट उन आउटलेट के बीच नकद और फ़्लोट घुमाता है जिनके पास एक ज़्यादा और दूसरा कम है। दूसरी, यह भर्ती और निगरानी को बड़े पैमाने पर संभव बनाता है: प्रदाता हज़ारों दुकानों की जगह कुछ सौ एग्रीगेटरों का प्रबंधन करता है।
आपके प्लेटफ़ॉर्म को इस पेड़ को मूल रूप से दर्शाना चाहिए: पैरेंट-चाइल्ड संबंध, पेड़ में नीचे की ओर फ़्लोट ट्रांसफ़र, अपने-आप गणना होने वाला ओवरराइड कमीशन, और हर स्तर पर रिपोर्ट ताकि सुपर-एजेंट हर आउटलेट की सेहत देख सके।
एजेंट ऑनबोर्डिंग और ड्यू डिलिजेंस
नियामक प्रदाता को उसके एजेंटों के लिए ज़िम्मेदार मानते हैं। एक मज़बूत ऑनबोर्डिंग प्रक्रिया में शामिल है:
- आवेदन: व्यवसाय पंजीकरण, मालिक की पहचान, स्थान और परिसर की तस्वीरें, बेहतर हो कि एजेंट ऐप या वेब पोर्टल में स्व-सेवा से जमा की जाएँ।
- ड्यू डिलिजेंस: प्रतिबंध सूचियों और आंतरिक ब्लैकलिस्ट से जाँच, व्यवसाय और मालिक का सत्यापन, और ज़रूरत हो तो स्थल निरीक्षण।
- अनुपालन विभाग की मंज़ूरी, दर्ज निर्णय और कारण के साथ।
- प्रशिक्षण लेन-देन, KYC संग्रह, धोखाधड़ी के तरीक़ों और ग्राहक सुरक्षा नियमों पर, जैसे आधिकारिक शुल्क-सूची दिखाना।
- सक्रियण सावधान सीमाओं के साथ, जो एजेंट का रिकॉर्ड बनने पर बढ़ाई जाती हैं।
दस्तावेज़ अपने-आप अनुपालन टीम तक पहुँचने चाहिए, और हर मंज़ूरी एक शर्त होनी चाहिए ताकि कोई भी खाता मंज़ूरी से पहले लेन-देन न कर सके। इसी तरह आप नेटवर्क को तेज़ी से बढ़ाते हुए भी यह नियंत्रण नहीं खोते कि उसमें कौन है।
एजेंट सीमाएँ और नियंत्रण
सीमाएँ ग्राहकों, एजेंट और प्रदाता की रक्षा करती हैं। अच्छी तरह कॉन्फ़िगर किया गया नेटवर्क तय करता है:
- कैश-इन और कैश-आउट के लिए प्रति लेन-देन अधिकतम राशि;
- प्रति एजेंट दैनिक और मासिक मूल्य सीमाएँ, जो प्रदर्शन और कार्यकाल के साथ बढ़ती हैं;
- अधिकतम फ़्लोट शेष, ताकि एक भी समझौता किया गया आउटलेट बड़ी रक़म जोखिम में न डाले;
- वेलोसिटी नियम जो असामान्य पैटर्न पकड़ें, जैसे सीमा से ठीक नीचे की कई निकासियाँ;
- डिवाइस बाइंडिंग, ताकि एजेंट खाता केवल पंजीकृत डिवाइस पर चले;
- कई कैशियर वाले एजेंटों के लिए ऑपरेटर (स्टाफ़) लॉगिन, हर एक का अपना PIN और ऑडिट ट्रेल।
एजेंट धोखाधड़ी: जिन तरीक़ों से बचाव ज़रूरी है
एजेंट नेटवर्क का सबसे उजागर हिस्सा हैं, पीड़ित के रूप में भी और कभी-कभी अपराधी के रूप में भी। आम तरीक़े:
- लेन-देन तोड़ना: एजेंट एक ग्राहक की एक निकासी को कई छोटी निकासियों में बाँट देता है ताकि ज़्यादा कमीशन मिले। कम समय-अवधि में ग्राहक और एजेंट के अनुसार निकासियों को समूहित करके पकड़ा जाता है।
- डायरेक्ट डिपॉज़िट: प्राप्तकर्ता को कैश-इन करने के बजाय एजेंट अपने फ़्लोट से भेज देता है और ग्राहक का ट्रांसफ़र शुल्क अपनी जेब में रख लेता है, KYC और शुल्क-सूची दोनों को दरकिनार करते हुए। एजेंट से ग्राहक को होने वाले ट्रांसफ़र के पैटर्न से पकड़ा जाता है।
- अनौपचारिक शुल्क: घोषित दर से ज़्यादा वसूलना। दिखाई देने वाली शुल्क-सूची, आधिकारिक शुल्क दिखाने वाली SMS रसीदों और मिस्ट्री शॉपिंग से इसका मुक़ाबला किया जाता है।
- प्रदाता का रूप धरना: ठग मुख्यालय बनकर एजेंटों को फ़ोन करते हैं ताकि वे लेन-देन "रिवर्स" या "टेस्ट" करें। प्रशिक्षण और इस नियम से मुक़ाबला किया जाता है कि मुख्यालय कभी PIN या ट्रांसफ़र नहीं माँगता।
- चोरी या उधार की पहचान से खाते खोलना। फ़ोटो कैप्चर, पहचान सत्यापन और प्रति एजेंट प्रतिदिन पंजीकरण की सीमा से मुक़ाबला किया जाता है।
और जानकारी मोबाइल मनी धोखाधड़ी पर हमारी पूरी गाइड में।
एजेंट नेटवर्क की सेहत मापना
पंजीकृत एजेंटों की संख्या दिखावा है। ये वे आँकड़े हैं जो बताते हैं कि नेटवर्क काम कर रहा है या नहीं:
| मापदंड | यह क्या बताता है |
|---|---|
| 30 दिन में सक्रिय एजेंट (पंजीकृत का हिस्सा) | आपका नेटवर्क असली है या सिर्फ़ काग़ज़ पर |
| प्रति सक्रिय एजेंट प्रतिदिन लेन-देन | क्या एजेंट टिके रहने लायक़ कमा रहे हैं |
| प्रति एजेंट औसत मासिक कमीशन | एजेंट का अर्थशास्त्र; स्थानीय दुकानों के मार्जिन से तुलना करें |
| तरलता विफलताएँ (लौटाए गए ग्राहक) | ग्राहक खोने का सबसे बड़ा कारण |
| फ़्लोट दिवस (फ़्लोट को दैनिक कैश-इन से भाग देकर) | क्या एजेंट पर्याप्त फ़्लोट रखते हैं |
| सक्रिय एजेंट की पहुँच में ग्राहक | जहाँ ज़रूरी है वहाँ कवरेज |
| प्रति एजेंट पंजीकरण जो सक्रिय बनते हैं | ऑनबोर्डिंग की गुणवत्ता, और धोखाधड़ी के संकेत |
एक एजेंट का एक दिन
नेटवर्क को काउंटर के पीछे से देखना मददगार है। किसी व्यस्त कस्बे में एक आम एजेंट सुबह 7 बजे दुकान खोलता है और एजेंट ऐप पर दो आँकड़े देखता है: फ़्लोट शेष और दराज़ में नकद। सुबह ज़्यादातर जमा होते हैं: व्यापारी कल की कमाई जमा करते हैं और कामगार काम पर जाने से पहले घर पैसा भेजते हैं। दोपहर तक फ़्लोट कम हो जाता है, तो एजेंट ऐप से अपने सुपर-एजेंट से और फ़्लोट खरीदता है, और भुगतान नकद में करता है जिसे सुपर-एजेंट का आदमी आकर ले जाता है। दोपहर बाद कुछ ग्राहक पंजीकरण होते हैं, हर एक में पहचान की फ़ोटो और पहली जमा, और एक स्कूल का लेखाकार अभिभावकों की ओर से फ़ीस भरता है। शाम को निकासियाँ होती हैं: लोग रिश्तेदारों का भेजा पैसा निकालते हैं, दिहाड़ी मज़दूर दिन की मज़दूरी निकालते हैं। दुकान बंद करते समय एजेंट ऐप में दिन का कमीशन देखता है, अपेक्षित नकद का दराज़ से मिलान करता है, और दिन का स्टेटमेंट प्रिंट करता है या देखता है।
उस दिन की हर रुकावट एजेंट से ग्राहक छीनती है: लाइन बढ़ते समय धीमा लेन-देन, एक घंटा लेने वाली फ़्लोट ख़रीद, कमीशन का ऐसा आँकड़ा जो उसकी अपनी गिनती से मेल न खाए। इसीलिए एजेंट किसी प्रदाता को उसकी तकनीक से उतना ही आँकते हैं जितना कमीशन दरों से।
नेटवर्क कवरेज की योजना
एजेंट कहाँ रखे जाएँ, यह उतना ही मायने रखता है जितना कि कितने भर्ती किए जाएँ। कारगर सिद्धांत:
- पैसे के प्रवाह का पीछा करें: बाज़ार, बस अड्डे, आवासीय इलाक़े, नकद भुगतान वाले खेत, और वे जगहें जहाँ प्रवासी धन आता है।
- विस्तार से पहले घनत्व: ग्राहकों को थोड़ी ही पैदल दूरी पर एजेंट चाहिए, और पहले के पास नकद ख़त्म हो जाए तो दूसरा विकल्प।
- मिश्रण संतुलित करें: ज़्यादा निकासी वाले इलाक़ों में कुछ ऐसे एजेंट चाहिए जो स्वाभाविक रूप से नकद इकट्ठा करते हों, जैसे व्यस्त दुकानें, ताकि तरलता घूमती रहे।
- डेटा का उपयोग करें: सक्रिय ग्राहकों और लेन-देन को एजेंट स्थानों के साथ नक़्शे पर रखकर कमियाँ और अधिकता खोजें।
- निष्क्रिय एजेंट हटाएँ: जो एजेंट कभी लेन-देन नहीं करता, वह अनुपालन जोखिम है और कवरेज नक़्शों में झूठी तसल्ली।
बैंकों और माइक्रोफ़ाइनेंस संस्थानों के लिए एजेंट नेटवर्क
एजेंट नेटवर्क सिर्फ़ टेलीकॉम कंपनियों के लिए नहीं है। बैंक और माइक्रोफ़ाइनेंस संस्थान जमा लेने, ऋण देने और वसूलने, और ऐसी जगहों पर खाते खोलने के लिए एजेंटों का उपयोग करते हैं जहाँ शाखा कभी लाभदायक नहीं होगी। कई केंद्रीय बैंकों के पास इसके लिए विशेष बैंक एजेंट नियम हैं, जो अक्सर ई-मनी एजेंटों से सख़्त होते हैं, जैसे यह शर्त कि एजेंट न्यूनतम कारोबारी इतिहास वाले स्थापित व्यवसाय हों।
बैंक के लिए एजेंट ऐप एक हल्की शाखा बन जाता है: कोर बैंकिंग सिस्टम पर खाता देखना, जमा, निकासी और ऋण की किस्त, उसी फ़्लोट और कमीशन प्रणाली के साथ। अगर लेजर और अनुमतियाँ पर्याप्त लचीली हों, तो एक ही प्लेटफ़ॉर्म ई-मनी एजेंट और बैंक एजेंट दोनों चला सकता है।
तकनीक नेटवर्क को कैसे बनाती या बिगाड़ती है
एजेंट आपकी सेवा को तीन चीज़ों से आँकेगा: काउंटर पर ग्राहक के इंतज़ार के दौरान लेन-देन कितनी जल्दी पूरा होता है, कमीशन बिल्कुल सही है या नहीं, और क्या वह एक नज़र में अपना फ़्लोट और नकद देख सकता है। एक अच्छा एजेंट प्लेटफ़ॉर्म देता है:
- तेज़ नेटिव एजेंट ऐप, और डेटा कमज़ोर हो तो USSD विकल्प;
- लाइव फ़्लोट शेष, दिन की नकद स्थिति और आज कमाया गया कमीशन;
- फ़्लोट ख़रीदने और ट्रांसफ़र करने की प्रक्रियाएँ, सुपर-एजेंट से भी;
- दस्तावेज़ कैप्चर के साथ ग्राहक पंजीकरण जो ऑफ़लाइन काम करे और बाद में सिंक हो;
- एक एजेंट खाते के तहत अपने-अपने लॉगिन वाले स्टाफ़ ऑपरेटर;
- ऐसे स्टेटमेंट और रसीदें जो मुख्यालय को फ़ोन किए बिना विवाद सुलझा दें।
और इसके पीछे, प्रदाता को ऐसा बैक ऑफ़िस चाहिए जो हर एजेंट, हर सीमा, हर अलर्ट और हर कमीशन देखे, और बिना कोड लिखे शुल्क-सूची और कमीशन नियम बदल सके।
नियामक आमतौर पर एजेंटों से क्या अपेक्षा करते हैं
एजेंट नियम देश के अनुसार और इस पर निर्भर करते हैं कि प्रधान बैंक है या ई-मनी जारीकर्ता, लेकिन ज़्यादातर ढाँचों में कुछ बातें समान होती हैं:
- पात्रता: एजेंट स्थापित व्यवसाय होने चाहिए, अक्सर न्यूनतम कारोबारी इतिहास और पंजीकृत परिसर के साथ, और उन्हें उपयुक्तता जाँच पास करनी होती है।
- प्रधान की ज़िम्मेदारी: बैंक या ई-मनी जारीकर्ता ग्राहकों के प्रति अपने एजेंटों के आचरण के लिए ज़िम्मेदार है, इसलिए ड्यू डिलिजेंस और निगरानी वैकल्पिक नहीं हैं।
- अनुमत गतिविधियाँ: एक तय सूची, जैसे कैश-इन, कैश-आउट, बिल भुगतान और खाता खोलना, जिनमें कुछ गतिविधियाँ केवल बैंक एजेंटों के लिए होती हैं।
- ग्राहक सुरक्षा: आधिकारिक शुल्क-सूची और प्रधान की ब्रांडिंग दिखाना, हर लेन-देन की रसीद, और शिकायत का माध्यम।
- लेन-देन सीमाएँ प्रति ग्राहक और प्रति एजेंट, जिन्हें प्रधान नियामक सीमाओं के भीतर तय करता है।
- रिकॉर्ड रखना: लेन-देन रिकॉर्ड और KYC दस्तावेज़ तय अवधि तक सुरक्षित रखना।
- रिपोर्टिंग: एजेंटों, उनके स्थानों और गतिविधियों की आवधिक रिपोर्ट, और अनुबंध समाप्ति की सूचना।
- विशिष्टता: कई नियामक एक्सक्लूसिव एजेंट अनुबंधों पर रोक लगाते हैं, ताकि दुकानें कई प्रदाताओं की सेवा कर सकें।
व्यावहारिक अर्थ: आपके प्लेटफ़ॉर्म को एजेंटों के रिकॉर्ड और दस्तावेज़ रखने, सीमाएँ लागू करने, रसीदें बनाने, पूरा लेन-देन इतिहास रखने और बिना हाथ के काम के एजेंट रिपोर्ट बनाने होंगे। हज़ारों एजेंटों वाला नेटवर्क स्प्रेडशीट से नहीं चलाया जा सकता।
नेटवर्क बनाते समय आम गलतियाँ
- संख्या के लिए भर्ती। हज़ारों निष्क्रिय एजेंट बोर्ड रिपोर्ट में अच्छे दिखते हैं और ऑनबोर्डिंग, ब्रांडिंग और निगरानी पर पैसा खाते हैं। सक्रिय एजेंट मापें, हस्ताक्षर करने वाले नहीं।
- ग्रामीण अर्थशास्त्र की अनदेखी। व्यस्त शहरी गलियारों के लिए बनी कमीशन सूची ग्रामीण एजेंटों को घाटे में छोड़ देती है, और वे चुपचाप ग्राहकों की सेवा बंद कर देते हैं।
- फ़्लोट योजना का अभाव। जो एजेंट संतुलन नहीं बना पाते वे ग्राहकों को लौटा देते हैं, और ग्राहक ब्रांड को दोष देते हैं, एजेंट को नहीं।
- कमज़ोर निगरानी। नियमित दौरों और डेटा-आधारित निगरानी के बिना, ज़्यादा वसूली और धोखाधड़ी बिना पता चले बढ़ती है।
- एजेंटों को व्यवसाय नहीं, चैनल मानना। जो एजेंट अपनी कमाई समझते हैं, अपने स्टेटमेंट देखते हैं और प्रशिक्षण पाते हैं, वे वफ़ादार रहते हैं और ग्राहकों की बेहतर सेवा करते हैं।
अक्सर पूछे जाने वाले प्रश्न
एजेंट और सुपर-एजेंट में क्या अंतर है?
एजेंट एक आउटलेट पर ग्राहकों की सेवा करता है। सुपर-एजेंट कई आउटलेट का प्रबंधन करता है, उन्हें फ़्लोट बाँटता है, और उनकी गतिविधि पर ओवरराइड कमीशन कमाता है।
क्या एजेंटों को बैंक खाते की ज़रूरत होती है?
आमतौर पर हाँ। एजेंटों को फ़्लोट ख़रीदने और अतिरिक्त नकद जमा करने का तरीक़ा चाहिए, अक्सर बैंक खाते या अपने सुपर-एजेंट के ज़रिए।
एक एजेंट कितना कमा सकता है?
यह शुल्क-सूची और लेन-देन की मात्रा पर निर्भर करता है। स्वस्थ नेटवर्क ऐसा कमीशन रखते हैं जो दुकान की खुदरा आय में अर्थपूर्ण जोड़ हो, इतना कि फ़्लोट रखना साफ़ तौर पर फ़ायदेमंद लगे।
क्या एक दुकान कई प्रदाताओं की एजेंट हो सकती है?
कई बाज़ारों में एजेंट विशिष्टता प्रतिबंधित है, इसलिए एक दुकान कई प्रदाताओं की सेवा कर सकती है। इससे एजेंट का अनुभव और कमीशन की विश्वसनीयता प्रतिस्पर्धी लाभ बन जाते हैं।
अगर एजेंट का नकद ख़त्म हो जाए तो क्या होता है?
ग्राहक लौटा दिया जाता है, और अक्सर वापस नहीं आता। इसीलिए सुपर-एजेंटों, बैंक साझेदारियों और फ़्लोट अलर्ट के ज़रिए तरलता प्रबंधन नेटवर्क का मुख्य परिचालन अनुशासन है।
PesaBridge में एजेंटों के लिए नेटिव ऐप और USSD, सुपर-एजेंट पेड़ों के ज़रिए फ़्लोट वितरण, अपने-आप कमीशन और ओवरराइड कमीशन, KYC मंज़ूरी पर आधारित स्व-सेवा एजेंट ऑनबोर्डिंग, ऐप, पोर्टल या USSD से लेन-देन, और पूरे नेटवर्क को चलाने के लिए बैक ऑफ़िस शामिल है। एजेंट प्लेटफ़ॉर्म देखें या एजेंट ऐप आज़माने के लिए टेस्ट एक्सेस का अनुरोध करें।