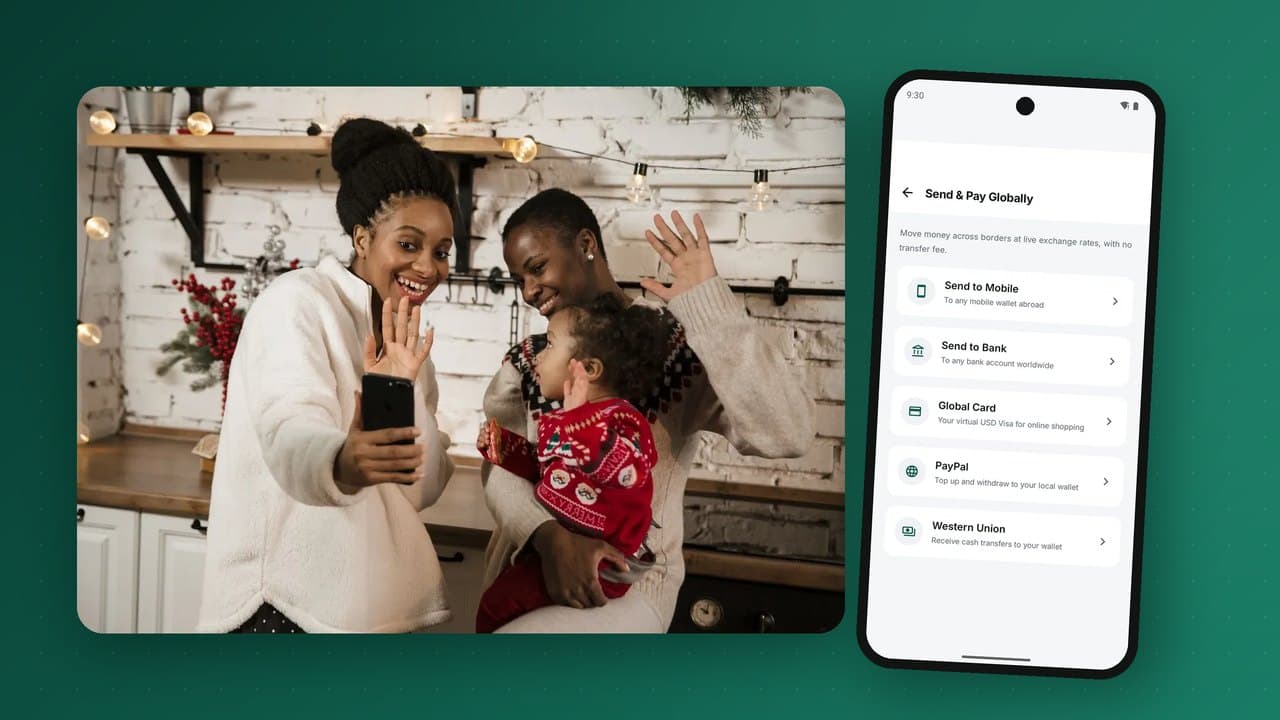
विदेश में काम करने वाले परिवार के सदस्यों द्वारा घर भेजा गया पैसा दुनिया के सबसे महत्वपूर्ण वित्तीय प्रवाहों में से एक है। कई अफ़्रीकी परिवारों के लिए यह स्कूल फ़ीस, इलाज के बिल, किराया और छोटे व्यवसायों का ख़र्च चलाता है। फिर भी इसे भेजना लंबे समय तक धीमा और महँगा रहा, और प्राप्तकर्ताओं को नकद लेने के लिए काउंटर तक जाना पड़ता था। मोबाइल वॉलेट इसे बदल रहे हैं: पैसा अब सेकंडों में सीधे प्राप्तकर्ता के फ़ोन पर पहुँच सकता है, अक्सर पुरानी लागत के एक छोटे हिस्से में। यह गाइड बताती है कि मोबाइल मनी में अंतरराष्ट्रीय प्रेषण कैसे काम करता है, इसकी लागत किससे तय होती है, इसके पीछे का अनुपालन क्या है, और वॉलेट ऑपरेटर एक मज़बूत आने और जाने वाली प्रेषण सेवा कैसे जोड़ सकता है।
अवसर का आकार
विश्व बैंक के अनुसार, निम्न और मध्यम आय वाले देशों में आने वाले प्रेषण हर साल सैकड़ों अरब डॉलर तक पहुँचते हैं, जो कई देशों में प्रत्यक्ष विदेशी निवेश और आधिकारिक विकास सहायता दोनों के कुल योग से अधिक है। उप-सहारा अफ़्रीका को हर साल दसियों अरब डॉलर मिलते हैं, और कई देशों के लिए प्रेषण राष्ट्रीय आय का बड़ा हिस्सा हैं।
इन्हें भेजने की लागत अब भी ज़िद्दी तरह से ऊँची है। विश्व बैंक का रेमिटेंस प्राइसेज़ वर्ल्डवाइड डेटाबेस वर्षों से दिखा रहा है कि 200 अमेरिकी डॉलर के बराबर राशि भेजने की वैश्विक औसत लागत लगभग छह प्रतिशत है, और उप-सहारा अफ़्रीका पैसा भेजने के लिए सबसे महँगा क्षेत्र है, जहाँ हाल के वर्षों में औसत लगभग आठ प्रतिशत रहा है। संयुक्त राष्ट्र के सतत विकास लक्ष्यों का लक्ष्य 2030 तक तीन प्रतिशत है। हर प्रतिशत अंक वह पैसा है जो परिवारों तक नहीं पहुँचता।
पारंपरिक प्रेषण महँगे क्यों हैं
- दोनों सिरों पर नकदी। भेजने वाला विदेश में एजेंट को नकद देता है; प्राप्तकर्ता घर पर काउंटर से नकद लेता है। दोनों सिरों पर नकदी संभालने, कर्मचारियों और सुरक्षा की लागत होती है।
- कई बिचौलिए। मनी ट्रांसफ़र ऑपरेटर, संवाददाता बैंक, स्थानीय भुगतान साझेदार, हर कोई शुल्क या विनिमय मार्जिन लेता है।
- विनिमय मार्जिन जो अक्सर दिखने वाले शुल्क से बड़ा होता है।
- भेजने वालों और प्राप्तकर्ताओं को प्रतिबंध सूचियों से जाँचने और मनी लॉन्ड्रिंग पर नज़र रखने की अनुपालन लागत।
- कुछ कॉरिडोर में, विशेषकर छोटे कॉरिडोर में, कम प्रतिस्पर्धा।
वॉलेट अर्थशास्त्र को कैसे बदलते हैं
जब पैसा नकद काउंटर के बजाय मोबाइल वॉलेट में पहुँचता है, तो कई लागतें ख़त्म हो जाती हैं या घट जाती हैं:
- भुगतान काउंटर नहीं: प्राप्तकर्ता बिना यात्रा या कतार के तुरंत अपने फ़ोन पर पैसा पाता है।
- कम बिचौलिए: प्रेषण प्रदाता सीधे वॉलेट ऑपरेटर से जुड़ सकता है, या ऐसे हब के ज़रिए जो कई वॉलेट तक पहुँचता है।
- पैसा डिजिटल रहता है: प्राप्तकर्ता स्कूल फ़ीस, बिल और व्यापारियों को सीधे भुगतान कर सकता है, और केवल ज़रूरत भर की नकदी निकाल सकता है।
- बेहतर डेटा: प्राप्त करने वाले वॉलेट पर KYC अनुपालन की बाधाएँ घटाता है और तेज़ जाँच में मदद करता है।
GSMA और अन्य संस्थाओं के अध्ययनों और उद्योग आँकड़ों ने लगातार पाया है कि मोबाइल वॉलेट में पैसा भेजना औसतन नकद भेजने से सस्ता है।
वॉलेट में आने वाला प्रेषण कैसे काम करता है
- भेजने वाला भुगतान करता है विदेश में किसी प्रेषण प्रदाता को, ऐप में, ऑनलाइन या एजेंट के पास, और फ़ोन नंबर से प्राप्तकर्ता चुनता है।
- नाम जाँच: प्रदाता प्राप्त करने वाले वॉलेट से (सीधे या हब के ज़रिए) पुष्टि माँगता है कि नंबर सक्रिय है, और पंजीकृत नाम लौटाता है ताकि भेजने वाला उसकी पुष्टि कर सके।
- जाँच: भेजने वाले और प्राप्तकर्ता को प्रतिबंध और निगरानी सूचियों से जाँचा जाता है; लेनदेन को दोनों ओर की सीमाओं और निगरानी नियमों के मुक़ाबले परखा जाता है।
- विनिमय और कोटेशन: प्रदाता राशि को प्राप्तकर्ता की मुद्रा में बदलता है और भेजने वाले को ठीक-ठीक बताता है कि कितनी राशि पहुँचेगी।
- क्रेडिट: प्राप्त करने वाला वॉलेट प्रेषण साझेदार के लिए रखे गए पूर्व-वित्तपोषित निपटान खाते से प्राप्तकर्ता को क्रेडिट करता है, और SMS या ऐप में रसीद भेजता है।
- निपटान: प्रेषण प्रदाता ऑपरेटर के पास अपना पूर्व-वित्तपोषित खाता फिर से भरता है, या ऑपरेटर के बैंक के ज़रिए बैचों में निपटान करता है।
ऑपरेटर के लेजर में हर प्रेषण साझेदार का अपना निपटान खाता होता है। आने वाला प्रेषण उस खाते से मूल्य प्राप्तकर्ता तक ले जाता है, और ऑपरेटर किसी भी पल देख सकता है कि हर साझेदार के पास कितना पूर्व-वित्तपोषण बचा है, और ख़त्म होने से पहले उसे सचेत कर सकता है।
जाने वाले प्रेषण: वॉलेट से विदेश भेजना
कई वॉलेट ग्राहकों को देश के बाहर, दूसरे बाज़ारों के मोबाइल वॉलेट या बैंक खातों में पैसा भेजने भी देते हैं। प्रवाह उल्टा चलता है: ग्राहक अपने शेष से भुगतान करता है, ऑपरेटर मुद्रा बदलकर किसी साझेदार या हब के ज़रिए भुगतान करता है, और प्राप्तकर्ता को विदेश में क्रेडिट मिलता है। जाने वाले कॉरिडोर प्रवासी समुदायों, सीमा-पार व्यापारियों और क्षेत्रीय कामगारों के लिए विशेष रूप से मूल्यवान हैं।
ऑनलाइन ख़रीदारी और विदेशी सदस्यताओं के लिए, कुछ वॉलेट किसी मज़बूत मुद्रा में वर्चुअल कार्ड जोड़ते हैं, जो वॉलेट शेष से भरा जाता है और ग्राहकों को कार्ड स्वीकार करने वाले विदेशी व्यापारियों को भुगतान करने देता है।
सीमा-पार प्रवाहों के लिए अनुपालन
अंतरराष्ट्रीय ट्रांसफ़र पर घरेलू ट्रांसफ़र से ज़्यादा नियामकीय भार होता है। मुख्य बातें:
- लाइसेंस: अंतरराष्ट्रीय प्रेषण प्राप्त करने के लिए आमतौर पर किसी लाइसेंसशुदा प्रेषण प्रदाता के साथ साझेदारी और कुछ बाज़ारों में केंद्रीय बैंक की विशेष मंज़ूरी चाहिए। जाने वाले प्रेषण के लिए अक्सर अतिरिक्त लाइसेंस या लाइसेंसशुदा साझेदार चाहिए।
- दोनों ओर KYC: भेजने वाले का प्रदाता भेजने वाले का सत्यापन करता है; प्राप्तकर्ता का वॉलेट प्राप्तकर्ता का। बड़ी राशियों के लिए ऊँचे KYC स्तर चाहिए हो सकते हैं।
- ट्रैवल रूल जानकारी: FATF सिफ़ारिशों और स्थानीय नियमों के अनुसार, भेजने वाले और लाभार्थी का विवरण ट्रांसफ़र के साथ जाना चाहिए।
- दोनों पक्षों की रियल-टाइम प्रतिबंध जाँच।
- राशि को टुकड़ों में बाँटने, असामान्य कॉरिडोर, एक प्राप्तकर्ता को कई भेजने वालों, और प्राप्ति के बाद तुरंत नकद निकासी की निगरानी।
- विदेशी मुद्रा नियम: कौन-सी दरें इस्तेमाल हो सकती हैं, प्रवाहों की रिपोर्टिंग, और प्रति लेनदेन या प्रति अवधि सीमाओं के नियम।
मूल्य निर्धारण और विनिमय पारदर्शिता
ग्राहक अब शुल्क के बजाय पहुँचने वाली राशि की तुलना ज़्यादा करते हैं। अच्छी प्रथा:
- पुष्टि से पहले विनिमय दर और प्राप्तकर्ता को मिलने वाली राशि दिखाएँ;
- विनिमय मार्जिन उचित और स्थिर रखें;
- प्राप्तकर्ता के लिए पैसा पाना मुफ़्त रखें;
- उन छोटी राशियों पर कम शुल्क दें जो ज़्यादातर प्रवासी बार-बार भेजते हैं।
ऐसे बाज़ार में जहाँ लोग वर्षों तक हर महीने पैसा भेजते हैं, पारदर्शिता वफ़ादारी बनाती है।
प्राप्तकर्ता पैसे के साथ क्या करते हैं
वॉलेट प्रेषण का असली मूल्य पैसा पहुँचने के बाद दिखता है। प्राप्तकर्ता:
- स्कूल फ़ीस और उपयोगिता बिल सीधे चुका सकते हैं;
- उसका कुछ हिस्सा बचत पॉकेट या समूह बचत खाते में रख सकते हैं;
- नकद निकाले बिना व्यापारियों को भुगतान कर सकते हैं;
- ऐसा लेनदेन इतिहास बना सकते हैं जो बाद में ऋण पाने में मदद करे;
- केवल ज़रूरत भर की नकदी पास के एजेंट से निकाल सकते हैं।
कुछ प्रदाता भेजने वालों को पैसा किसी ख़ास उद्देश्य के लिए भेजने देते हैं, जैसे सीधे किसी स्कूल या अस्पताल को भुगतान, जिससे भेजने वाले को भरोसा मिलता है कि पैसा उसके इरादे के मुताबिक़ इस्तेमाल हो रहा है।
वॉलेट ऑपरेटर के रूप में प्रेषण सेवा बनाना
- साझेदार चुनें: मनी ट्रांसफ़र ऑपरेटर और हब जो आपके मुख्य प्रवासी कॉरिडोर की सेवा करते हैं।
- निपटान व्यवस्थित करें: हर साझेदार के लिए सही मुद्राओं में पूर्व-वित्तपोषित खाते, और साझेदारों की रिपोर्टों से रोज़ाना मिलान।
- एकीकरण करें: नाम जाँच, क्रेडिट और स्थिति API, हस्ताक्षरित कॉलबैक, इडेम्पोटेंसी और स्पष्ट लंबित स्थितियाँ। देखें कि हम बाहरी नेटवर्क को इंटरऑपरेबिलिटी में कैसे संभालते हैं।
- सीमा-पार प्रवाहों के लिए सीमाएँ और निगरानी सेट करें, KYC स्तरों से जुड़ी हुई।
- प्राप्तकर्ता का अनुभव डिज़ाइन करें: तुरंत क्रेडिट, भेजने वाले का नाम और राशि दिखाने वाला स्पष्ट SMS, और ऐप में इतिहास।
- साझेदारों के साथ विदेश में भेजने वालों तक प्रचार करें, और एजेंटों के ज़रिए घर पर प्राप्तकर्ताओं तक।
पैसा कहाँ जाता है: लागत का उदाहरणात्मक विभाजन
भेजने वाले शुल्क और विनिमय दर देखते हैं; असली लागत पूरी श्रृंखला में बँटी होती है। नीचे का उदाहरण केवल समझाने के लिए है, 200 अमेरिकी डॉलर के बराबर ट्रांसफ़र पर, यह दिखाने के लिए कि हर हिस्सा कहाँ जाता है और वॉलेट कहाँ पैसा बचाते हैं:
| घटक | नकद से नकद | खाते से वॉलेट |
|---|---|---|
| भेजने वाले की ओर संग्रह (एजेंट या कार्ड) | एजेंट कमीशन और नकदी संभालना | कार्ड या बैंक शुल्क, अक्सर कम |
| ट्रांसफ़र ऑपरेटर का मार्जिन | मौजूद | मौजूद |
| संवाददाता और निपटान लागत | अक्सर कई बिचौलिए | कम, यदि ऑपरेटर सीधे या हब के ज़रिए जुड़ा हो |
| प्राप्तकर्ता को भुगतान | काउंटर कर्मचारी, नकदी, सुरक्षा, प्राप्तकर्ता की यात्रा | वॉलेट में तुरंत क्रेडिट |
| विनिमय मार्जिन | अक्सर सबसे बड़ी छिपी लागत | अब भी मौजूद; जहाँ कॉरिडोर डिजिटल हैं वहाँ ज़्यादा प्रतिस्पर्धी |
सबसे बड़ी बचत दोनों सिरों को डिजिटल बनाने से होती है। खाते से वॉलेट वाले कॉरिडोर नकदी संभालना पूरी तरह हटा देते हैं और ज़्यादा प्रतिस्पर्धा लाते हैं, जिससे विनिमय मार्जिन घटते हैं।
कॉरिडोर चुनना
वॉलेट ऑपरेटर एक साथ हर देश से नहीं जुड़ सकता। आँकड़ों के आधार पर कॉरिडोर की प्राथमिकता तय करें:
- जहाँ आपके ग्राहकों के रिश्तेदार रहते और काम करते हैं: विदेश में प्रवासी समुदाय और श्रम प्रवासन वाले पड़ोसी देश।
- मौजूदा आवक: कई ग्राहक पहले से नकद प्रेषण पाते हैं और उसे जमा करते हैं; वह मात्रा सीधे वॉलेट में आ सकती है।
- साझेदारों की उपलब्धता: ट्रांसफ़र ऑपरेटर और हब जो पहले से उस कॉरिडोर की सेवा करते हैं और जल्दी जुड़ सकते हैं।
- दोनों देशों में नियामकीय व्यवहार्यता।
- सीमा-पार व्यापार: सीमा पार आपूर्तिकर्ताओं को भुगतान करने वाले व्यापारियों को जाने वाले ट्रांसफ़र की उतनी ही ज़रूरत है जितनी परिवारों को आने वाले की।
पूर्व-वित्तपोषण और विनिमय जोखिम का प्रबंधन
हर तुरंत क्रेडिट के पीछे एक वित्तपोषण निर्णय होता है। प्राप्त करने वाला ऑपरेटर साझेदार के पूर्व-वित्तपोषित शेष से प्राप्तकर्ताओं को क्रेडिट करता है; अगर वह शेष ख़त्म हो जाए, तो ट्रांसफ़र रुक जाते हैं। ऑपरेटर और साझेदार इसे ऐसे संभालते हैं:
- पूर्व-वित्तपोषण ख़त्म होने से काफ़ी पहले साझेदारों को कम शेष की चेतावनी;
- सामान्य मात्रा के अनुसार तय रोज़ाना निपटान चक्र, और त्योहारों से पहले अतिरिक्त गुंजाइश जब प्रेषण चरम पर होते हैं;
- पूर्व-वित्तपोषण अपर्याप्त होने पर क्या होगा, इसके स्पष्ट नियम: कतार में रखना, अस्वीकार करना या सीमा के मुक़ाबले क्रेडिट करना;
- जाने वाले प्रवाहों के लिए रोज़ाना प्रबंधित विनिमय स्थितियाँ, ताकि ऑपरेटर मुद्रा की बड़ी चालों के जोखिम में न रहे।
प्रेषण अनुमानित समय पर चरम पर पहुँचते हैं: स्कूल सत्र से पहले, महीने के अंत में और बड़े त्योहारों से पहले। उन समयों के लिए पूर्व-वित्तपोषण और एजेंट नकद निकासी, दोनों की तरलता की योजना बनाएँ।
प्राप्तकर्ता का अनुभव डिज़ाइन करना
प्राप्तकर्ता अक्सर बुज़ुर्ग, डिजिटल रूप से कम आत्मविश्वासी और ग्रामीण इलाके में होता है। छोटे डिज़ाइन निर्णय मायने रखते हैं:
- प्राप्तकर्ता की भाषा में SMS जिसमें भेजने वाले का नाम, स्थानीय मुद्रा में प्राप्त राशि और नया शेष हो;
- पैसा स्वीकार करने के लिए कोई कार्रवाई ज़रूरी नहीं, और पाने पर कोई शुल्क नहीं;
- पास के एजेंट से नकद निकालने का स्पष्ट रास्ता, और चरम दिनों पर एजेंटों के पास पर्याप्त तरलता;
- भेजने वाले को धन्यवाद या पुष्टि भेजने का आसान तरीक़ा, जो इस माध्यम में भरोसा बनाता है;
- प्राप्त राशि से सीधे स्कूल फ़ीस या बिल चुकाने के विकल्प।
आने वाली प्रेषण सेवा की लॉन्च जाँच सूची
- अंतरराष्ट्रीय ट्रांसफ़र प्राप्त करने के लिए नियामकीय मंज़ूरी या साझेदारी व्यवस्था की पुष्टि।
- प्राथमिक कॉरिडोर के लिए साझेदार समझौते हस्ताक्षरित, जिनमें निपटान शर्तें और सेवा स्तर शामिल हों।
- हर साझेदार के लिए चेतावनियों सहित पूर्व-वित्तपोषित निपटान खाते तैयार।
- नाम जाँच, क्रेडिट, स्थिति और कॉलबैक API की टाइमआउट सहित शुरू से अंत तक जाँच।
- सीमा-पार प्रवाहों के लिए जाँच और निगरानी नियम सेट।
- प्राप्तकर्ता की सीमाएँ KYC स्तरों से जुड़ी, आसान अपग्रेड रास्ते के साथ।
- हर लॉन्च भाषा में प्राप्तकर्ता SMS टेम्पलेट।
- साझेदारों की रिपोर्टों से रोज़ाना मिलान।
- प्रेषण के चरम दिनों के लिए एजेंट तरलता योजनाएँ।
देखने लायक़ रुझान
- PAPSS जैसी क्षेत्रीय भुगतान प्रणालियाँ अफ़्रीकी देशों को आपस में स्थानीय मुद्राओं में भुगतान करने देने का लक्ष्य रखती हैं, जिससे संवाददाता बैंकों पर निर्भरता घटे।
- अफ़्रीकी ऑपरेटरों के बीच वॉलेट से वॉलेट कॉरिडोर, जो नकदी को पूरी तरह दरकिनार करते हैं।
- साझेदारों के बीच तेज़ और सस्ते निपटान के लिए कुछ प्रदाताओं द्वारा नियमन के अधीन खोजे जा रहे रियल-टाइम विनिमय और स्टेबलकॉइन-आधारित निपटान।
- स्कूलों, अस्पतालों और उपयोगिताओं के लिए उद्देश्य-निर्देशित प्रेषण।
- प्रेषण से जुड़ी बचत और ऋण, नियमित आवक के इतिहास के आधार पर ऋण देना।
भेजने वाले की यात्रा
विदेश में बैठा भेजने वाला ही सेवा चुनता है, इसलिए उसका अनुभव तय करता है कि कौन-से कॉरिडोर बढ़ेंगे। एक मज़बूत यात्रा ऐसी दिखती है:
- भेजने वाला ऐप या वेबसाइट खोलकर प्राप्तकर्ता का फ़ोन नंबर डालता है।
- प्राप्तकर्ता का पंजीकृत नाम दिखता है, इसलिए भेजने वाला जानता है कि नंबर सही है।
- भुगतान से पहले भेजने वाला ठीक-ठीक देखता है कि दर और सभी शुल्कों सहित स्थानीय मुद्रा में कितना पहुँचेगा।
- वह कार्ड, बैंक ट्रांसफ़र या वॉलेट से भुगतान करता है।
- सेकंडों में वह पुष्टि देखता है कि पैसा केवल भेजा नहीं गया, बल्कि क्रेडिट हो गया है।
- प्राप्तकर्ता को राशि और भेजने वाले के नाम के साथ SMS मिलता है।
दो पल सबसे ज़्यादा भरोसा बनाते हैं: भुगतान से पहले नाम की पुष्टि और बाद में क्रेडिट की पुष्टि। दोनों प्राप्त करने वाले वॉलेट के साथ रियल-टाइम एकीकरण पर निर्भर हैं।
प्रेषण सेवा को कैसे मापें
- हर कॉरिडोर में मात्रा और मूल्य, और महीने-दर-महीने वृद्धि;
- भेजने वाले के भुगतान से प्राप्तकर्ता के क्रेडिट तक क्रेडिट में लगने वाला समय;
- सफलता दर, और विफलता के कारण, जैसे अपंजीकृत नंबर या सीमाएँ;
- सात दिन बाद वॉलेट में बची प्राप्त राशि का हिस्सा, जो दिखाता है कि प्राप्तकर्ता वॉलेट का उपयोग नकद निकासी से आगे करते हैं या नहीं;
- बार-बार भेजने वाले, भरोसेमंद कॉरिडोर का सबसे स्पष्ट संकेत;
- एक मानक राशि की कुल लागत, कॉरिडोर के प्रतिस्पर्धियों से तुलना में।
प्रेषण कॉरिडोर में आम ग़लतियाँ
- विनिमय दर का मार्जिन छिपाना। भेजने वाले तुलना करते हैं, और छिपे मार्जिन पता चलने पर भरोसा तोड़ देते हैं।
- सूचना के बिना क्रेडिट। जिन प्राप्तकर्ताओं को पता नहीं कि पैसा आ गया, वे भेजने वाले को फ़ोन करते हैं, जो फिर सेवा पर शक करता है।
- तरलता के बिना लॉन्च। प्राप्त करने वाले एजेंटों को प्रेषण के चरम दिनों पर, ख़ासकर त्योहारों से पहले, नकदी चाहिए।
- अनुपालन को बाद की बात मानना। जो साझेदार जाँच के सवालों का जल्दी जवाब नहीं दे सकता, वह अपने बैंकिंग संबंध खो देगा, और उनके साथ कॉरिडोर भी।
प्रेषण के मुख्य शब्द
| शब्द | अर्थ |
|---|---|
| कॉरिडोर | भेजने और प्राप्त करने वाले देशों की जोड़ी, जैसे यूनाइटेड किंगडम से केन्या। |
| भेजने वाला साझेदार | विनियमित मनी ट्रांसफ़र ऑपरेटर या बैंक जो विदेश में भेजने वाले से पैसा लेता है। |
| प्राप्त करने वाला साझेदार | वॉलेट प्रदाता या बैंक जो गंतव्य देश में प्राप्तकर्ता को क्रेडिट करता है। |
| विनिमय मार्जिन | ग्राहक को दी गई दर और थोक बाज़ार दर के बीच का अंतर। |
| कुल लागत | शुल्क और विनिमय मार्जिन, भेजी गई राशि के हिस्से के रूप में; वैश्विक तुलनाओं में इस्तेमाल होने वाला आँकड़ा। |
| पूर्व-वित्तपोषण | प्राप्त करने वाले साझेदार के पास पहले से रखा गया पैसा ताकि क्रेडिट तुरंत हो सकें। |
| प्रतिबंध जाँच | ट्रांसफ़र पूरा होने से पहले भेजने वालों और प्राप्तकर्ताओं को आधिकारिक प्रतिबंध सूचियों से जाँचना। |
| प्रेषक जानकारी | भेजने वाले का विवरण जो अंतरराष्ट्रीय मानकों के तहत सीमा-पार भुगतान के साथ जाना चाहिए। |
| हब | एक एग्रीगेटर जो एक ही एकीकरण से कई भेजने वाले साझेदारों को कई प्राप्त करने वाले वॉलेट से जोड़ता है। |
अक्सर पूछे जाने वाले प्रश्न
क्या मैं विदेश से पैसा सीधे मोबाइल वॉलेट में पा सकता हूँ?
हाँ, कई बाज़ारों में। भेजने वाला आपके वॉलेट ऑपरेटर से जुड़े किसी प्रेषण प्रदाता के ज़रिए मोबाइल वॉलेट डिलीवरी चुनता है।
क्या यह नकद लेने से सस्ता है?
औसतन, हाँ। मोबाइल वॉलेट में भेजने से भुगतान काउंटर की लागत और अक्सर बिचौलिए हट जाते हैं।
वॉलेट में अंतरराष्ट्रीय ट्रांसफ़र में कितना समय लगता है?
भेजने वाले के भुगतान के बाद आमतौर पर सेकंडों से मिनट, जबकि कुछ नकद सेवाओं में घंटे या दिन लगते हैं।
क्या प्राप्तकर्ता को बैंक खाते की ज़रूरत है?
नहीं। सही KYC स्तर पर पंजीकृत मोबाइल मनी खाता काफ़ी है।
कौन-सी सीमाएँ लागू होती हैं?
सीमाएँ नियामक, कॉरिडोर और प्राप्तकर्ता के KYC स्तर पर निर्भर करती हैं। ऊँचे स्तर आमतौर पर बड़ी राशियों की अनुमति देते हैं।
PesaBridge आपके ग्राहकों को विदेश में मोबाइल वॉलेट और बैंक खातों में पैसा भेजने, और वर्चुअल USD कार्ड से ऑनलाइन भुगतान करने देता है, जबकि हर साझेदार नेटवर्क KYC-स्तर सीमाओं और AML जाँच हुक के साथ एक डबल-एंट्री लेजर के पीछे एडैप्टर की तरह जुड़ता है। प्लेटफ़ॉर्म देखें या अपने कॉरिडोर के बारे में हमारी टीम से बात करें।