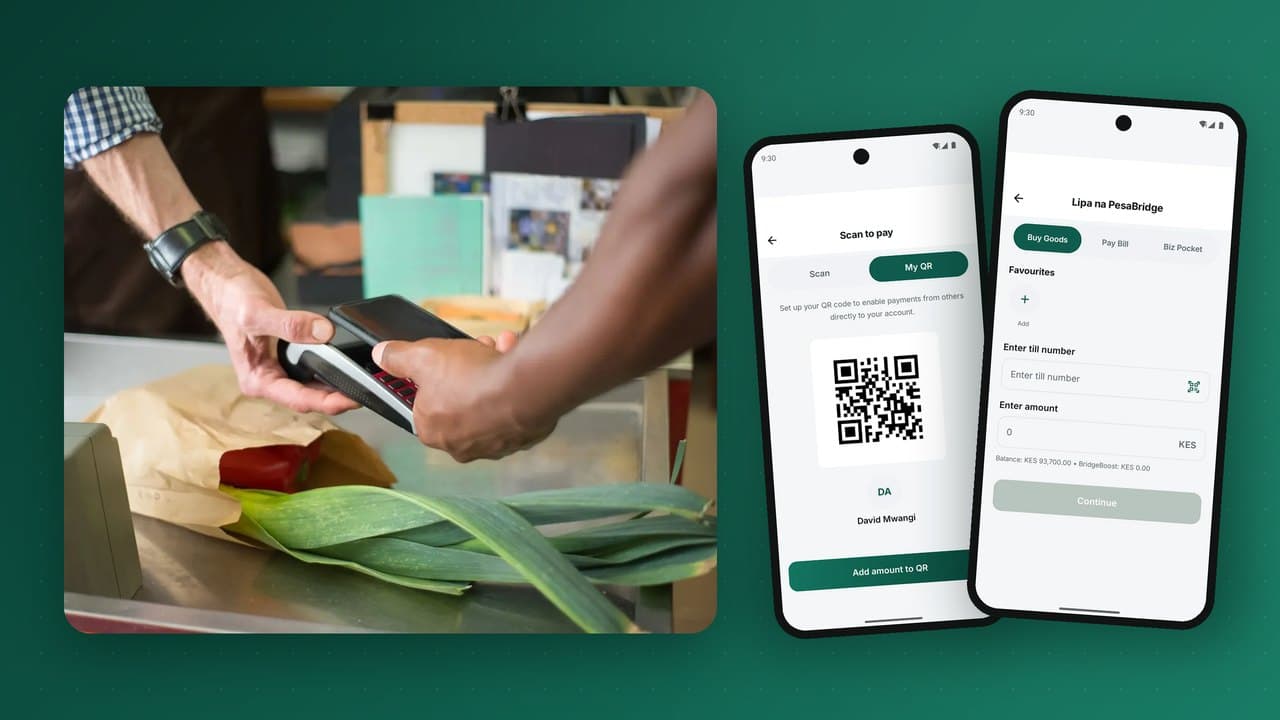
छोटी दुकान ही तय करती है कि मोबाइल मनी रोज़ का पैसा बनेगा या सिर्फ़ पैसे भेजने का साधन रहेगा। जब ग्राहक किराने की दुकान, बाज़ार के ठेले, दवा की दुकान या कैफ़े में सीधे अपने वॉलेट से भुगतान कर सकते हैं, तो पैसा डिजिटल रहता है, व्यापारी कम नकदी संभालते हैं, और पूरी प्रणाली का मूल्य बढ़ जाता है। यह गाइड मोबाइल मनी से व्यापारी भुगतान के तीन मुख्य तरीकों (टिल नंबर, QR कोड और प्रॉम्प्ट-टू-पे) की तुलना करती है, बताती है कि हर एक कैसे काम करता है, और सेटलमेंट, शुल्क, धोखाधड़ी तथा उन ऐप सुविधाओं को समझाती है जिनकी व्यापारियों को वास्तव में ज़रूरत होती है।
व्यापारी भुगतान इतने महत्वपूर्ण क्यों हैं
जिस वॉलेट का उपयोग मुख्य रूप से पैसे भेजने के लिए होता है, उसमें पैसा आते ही लगभग तुरंत निकाल लिया जाता है। हर निकासी पर प्रदाता एजेंट कमीशन देता है और ग्राहक शुल्क देता है। जब पैसा वहीं खर्च हो सकता है जहाँ वह पहुँचता है, तो तीन बातें होती हैं:
- ग्राहक वॉलेट में बैलेंस रखते हैं, जिससे सक्रियता बढ़ती है और सेवा की लागत घटती है।
- व्यापारी नकदी का जोखिम घटाते हैं: चोरी, नकली नोट, गल्ले में कमी और बैंक के चक्कर।
- पारिस्थितिकी तंत्र चक्रवृद्धि से बढ़ता है: व्यापारी वॉलेट से आपूर्तिकर्ताओं को भुगतान करते हैं, आपूर्तिकर्ता कर्मचारियों को वेतन देते हैं, और तरलता डिजिटल रूप से घूमती रहती है।
इसीलिए परिपक्व मोबाइल मनी बाज़ार व्यापारी भुगतान को पैसे भेजने के बाद अगला विकास इंजन मानते हैं।
व्यापारी को भुगतान करने के तीन तरीके
| तरीका | कौन शुरू करता है | ग्राहक को क्या चाहिए | किसके लिए सबसे अच्छा |
|---|---|---|---|
| टिल या व्यापारी नंबर | ग्राहक व्यापारी नंबर और राशि दर्ज करता है | कोई भी फ़ोन (USSD या ऐप) | हर दुकान, फ़ीचर फ़ोन वाले ग्राहकों सहित |
| QR कोड | ग्राहक व्यापारी का कोड स्कैन करता है | वॉलेट ऐप वाला स्मार्टफ़ोन | तेज़, त्रुटि-रहित चेकआउट; व्यस्त काउंटर |
| प्रॉम्प्ट-टू-पे (भुगतान अनुरोध) | व्यापारी ग्राहक के फ़ोन पर अनुरोध भेजता है | कोई भी फ़ोन जिस पर PIN प्रॉम्प्ट आ सके | काउंटर, डिलीवरी, रेस्तराँ, ऑनलाइन चेकआउट |
टिल नंबर
हर व्यापारी को एक छोटा नंबर मिलता है। ग्राहक "सामान खरीदें" या "व्यापारी को भुगतान करें" खोलता है, टिल नंबर और राशि दर्ज करता है, व्यापारी का पंजीकृत नाम देखता है और PIN से पुष्टि करता है। व्यापारी को SMS या ऐप सूचना मिलती है। टिल नंबर किसी भी फ़ोन पर काम करता है, इसीलिए शुरुआती बाज़ारों में यह व्यापारी भुगतान की रीढ़ बना। इसकी कमज़ोरी: ग्राहक गलत नंबर या राशि दर्ज कर सकता है, और व्यापारी को जाँचना पड़ता है कि भुगतान सचमुच आया या नहीं।
QR कोड
व्यापारी एक QR कोड दिखाता है, या तो छपा हुआ (स्थिर) या स्क्रीन पर राशि सहित (गतिशील)। ग्राहक वॉलेट ऐप से स्कैन करता है, जो व्यापारी का विवरण अपने-आप भर देता है, और गतिशील कोड में राशि भी। पुष्टि PIN या बायोमेट्रिक से होती है। QR टाइपिंग की गलतियाँ खत्म करता है और चेकआउट तेज़ करता है, लेकिन इसके लिए स्मार्टफ़ोन चाहिए। EMVCo विनिर्देश पर आधारित राष्ट्रीय QR मानक एक ही कोड से किसी भी भागीदार वॉलेट या बैंक ऐप का भुगतान स्वीकार करने देते हैं; देखें इंटरऑपरेबिलिटी।
प्रॉम्प्ट-टू-पे
व्यापारी, व्यापारी ऐप, POS टर्मिनल या API के ज़रिए अपने सिस्टम में ग्राहक का फ़ोन नंबर और राशि दर्ज करता है। ग्राहक के फ़ोन पर भुगतान अनुरोध दिखता है, जिसमें बताया जाता है कि कौन और कितना माँग रहा है; ग्राहक PIN से स्वीकृति देता है। व्यापारी को तुरंत पुष्टि दिखती है। यह व्यापारी के लिए सबसे सुविधाजनक तरीका है, क्योंकि राशि व्यापारी तय करता है और उसे ठीक-ठीक पता होता है कि किस बिक्री का भुगतान हुआ। प्रॉम्प्ट-टू-पे कैसे काम करता है पर हमारा विस्तृत लेख इसके पीछे की इंजीनियरिंग समझाता है।
स्थिर बनाम गतिशील QR
स्थिर QR केवल व्यापारी की पहचान करता है; राशि ग्राहक दर्ज करता है। इसे छापने में कोई खर्च नहीं, यह कभी नहीं बदलता, और छोटे ठेलों के लिए आदर्श है। गतिशील QR हर बिक्री के लिए बनता है और इसमें राशि तथा अक्सर ऑर्डर संदर्भ होता है; ग्राहक बस पुष्टि करता है। इसके लिए स्क्रीन (फ़ोन, टैबलेट या POS) चाहिए, लेकिन यह राशि की गलतियाँ रोकता है और भुगतान को अपने-आप सही ऑर्डर से जोड़ देता है। कई व्यापारी दोनों का उपयोग करते हैं: काउंटर पर छपा कोड और व्यस्त कैश डेस्क पर गतिशील कोड।
ग्राहक के भुगतान के बाद: सेटलमेंट
व्यापारी के लिए भुगतान पाने का मतलब है ऐसा पैसा जिसका वह उपयोग कर सके। सेटलमेंट के विकल्प:
- वॉलेट में तुरंत: पैसा तुरंत व्यापारी के वॉलेट बैलेंस में आता है, आपूर्तिकर्ताओं को भुगतान, नकद निकासी या ट्रांसफ़र के लिए तैयार।
- बैंक में स्वीप: बैलेंस रोज़ाना या माँग पर व्यापारी के बैंक खाते में जाता है।
- एजेंट के ज़रिए सेटलमेंट: छोटे व्यापारी किसी एजेंट से बैलेंस को नकद में बदल सकते हैं, या स्वयं एजेंट बन सकते हैं।
- विभाजित सेटलमेंट: प्लेटफ़ॉर्म और फ़्रैंचाइज़ के लिए, एक भुगतान अपने-आप ब्रांड, शाखा और सेवा प्रदाता में बँट जाता है।
मॉडल कोई भी हो, व्यापारी को भरोसेमंद स्टेटमेंट चाहिए: हर भुगतान, शुल्क और सेटलमेंट ऐसे संदर्भों के साथ जो उसकी बिक्री से मेल खाएँ। इसीलिए डबल-एंट्री लेजर और स्वचालित मिलान दुकानदार और नियामक, दोनों के लिए मायने रखते हैं।
व्यापारी शुल्क: नकदी से बेहतर मूल्य
व्यापारी वॉलेट शुल्क की तुलना नकदी की असली लागत (चोरी, नकली नोट, बैंक के चक्कर, गिनती का समय) और कार्ड स्वीकृति से करते हैं। आम तरीके:
- प्रतिशत शुल्क एक सीमा के साथ, सामान्य कार्ड स्वीकृति दरों से कम।
- छोटे लेन-देन मुफ़्त, सूक्ष्म व्यापारियों को आकर्षित करने के लिए, बड़े लेन-देन पर शुल्क।
- कुछ बिल भुगतानों पर ग्राहक भुगतान करता है, ख़रीदारी पर व्यापारी।
- वॉलेट में सेटलमेंट मुफ़्त, बैंक स्वीप पर छोटा शुल्क।
जो भी चुनें, व्यापारी ऐप और स्टेटमेंट में शुल्क साफ़ दिखाएँ। अप्रत्याशित कटौती से व्यापारी जल्दी छूट जाते हैं।
व्यापारी ऐप में क्या होना चाहिए
कई छोटे व्यवसायों के लिए व्यापारी ऐप ही उनका कैश रजिस्टर, POS और बैक ऑफ़िस है। सबसे ज़रूरी सुविधाएँ:
- लाइव टिल बैलेंस और आज की प्राप्तियाँ, एक नज़र में।
- भुगतान अनुरोध (प्रॉम्प्ट-टू-पे) और किसी भी राशि के लिए गतिशील QR दिखाना।
- बिक्री टर्मिनल, उत्पाद सूची या बारकोड स्कैन के साथ, जो हर बिक्री पर स्टॉक अपडेट करे।
- रिफ़ंड और रिवर्सल, कारण और स्वीकृति के साथ।
- स्टाफ़ ऑपरेटर, हर एक का अपना लॉगिन और सीमा, ताकि मालिक देख सके कि किसने कौन-सा भुगतान लिया।
- दिन के अंत की Z रिपोर्ट: बिक्री, भुगतान तरीके के अनुसार प्राप्तियाँ, रिफ़ंड और सेटलमेंट।
- सेटलमेंट वॉलेट, एजेंट या बैंक में, माँग पर या निर्धारित समय पर।
- आपूर्तिकर्ताओं को भुगतान सीधे टिल बैलेंस से।
जो व्यापारी एक टैप में दिन बंद कर लेता है, आधी रात को स्प्रेडशीट से जूझे बिना, वह नकदी पर नहीं लौटता।
बड़े व्यापारियों का एकीकरण: API और प्लगइन
सुपरमार्केट, ई-कॉमर्स, स्कूल, यूटिलिटी और प्लेटफ़ॉर्म को अपने सिस्टम के भीतर भुगतान चाहिए। वे आम तौर पर इनसे जुड़ते हैं:
- कलेक्शन API, अनुरोध भेजने, स्थिति जाँचने और पुष्टि पाने के लिए।
- हस्ताक्षरित वेबहुक, जो व्यापारी के सिस्टम को हर भुगतान की ऐसी सूचना दें जिसे सत्यापित किया जा सके, ताकि कोई "भुगतान हो गया" संदेश नकली न बना सके।
- बिल संदर्भ सत्यापन, ताकि स्कूल या यूटिलिटी को भुगतान करने वाला ग्राहक किसी ऐसे खाते में न भेज दे जो मौजूद ही नहीं।
- ई-कॉमर्स प्लगइन, लोकप्रिय ऑनलाइन स्टोर प्लेटफ़ॉर्म के लिए।
- POS एकीकरण, ताकि कैश रजिस्टर अपने-आप अनुरोध भेजे और बिक्री को भुगतान-प्राप्त चिह्नित करे।
व्यापारी पक्ष पर धोखाधड़ी और विवाद
व्यापारी पक्ष की सबसे आम समस्याएँ और उन्हें रोकने वाला डिज़ाइन:
- नकली भुगतान SMS: धोखेबाज़ जाली पुष्टि संदेश दिखाता है। समाधान: व्यापारी केवल व्यापारी ऐप की सूचना या बैलेंस पर भरोसा करे, ग्राहक के दिखाए SMS पर कभी नहीं।
- गलत राशि का भुगतान: ग्राहक कीमत से कम भुगतान करता है। समाधान: गतिशील QR और प्रॉम्प्ट-टू-पे, जहाँ राशि व्यापारी तय करता है।
- गलत टिल में भुगतान: समाधान: ग्राहक की पुष्टि से पहले व्यापारी का पंजीकृत नाम दिखाएँ।
- रिफ़ंड का दुरुपयोग: समाधान: रिफ़ंड केवल मूल भुगतान पर, ऑपरेटर स्वीकृति और सीमाओं के साथ।
- कर्मचारी द्वारा हेराफेरी: समाधान: अलग ऑपरेटर लॉगिन, हर ऑपरेटर की रिपोर्ट और मालिक को सूचनाएँ।
हमारी धोखाधड़ी रोकथाम गाइड में और जानें।
बड़े पैमाने पर व्यापारी जोड़ना
व्यापारी स्वीकृति बढ़ाना एक वितरण का काम है। जो तरीके काम करते हैं:
- स्व-पंजीकरण व्यापारी ऐप में, KYC दस्तावेज़ अनुपालन टीम की स्वीकृति के लिए जाएँ।
- व्यापारियों के लिए स्तरीय KYC: सूक्ष्म व्यापारी व्यक्तिगत पहचान पत्र और कम सीमा से शुरू करें; पंजीकृत व्यवसाय ऊँची सीमाएँ खोलें।
- एजेंट भर्तीकर्ता के रूप में, हर सक्रिय व्यापारी पर भुगतान पाते हुए।
- छपे QR किट और काउंटर स्टिकर, ताकि स्वीकृति साफ़ दिखे।
- नए व्यापारियों पर ग्राहक प्रोत्साहन, जैसे पहले कुछ भुगतानों पर कैशबैक।
- क्लस्टर विस्तार: बिखरी दुकानों के बजाय पूरा बाज़ार, पूरी गली या पूरी आपूर्ति श्रृंखला एक साथ जोड़ें, ताकि ग्राहक अपने घर के पास खर्च कर सकें।
किस व्यापारी के लिए कौन-सा तरीका
| व्यापारी का प्रकार | सबसे अच्छा मुख्य तरीका | क्यों |
|---|---|---|
| बाज़ार का ठेला, किराना | टिल नंबर और छपा स्थिर QR | कोई हार्डवेयर नहीं; फ़ीचर फ़ोन और स्मार्टफ़ोन दोनों ग्राहकों के लिए |
| काउंटर पर फ़ोन वाली दुकान | व्यापारी ऐप से प्रॉम्प्ट-टू-पे | राशि व्यापारी तय करता है; व्यापारी के फ़ोन पर तुरंत पुष्टि |
| सुपरमार्केट या फ़ार्मेसी श्रृंखला | POS से प्रॉम्प्ट-टू-पे या गतिशील QR | कैश रजिस्टर से एकीकृत; हर भुगतान रसीद से जुड़ा |
| रेस्तराँ या कैफ़े | बिल पर गतिशील QR या मेज़ पर प्रॉम्प्ट | सटीक राशि; कार्ड मशीन लेकर घूमने की ज़रूरत नहीं |
| डिलीवरी और फ़ील्ड बिक्री | डिलीवरी कर्मी के फ़ोन से प्रॉम्प्ट-टू-पे | ग्राहक डिलीवरी पर बिना नकदी भुगतान करता है |
| यूटिलिटी, स्कूल, मकान मालिक | खाता संदर्भ के साथ बिल भुगतान और API | भुगतान अपने-आप सही खाते से मेल खाते हैं |
| ऑनलाइन स्टोर | API से चेकआउट, प्रॉम्प्ट-टू-पे या रीडायरेक्ट के साथ | हस्ताक्षरित वेबहुक ऑर्डर को भुगतान-प्राप्त चिह्नित करता है |
एक दुकानदार का दिन: पहले और बाद में
एक व्यस्त मोहल्ले की छोटी किराने की दुकान लीजिए। डिजिटल भुगतान से पहले, मालिक सुबह सिक्कों और छोटे नोटों के साथ दुकान खोलता है, दिन का कुछ हिस्सा छुट्टे न होने के कारण ग्राहकों को लौटाने में बीतता है, दिन की कमाई दराज़ में पड़ी रहती है, और बंद करते समय हाथ से गिनती होती है जो अक्सर मेल नहीं खाती। हफ़्ते में दो बार उसे पैसा जमा करने के लिए दुकान जल्दी बंद करनी पड़ती है, और घर लौटते समय डर बना रहता है।
व्यापारी ऐप के साथ दिन बिल्कुल अलग दिखता है। ग्राहक काउंटर पर प्रॉम्प्ट-टू-पे या QR से भुगतान करते हैं, और हर भुगतान राशि और ग्राहक के नाम के साथ मालिक के फ़ोन पर दिखता है। छुट्टे की समस्या खत्म हो जाती है। आपूर्तिकर्ता का ट्रक आता है और मालिक टिल बैलेंस से सीधे ड्राइवर को भुगतान कर देता है। दोपहर की पाली संभालने वाले परिवार के सदस्य का अपना ऑपरेटर लॉगिन है, और मालिक साफ़ देखता है कि हर पाली में कितना आया। बंद करते समय एक टैप से दिन की Z रिपोर्ट बनती है: भुगतान तरीके के अनुसार बिक्री, रिफ़ंड, शुल्क और सेटलमेंट के लिए बैलेंस। मालिक कुछ हिस्सा बचत में डालता है और बाकी ऐप से बैंक में भेज देता है, दुकान छोड़े बिना।
व्यापारी असल में यही ख़रीदता है: एक भुगतान तरीका नहीं, बल्कि ज़्यादा शांत, सुरक्षित और नियंत्रित व्यवसाय।
एक बाज़ार में व्यापारी स्वीकृति शुरू करने की 90-दिन की योजना
दिन 1 से 30: एक क्लस्टर तैयार करें
- एक घना क्षेत्र चुनें: एक बाज़ार, एक व्यावसायिक गली, या वह मोहल्ला जहाँ आपके बहुत से ग्राहक रहते हैं।
- उन 50 से 100 व्यापारियों को जोड़ें जहाँ लोग रोज़ जाते हैं: खाना, फ़ार्मेसी, परिवहन, एयरटाइम, हार्डवेयर।
- हर एक को QR किट, टिल नंबर और व्यापारी ऐप पर 15 मिनट का प्रशिक्षण दें।
- काउंटर स्टिकर और साइनबोर्ड से स्वीकृति साफ़ दिखाएँ।
दिन 31 से 60: उपयोग बढ़ाएँ
- भाग लेने वाले व्यापारियों पर ग्राहक प्रचार चलाएँ: पहले कुछ भुगतानों पर छोटा कैशबैक।
- व्यापारियों को आपूर्तिकर्ताओं को वॉलेट से भुगतान करने के लिए प्रोत्साहित करें, ताकि पैसा डिजिटल रूप से घूमता रहे।
- हर हफ़्ते प्रतिक्रिया लें और रुकावटें जल्दी दूर करें।
दिन 61 से 90: विस्तार करें और साबित करें
- हर व्यापारी के साप्ताहिक भुगतान और साप्ताहिक सक्रिय व्यापारियों का हिस्सा मापें।
- क्लस्टर में नकद निकासी की दर की तुलना दूसरे क्षेत्रों से करें; कम निकासी का मतलब है कि चक्र काम कर रहा है।
- अगले दो या तीन क्लस्टरों में यही तरीका दोहराएँ।
कमज़ोर नेटवर्क से निपटना
कई व्यापारी ऐसी जगहों पर काम करते हैं जहाँ डेटा नेटवर्क भरोसेमंद नहीं होता। कमज़ोर नेटवर्क में तरीके अलग-अलग व्यवहार करते हैं:
- USSD से टिल नंबर ग्राहक की ओर से मोबाइल डेटा के बिना काम करता है, इसलिए यह अनिवार्य बना रहता है।
- प्रॉम्प्ट-टू-पे के लिए व्यापारी के उपकरण का प्लेटफ़ॉर्म से जुड़ा होना ज़रूरी है, लेकिन ग्राहक किसी भी फ़ोन पर स्वीकृति दे सकता है।
- QR भुगतान के लिए ग्राहक का ऐप ऑनलाइन होना चाहिए।
- पुष्टि हमेशा प्लेटफ़ॉर्म से व्यापारी तक सूचना या SMS के रूप में आनी चाहिए, ग्राहक की स्क्रीन से कभी नहीं।
नेटवर्क की स्थिति कैसी भी हो, प्लेटफ़ॉर्म की पुष्टि के बिना किसी बिक्री को भुगतान-प्राप्त चिह्नित न करें।
व्यापारी KYC स्तर एक नज़र में
| स्तर | सामान्य व्यापारी | आवश्यक दस्तावेज़ | सीमाएँ |
|---|---|---|---|
| सूक्ष्म | ठेले, फेरीवाले, एकल व्यापारी | व्यक्तिगत पहचान पत्र, फ़ोटो, स्थान | कम दैनिक और मासिक प्राप्ति सीमा |
| छोटा व्यवसाय | पंजीकृत दुकानें और सेवा प्रदाता | व्यवसाय पंजीकरण, मालिक का पहचान पत्र, परिसर का विवरण | ऊँची प्राप्ति सीमा, बैंक सेटलमेंट |
| उद्यम | श्रृंखलाएँ, यूटिलिटी, प्लेटफ़ॉर्म | कंपनी दस्तावेज़, निदेशक, लाभकारी स्वामी, अनुबंध | बड़ी मात्रा, API पहुँच, कई शाखाएँ |
स्तर सूक्ष्म व्यापारियों को तेज़ी से भुगतान लेना शुरू करने देते हैं, जबकि ज़्यादा जोखिम वाले व्यवसायों की गहन जाँच होती है, ठीक ग्राहकों के स्तरीय KYC के सिद्धांत की तरह।
व्यापारी भुगतान में आम गलतियाँ
- स्क्रीनशॉट को सबूत मानना। नकली भुगतान संदेश व्यापारी धोखाधड़ी का सबसे आम रूप है। केवल प्लेटफ़ॉर्म की पुष्टि मायने रखती है।
- धीमा सेटलमेंट। जिस व्यापारी को पैसा पाने के लिए कई दिन इंतज़ार करना पड़े, वह नकदी पर लौट जाता है।
- छोटे लेन-देन पर ऊँचा शुल्क। जो शुल्क बड़ी ख़रीद में मामूली है, वह एक कप चाय का पूरा मुनाफ़ा खा सकता है।
- रिफ़ंड की कोई प्रक्रिया नहीं। व्यापारियों को ग्राहक को पैसा लौटाने का आसान, नियंत्रित तरीका चाहिए।
व्यापारी भुगतान के मुख्य शब्द
| शब्द | अर्थ |
|---|---|
| टिल नंबर | व्यापारी की पहचान करने वाला छोटा नंबर, जिसे ग्राहक USSD या ऐप में भुगतान के लिए दर्ज करता है। |
| स्थिर QR | व्यापारी की पहचान करने वाला छपा कोड; राशि ग्राहक दर्ज करता है। |
| गतिशील QR | एक बिक्री के लिए बना कोड, राशि और संदर्भ सहित। |
| प्रॉम्प्ट-टू-पे | व्यापारी द्वारा भेजा गया भुगतान अनुरोध, जो ग्राहक के फ़ोन पर दिखता है और जिसे ग्राहक PIN से स्वीकृत करता है। |
| MDR | मर्चेंट डिस्काउंट रेट: हर प्राप्त भुगतान पर व्यापारी द्वारा दिया जाने वाला शुल्क। |
| सेटलमेंट | व्यापारी को मिले पैसे को उसके बैंक खाते या मुख्य वॉलेट में भेजना। |
| चार्जबैक | विवादित भुगतानों के लिए कार्ड नेटवर्क की प्रक्रिया; वॉलेट आम तौर पर इसके बजाय रिफ़ंड और शिकायत प्रक्रिया अपनाते हैं। |
| एक्वायरर | वह संस्था जो व्यापारियों को जोड़ती है और उन्हें स्वीकृति सेवा देती है। |
अक्सर पूछे जाने वाले प्रश्न
बिल भुगतान और ख़रीदारी भुगतान में क्या अंतर है?
बिल भुगतान किसी व्यवसाय नंबर पर खाता संदर्भ के साथ जाता है, यूटिलिटी, स्कूल और बिलर के लिए। ख़रीदारी भुगतान टिल नंबर पर जाता है, दुकान में ख़रीद के लिए।
क्या व्यापारी को भुगतान करने के लिए ग्राहक को स्मार्टफ़ोन चाहिए?
नहीं। टिल नंबर और प्रॉम्प्ट-टू-पे फ़ीचर फ़ोन पर काम करते हैं। QR के लिए स्मार्टफ़ोन चाहिए।
व्यापारी को पैसा कितनी जल्दी मिलता है?
पैसा आम तौर पर तुरंत व्यापारी के वॉलेट बैलेंस में आ जाता है। बैंक खाते में ट्रांसफ़र सेटलमेंट चक्र पर निर्भर करता है।
क्या एक QR अलग-अलग वॉलेट से भुगतान स्वीकार कर सकता है?
हाँ, जहाँ राष्ट्रीय QR मानक और इंटरऑपरेबिलिटी मौजूद हो।
क्या व्यापारी ऐप POS की जगह ले सकता है?
ज़्यादातर छोटे व्यवसायों के लिए हाँ: यह उत्पाद सूची से बेचता है, भुगतान लेता है, स्टॉक और स्टाफ़ संभालता है, और दिन के अंत की रिपोर्ट बनाता है।
PesaBridge व्यापारियों को एक नेटिव व्यवसाय ऐप देता है जो कैश रजिस्टर, POS और बैक ऑफ़िस एक साथ है: प्रॉम्प्ट-टू-पे, QR, उत्पाद सूची और स्टॉक, स्टाफ़ ऑपरेटर, रिफ़ंड, Z रिपोर्ट, और वॉलेट, एजेंट या बैंक में सेटलमेंट; साथ ही बड़े व्यापारियों के लिए API और हस्ताक्षरित वेबहुक। व्यापारी प्लेटफ़ॉर्म देखें या परीक्षण पहुँच का अनुरोध करें।