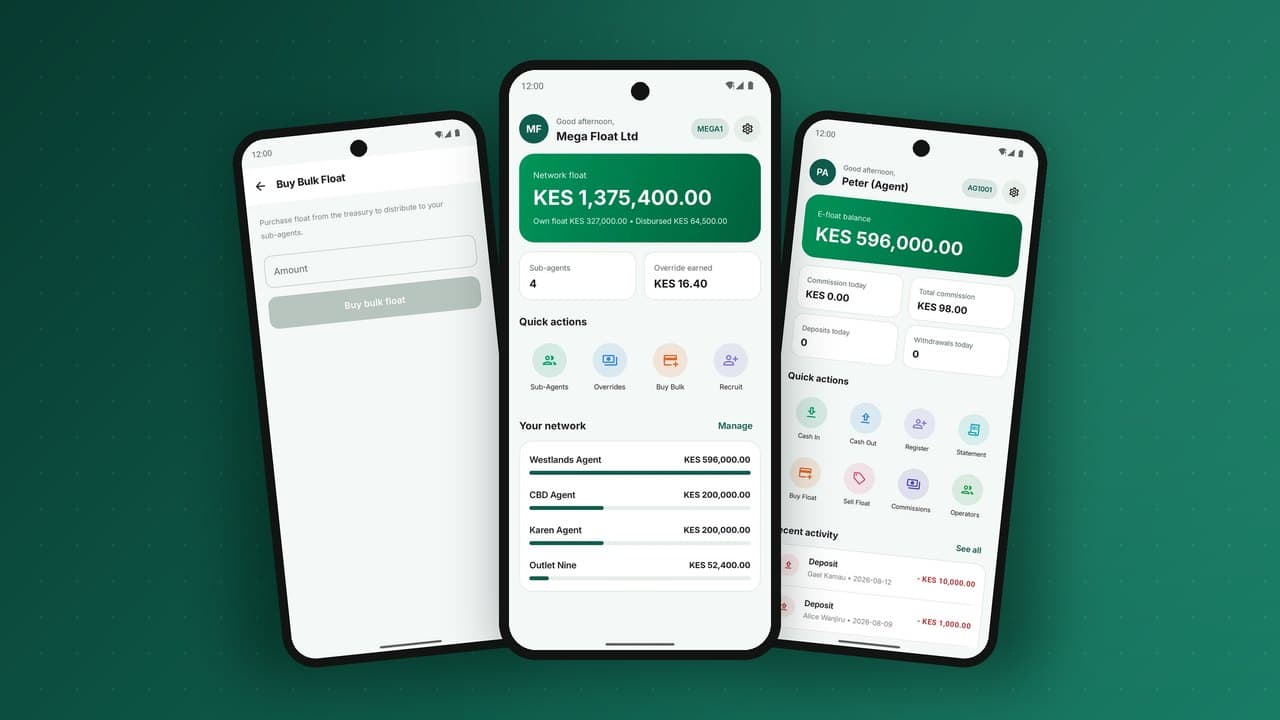
Pergunte a qualquer operador o que mata uma rede de dinheiro móvel e ouvirá a mesma resposta: um cliente entra num agente para levantar dinheiro e ouve "hoje não há dinheiro". Esse cliente raramente tenta segunda vez. A gestão do float e da liquidez, ou seja, garantir que cada agente consegue servir depósitos e levantamentos, é a disciplina menos glamorosa e mais decisiva do dinheiro móvel. Este guia explica porque é que a liquidez falha, como medi-la, os modelos de reequilíbrio que funcionam e como a tecnologia transforma um combate diário a incêndios numa rotina.
A liquidez numa imagem
Um agente detém duas reservas de valor: dinheiro físico e float eletrónico. Um depósito transforma o dinheiro do cliente em dinheiro do agente e o float do agente em dinheiro eletrónico do cliente. Um levantamento faz o contrário. O valor total do agente mantém-se, mas a composição muda a cada transação.
Um agente está líquido quando tem dinheiro suficiente para pagar os levantamentos que os clientes vão pedir e float suficiente para aceitar os depósitos que vão trazer, até à próxima oportunidade de reequilibrar. A liquidez falha em dois sentidos:
- Falta de dinheiro: o agente fica sem dinheiro vivo. Comum em zonas rurais e vilas que recebem dinheiro das cidades, e nos dias de pagamento e no fim do mês.
- Falta de float: o agente fica sem dinheiro eletrónico. Comum nas cidades de onde as pessoas enviam dinheiro para casa, e nas épocas de colheita em que os agricultores são pagos em dinheiro.
Porque é que a liquidez falha: padrões previsíveis
Os problemas de liquidez raramente são aleatórios. Seguem os fluxos de dinheiro na economia, e os padrões são suficientemente previsíveis para se planear:
| Padrão | Efeito nos agentes |
|---|---|
| Remessas da cidade para o campo | Agentes urbanos sem float, agentes rurais sem dinheiro |
| Salários de fim de mês pagos em carteiras | Levantamentos fortes em todo o lado durante alguns dias |
| Colheitas e pagamentos agrícolas | Picos de levantamentos rurais, depois depósitos quando os agricultores poupam |
| Épocas de propinas escolares | Picos de depósitos quando os pais carregam carteiras para pagar às escolas |
| Feriados e festividades | Picos de levantamentos, sobretudo nas terras de origem |
| Dias de mercado | Picos locais nos dois sentidos em pontos específicos |
| Pagamentos em massa do Estado ou de ONG | Levantamentos concentrados em zonas específicas em datas conhecidas |
A lição operacional: a gestão da liquidez é sobretudo previsão. Os mesmos agentes ficam sem liquidez nas mesmas alturas pelas mesmas razões, e uma rede que planeia para esses momentos parece fiável aos clientes.
Medir a liquidez
Não se gere o que não se vê. Os indicadores que importam:
- Dias de float: float atual a dividir pelo valor médio diário de depósitos. Abaixo de um dia, o agente provavelmente ficará sem float antes de amanhã.
- Dias de dinheiro: dinheiro estimado em caixa a dividir pelo valor médio diário de levantamentos. A plataforma não vê a gaveta, mas pode estimar o dinheiro a partir da posição de abertura do agente e das transações desde então.
- Frequência de reequilíbrio: com que frequência um agente compra float ou deposita dinheiro. Reequilíbrios pequenos e frequentes costumam indicar falta de capital.
- Transações falhadas e abandonadas: levantamentos iniciados e não concluídos, ou clientes que tentaram dois agentes seguidos. São as impressões digitais da falta de liquidez.
- Reclamações marcadas "sem dinheiro" ou "sem float" vindas do apoio ao cliente e do cliente mistério.
Um bom back office transforma isto num mapa em tempo real: que agentes estão em risco agora, quais estarão amanhã e que superagentes ou zonas ficam sistematicamente em falta.
Os modelos de reequilíbrio
Um agente reequilibra-se convertendo dinheiro em float (quando o float está baixo) ou float em dinheiro (quando o dinheiro está baixo). Há várias formas de o fazer, e a maioria das redes saudáveis combina-as.
1. Reequilíbrio através do banco
O agente deposita dinheiro no banco e recebe float na carteira de agente, ou levanta dinheiro no banco contra float. Funciona bem onde os bancos estão perto e são rápidos, e mal onde o balcão mais próximo fica a uma viagem de autocarro. Integrar o banco para que um depósito credite o float automaticamente, em vez de um pedido manual, elimina horas de atraso.
2. Reequilíbrio através do superagente
O superagente funciona como banco dos agentes. Os agentes enviam o float excedente ao superagente em troca de dinheiro, ou enviam dinheiro (pessoalmente ou por estafeta) em troca de float. Superagentes com carrinhas e estafetas conseguem servir dezenas de pontos numa zona e ganham comissão de supervisão por isso. A plataforma precisa de um fluxo de transferência de float entre contas pai e filho que seja instantâneo, auditável e limitado.
3. Reequilíbrio entre agentes
Agentes vizinhos com desequilíbrios opostos trocam entre si: um tem dinheiro e precisa de float, o outro tem float e precisa de dinheiro. É eficiente mas informal e tem risco de fraude, por isso muitas redes só o permitem dentro da árvore de um superagente ou entre pares aprovados.
4. Transporte de valores
Grandes agentes, supermercados e postos de combustível usam serviços de transporte de valores blindados. É caro, mas essencial para pontos de grande volume e para movimentar quantias elevadas em segurança.
5. Reciclagem de dinheiro pelos comerciantes
As lojas que aceitam pagamentos por carteira acumulam float, não dinheiro; os agentes que servem levantamentos precisam de dinheiro. Incentivar os comerciantes a serem também agentes, ou a venderem o seu float aos agentes locais, recicla a liquidez dentro da comunidade em vez de a encaminhar pelos bancos.
Um exemplo prático: uma semana num agente de aldeia
Os números são ilustrativos. Um agente de aldeia começa a segunda-feira com 150.000 em dinheiro e 150.000 em float. Familiares na cidade enviam dinheiro para casa, por isso a maioria dos clientes vem levantar:
| Dia | Depósitos | Levantamentos | Dinheiro ao fecho | Float ao fecho | O que aconteceu |
|---|---|---|---|---|---|
| Seg | 20.000 | 60.000 | 110.000 | 190.000 | Dia normal |
| Ter | 15.000 | 55.000 | 70.000 | 230.000 | O dinheiro está a descer |
| Qua | 25.000 | 65.000 | 30.000 | 270.000 | Três clientes recusados à tarde |
| Qui | 10.000 | 40.000 | 100.000 | 200.000 | O dinheiro acabou ao meio-dia; depois um estafeta do superagente trocou 100.000 de float por dinheiro |
| Sex (dia de mercado) | 35.000 | 95.000 | 40.000 | 260.000 | Dia mais movimentado da semana; dinheiro baixo de novo à noite |
Saltam à vista três lições. Primeiro, o valor total do agente quase não mudou (sem contar a comissão), mas a composição pendeu fortemente para o float. Segundo, a falta de quarta-feira era totalmente previsível a partir de segunda e terça. Terceiro, uma única visita de reequilíbrio na quinta resolveu o problema, mas chegou com um dia de atraso, e o dia de mercado de sexta voltará a esvaziar a caixa. Com uma projeção simples, o superagente teria passado na terça e planeado uma segunda visita antes do mercado de sexta.
Os valores de fecho incluem o reequilíbrio de quinta: 100.000 de float subiram para o superagente e 100.000 em dinheiro entraram na gaveta.
A economia dos superagentes
Os superagentes valem o que valem os seus incentivos. Têm custos reais: capital imobilizado em float e dinheiro, viaturas e combustível, salários de estafetas, segurança e o risco de transportar dinheiro. As suas receitas vêm normalmente de:
- comissão de supervisão sobre as transações dos seus pontos;
- taxas ou incentivos de reequilíbrio pagos pelo fornecedor;
- margens sobre o float vendido aos pontos, quando permitido;
- as suas próprias transações de agente nos pontos principais.
Se a comissão de supervisão for paga independentemente do desempenho de liquidez, o superagente tem pouca razão para visitar pontos em zonas remotas. Ligue parte dessa comissão à saúde de liquidez dos seus pontos, medida pelas transações falhadas e pelos dias de float, e os pontos mais fracos da rede recebem atenção.
Erros comuns de liquidez
- Recrutar agentes sem fundo de maneio. Um agente com 20.000 em dinheiro não consegue servir uma aldeia no dia em que chegam as remessas.
- Medir registos, não liquidez. O número de agentes sobe enquanto clientes são recusados.
- Reequilibrar por instinto. Visitar os pontos mais próximos em vez dos que estão em risco.
- Ignorar o calendário. Dias de pagamento, feriados e datas de pagamentos em massa causam as mesmas faltas todos os meses.
- Compra de float lenta. Se comprar float exige horas de aprovação manual, os agentes deixam de aceitar depósitos entretanto.
- Medir só o float eletrónico. Um agente com muito float mas sem dinheiro não consegue servir quem quer levantar. Acompanhe os dois lados.
- Um único limiar para todos. Um agente numa vila movimentada e um agente numa aldeia calma precisam de níveis de alerta muito diferentes.
- Sem ciclo de feedback. As falhas de liquidez e as transações recusadas não são registadas, por isso a procura perdida fica invisível e o problema nunca é corrigido.
Desenhar comissões a favor da liquidez
A comissão é a alavanca que a maioria dos operadores menos usa para a liquidez. Exemplos de regras de comissão que ajudam:
- Comissão de depósito mais alta em zonas com excesso de float, para incentivar os agentes a aceitar depósitos onde o float abunda.
- Incentivos de reequilíbrio para superagentes, pagos por cada reequilíbrio entregue a pontos com necessidade.
- Bónus por calendário para servir em dias de pagamento, de mercado ou feriados, quando a liquidez é mais difícil.
- Penalizações ou comissão reduzida para transações fracionadas, que inflacionam a comissão sem acrescentar liquidez.
As regras têm de ser configuráveis sem código. As condições de liquidez mudam com a estação e a zona, e um motor de tarifas que exige uma nova versão para mudar um escalão de comissão será sempre lento demais.
Fundo de maneio: a restrição escondida
Cada agente precisa de fundo de maneio: dinheiro imobilizado em numerário e float. Um agente que serve 100 levantamentos de 2.000 por dia precisa de pelo menos 200.000 em dinheiro no início do dia, mais float para depósitos. Muitas lojas pequenas simplesmente não têm esse capital, o que limita o que conseguem servir, seja qual for a procura.
Operadores e bancos oferecem cada vez mais crédito de float: empréstimos de float de curto prazo, muitas vezes intradiários, a agentes de confiança, reembolsados automaticamente a partir dos depósitos ou da comissão do agente. Feito com cuidado, com limites ligados ao historial do agente e reembolso automático, o crédito de float pode multiplicar a capacidade de uma rede sem novos agentes. Feito sem cuidado, torna-se crédito malparado. O livro-razão tem de tratar o crédito de float como uma conta de empréstimo própria, com saldo, limites e lançamentos de reembolso, e não como um saldo negativo de carteira.
Prever a liquidez com dados
Como os padrões de liquidez se repetem, poucos dados fazem muito:
- Criar uma base para cada agente: depósitos e levantamentos médios por dia da semana e hora do dia.
- Sobrepor eventos conhecidos: dias de pagamento, datas de pagamentos públicos, feriados, dias de mercado.
- Projetar as posições de float e dinheiro para as próximas 24 a 72 horas.
- Alertar os agentes e os seus superagentes quando o float ou o dinheiro projetado desce abaixo de um limiar, com antecedência suficiente para agir.
- Rever semanalmente que agentes falharam apesar dos alertas, e porquê.
Não precisa de aprendizagem automática para começar. Uma média por dia da semana e um calendário de eventos conhecidos apanham a maioria das falhas previsíveis. O essencial é que o alerta chegue a quem pode resolver, o agente ou o seu superagente, no telemóvel.
Pagamentos em massa e liquidez: planear em conjunto
Quando um governo, uma ONG ou um grande empregador paga milhares de carteiras no mesmo dia na mesma zona, os agentes locais enfrentam uma vaga de levantamentos. Coordene os pagamentos com o planeamento da liquidez:
- partilhe antecipadamente os calendários de pagamento com os superagentes das zonas afetadas;
- pré-posicione dinheiro nos agentes, através de transporte de valores ou estafetas dos superagentes;
- escalone os pagamentos por vários dias sempre que possível;
- incentive os beneficiários a gastar digitalmente nos comerciantes em vez de levantarem logo.
Mais sobre grandes pagamentos em pagamentos em massa para carteiras.
O que a plataforma tem de oferecer
A gestão da liquidez é um processo de pessoas, mas depende de ferramentas. No mínimo, a plataforma deve oferecer:
- saldos de float em tempo real para cada agente, visíveis para o agente, o seu superagente e as operações;
- compra instantânea de float e transferência de float entre agentes e superagentes, com limites e auditoria;
- integração bancária para que os depósitos creditem o float automaticamente;
- alertas de float baixo e de falta projetada por SMS ou notificação;
- uma vista da rede por zona e por superagente, destacando os pontos em risco;
- regras de comissão e de incentivo configuráveis;
- contas de crédito de float com reembolso automático, se as oferecer;
- relatórios que conciliam diariamente o float dos agentes, o dos superagentes e a conta fiduciária.
Por baixo, tudo isto tem de ser lançado num livro-razão de partidas dobradas. Movimentos de float são movimentos de dinheiro; precisam da mesma integridade e auditoria que as transferências dos clientes.
Uma rotina semanal de liquidez
- Segunda-feira: rever as falhas de liquidez da semana anterior por zona e superagente; acordar ações.
- Antes de cada evento conhecido: informar os superagentes afetados, pré-posicionar dinheiro e float.
- Diariamente: agir sobre os alertas de falta; confirmar que os pedidos de reequilíbrio foram satisfeitos.
- Semanalmente: ajustar os incentivos de comissão nas zonas com problemas crónicos.
- Mensalmente: recrutar agentes onde a cobertura ou a liquidez é persistentemente fraca; retirar os inativos.
A liquidez em situações de crise
Cheias, eleições, falta de combustível, falhas de rede e emergências de saúde pública perturbam os padrões normais. Os clientes que dependem do dinheiro móvel precisam dele precisamente nesses momentos. Planeie com antecedência:
- Antes de perturbações previsíveis, como eleições ou grandes feriados, pré-posicione dinheiro e float nos superagentes e reveja os limites de crédito de float dos agentes de confiança.
- Durante falhas de rede, mantenha os agentes informados sobre os serviços afetados e quando são repostos, para que não paguem dinheiro contra transações que não foram concluídas.
- Quando o transporte de valores é perturbado, apoie-se mais no reequilíbrio entre agentes dentro das árvores de superagentes e nos comerciantes que têm dinheiro.
- Durante respostas humanitárias, coordene com as entidades que pagam aos beneficiários para que os agentes das zonas afetadas tenham dinheiro suficiente nos dias de distribuição.
- Depois do evento, analise que zonas ficaram sem liquidez e porquê, e ajuste o plano da rede.
A resiliência é também uma expectativa regulatória. Os bancos centrais perguntam cada vez mais como os fornecedores vão manter os serviços de pagamento críticos durante perturbações, e a liquidez nos agentes faz parte dessa resposta.
Pontos-chave
- O float é o stock de um negócio de agente: float eletrónico e dinheiro têm de estar disponíveis para servir os clientes.
- Use limiares por agente baseados no historial e no calendário, não um nível único para todos.
- Torne o reequilíbrio rápido através de superagentes, bancos e transferências entre agentes.
- Registe as transações recusadas, para ver a procura que está a perder.
Perguntas frequentes
O que é o float do agente?
O saldo de dinheiro eletrónico que um agente detém na carteira de agente para aceitar depósitos dos clientes. Quando um cliente deposita dinheiro, o float do agente passa para o cliente.
Quanto float deve um agente manter?
O suficiente para cobrir os depósitos esperados até à próxima oportunidade de reequilíbrio, normalmente pelo menos um dia inteiro de depósitos, com mais antes dos dias de pico conhecidos.
Quem fornece float aos agentes?
Os agentes compram float ao fornecedor (muitas vezes por depósito bancário) ou ao seu superagente. Alguns operadores e bancos também emprestam float a agentes de confiança.
Porque é que os agentes ficam sem dinheiro mais vezes do que sem float?
Depende da zona. Onde o dinheiro chega de fora, predominam os levantamentos e o dinheiro esgota-se. Onde as pessoas enviam dinheiro para fora, predominam os depósitos e o float esgota-se.
O PesaBridge dá a cada agente float e comissão em tempo real na aplicação, distribuição de float dos superagentes para os agentes conciliada ao cêntimo, comissão de supervisão para superagentes e um back office onde a sua equipa de operações vê cada agente, tudo num livro-razão de partidas dobradas. Veja a plataforma de agentes ou fale com a nossa equipa.