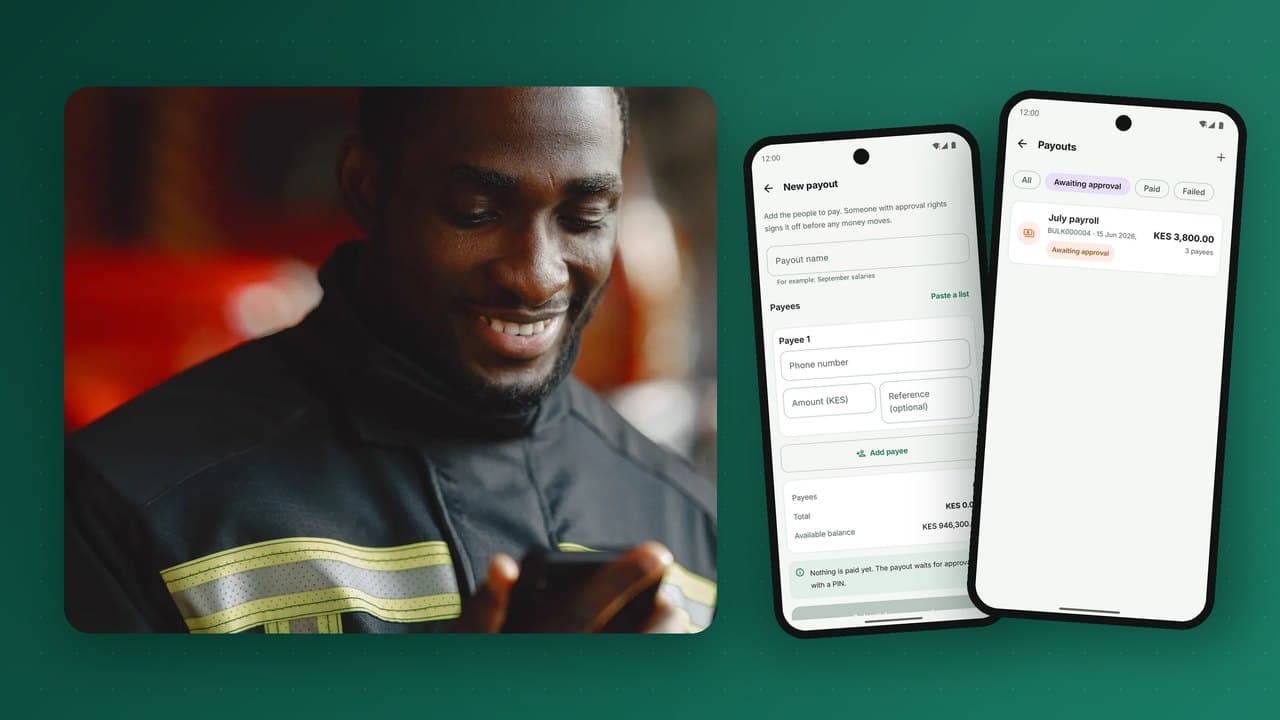
Pagar a centenas ou milhares de pessoas de uma só vez costumava significar envelopes de dinheiro, longas filas no dia de pagamento e dinheiro que desaparecia discretamente entre o escritório e o trabalhador. O pagamento em massa para carteiras móveis substitui tudo isso por um ficheiro, uma aprovação e alguns minutos de processamento. Os empregadores usam-no para salários e trabalho ocasional, as cooperativas para pagar aos agricultores, as plataformas para pagar aos trabalhadores independentes, e as ONG e os governos para ajuda e proteção social. Este guia explica como funcionam os pagamentos em massa para carteiras, os controlos que os tornam seguros, como desenhar o fluxo de aprovação e o que beneficiários e operadores precisam para um dia de pagamento sem problemas.
Quem usa pagamentos em massa
| Pagador | Pagamento típico | O que mais importa |
|---|---|---|
| Empregadores | Salários mensais, jornas semanais | Exatidão, pontualidade, referências dos recibos de vencimento |
| Cooperativas e compradores agrícolas | Pagamento da produção entregue | Rapidez após a entrega, levantamento em zonas rurais |
| Plataformas de entregas e serviços | Ganhos por viagem ou por dia | Frequência, automatização por API |
| ONG e agências humanitárias | Transferências monetárias a beneficiários | Focalização, registo de auditoria, sem desvios |
| Governos | Proteção social, subsídios, bolsas, salários públicos | Identidade, escala, transparência |
| Empresas | Comissões, reembolsos, sinistros de seguros, dividendos | Conciliação com os sistemas internos |
Porque é que as carteiras superam o dinheiro e as transferências bancárias em muitos pagamentos
- Alcance: o beneficiário só precisa de um número de telefone, não de uma conta bancária.
- Rapidez: os fundos chegam em segundos, mesmo em zonas remotas.
- Segurança: sem dinheiro em trânsito, sem envelopes, sem assaltos no dia de pagamento.
- Controlo de desvios: o dinheiro vai para uma conta verificada, sem intermediários.
- Registo de auditoria: cada pagamento tem referência, estado e recibo.
- Custo: sem manuseamento de dinheiro, menos horas de trabalho, menos disputas.
- Inclusão financeira: os beneficiários ganham uma carteira com que podem poupar e pedir crédito.
Como funciona um pagamento em massa, passo a passo
- Financiar a conta. A organização carrega a sua carteira empresarial por transferência bancária ou outro canal. Os fundos têm de estar disponíveis antes de os pagamentos serem libertados.
- Preparar o lote. Carregar um ficheiro (ou enviar por API) com os números de telefone, nomes, valores e referências dos beneficiários, ou escolher beneficiários guardados numa lista.
- Validar. A plataforma verifica cada linha: o número está registado, o nome registado coincide, o valor está dentro dos limites KYC do beneficiário, há duplicados?
- Rever e aprovar. Um preparador monta o lote; um ou mais aprovadores aprovam, segundo regras baseadas na dimensão e no total do lote.
- Agendar ou libertar. Pagar já, ou a uma hora definida, como de manhã cedo no dia de pagamento.
- Processar. Cada pagamento sai da carteira empresarial para a carteira do beneficiário. Os beneficiários recebem um SMS ou notificação na aplicação.
- Reportar e conciliar. A organização recebe um relatório com o estado de cada linha e um extrato que corresponde ao total do lote.
Validação: o passo que evita a maioria dos problemas
A maioria dos problemas de pagamento começa com dados errados: um número mal escrito, um nome desatualizado, uma linha duplicada. Uma boa validação prévia apanha-os antes de o dinheiro se mover:
- Consulta de conta para cada número, indicando se está registado e ativo.
- Correspondência de nomes entre o ficheiro e o nome registado, com uma pontuação e uma fila de revisão para as diferenças.
- Verificação de limites segundo o nível KYC de cada beneficiário: um beneficiário num nível baixo pode não conseguir receber um valor elevado até subir de nível.
- Deteção de duplicados dentro do lote e em relação a lotes recentes.
- Verificação de totais face ao saldo disponível e ao total de controlo da própria organização.
As linhas que falham a validação devem ser separadas para correção, em vez de bloquearem todo o lote.
Preparador-aprovador: o controlo que protege o pagador
Os pagamentos em massa concentram risco. Um único lote fraudulento ou errado pode esvaziar uma conta. A defesa essencial é a segregação de funções:
- Os preparadores criam e carregam lotes mas não os podem libertar.
- Os aprovadores revêem e aprovam mas não podem criar nem editar.
- Limiares exigem mais aprovadores para lotes ou totais maiores.
- Listas de beneficiários com aprovação para novas entradas, para que um preparador não possa acrescentar discretamente o seu próprio número.
- Registos de auditoria de quem criou, editou, aprovou e libertou cada lote, e quando.
Estes controlos devem ser impostos pela plataforma, não por documentos de política. Um auditor deve conseguir ver, para cada pagamento, toda a cadeia de quem fez o quê.
Tratar falhas e exceções
Num lote de milhares de linhas, alguns pagamentos não serão concluídos: um número desativado desde a validação, um beneficiário acima do limite, um tempo de resposta de rede esgotado. Boas práticas:
- estados claros por linha: concluído, falhado com motivo, pendente;
- devolução automática dos valores falhados à carteira empresarial, com um lançamento por linha;
- uma forma simples de corrigir e reenviar as linhas falhadas num novo lote;
- idempotência, para que repetir um lote ou uma linha nunca pague duas vezes a ninguém.
Tudo isto assenta num livro-razão de partidas dobradas: o total do lote sai da carteira empresarial, cada linha chega a uma carteira de beneficiário ou regressa, e os números batem sempre certo.
Pagar por API
Plataformas e grandes empregadores integram os pagamentos nos seus próprios sistemas em vez de carregarem ficheiros. Uma API de pagamentos oferece normalmente:
- pedidos de pagamento individuais e em lote com a referência própria da organização;
- consulta de conta antes de pagar;
- consultas de estado e webhooks assinados para cada pagamento concluído ou falhado, para que a plataforma possa confiar no resultado;
- chaves de idempotência em cada pedido;
- consultas de saldo e alertas de saldo baixo.
Para plataformas que pagam várias vezes por dia, os pagamentos por API com conciliação automática são o que torna possíveis os ganhos instantâneos.
Desenhar uma boa experiência para o beneficiário
A primeira experiência de um beneficiário com uma carteira é muitas vezes o seu primeiro pagamento. Faça com que conte:
- uma notificação clara com o nome do pagador e a referência, como "Salário março";
- nenhuma taxa para receber;
- registo fácil para quem ainda não tem carteira, incluindo num agente;
- liquidez suficiente nos agentes próximos no dia de pagamento para levantar se necessário;
- razões para manter o dinheiro na carteira: faturas, comerciantes, poupança.
Dia de pagamento e liquidez: planear em conjunto
Quando um grande empregador ou um programa público paga a milhares de pessoas na mesma zona no mesmo dia, os agentes locais enfrentam uma vaga de levantamentos. Coordene com o operador da carteira: partilhe calendários, pré-posicione dinheiro nos agentes e superagentes e escalone os pagamentos sempre que possível. Veja gestão do float e da liquidez dos agentes.
Proteção social e pagamentos humanitários
Os programas públicos e humanitários acrescentam requisitos específicos:
- Identidade: ligar os beneficiários ao documento nacional de identificação ou aos registos do programa para evitar duplicados e beneficiários fantasma.
- Focalização e elegibilidade geridas no sistema do programa, recebendo a plataforma de pagamento as listas aprovadas.
- Restrições: em alguns programas, os fundos podem estar limitados a certos usos ou comerciantes.
- Acessibilidade: USSD para telemóveis básicos e apoio de agentes para quem não está familiarizado com carteiras.
- Transparência: relatórios que mostram exatamente quem foi pago, quando e quanto, para doadores e auditores.
- Mecanismos de reclamação para beneficiários que não receberam.
A conciliação do lado do pagador
As equipas financeiras precisam de provar que o lote no sistema de salários ou no ERP corresponde ao que foi pago. A plataforma deve fornecer:
- um relatório de lote com o estado e a referência de cada linha;
- um extrato empresarial em que cada lote aparece com o total, as taxas e as devoluções;
- exportações em formatos que os sistemas financeiros conseguem importar;
- referências que acompanham o pagamento desde o carregamento até ao recibo do beneficiário.
Mais em conciliação para carteiras.
Ficheiro ou API: qual usar
| Carregamento de ficheiro num portal | Integração por API | |
|---|---|---|
| Ideal para | Salários mensais, apoios periódicos, pagamentos ocasionais | Plataformas, marketplaces, pagamentos frequentes ou em tempo real |
| Esforço de configuração | Minutos: um modelo de folha de cálculo | Desenvolvimento do lado do pagador |
| Aprovações | No portal, por aprovadores nomeados | Regras no sistema do pagador, mais limites e alertas na plataforma |
| Conciliação | Relatório de lote e extrato para descarregar | Automática, através de webhooks e consultas de estado |
| Foco de risco | Manipulação interna de ficheiros e beneficiários | Segurança das credenciais e idempotência |
Muitas organizações usam os dois: a API para pagamentos operacionais diários e o portal para salários mensais e pagamentos pontuais.
Um exemplo prático: passar uma folha de 600 pessoas para carteiras
Imagine uma plantação de chá que paga todos os meses, em dinheiro, a 600 trabalhadores, muitos deles sazonais. Eis um percurso realista:
- Semana 1: planear. Finanças, recursos humanos e o operador da carteira acordam o calendário, as regras de aprovação (por exemplo, um preparador dos RH e dois aprovadores das finanças para qualquer lote acima de um limiar) e a data de pagamento.
- Semana 2: registar os trabalhadores. O operador envia agentes à plantação para abrir carteiras a quem não tem, com KYC no local. Os RH atualizam o sistema de salários com o número de carteira de cada trabalhador.
- Semana 3: validar. Os RH carregam a lista de beneficiários; a plataforma verifica cada número e nome. As diferenças, talvez 5 a 10% na primeira passagem, são corrigidas diretamente com os trabalhadores.
- Semana 4: piloto. Um departamento de 50 trabalhadores é pago por carteira enquanto os restantes ainda recebem em dinheiro. Os problemas são corrigidos.
- Mês 2: folha completa. O lote completo é carregado dois dias antes do pagamento, aprovado e agendado para as 6 da manhã. Os trabalhadores recebem antes de começar o turno.
- Dia de pagamento: liquidez. O operador informou os agentes e superagentes locais, que têm mais dinheiro nessa manhã. Um ou dois comerciantes perto da plantação aceitam pagamentos por carteira, por isso nem todos precisam de levantar.
- Depois do pagamento: conciliar. As finanças descarregam o relatório do lote, comparam-no com o registo de salários e fecham o mês.
A plantação deixa de transportar dinheiro, o dia de pagamento demora minutos em vez de um dia, as disputas sobre valores diminuem porque cada trabalhador tem um recibo, e os trabalhadores ganham uma carteira para poupar e pedir crédito.
O preço dos pagamentos em massa
Os operadores cobram os pagamentos de várias formas, e os pagadores comparam-nas com o custo total do dinheiro físico:
- Taxa por pagamento, muitas vezes por escalões de valor;
- Percentagem do valor do lote, por vezes com teto;
- Assinatura para grandes pagadores, com um volume mensal incluído;
- Receção gratuita: o beneficiário nunca deve pagar para receber o seu próprio salário ou apoio.
Alguns operadores também cobrem parte do primeiro levantamento do beneficiário, ou oferecem transferências gratuitas para a poupança, para incentivar a manter os fundos na carteira.
Uma lista de verificação antes do primeiro pagamento em massa
- Conta empresarial financiada, com margem para taxas.
- Regras de aprovação e aprovadores configurados e testados.
- Lista de beneficiários validada; diferenças resolvidas.
- Os beneficiários que precisam de subir de nível KYC para os valores em causa já o fizeram.
- Beneficiários informados da data, do nome do remetente que vão ver e de como obter ajuda.
- Agentes perto de grandes grupos de beneficiários informados dos levantamentos esperados.
- Formato do ficheiro de conciliação acordado com as finanças.
- Um contacto de apoio disponível no próprio dia.
Padrões de fraude nos pagamentos em massa
- Beneficiários fantasma: nomes falsos na folha de salários com números controlados por alguém de dentro. Contramedida: aprovação de beneficiários, correspondência de nomes e revisões periódicas.
- Troca de número: alguém de dentro troca o número de um beneficiário real pelo seu. Contramedida: aprovação de alterações e alertas para o número original.
- Lotes duplicados: o mesmo lote libertado duas vezes. Contramedida: deteção de duplicados e idempotência.
- Tomada de conta de um utilizador empresarial. Contramedida: autenticação forte, controlo de dispositivos e preparador-aprovador para que um único utilizador comprometido não possa libertar fundos.
Pagar a quem ainda não tem carteira
Nem todos os beneficiários de uma folha de salários ou de uma lista de apoio terão carteira no primeiro dia. Há várias formas de os tratar sem voltar ao dinheiro físico:
- Registar antes do pagamento: enviar agentes a grandes grupos de beneficiários para abrir carteiras com antecedência, como no exemplo acima.
- Convidar e reter: onde a regulamentação o permite, o beneficiário é convidado a registar-se com o seu documento e os fundos são libertados quando o registo estiver concluído.
- Códigos de levantamento: alguns fornecedores enviam por SMS um código de uso único que o beneficiário apresenta num agente com o documento para levantar dinheiro, sendo convidado a abrir uma carteira.
- Devolver e repetir: as linhas sem correspondência regressam ao pagador, que volta a pagar quando o beneficiário se registar.
Seja qual for o método, o pagador tem de ver exatamente que beneficiários foram pagos, quais estão pendentes e quais regressaram, com os motivos.
Proteger os dados dos beneficiários
As listas de salários e de beneficiários são sensíveis: nomes, números de telefone, valores e por vezes números de identificação. Proteja-as limitando quem pode ver e descarregar as listas, mascarando dados nos relatórios quando o detalhe não é necessário, registando cada exportação e apagando os ficheiros carregados após o processamento segundo a sua política de conservação. As leis de proteção de dados aplicam-se cada vez mais a este tipo de tratamento em África, e uma folha de salários divulgada é ao mesmo tempo uma violação de privacidade e um risco de fraude.
Erros comuns nos pagamentos em massa
- Carregar sem validar. Uma única coluna errada pode enviar salários às pessoas erradas. Valide sempre os nomes face às carteiras registadas antes da aprovação.
- Uma só pessoa a fazer tudo. O mesmo utilizador a preparar, aprovar e libertar um lote é o esquema clássico de fraude salarial.
- Lotes sem fundos suficientes. Verifique o saldo, incluindo taxas, antes de libertar, não a meio.
- Sem comunicação aos beneficiários. Diga-lhes quando e como vão ser pagos, e como reportar um problema.
- Dar as linhas falhadas por resolvidas. Cada linha falhada é uma pessoa que não foi paga. Acompanhe-as até à resolução.
Termos-chave dos pagamentos em massa
| Termo | Significado |
|---|---|
| Lote | Um grupo de linhas de pagamento carregadas e libertadas em conjunto. |
| Preparador-aprovador | Um controlo em que um utilizador prepara um lote e outro o aprova. |
| Validação de nomes | Verificar o nome de cada linha face ao nome da carteira registada antes de libertar. |
| Conta de financiamento | A carteira ou conta do pagador de onde sai o lote. |
| Linha falhada | Um pagamento do lote que não pôde ser concluído, com um código de motivo. |
| Lista de beneficiários | Uma lista guardada de beneficiários reutilizada de pagamento para pagamento. |
| Relatório de desembolso | O registo de cada linha paga, pendente ou falhada, para a contabilidade e auditoria do pagador. |
Perguntas frequentes
O que é um pagamento em massa?
Enviar pagamentos de uma organização para muitos beneficiários de uma vez, como salários, comissões, reembolsos ou apoios, normalmente carregando um ficheiro ou chamando uma API.
Os beneficiários precisam de conta bancária?
Não. Uma carteira móvel registada basta, e os beneficiários podem gastar, poupar ou levantar num agente.
O que é o preparador-aprovador?
Um controlo em que uma pessoa prepara um pagamento e outra o aprova, para que nenhum utilizador possa movimentar dinheiro sozinho.
O que acontece se um pagamento de um lote falhar?
O valor falhado regressa à conta do pagador com um motivo, e a linha pode ser corrigida e paga de novo sem afetar o resto do lote.
Os pagamentos em massa podem ser agendados?
Sim. Os lotes podem ser aprovados antecipadamente e libertados automaticamente a uma hora definida.
O PesaBridge faz pagamentos em massa a partir do portal, da aplicação e da API Empresarial: listas de beneficiários, agendamento, aprovações preparador-aprovador com limiares e funções de equipa, e conciliação completa, para milhares de carteiras de uma vez num livro-razão de partidas dobradas. Veja os pagamentos para governos e programas ou peça acesso de teste para experimentar a aplicação empresarial.