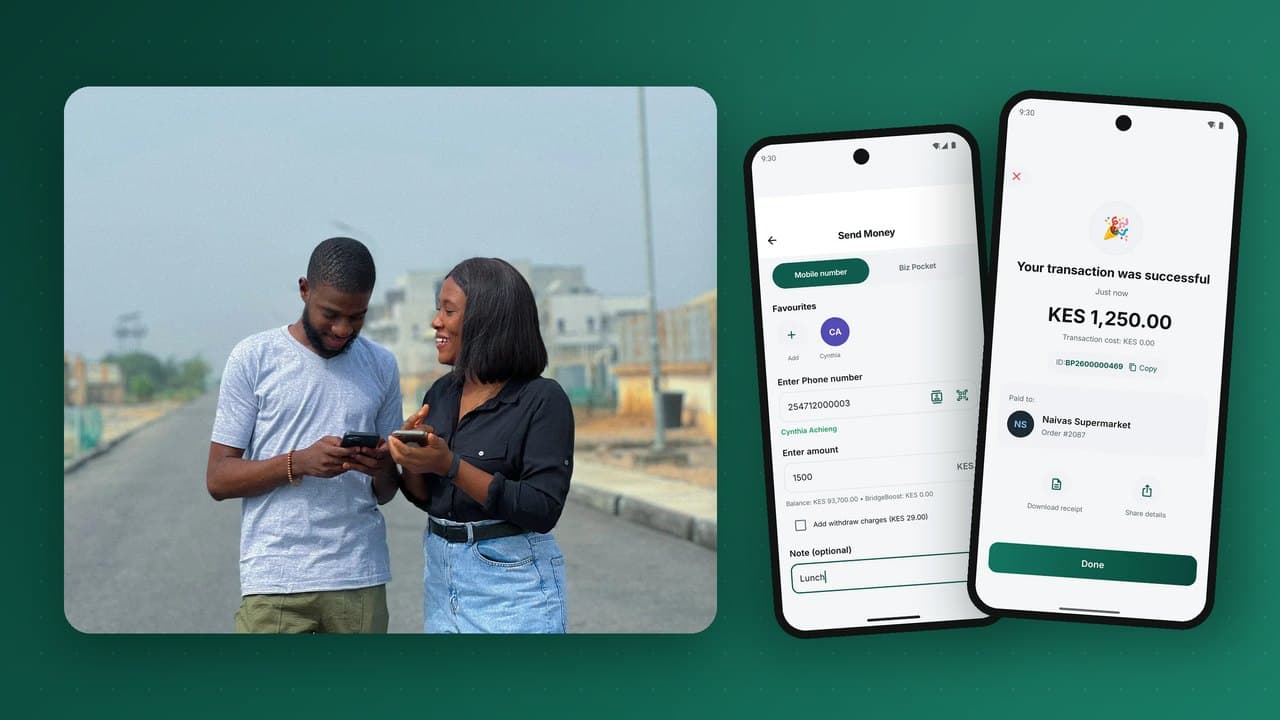
O dinheiro móvel é uma forma de guardar, enviar e receber dinheiro usando um número de telemóvel como conta, sem precisar de conta bancária nem de smartphone. Começou na África Oriental, movimenta hoje bem mais de um bilião de dólares por ano nos mercados emergentes e tornou-se, discretamente, a tecnologia de inclusão financeira mais bem-sucedida alguma vez implementada. Este guia explica o que é o dinheiro móvel, como funciona por dentro, quem o opera, como gera receita e o que é preciso para lançar um serviço em 2026.
Dinheiro móvel num parágrafo
Uma conta de dinheiro móvel é uma carteira eletrónica associada a um número de telemóvel. O saldo é moeda eletrónica: um direito digital sobre dinheiro real que o prestador detém em fiducia num ou mais bancos. Os clientes convertem numerário em moeda eletrónica junto de um agente (uma loja, um quiosque ou uma farmácia) e usam esse saldo para enviar dinheiro a qualquer pessoa com número de telemóvel, pagar contas, comprar em lojas, carregar saldo, poupar e pedir emprestado. Quando voltam a precisar de numerário, um agente paga-lho. Toda a experiência funciona num telemóvel básico por USSD, numa aplicação de smartphone, ou em ambos.
É essa a ideia toda. O que a torna poderosa é que cada peça elimina uma barreira que mantinha centenas de milhões de pessoas fora do sistema financeiro formal: nenhum balcão a que ir, nenhum saldo mínimo, nenhuma papelada além de um documento de identificação, e um aparelho que as pessoas já têm.
Breve história: do saldo de chamadas a um sistema financeiro
Antes do dinheiro móvel, em muitos mercados as pessoas já usavam o saldo de chamadas como moeda informal, enviando recargas a familiares que as vendiam por numerário. O dinheiro móvel formalizou esse comportamento. O lançamento mais conhecido aconteceu no Quénia em março de 2007, pela maior operadora móvel do país. Começou como um simples serviço de "enviar dinheiro para casa" para trabalhadores urbanos que sustentavam famílias no interior, e em poucos anos a maioria dos adultos quenianos usava-o.
O modelo espalhou-se pela África Oriental, Ocidental e Austral, depois pela Ásia do Sul e do Sudeste e pela América Latina. Segundo os relatórios anuais State of the Industry da GSMA, existem hoje mais de 1,7 mil milhões de contas de dinheiro móvel registadas no mundo, cerca de metade na África Subsariana, e o valor que por elas passa todos os anos ascende a vários biliões de dólares. Os dados Global Findex do Banco Mundial contam a mesma história do lado do cliente: na África Subsariana, um terço dos adultos tinha uma conta de dinheiro móvel em 2021, e em vários países as contas de dinheiro móvel são mais numerosas do que as contas bancárias.
Os serviços também foram muito além das transferências entre pessoas. Hoje, uma única carteira oferece normalmente pagamento de contas, pagamentos a comerciantes, poupança, crédito, seguros, remessas internacionais, pagamento de salários e pagamentos de e para o Estado.
Como o dinheiro móvel funciona por dentro
Visto de fora, o dinheiro móvel parece um saldo e um botão de envio. Por baixo é um pequeno sistema de compensação. Cinco componentes fazem o trabalho.
1. O float de moeda eletrónica e a conta fiduciária
Cada unidade de moeda eletrónica nas carteiras dos clientes tem de estar coberta, um para um, por dinheiro real detido numa conta fiduciária ou de garantia regulada num banco. Se os clientes detêm em conjunto 100 milhões nas suas carteiras, o prestador tem de deter 100 milhões em fiducia. Esta é a regra mais importante do dinheiro móvel: é o que torna a moeda eletrónica segura, e é o que os reguladores verificam primeiro. O prestador não pode emprestar esse dinheiro nem usá-lo para gerir o negócio.
2. O razão
O razão é o registo de quem detém o quê. Cada movimento, seja uma transferência, uma taxa ou um levantamento, é registado como lançamentos equilibrados: o dinheiro sai de uma conta e chega a outra, e o total nunca muda. Um razão de dinheiro móvel bem construído é de partidas dobradas: cada débito tem um crédito correspondente e as contas somam sempre zero. É assim que o prestador pode provar, a qualquer momento, que o total de todas as carteiras é igual ao dinheiro detido em fiducia.
3. A rede de agentes
Os agentes são a fronteira física do sistema. Um agente mantém duas reservas de valor: numerário na gaveta e moeda eletrónica numa carteira de agente (o "float"). Quando um cliente deposita numerário, o agente recebe as notas e transfere moeda eletrónica do seu float para o cliente. Num levantamento, acontece o inverso. Os agentes ganham uma comissão por cada transação. Sem agentes, o dinheiro móvel não consegue fazer a ponte com a economia do numerário, e é por isso que a dimensão e a saúde da rede de agentes costumam decidir o sucesso de um serviço. Tratamos isto em detalhe no nosso guia sobre redes de agentes.
4. Canais: USSD, SIM Toolkit e aplicações
Os clientes acedem à carteira por um ou mais canais:
- USSD: os menus que se abrem marcando um código curto como *123#. Funciona em qualquer telemóvel, não precisa de dados e continua a ser o canal principal em muitos mercados. Veja como o USSD chega ao telemóvel básico.
- SIM Toolkit (STK): um menu guardado no cartão SIM, usado por alguns operadores para pedidos seguros de PIN em telemóveis básicos.
- Aplicações de smartphone: ecrãs mais ricos, pagamentos por QR, extratos, objetivos de poupança e mini-aplicações.
- Web e APIs: portais para empresas e acesso programático para parceiros que querem cobrar ou pagar.
5. Trilhos e integrações
Uma carteira torna-se útil quando se liga a tudo o resto: bancos (para entrada e saída de dinheiro), faturadores (eletricidade, água, televisão, propinas), sistemas de saldo, redes de cartões, outros prestadores de dinheiro móvel e parceiros de remessas internacionais. Cada ligação é um "trilho". As boas plataformas tratam os trilhos como adaptadores encaixáveis, para que um novo banco ou faturador possa ser acrescentado sem mexer no razão central.
O que os clientes fazem realmente com o dinheiro móvel
| Caso de uso | O que acontece | Porque importa |
|---|---|---|
| Transferência entre pessoas | Envio para qualquer número de telemóvel; o destinatário recebe um SMS e o saldo de imediato. | Substitui viagens de autocarro com numerário e estafetas informais. |
| Depósito e levantamento | Depositar ou levantar numerário junto de um agente. | Liga a carteira à economia do numerário. |
| Pagamento de contas | Pagar um serviço público ou uma escola com um número de empresa e uma referência de conta. | Sem filas nos balcões; recibos instantâneos e reconciliados para o faturador. |
| Pagamento a comerciantes | Pagar uma loja por número de caixa, código QR ou pedido enviado ao telemóvel. | Menos manuseamento de numerário e menos risco de roubo para pequenos negócios. |
| Saldo e pacotes | Carregar a própria linha ou a de outra pessoa. | O hábito diário que mantém as carteiras ativas. |
| Poupança e crédito | Bloquear poupanças, aderir a poupança de grupo, pedir pequenos montantes. | Cria historial financeiro para pessoas sem registo bancário. |
| Salários e desembolsos | Empregadores, ONG e governos pagam milhares de carteiras de uma vez. | Pagamentos mais rápidos, auditáveis e com menos perdas. |
| Remessas internacionais | Receber dinheiro do estrangeiro diretamente na carteira. | Mais barato e mais rápido do que levantar numerário num balcão. |
Quem opera os serviços de dinheiro móvel?
O dinheiro móvel foi lançado pelos operadores de redes móveis, e as operadoras ainda gerem muitos dos maiores serviços. Mas o setor é hoje muito mais amplo:
- Operadores de redes móveis (ORM) detêm o SIM, o canal USSD e uma grande rede de revendedores de saldo que podem tornar-se agentes.
- Bancos gerem as suas próprias carteiras para chegar a clientes que nunca poderiam servir através de balcões, e para captar depósitos e dados de pagamentos.
- Fintechs e empresas de pagamentos lançam carteiras focadas num nicho: comerciantes, remessas, um corredor da diáspora, trabalhadores de plataformas.
- Instituições de microfinanças e SACCO colocam as poupanças e os empréstimos dos seus membros numa carteira, para que possam movimentar diariamente sem ir a um escritório.
- Retalhistas, super-apps e governos usam carteiras para digitalizar pagamentos no seu próprio ecossistema.
Cada vez mais, estas organizações não constroem a tecnologia elas próprias. Licenciam uma plataforma comprovada e lançam-na com a sua própria marca, o chamado modelo de marca branca. Comparamos os dois caminhos em marca branca vs. desenvolvimento próprio.
Como os prestadores de dinheiro móvel geram receita
O modelo de negócio assenta nas taxas de transação e no ecossistema à sua volta:
- Taxas de transferência e levantamento. Os clientes pagam normalmente uma taxa por escalões para enviar dinheiro ou levantar numerário. Os depósitos são muitas vezes gratuitos para incentivar a entrada de dinheiro.
- Taxas de comerciantes e faturadores. As empresas pagam uma pequena percentagem ou taxa fixa para aceitar pagamentos, muitas vezes menos do que pela aceitação de cartões.
- Taxas de pagamentos em lote. As empresas pagam para desembolsar salários, comissões e reembolsos a muitas carteiras de uma vez.
- Crédito e poupança. Receitas de empréstimos e descobertos, normalmente oferecidos com um banco ou mutuante licenciado.
- Juros da conta fiduciária. Em algumas jurisdições, parte dos juros obtidos sobre o saldo fiduciário pode ser usada em benefício dos clientes ou para custos do prestador, sob regras estritas.
- Remessas e câmbio. Margem nas transferências internacionais recebidas.
Do lado dos custos, a maior rubrica é quase sempre a comissão dos agentes, seguida da tecnologia, do apoio ao cliente, da conformidade e do marketing. Um serviço saudável equilibra o tarifário para que os agentes sejam pagos o suficiente para manter float, os clientes o achem mais barato do que as alternativas, e o prestador continue a ter margem.
O dinheiro móvel é seguro?
Na maioria dos mercados, o dinheiro móvel é regulado como serviço de pagamento. A segurança resulta de várias camadas a funcionar em conjunto:
- Fundos salvaguardados. A conta fiduciária um para um protege o dinheiro dos clientes mesmo que o prestador falhe.
- PIN e segurança do dispositivo. Todas as operações com dinheiro exigem PIN; as aplicações acrescentam autenticação biométrica, associação ao dispositivo e bloqueio automático.
- KYC por níveis e limites. Contas abertas com informação mínima têm limites baixos de saldo e de transações; a verificação completa da identidade desbloqueia limites mais altos. Veja níveis de KYC que um regulador aceita.
- Monitorização de branqueamento de capitais. Verificação contra listas de sanções e regras que assinalam frequências ou montantes invulgares.
- Estornos e gestão de litígios. Uma forma controlada de corrigir transferências erradas sem nunca apagar o histórico.
Os principais riscos são a engenharia social, a fraude por troca de SIM e a fraude de agentes, e é por isso que as boas plataformas se protegem contra eles desde o primeiro dia. Leia o nosso guia sobre fraudes de dinheiro móvel para a lista completa.
Dinheiro móvel vs. banca móvel vs. carteiras digitais
| Dinheiro móvel | Banca móvel | Carteira digital ligada a cartão | |
|---|---|---|---|
| Conta | Carteira de moeda eletrónica num número de telemóvel | Conta bancária acedida por telemóvel | Guarda um cartão bancário |
| Precisa de conta bancária | Não | Sim | Sim |
| Funciona num telemóvel básico | Sim (USSD) | Às vezes (banca por USSD) | Não |
| Acesso a numerário | Agentes em todo o lado | Balcões e caixas automáticos | Caixas automáticos |
| Enquadramento regulatório habitual | Licença de pagamento ou de moeda eletrónica | Licença bancária | Regras das redes de cartões e dos bancos |
As fronteiras estão a esbater-se. Os bancos lançam carteiras, as carteiras oferecem poupança e crédito semelhantes aos dos bancos, e as carteiras ligadas a cartões acrescentam trilhos de pagamento locais. O que distingue o dinheiro móvel é ser centrado na conta e ligado ao numerário: qualquer pessoa com um telemóvel pode abri-lo, e qualquer pessoa perto de um agente pode carregá-lo.
O que é preciso para lançar um serviço de dinheiro móvel em 2026
O lançamento depende menos da aplicação do que de quatro alicerces:
- Uma licença ou um parceiro licenciado. A maioria dos bancos centrais exige uma licença de moeda eletrónica ou de serviço de pagamento, ou uma parceria com um banco licenciado. Veja o licenciamento de moeda eletrónica em África.
- Uma conta fiduciária e um banco de liquidação. Para salvaguardar os fundos dos clientes e liquidar com os parceiros.
- Distribuição. Agentes, comerciantes e um motivo para os clientes movimentarem todas as semanas.
- Tecnologia em que o regulador confie. Um razão equilibrado, níveis de KYC, controlos de branqueamento de capitais, estornos, relatórios e canais para todos os telemóveis.
O nosso guia passo a passo sobre como lançar um serviço de dinheiro móvel percorre cada alicerce, o calendário e os erros comuns.
Para onde vai o dinheiro móvel
- Interoperabilidade. Os clientes esperam cada vez mais enviar dinheiro para qualquer carteira ou banco, não apenas dentro de uma rede. Veja como funciona a interoperabilidade.
- Pagamentos a comerciantes. Os códigos QR e os pedidos de pagamento estão a transformar as carteiras na forma diária de pagar nas pequenas lojas. Veja pagamentos a comerciantes por QR, número de caixa e pedido.
- Crédito e poupança. O histórico de transações da carteira está a tornar-se o processo de crédito de quem não tem um. Veja o crédito digital nas carteiras.
- Transfronteiriço. As remessas para carteiras são mais baratas e rápidas do que o levantamento em numerário. Veja como as carteiras reduzem o custo das remessas.
- Super-apps. Seguros, transportes, serviços públicos e serviços do Estado disponibilizados como mini-aplicações dentro da carteira.
Pequeno glossário de dinheiro móvel
- Moeda eletrónica: valor eletrónico guardado numa carteira, reembolsável em numerário pelo valor nominal e coberto um para um por fundos em fiducia.
- Float: o saldo de moeda eletrónica que um agente detém para servir depósitos em numerário. Os agentes também precisam de numerário para levantamentos; em conjunto, formam a liquidez do agente.
- Superagente (agregador): uma empresa que gere muitos pontos de agentes, lhes distribui float e ganha uma comissão de supervisão.
- Depósito / levantamento (CICO): converter numerário em moeda eletrónica e vice-versa junto de um agente.
- Pagamento de contas e pagamento a comerciantes: os nomes comuns para pagar a uma empresa, por um número de empresa mais referência de conta (contas) ou por um número de caixa (lojas).
- Pedido de pagamento (STK push): o comerciante pede um pagamento e o cliente aprova-o com PIN no seu próprio telemóvel.
- USSD: Unstructured Supplementary Service Data, os menus por sessão acessíveis marcando códigos curtos como *123#.
- Níveis de KYC: graus de verificação de identidade, cada um com os seus próprios limites de saldo e de transações.
- Conta fiduciária (de salvaguarda): a conta ou contas bancárias que detêm o dinheiro que cobre toda a moeda eletrónica em circulação.
- Interoperabilidade: a capacidade de enviar dinheiro entre diferentes carteiras e bancos. Veja a nossa explicação.
- Estorno: a correção controlada de uma transação errada, registada como novos lançamentos que espelham o original.
- Desembolso em lote (B2C): uma empresa que paga muitas carteiras de uma vez, para salários, comissões, reembolsos ou ajuda.
Porque o dinheiro móvel importa para além dos pagamentos
O impacto do dinheiro móvel vai muito além da conveniência. Investigação sobre o dinheiro móvel no Quénia, publicada na revista Science em 2016, associou o acesso ao dinheiro móvel a uma redução mensurável da pobreza, sobretudo em agregados chefiados por mulheres, à medida que as famílias ficaram mais capazes de receber apoio em tempos difíceis e de passar da agricultura para o comércio. De mercado para mercado, o padrão repete-se: quando enviar dinheiro é barato e instantâneo, as famílias partilham riscos à distância, os pequenos negócios deixam de perder dinheiro com roubos de numerário, e as poupanças saem de debaixo do colchão para contas que podem construir um historial de crédito.
Para as organizações que gerem carteiras, os dados valem tanto como as taxas. Os históricos de transações permitem aos mutuantes servir clientes que nunca tiveram um extrato bancário, às seguradoras definir o preço de microapólices, e aos governos pagar prestações diretamente às pessoas a quem se destinam.
Perguntas frequentes
Preciso de conta bancária para usar dinheiro móvel?
Não. Uma conta de dinheiro móvel abre-se com um número de telemóvel e um documento de identificação, muitas vezes junto de um agente ou diretamente no telemóvel. O prestador detém os fundos num banco em seu nome.
Preciso de smartphone?
Não. Todos os serviços essenciais funcionam por USSD num telemóvel básico. As aplicações de smartphone acrescentam funcionalidades práticas como pagamentos por QR e extratos.
Onde é que o meu dinheiro está realmente guardado?
Numa conta fiduciária ou de garantia regulada num ou mais bancos, em correspondência exata com o total de moeda eletrónica nas carteiras dos clientes.
Um banco ou uma fintech pode lançar o seu próprio serviço de dinheiro móvel?
Sim. Com a licença certa ou um parceiro licenciado, um banco, fintech, SACCO ou retalhista pode lançar uma carteira com a sua marca. A maioria usa hoje uma plataforma de marca branca em vez de construir de raiz o razão, o motor de agentes e os canais.
Quanto tempo demora o lançamento?
Construir de raiz demora normalmente 12 a 24 meses. Numa plataforma de marca branca comprovada, a tecnologia pode estar em produção em semanas; o licenciamento e o recrutamento de agentes costumam definir o calendário real.
A PesaBridge é uma plataforma de dinheiro móvel de marca branca para bancos, operadoras, fintechs e SACCO: aplicações de cliente, agente, comerciante e empresa, USSD, pedido de pagamento e API aberta sobre um razão de partidas dobradas que é seu. Conheça a plataforma ou peça acesso de teste para experimentar todas as aplicações.