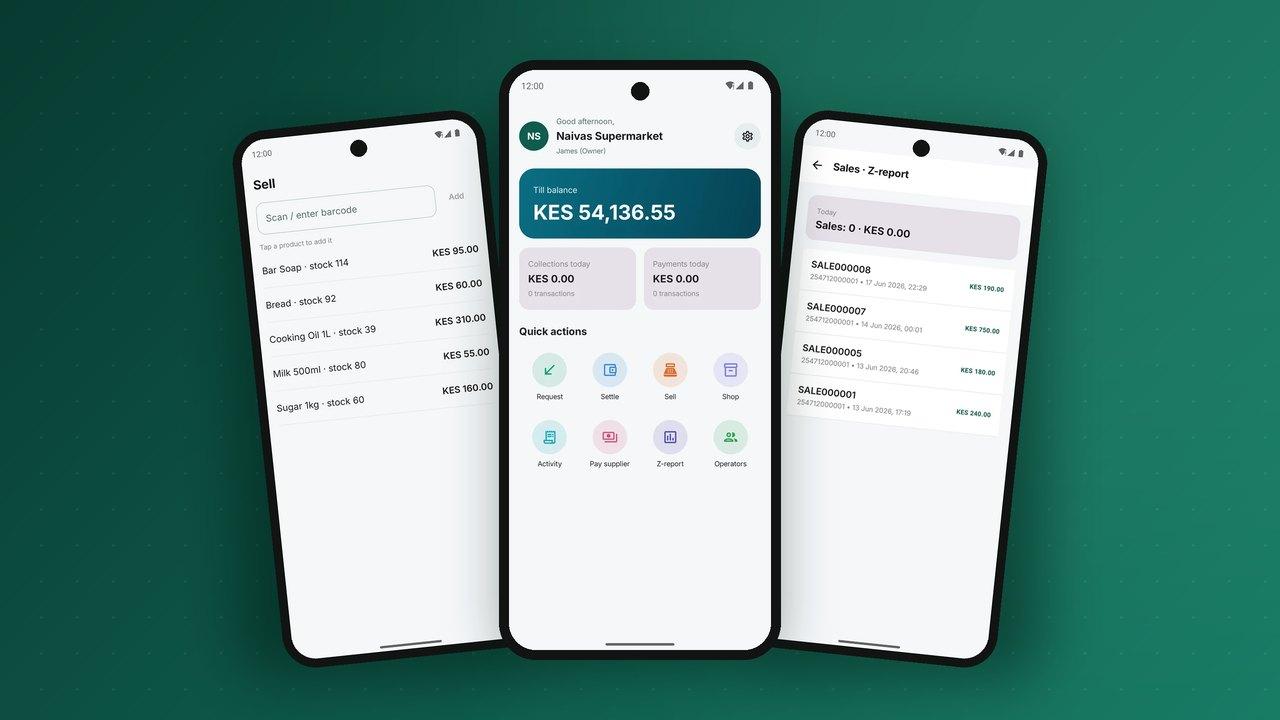
As pequenas lojas movimentam a maior parte do dinheiro das economias africanas: quiosques, farmácias, salões de beleza, lojas de ferragens e bancas de mercado. Para um operador de carteiras, são a razão pela qual os clientes mantêm saldo em vez de levantar tudo. Para o dono da loja, porém, aceitar pagamentos por carteira só importa se lhe facilitar o dia. Um número de caixa num autocolante é um começo; uma aplicação de comerciante que gere a loja é o que o mantém na sua rede.
Eis aquilo de que essa aplicação precisa, do balcão até ao banco.
1. Um ecrã inicial que mostra o dia
O dono quer saber três coisas mal abre a aplicação: quanto entrou hoje, o que está à espera de liquidação e o que precisa de atenção. As ações rápidas para as tarefas mais comuns (pedir um pagamento, vender, liquidar, ver a atividade) ficam logo abaixo do saldo.
2. Muitas formas de receber
- Número de caixa que o cliente introduz na sua carteira.
- Código QR no balcão, fixo para a loja ou dinâmico com o valor já preenchido.
- Pedido de pagamento enviado para o telemóvel do cliente, que o aprova com o PIN. Saiba mais em o pagamento por pedido explicado.
- Ligações de pagamento para encomendas feitas por telefone ou por mensagem.
Cada método tem de ser lançado no mesmo saldo da caixa, mostrar de imediato o nome de quem paga e a referência, e enviar uma confirmação às duas partes. Uma loja que tenha de consultar um telefone diferente para cada método de pagamento volta ao numerário.
3. Vender e controlar o stock
Quando os pagamentos passam a ser digitais, o passo seguinte é um ponto de venda simples. Ler ou escolher um artigo, somar o cesto e pedir o pagamento num só fluxo poupa tempo ao balcão e cria um registo de stock sem trabalho extra. Os alertas de stock baixo dizem ao dono o que encomendar.
4. Funcionários sem partilhar o PIN
A maioria das lojas tem mais do que uma pessoa ao balcão. O dono deve poder adicionar caixas que podem vender e receber pagamentos, mas não podem levantar nem liquidar, e desativá-los quando saem. Cada venda fica então associada ao funcionário, o que acaba com as discussões à hora de fecho.
5. Uma liquidação controlada pelo dono
O saldo da caixa só é útil quando o dono o pode movimentar. As boas opções são a liquidação para uma conta bancária (a pedido ou segundo um calendário), a transferência para a carteira pessoal do dono e o levantamento num agente. A comissão e o prazo de chegada devem estar claros antes da confirmação. A liquidação diária automática serve as lojas maiores; as pequenas guardam muitas vezes o dinheiro na caixa para pagar a fornecedores.
6. Pagar a fornecedores a partir da caixa
Fechar o ciclo é o que faz os pagamentos digitais ficarem. Se uma loja conseguir pagar ao distribuidor, a renda e os funcionários a partir do saldo da caixa, o dinheiro nunca precisa de voltar a ser numerário. Os distribuidores que aceitam pagamentos por carteira recebem mais depressa e transportam menos numerário nas rotas de entrega. Veja os pagamentos em massa para o lado do distribuidor.
7. Registos que servem para os impostos e para o crédito
Um relatório Z diário, um extrato mensal e uma exportação que o contabilista consiga ler transformam o histórico de pagamentos de uma loja num ativo. Os credores usam cada vez mais o histórico da caixa para oferecer empréstimos de fundo de maneio, reembolsados automaticamente a partir das vendas futuras. Isso só funciona se os registos forem completos e de confiança.
Aquilo de que o operador precisa por trás da aplicação
- Adesão de comerciantes com KYC empresarial, limites por níveis e aprovação rápida.
- Planos de taxas para comerciantes por categoria, configuráveis sem código.
- Lotes de liquidação com relatórios claros, reconciliados diariamente com o banco.
- Ferramentas de terreno para a equipa que recruta e apoia os comerciantes.
Perguntas frequentes
As lojas precisam de um smartphone?
A aplicação completa precisa, mas um telemóvel básico continua a poder receber pagamentos na caixa e confirmações por SMS, e consultar o saldo por USSD. Muitas lojas começam assim e depois evoluem.
Em quanto tempo uma loja pode começar a aceitar pagamentos?
Com adesão digital e KYC por níveis, uma pequena loja pode estar ativa no próprio dia com um limite inicial, que sobe depois de os documentos serem verificados.
O ponto de venda é um produto à parte?
Não precisa de ser. Um ponto de venda leve dentro da aplicação do comerciante serve a maioria das pequenas lojas; as lojas maiores podem ligar os seus próprios sistemas através da API.
A PesaBridge inclui uma aplicação de comerciante com caixas, QR, pedidos de pagamento, um ponto de venda leve, funções de funcionários, liquidação e pagamentos a fornecedores, no mesmo livro-razão da sua carteira de clientes. Veja-a na página Experimentar.