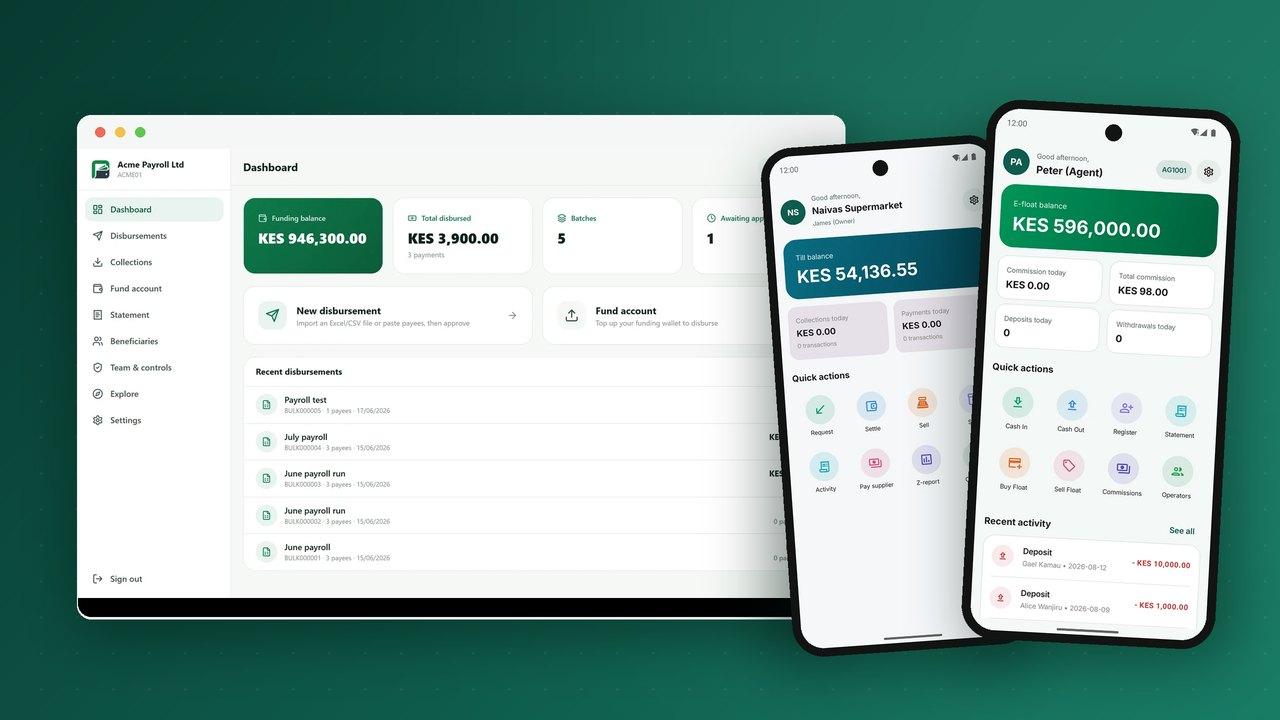
O Wallet as a Service, normalmente abreviado para WaaS, é uma ideia simples com muitas implicações. Um fornecedor opera o motor da carteira (o livro-razão, os limites, a rede de agentes, as ligações de pagamento e as aplicações) e o operador gere o negócio por cima, com a sua própria marca, licença e preços. Os clientes veem o seu nome. Os reguladores veem a sua licença. O motor por baixo é partilhado, comprovado e mantido por alguém cuja única função é mantê-lo correto.
Este guia explica o que o WaaS inclui, a quem se adequa, como difere de um gateway de pagamento ou de uma API bancária e como é um lançamento semana a semana.
O que «o serviço» cobre realmente
Uma carteira não é um produto, são vários sistemas que têm de bater certo ao cêntimo. Uma oferta WaaS completa cobre:
- O livro-razão central: contas de partidas dobradas, limites, idempotência e estornos.
- Os canais para clientes: aplicações móveis, USSD para telemóveis básicos e um portal web.
- As ferramentas para agentes e comerciantes: depósitos e levantamentos em numerário, float, comissões, caixas, QR e liquidação.
- Os portais empresariais: pagamentos em massa, cobranças, aprovações e extratos para empresas.
- As ferramentas de conformidade: níveis de KYC, verificação, regras de velocidade, trilhos de auditoria e relatórios para o regulador.
- As integrações: bancos, outras redes, faturadores, redes de cartões e uma API documentada para programadores.
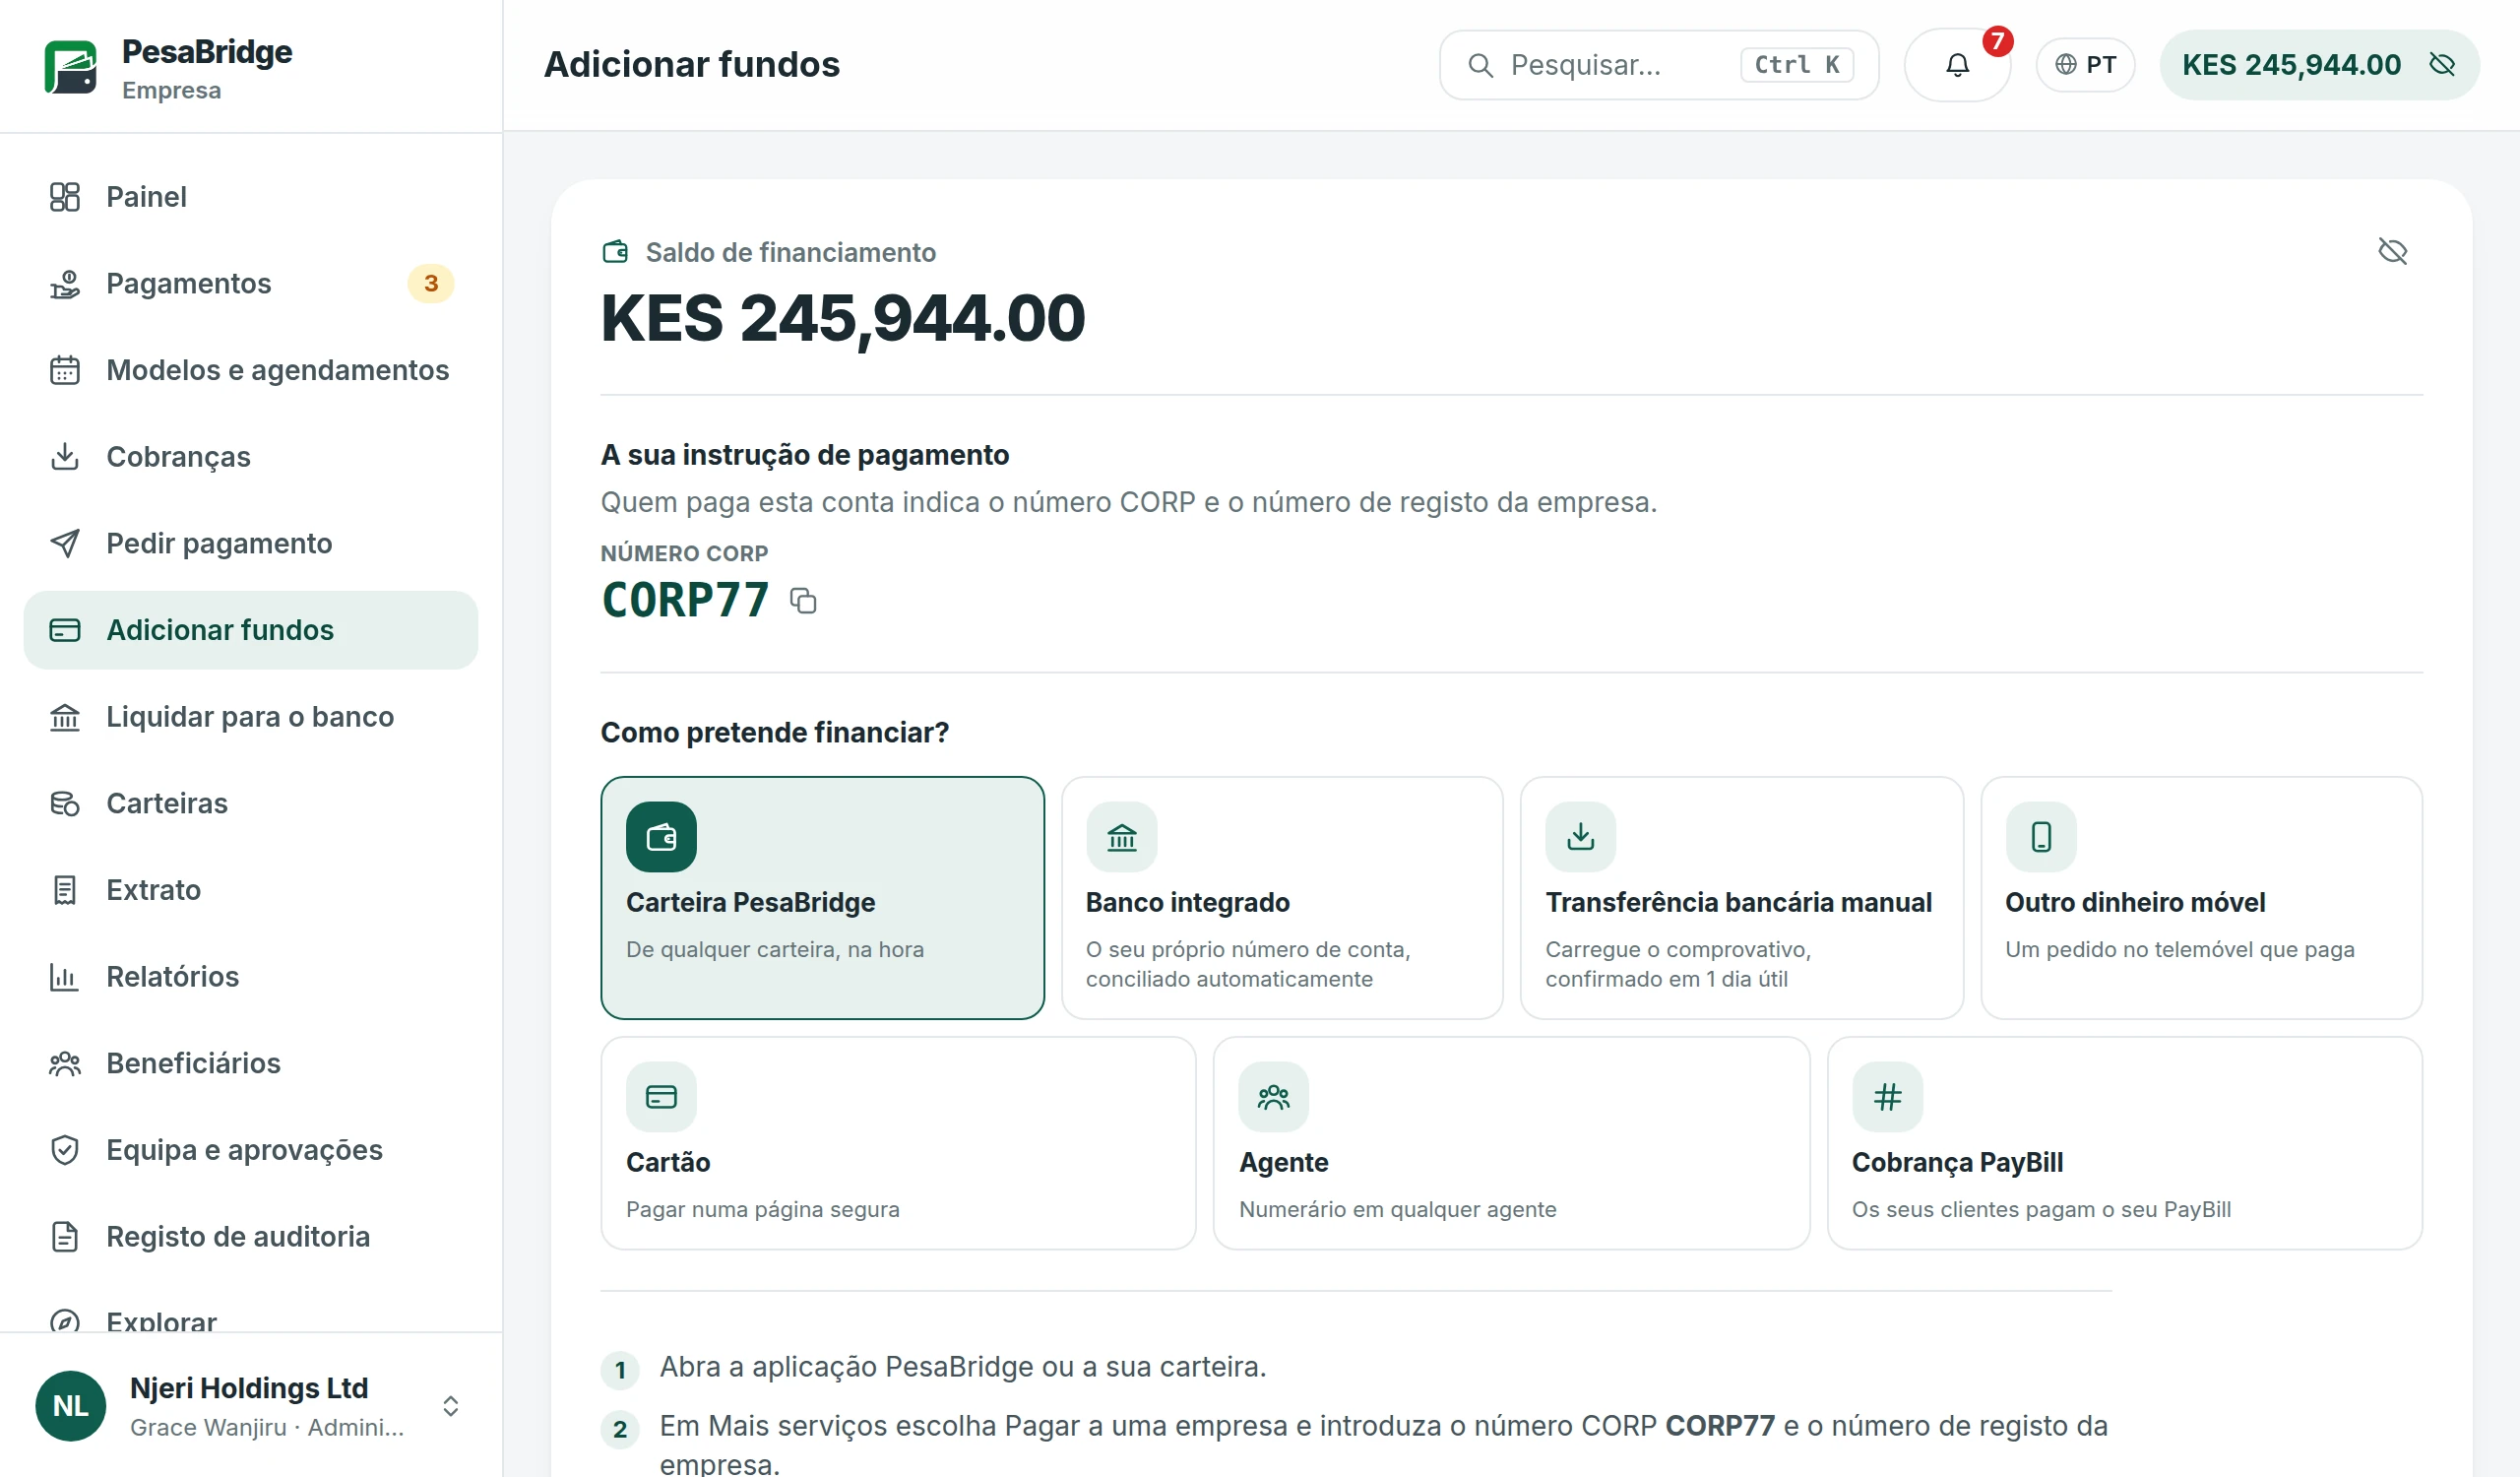
O que configura é tudo aquilo que o torna seu: marca, cores, nomes das aplicações, moedas, tabelas de taxas, planos de comissões, limites por nível de KYC, que serviços aparecem em que mercado e os conteúdos que os clientes leem.
Quem usa o Wallet as a Service
O modelo serve qualquer organização que tenha clientes e distribuição, mas não queira tornar-se uma empresa de software bancário central:
- Bancos que querem uma carteira ao estilo do dinheiro móvel para clientes que nunca vão abrir uma conta completa.
- Operadoras de telecomunicações que entram no dinheiro móvel ou o modernizam.
- Instituições de microfinanças e SACCO que levam os membros do numerário para o digital.
- Retalhistas e distribuidores que querem pagar a fornecedores, cobrar às lojas e recompensar clientes fiéis.
- Start-ups fintech com uma licença ou um parceiro licenciado, que precisam de lançar em semanas.
- Governos e ONG que pagam subsídios, salários ou transferências para carteiras em grande escala.
WaaS, gateway de pagamento ou API bancária?
Estes três são muitas vezes confundidos. Resolvem problemas diferentes.
| Modelo | O que faz | Guarda os saldos dos clientes? |
|---|---|---|
| Gateway de pagamento | Cobra pagamentos de cartões ou carteiras para um comerciante e liquida-os | Não |
| API bancária (BaaS) | Disponibiliza as contas e os pagamentos de um banco a programadores, que constroem as suas próprias aplicações | Sim, no banco |
| Wallet as a Service | Opera uma carteira completa com a sua marca: livro-razão, aplicações, agentes, comerciantes e portais | Sim, na sua carteira |
Um gateway serve para aceitar pagamentos. Uma API bancária é para equipas que querem construir cada ecrã sozinhas. O WaaS é para operadores que querem o produto completo a funcionar desde o primeiro dia e dedicam o esforço à distribuição.
Plataforma partilhada ou implementação própria
O WaaS existe em duas formas. Num modelo multi-inquilino, muitos operadores partilham uma base de dados, separados por software. Num modelo dedicado, cada operador tem a sua própria implementação e os seus próprios dados. Em muitos mercados africanos, os reguladores perguntam onde estão os dados dos clientes e quem lhes pode aceder; uma implementação dedicada, idealmente na região ou no país, responde a essa pergunta com clareza. Pergunte a qualquer fornecedor que modelo opera e onde.
O que continua a ser seu
Usar WaaS não significa externalizar o negócio. Continua a ser seu:
- A licença e a relação com o regulador, ou a parceria com uma instituição licenciada.
- A conta fiduciária que salvaguarda o dinheiro dos clientes, mantida no seu banco.
- Os clientes e os dados: quem são, o que fazem e o direito de exportar tudo.
- Os preços e as condições comerciais com agentes, comerciantes e parceiros.
- A distribuição: recrutamento de agentes e comerciantes, marketing e apoio.
Como decorre um lançamento WaaS
A tecnologia raramente é a parte lenta. Um lançamento típico avança nestas frentes em paralelo:
- Semanas 1 a 2: configuração. Marca, moeda, tabela de taxas, comissões, níveis de KYC e limites carregados num ambiente de teste.
- Semanas 2 a 6: integrações e testes. Conta fiduciária bancária, parceiros de liquidação, gateway de SMS e USSD, faturadores. A equipa testa cada fluxo em aplicações de teste.
- Semanas 4 a 8: processo regulatório. Documentos de arquitetura, segurança, proteção de dados e continuidade, com capturas de ecrã e relatórios do sistema em funcionamento.
- Semanas 6 a 10: piloto. Um grupo limitado de clientes, agentes e comerciantes numa zona, com revisões diárias da reconciliação.
- Depois da aprovação: escala. Mais agentes, mais comerciantes, marketing e novos serviços adicionados a partir do menu.
O calendário da licença costuma decidir a data de lançamento. É por isso que o processo regulatório e o recrutamento de agentes devem começar no primeiro dia, e não depois de o software estar pronto. Veja o licenciamento de moeda eletrónica em África para saber o que os reguladores pedem.
Perguntas a fazer a um fornecedor de WaaS
- Posso ver uma reconciliação de fim de dia real, e não um diapositivo?
- Onde estão os meus dados, e posso exportá-los todos num formato utilizável?
- Que canais estão ativos hoje: aplicação, USSD, web, API, agentes, comerciantes?
- O que pode a minha equipa configurar sem abrir um pedido de suporte?
- Como são entregues as atualizações sem risco para o serviço em produção?
- Que provas vão dar ao meu regulador?
Para a própria decisão entre construir ou comprar, leia marca branca vs. desenvolvimento próprio.
Perguntas frequentes
O Wallet as a Service é o mesmo que marca branca?
Em grande parte, sim. Marca branca descreve a identidade visual; WaaS descreve o modelo de entrega, em que o fornecedor também opera e mantém a plataforma como serviço.
Precisamos da nossa própria licença?
Precisa de uma licença ou de um parceiro licenciado para guardar o dinheiro dos clientes. Muitos operadores começam com a licença de um banco parceiro e pedem a sua à medida que crescem.
Podemos adicionar os nossos próprios serviços por cima?
Sim. Uma boa plataforma WaaS disponibiliza uma API para programadores e um menu de serviços, para que a sua equipa ou os seus parceiros possam adicionar produtos sem mexer no livro-razão.
A PesaBridge é Wallet as a Service neste sentido completo: uma implementação dedicada por operador, cinco aplicações com a sua marca, USSD, ferramentas para agentes e comerciantes, portais empresariais e uma API para programadores num único livro-razão. Conheça a plataforma ou comece pelo criador de propostas.