Lançar um serviço de dinheiro móvel é uma das coisas mais compensadoras que um banco, uma operadora, uma fintech ou uma cooperativa de crédito pode fazer, e uma das mais fáceis de correr mal. Raramente é a aplicação que decide o sucesso. Decidem-no a licença, a conta fiduciária, a distribuição por agentes, a tabela de comissões e um razão que o regulador possa auditar. Este é um guia prático, passo a passo, para lançar um negócio de dinheiro móvel em 2026: as decisões pela ordem em que as vai enfrentar, prazos realistas e os erros que vemos com mais frequência.
Passo 0: seja honesto sobre o motivo do lançamento
Cada carteira bem-sucedida resolve um problema de dinheiro específico, para um grupo específico de pessoas, melhor do que o numerário, os bancos ou a carteira já instalada. Antes de pensar em tecnologia, escreva a frase que explica porque alguém passaria o seu dinheiro para si. As respostas vencedoras costumam ser assim:
- Um banco a chegar a clientes onde não tem balcões e a transformá-los em depositantes e mutuários.
- Uma operadora de telecomunicações a rentabilizar a sua base de assinantes e rede de revendedores, e a reduzir a perda de clientes.
- Uma cooperativa de crédito ou instituição de microfinança a permitir que os membros poupem, paguem e peçam emprestado todos os dias sem se deslocarem.
- Uma fintech a dominar um corredor, um segmento de comerciantes ou um fluxo de pagamentos a trabalhadores independentes mal servido pelos incumbentes.
- Um retalhista ou distribuidor a digitalizar pagamentos entre os seus fornecedores, lojas e clientes.
- Um programa público a pagar prestações, subsídios ou salários sem fugas.
A sua resposta determina tudo o resto: que licença precisa, onde devem estar os primeiros agentes, que canais importam primeiro e como define os preços.
Passo 1: escolha a via regulatória
Quase todos os bancos centrais tratam a emissão de moeda eletrónica como atividade regulada. Normalmente há três vias:
| Via | Ideal para | Contrapartidas |
|---|---|---|
| Licença própria de moeda eletrónica ou de serviços de pagamento | Operadoras, grandes fintechs, quem planeia escala nacional | Requisitos de capital, governação, equipa de conformidade, aprovação mais longa, controlo total |
| Operar sob a licença de um banco | Os próprios bancos; fintechs em parceria com um banco | Arranque mais rápido; o banco assume a responsabilidade regulatória e vai querer controlos fortes e parte da receita |
| Acordo de agente ou sublicença | Cooperativas, IMF e operadores de nicho | Menor encargo; menos controlo sobre produto e preços |
Os reguladores vão perguntar sobre a salvaguarda dos fundos dos clientes, os controlos de KYC e PBC, a diligência sobre agentes, a proteção do consumidor, a resiliência tecnológica, a proteção de dados e a continuidade de negócio. A nossa visão geral sobre o licenciamento de moeda eletrónica em África explica o que os avaliadores procuram e como preparar as provas tecnológicas.
Passo 2: monte a salvaguarda e as contas de liquidação
A moeda eletrónica tem de estar coberta um para um por fundos numa conta fiduciária ou de garantia. Vai precisar de:
- Uma conta fiduciária (ou de salvaguarda) num ou mais bancos, muitas vezes repartida para reduzir o risco de concentração.
- Contas de liquidação para entradas e saídas de dinheiro: transferências bancárias, liquidação de faturadores, parceiros de cartões e remessas.
- Um processo de reconciliação diária que prove que a soma de todas as carteiras é igual ao saldo fiduciário. É aqui que um razão de partidas dobradas se paga; veja também a reconciliação de carteiras.
Comece estas conversas cedo. A abertura de relação bancária para um novo emissor de moeda eletrónica pode demorar tanto como a própria licença.
Passo 3: desenhe o produto em torno de hábitos semanais
As carteiras morrem por inatividade, não por falta de funcionalidades. Desenhe o produto de lançamento em torno das transações que as pessoas fazem todas as semanas:
- Enviar e receber dinheiro para qualquer número, com a comissão mostrada antes de confirmar.
- Saldo de chamadas e pacotes de dados, a pequena transação mais frequente na maioria dos mercados.
- As contas que as pessoas já pagam todos os meses: eletricidade, água, televisão, propinas, renda.
- Pagamentos a comerciantes por número de caixa, código QR ou pedido de pagamento.
- Depósito e levantamento de numerário perto de casa.
Poupança, crédito, seguros e transferências internacionais vêm depois, quando os clientes já lhe confiam o seu dinheiro. Cada um destes serviços deve funcionar num telemóvel básico via USSD tal como na aplicação; se nem todos os seus clientes-alvo têm smartphone, um canal USSD não é opcional.
Passo 4: construa a distribuição antes de lançar
A rede de agentes é o ativo mais difícil de construir e o mais fácil de subestimar. Os clientes não depositam se não houver um agente perto para levantar. Planeie:
- Recrutamento de agentes. Lojas, farmácias, revendedores de saldo e agentes bancários existentes. Aposte na densidade em poucas zonas de lançamento em vez de uma cobertura nacional rala.
- Superagentes e agregadores. Empresas que gerem muitos pontos, distribuem liquidez e ganham uma comissão de supervisão.
- Gestão de liquidez. Os agentes precisam de ter numerário e moeda eletrónica suficientes para servir os clientes; ficar sem é a razão mais comum para abandonarem uma carteira. Veja a gestão de liquidez dos agentes.
- Formação e apoio. Uma formação curta e prática e uma linha de apoio que atende primeiro os agentes.
- Comerciantes. Lojas que aceitam pagamentos por carteira dão aos clientes um motivo para manter o dinheiro na carteira em vez de o levantar logo.
Um fluxo de adesão em autosserviço para agentes e comerciantes, com os documentos encaminhados para a equipa de conformidade aprovar, permite crescer sem uma grande equipa no terreno.
Passo 5: defina uma tabela de comissões que funcione para todos
O preço tem três públicos: clientes, agentes e o senhor. Uma tabela que funciona normalmente:
- mantém os depósitos gratuitos ou quase, para incentivar a entrada de numerário;
- cobra comissões por escalões em transferências e levantamentos, com escalões baixos para os pequenos montantes que a maioria envia;
- paga aos agentes o suficiente em depósitos e levantamentos para justificar a liquidez que mantêm;
- mantém as comissões de comerciante abaixo do custo de lidar com numerário e abaixo da aceitação de cartões;
- mostra cada comissão antes de o cliente confirmar.
Modele a economia por tipo de transação antes do lançamento: receita de comissões menos comissão do agente, menos custos de canais de terceiros, menos a quota de custos fixos. Muitas carteiras descobrem tarde que a sua transação mais popular dá prejuízo.
Passo 6: escolha a tecnologia: desenvolver ou white-label
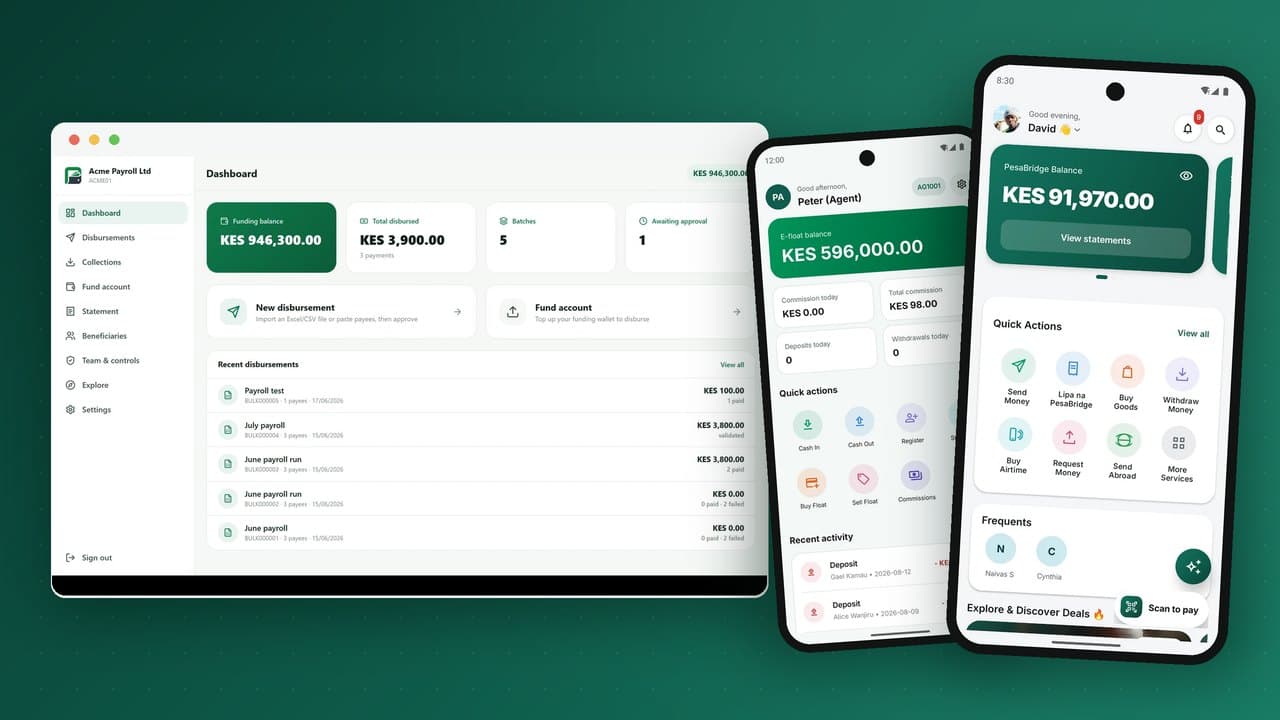
É a decisão em que a maioria das equipas gasta mais tempo, e é a que tem a resposta mais clara para a maioria das organizações. Uma plataforma de dinheiro móvel em produção precisa de:
- um razão de partidas dobradas equilibrado, com idempotência e motor de estornos;
- aplicações de cliente, agente, comerciante e empresa em Android (e muitas vezes iOS);
- um gateway USSD e motor de menus para telemóveis básicos;
- KYC por níveis, limites, filtragem de PBC e gestão de casos;
- liquidez dos agentes, comissões e comissões de supervisão para superagentes;
- caixas de comerciante, POS, liquidação e relatórios de fecho do dia;
- pagamentos em massa com dupla validação;
- integrações com bancos, faturadores, fornecedores de saldo e outras carteiras;
- uma API com webhooks assinados para parceiros;
- um back-office para operações, conformidade e finanças, com reportes prontos para o regulador.
Desenvolver tudo isto leva 12 a 24 meses a uma equipa forte, e depois é preciso mantê-lo para sempre. Uma plataforma white-label dá-lhe as mesmas capacidades com a sua marca, a sua instância e os seus dados, em semanas. A comparação completa está em white-label ou desenvolvimento próprio. Seja qual for a via, exija provas: um ambiente de testes ao vivo, aplicações reais que possa instalar e uma demonstração do razão com saldos que somam sempre zero.
Passo 7: faça um piloto e depois escale
Um bom piloto dura oito a doze semanas em uma ou duas zonas, com algumas centenas de agentes e comerciantes. Meça:
- Atividade: a percentagem de clientes registados que transacionam a cada 30 dias (a métrica mais importante).
- Liquidez dos agentes: com que frequência os agentes recusam clientes por falta de numerário ou saldo.
- Taxa de sucesso das transações e tempo de conclusão, por canal.
- Contactos ao apoio por mil transações, e os seus motivos.
- Economia unitária por tipo de transação.
Corrija o que o piloto mostrar e depois expanda zona a zona. Escalar agentes mais depressa do que a procura dos clientes, ou clientes mais depressa do que a liquidez dos agentes, são os dois fracassos clássicos.
Passo 8: monte operações de conformidade, não apenas políticas
Os reguladores aprovam políticas, mas supervisionam operações. Desde o primeiro dia do piloto precisa de pessoas e ferramentas a fazer o trabalho diariamente:
- Revisão de KYC. Uma fila onde os documentos de agentes e clientes são verificados e aprovados, com motivos de rejeição claros e um caminho de nova submissão. O KYC por níveis permite que clientes de baixo risco comecem com um número de telefone e um documento básico, enquanto níveis superiores desbloqueiam limites maiores; veja níveis de KYC que um regulador aceita.
- Monitorização de transações. Regras que assinalam velocidade invulgar, fracionamento em montantes redondos, muitos remetentes para um só destinatário, contas inativas que de repente movimentam grandes somas e agentes com padrões anómalos. Cada alerta precisa de um responsável e de um desfecho documentado.
- Filtragem de sanções e PEP na adesão e depois periodicamente.
- Comunicação de operações suspeitas à unidade de informação financeira dentro do prazo legal.
- Reportes regulatórios. Relatórios periódicos sobre clientes, agentes, volumes e valores de transações, saldos da conta fiduciária e reclamações, normalmente num formato definido pelo banco central.
O teste prático é simples: se o regulador pedir "mostre-me todos os alertas do mês passado e o que fez com cada um", consegue responder em minutos? Se a resposta está em correios eletrónicos e folhas de cálculo, corrija isso antes de escalar.
Passo 9: desenhe o apoio ao cliente e a gestão de litígios
Dinheiro enviado para o número errado é o caso de apoio mais comum em qualquer serviço de dinheiro móvel. Planeie-o explicitamente:
- Um processo de estorno com regras claras: quando o destinatário não gastou o dinheiro, quando gastou e quando o remetente tem de recorrer à polícia. Nada deve ser apagado; um estorno lança movimentos espelho para que a transação original fique intacta para auditoria.
- Respostas em autosserviço às perguntas principais: comissões, limites, reposição do PIN, como estornar. Um assistente na aplicação que responde em linguagem simples retira uma grande parte dos contactos ao centro de atendimento.
- Uma reposição do PIN segura (verificação de identidade, período de espera em levantamentos grandes a seguir) mas que não obrigue a ir a um balcão.
- Apoio aos agentes em primeiro lugar. Um agente bloqueado afeta dezenas de clientes por dia; dê-lhes uma linha prioritária.
- Acompanhamento de reclamações com métricas de tempo de resolução, porque os reguladores supervisionam cada vez mais os resultados para os consumidores, não só o capital.
Passo 10: aposte na ativação, não no registo
Os registos compram-se facilmente e, sozinhos, não significam nada. O que importa é quantos clientes transacionam todos os meses. As alavancas de ativação que funcionam de forma consistente:
- Uma primeira transação no registo. Acompanhe cada novo cliente num pequeno depósito e numa compra de saldo junto do agente antes de sair.
- Fluxos de salários e pagamentos. Um único empregador, cooperativa ou plataforma de trabalho independente a pagar em carteiras pode trazer milhares de utilizadores ativos de uma vez. Veja pagamentos em massa para carteiras.
- Aceitação por comerciantes perto de onde as pessoas vivem. O dinheiro que pode ser gasto na carteira fica na carteira.
- Poupança em grupo. Os grupos de poupança criam transações semanais e sociais. Veja os grupos de poupança digitais.
- Prémios de referência pagos na primeira utilização real, não no registo, para pagar apenas por clientes ativos.
A lista de verificação de integrações para o lançamento
Antes de o piloto começar, confirme que cada uma destas ligações funciona de ponta a ponta em produção, com ficheiros de reconciliação coincidentes:
| Integração | Porque importa | O que testar |
|---|---|---|
| Bancos de salvaguarda e liquidação | Entrada e saída de dinheiro; prova de que a moeda eletrónica está coberta | Importação diária de extratos e correspondência automática |
| Agregador USSD ou gateways das operadoras | Chegar aos telemóveis básicos | Expiração de sessões, velocidade dos menus, ocultação do PIN |
| Gateway de SMS | Recibos e códigos de uso único | Taxas de entrega por rede, identificador do remetente |
| Fornecedores de saldo e pacotes | A transação mais frequente | Falhas e reembolsos automáticos |
| Faturadores | Hábitos mensais | Validação da conta antes do pagamento, liquidação aos faturadores |
| Transferências bancárias e outras carteiras | Os clientes esperam enviar dinheiro para qualquer lado | Estados pendentes, expirações, estornos |
| Verificação de identidade | KYC em escala | Tempos de resposta das consultas e alternativas |
| API de parceiros e webhooks | Comerciantes e plataformas a integrar | Callbacks assinados, novas tentativas, chaves de idempotência |
Um calendário realista
| Fase | Duração típica | Resultados principais |
|---|---|---|
| Estratégia e caso de negócio | 4 a 8 semanas | Segmento-alvo, produto, modelo de comissões, demonstração de resultados |
| Licenciamento ou acordo de parceria | 3 a 12 meses (varia por país) | Licença ou parceria bancária, conta de salvaguarda |
| Configuração tecnológica (white-label) | 4 a 8 semanas, em paralelo | Aplicações com a sua marca, código USSD, back-office, integrações |
| Recrutamento de agentes e comerciantes | 8 a 12 semanas antes do lançamento | Agentes formados e com liquidez nas zonas de lançamento |
| Piloto | 8 a 12 semanas | Dados de atividade, liquidez e economia |
| Escala | Contínua | Novas zonas, novos produtos, novos canais |
A tecnologia e o licenciamento devem avançar em paralelo. Os reguladores costumam querer ver uma plataforma a funcionar durante a avaliação, e um ambiente de testes com aplicações reais é uma prova poderosa.
Sete erros que afundam carteiras novas
- Lançar sem liquidez nos agentes. Um cliente que não conseguiu levantar uma vez raramente volta a depositar.
- Tratar o USSD como pormenor. Na maioria dos mercados, uma grande parte dos clientes usa telemóveis básicos.
- Um razão que não se consegue provar. Saldos que se afastam da conta fiduciária são um incidente regulatório à espera de acontecer.
- Preços copiados do incumbente. A sua base de custos e estratégia são diferentes; modele a sua própria economia.
- Funcionalidades a mais, hábito a menos. Dez produtos usados uma vez por mês perdem para três usados todas as semanas.
- Ignorar a fraude até ela chegar. A engenharia social e a fraude por troca de SIM chegam semanas depois do lançamento. Veja a prevenção da fraude.
- Reconciliação manual. Folhas de cálculo no fim do mês não sobrevivem à escala.
Perguntas frequentes
Quanto custa iniciar um negócio de dinheiro móvel?
Os maiores custos são o capital regulatório (se tiver licença própria), o recrutamento de agentes e o apoio à liquidez, o marketing e o pessoal. Numa plataforma white-label, a tecnologia é normalmente uma rubrica menor e previsível em comparação com desenvolver e manter a sua própria.
Uma cooperativa de crédito ou instituição de microfinança pode lançar uma carteira?
Sim. Muitas fazem-no através de um banco parceiro ou de uma licença existente. A carteira permite aos membros depositar, pagar e pedir emprestado todos os dias, e reduz o manuseamento de numerário nos balcões.
Preciso de um código curto USSD próprio?
Se os seus clientes usam telemóveis básicos, sim. Obtém o código junto do regulador das telecomunicações e liga-o através de um agregador ou diretamente com as operadoras móveis.
De que equipa precisamos no lançamento?
Um núcleo pequeno: um responsável de produto, um responsável de operações para agentes e comerciantes, um responsável de conformidade com analistas de KYC e monitorização, um responsável financeiro para a reconciliação, apoio ao cliente e um responsável técnico pelas integrações. Numa plataforma white-label não precisa de uma grande equipa de engenharia para operar o núcleo.
Devemos lançar só em Android, ou também em iOS?
Na maioria dos mercados africanos o Android domina os smartphones e o USSD cobre os telemóveis básicos. Lance com Android e USSD e acrescente iOS quando a sua base de clientes o justificar; os portais web servem as empresas em qualquer dispositivo.
Quanto tempo até uma carteira nova atingir o ponto de equilíbrio?
Depende da atividade, do nível das comissões e dos custos com agentes. A métrica a acompanhar é o número de clientes ativos mensais por agente e a receita por cliente ativo, não os registos.
A planear um lançamento? A PesaBridge dá-lhe a plataforma completa com a sua marca: aplicações de cliente, agente, comerciante e empresa, USSD, pedido de pagamento, pagamentos em massa e uma API aberta sobre um razão de partidas dobradas. Peça acesso de teste para experimentar todas as aplicações esta semana, ou fale com a nossa equipa sobre o seu mercado.