非洲的贸易涉及四十多种货币。一个国家的商人从邻国进货,海外的学生收到家里的生活费,一家公司在三个市场发放工资,一个家庭收到海外亲人汇来的美元。只持有一种货币的钱包,会迫使这些人离开钱包、到别处换汇再回来。多币种钱包把他们留在钱包里,让外汇成为一项产品,而不是一个漏洞。
本指南介绍多币种钱包需要什么:账户模型、汇率定价、结算、合规和客户体验。
“多币种”在实践中意味着什么
它分为三个层次,弄清自己要建的是哪一层很有帮助:
- 向境外汇款,在本地收款。钱包只持有本币,兑换发生在跨境转账过程中。这是经典的汇款模式。
- 持有第二种货币。客户可以在本币之外,再保留例如美元或欧元的余额,并在两者之间兑换。
- 完整的多币种。多个余额,可随时兑换,并可用任一持有货币对外付款,通常面向跨境经营的企业。
账户模型:每个账户只记一种货币
黄金法则是:账本中的每个账户只持有一种货币,每笔交易在其涉及的每一种货币中都必须借贷平衡为零。因此,一次兑换由两条各自平衡的分录组成,并通过一个兑换账户连接:
- 借记客户的本币钱包,贷记运营方的本币头寸。
- 借记运营方的美元头寸,贷记客户的美元钱包。
- 若有汇差收益,记入外汇收入账户。
这样,兑换账户随时都能显示运营方在每种货币上是多头还是空头、金额多少,这正是资金部门需要的信息。把多种货币混在一个账户里,或者兑换时不把两条分录都记上,多币种钱包就会在不知不觉中亏钱。我们关于复式记账账本的文章解释了其中的原理。
客户看得懂的汇率定价
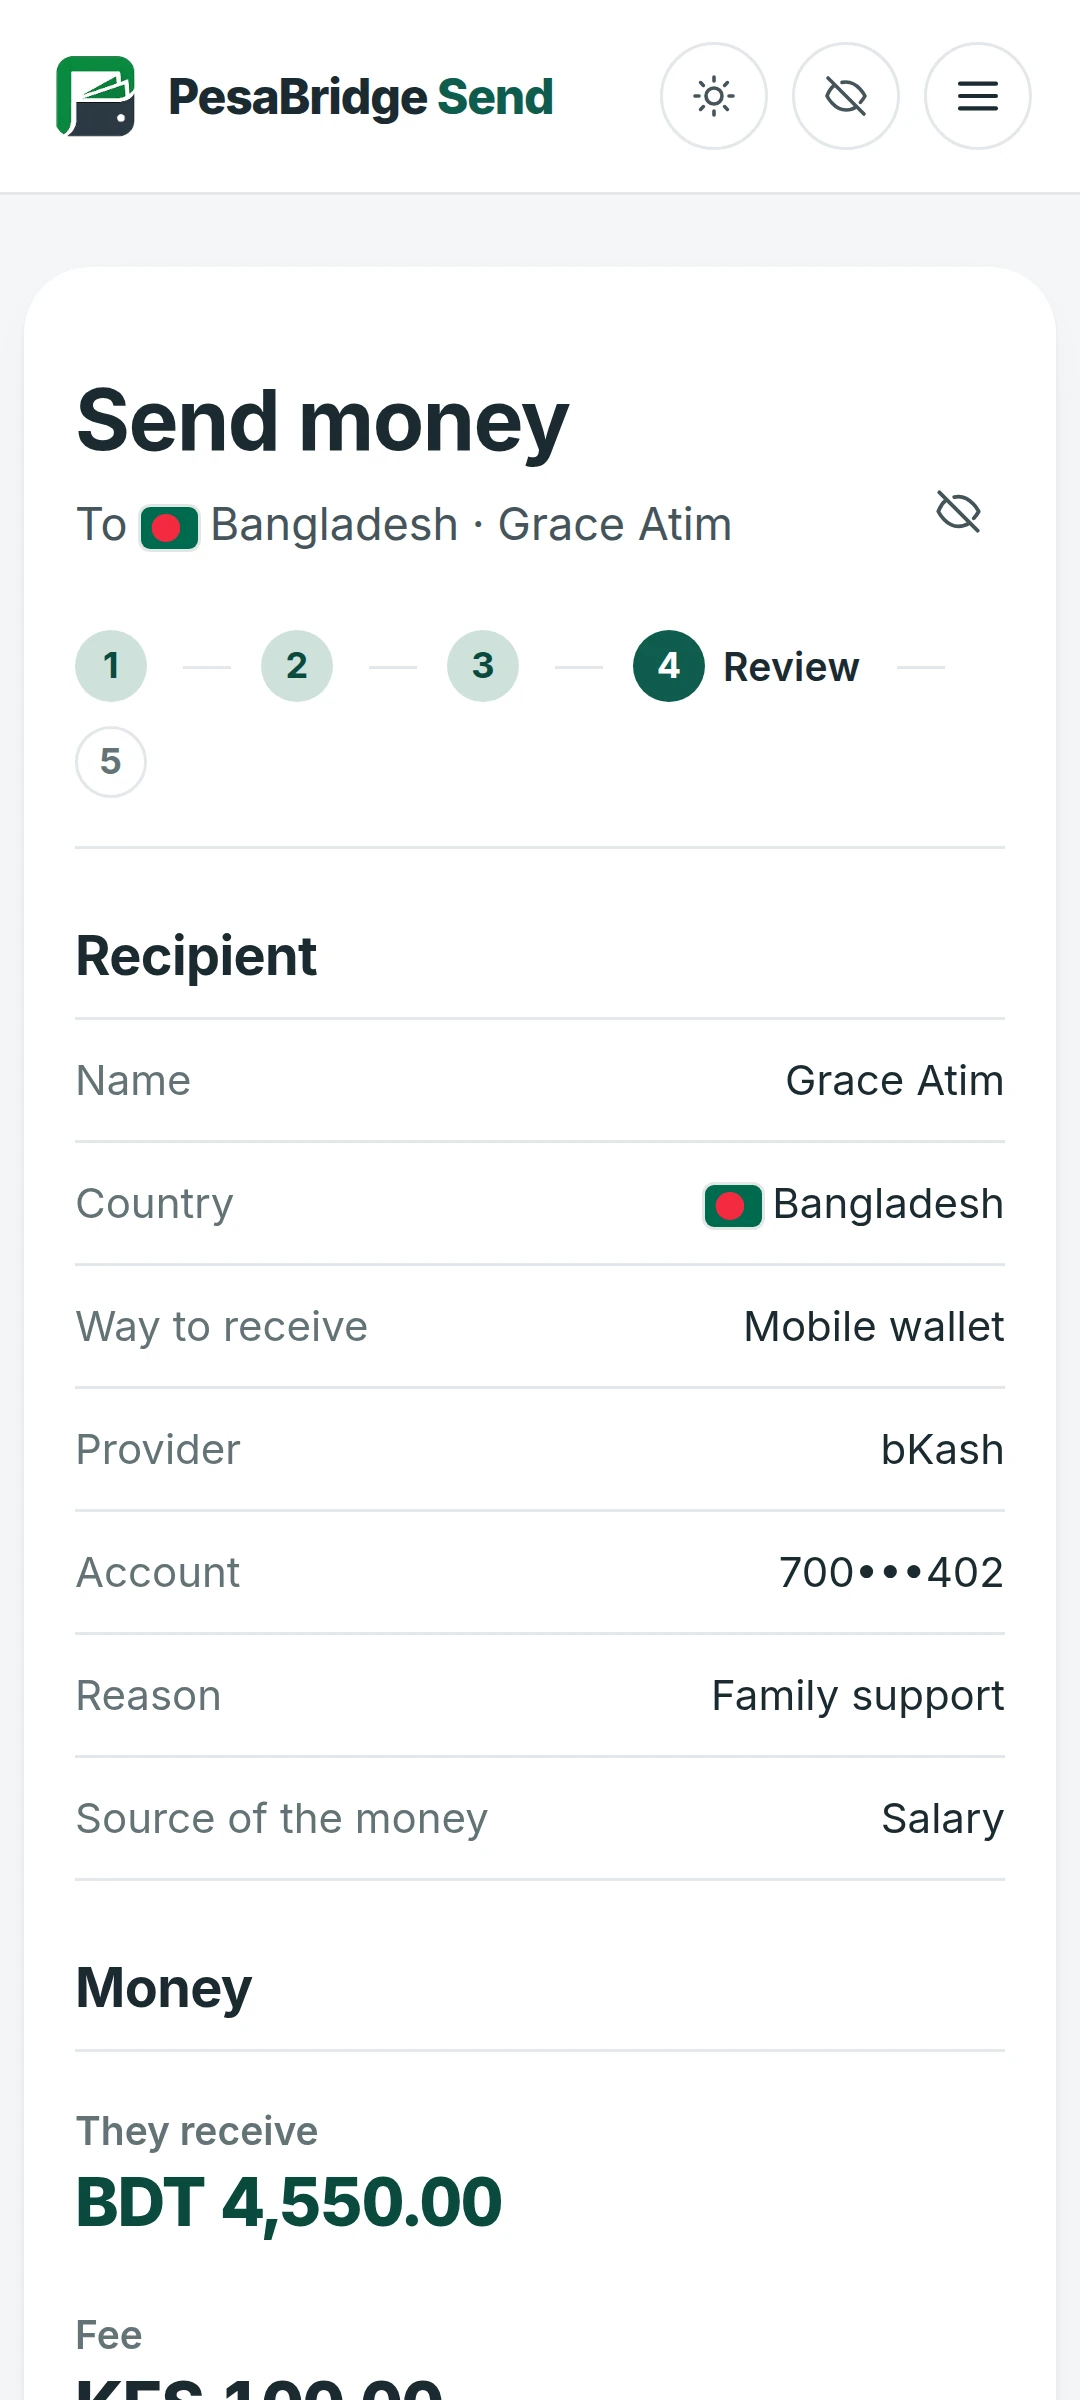
客户能原谅看得见的费用,却会反感事后才发现的费用。好的做法是在输入 PIN 之前显示汇率、手续费和收款人实际到账金额,并在短时间内锁定该报价。在后台,运营方从银行或流动性提供方获取汇率,加上点差,并按计划或随市场波动更新。按客户、按天设定的限额,可以防止有人利用过时的汇率套利。
结算与流动性
钱包持有的每一种货币,都必须在某处有真金白银支撑。这通常意味着每种货币各有一个信托账户或结算账户,开在相关国家的银行或代理行。更难的问题是流动性:如果客户大量朝一个方向兑换,运营方就必须在账户之间调拨资金,而且往往要经过有截止时间和手续费的银行。能按币种显示头寸、预测需求,并把每一次调拨都记为账本分录的资金管理工具,能把凭感觉的操作变成例行工作。
跨境合规
跨境资金流动带来额外的规则:各国的外汇管理规定、持有外币的限制、超过一定金额的转账需申报,以及对汇款人和收款人更严格的筛查。有些市场允许居民持有外币电子货币,有些则不允许。按币种、按 KYC 等级设计限额,并按国家保存配置,让同一个平台能够遵守多套规则。汇款方面的内容参见跨境汇款。
区域支付系统
区域支付系统正在让跨境钱包支付更便宜、更快捷。泛非和区域性交换系统的目标,是让一笔付款以一种货币发起、以另一种货币到账,而无需经过美元。建立在干净账本之上的多币种钱包,可以把这些系统作为新通道接入,而无需改动核心。
客户体验
- 清楚显示每个余额及其币种代码,并让客户选择哪个是主余额。
- 把兑换设计成两步:先报价,再用 PIN 确认。
- 对账单的每一行都标明币种,兑换记录中显示所用汇率。
- 允许客户以其持有的币种收款,并在自动兑换之前提醒他们。
常见问题
每种货币都需要一张牌照吗?
通常不需要按币种分别申请,但外汇业务可能需要专门审批,居民持有外币也可能受到限制。请核实每个市场的央行规定。
如何避免汇率波动带来的损失?
报价有效期要短、汇率要勤更新、按币种设定头寸上限,并定期调拨平衡。账本中的兑换账户会实时显示你的敞口。
企业能否从钱包中用另一种货币向供应商付款?
可以,前提是平台支持通过银行或区域通道以持有货币对外付款。这是多币种企业钱包最有价值的用途之一。
PesaBridge 在一本复式记账账本上让每个钱包保持各自的币种,提供按币种设定的费率,资金调拨在账户间每次兑换时都会记录所用汇率。在平台页面了解更多。