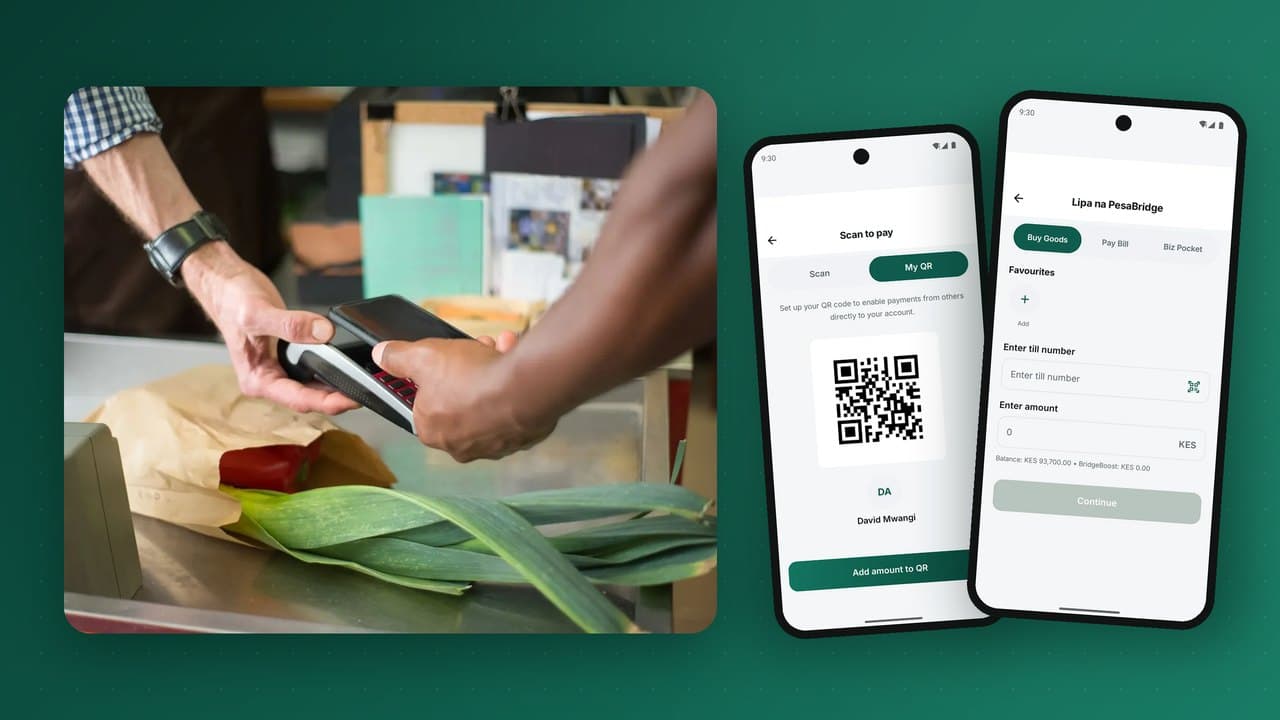
小商店是移动货币能否成为日常用钱、还是只停留在汇款工具层面的分水岭。当顾客可以直接用钱包在小卖部、市场摊位、药店或咖啡馆付款时,资金就留在数字世界里,商户不必再经手那么多现金,整个系统的价值也随之提升。本指南比较商户通过移动货币收款的三种主要方式(收款号、二维码和推送支付),说明每种方式的运作原理,并介绍结算、费用、欺诈以及商户真正需要的应用功能。
商户收款为何如此重要
在主要用于转账的钱包里,钱一到账几乎马上就被取现。每一次取现,服务商都要支付代理商佣金,客户也要支付手续费。当钱可以在到账的地方直接花掉时,会发生三件事:
- 客户会在钱包中保留余额,从而提高活跃度并降低服务成本。
- 商户降低现金风险:失窃、假币、钱箱短款以及跑银行。
- 生态系统形成复利效应:商户用钱包向供应商付款,供应商给员工发工资,流动性以数字方式循环。
这就是为什么成熟的移动货币市场把商户收款视为继转账之后的增长引擎。
商户收款的三种方式
| 方式 | 由谁发起 | 客户需要 | 最适合 |
|---|---|---|---|
| 收款号或商户号 | 客户输入商户号码和金额 | 任何手机(USSD 或应用) | 所有商店,包括使用功能机的客户 |
| 二维码 | 客户扫描商户的码 | 装有钱包应用的智能手机 | 快速、无差错的结账;繁忙的柜台 |
| 推送支付(收款请求) | 商户向客户手机发送请求 | 任何能接收 PIN 提示的手机 | 柜台、送货、餐厅、线上结账 |
收款号
每个商户都有一个简短号码。客户打开"购买商品"或"向商户付款",输入收款号和金额,看到商户的注册名称,再用 PIN 确认。商户会收到短信或应用内通知。收款号在任何手机上都能用,这也是它在早期市场成为商户收款主干的原因。它的弱点是:客户可能输错号码或金额,商户必须核实款项是否真的到账。
二维码
商户展示一个二维码,可以是打印的(静态码),也可以是屏幕上已包含金额的码(动态码)。客户用钱包应用扫描,应用会自动填入商户信息,动态码还会填入金额。确认方式为 PIN 或生物识别。二维码消除了输入错误,加快了结账速度,但需要智能手机。基于 EMVCo 规范的国家二维码标准,可以让一个码接受任何参与方钱包或银行应用的付款;参见互联互通。
推送支付
商户在商户应用、POS 终端或通过 API 在自有系统中输入客户手机号和金额。客户手机上会弹出付款请求,显示由谁发起、金额多少;客户用 PIN 批准。商户即时看到确认。这是对商户最友好的方式,因为金额由商户控制,并且确切知道哪一笔销售已付款。我们关于推送支付工作原理的深度解析介绍了其背后的工程设计。
静态二维码与动态二维码
静态二维码只标识商户,金额由客户输入。它打印成本为零、永不变化,适合小摊位。动态二维码为每笔销售单独生成,包含金额,通常还有订单参考号;客户只需确认。它需要屏幕(手机、平板或 POS),但能杜绝金额错误,并自动把付款与具体订单关联起来。许多商户两者并用:柜台上贴一个打印码,繁忙的收银台使用动态码。
客户付款之后:结算
对商户来说,收到款意味着有可以动用的钱。结算方式包括:
- 即时到钱包:款项立即进入商户钱包余额,可随时用于支付供应商、取现或转账。
- 划转至银行:余额每日或按需转入商户的银行账户。
- 通过代理商结算:小商户可以在代理商处把余额换成现金,或自己兼任代理商。
- 分账结算:对于平台和连锁加盟,一笔付款会自动在品牌方、门店和服务商之间分配。
无论采用哪种模式,商户都需要一份可信的对账单:每一笔付款、费用和结算,参考号都能与其销售记录对上。这正是复式记账账本和自动对账对店主和监管机构同样重要的原因。
商户费用:比现金更划算的定价
商户会把钱包费用与现金的真实成本(失窃、假币、跑银行、点钞时间)以及刷卡收单进行比较。常见做法有:
- 按比例收费并设上限,低于一般的刷卡收单费率。
- 小额交易免费,以吸引微型商户,大额交易收费。
- 部分缴费由客户付费,购物由商户付费。
- 结算到钱包免费,划转到银行收取少量费用。
无论选择哪种方式,都要在商户应用和对账单中清楚显示费用。意外扣费会让商户迅速流失。
商户应用必须具备的功能
对许多小企业来说,商户应用就是它们的收银台、POS 和后台。最重要的功能包括:
- 实时收银余额和今日收款,一目了然。
- 发起收款(推送支付),并可为任意金额展示动态二维码。
- 销售终端,支持商品列表或条码扫描,每笔销售自动更新库存。
- 退款和冲正,需注明原因并经审批。
- 员工操作员,各有自己的登录和限额,店主能看到谁收了哪笔款。
- 日终 Z 报表,汇总销售额、各支付方式收款、退款和结算。
- 结算到钱包、代理商或银行,可按需或定时。
- 向供应商付款,直接从收银余额支出。
一个只需点一下就能完成日结、不必半夜对着电子表格的商户,不会再回到现金。
对接大型商户:API 与插件
超市、电商、学校、公用事业公司和平台需要在自有系统中完成收款。它们通常通过以下方式对接:
- 收款 API,用于发送请求、查询状态和接收确认。
- 签名 Webhook,向商户系统通知每一笔付款,可验证,任何人都无法伪造"已付款"消息。
- 账单参考号校验,确保向学校或公用事业公司缴费的客户不会付到不存在的账户。
- 电商插件,适配常见的网店平台。
- POS 集成,让收银系统自动发送请求并把销售标记为已付款。
商户端的欺诈与争议
商户端最常见的问题及其防范设计:
- 伪造付款短信:欺诈者出示伪造的确认消息。对策:商户只相信商户应用内的通知或余额,绝不相信客户出示的短信。
- 付款金额不对:客户付的钱少于售价。对策:使用动态二维码和推送支付,由商户设定金额。
- 付错收款号:对策:在客户确认前显示商户的注册名称。
- 滥用退款:对策:退款只能针对原始付款,并需操作员审批和限额。
- 员工私吞:对策:操作员独立登录、按操作员出报表,并向店主发送通知。
更多内容见我们的欺诈防范指南。
规模化拓展商户
扩大商户受理面是一项渠道工作。行之有效的做法:
- 自助注册:在商户应用中完成,KYC 材料转交合规部门审批。
- 分级商户 KYC:微型商户凭个人身份证件起步、限额较低;注册企业可解锁更高限额。
- 代理商作为拓展员,按激活的商户数量获得报酬。
- 打印好的二维码套件和柜台贴纸,让受理一目了然。
- 新商户的客户激励,例如首几笔付款返现。
- 集群拓展:整片市场、整条街或整条供应链一起签约,而不是零散的店铺,让客户在住处附近就能消费。
哪种方式适合哪类商户
| 商户类型 | 最佳主要方式 | 原因 |
|---|---|---|
| 市场摊位、小卖部 | 收款号加打印的静态二维码 | 无需硬件;功能机和智能手机客户都能用 |
| 柜台有手机的小店 | 通过商户应用推送支付 | 商户设定金额;在商户手机上即时确认 |
| 连锁超市或药店 | 通过 POS 推送支付或使用动态二维码 | 与收银系统集成;每笔付款都关联小票 |
| 餐厅或咖啡馆 | 账单上的动态二维码,或在餐桌旁推送请求 | 金额精确;无需带着刷卡机走来走去 |
| 送货和外勤销售 | 从送货员手机发起推送支付 | 客户货到付款,无需现金 |
| 公用事业、学校、房东 | 带账户参考号的缴费,加上 API | 付款自动匹配到正确账户 |
| 网店 | 通过 API 结账,使用推送支付或跳转 | 由签名 Webhook 将订单标记为已付款 |
一位店主的一天:前后对比
以热闹社区里的一家小杂货店为例。在数字支付之前,店主一早备好硬币和小面额纸币开门,一天中有不少时间因为找不开零钱而把顾客打发走,当天的营业款放在抽屉里,打烊时手工点钞,常常对不上账。每周有两次要提早关门去银行存钱,回家路上还提心吊胆。
用上商户应用之后,一天的情形完全不同。顾客在柜台通过推送支付或扫码付款,每笔款项都会带着金额和顾客姓名出现在店主手机上。找零不再是问题。供应商的货车到了,店主直接用收银余额付给司机。负责下午班的家人有自己的操作员账号,店主可以清楚看到每个班次收了多少。打烊时点一下,就生成当天的 Z 报表:各支付方式的销售额、退款、费用和待结算余额。店主把一部分余额转入储蓄,其余的在应用里划到银行,人不用离开店铺。
这才是商户真正购买的产品:不是一种支付方式,而是一份更从容、更安全、更可控的生意。
在一个市场启动商户受理的 90 天计划
第 1 至 30 天:培育一个集群
- 选择一个人口密集的区域:一个市场、一条商业街,或大量客户居住的社区。
- 签约人们每天光顾的 50 到 100 家商户:食品、药店、交通、话费、五金。
- 为每家提供二维码套件、收款号和 15 分钟的商户应用培训。
- 用柜台贴纸和标识让受理清晰可见。
第 31 至 60 天:推动使用
- 在参与商户开展客户促销:首几笔付款给予小额返现。
- 鼓励商户用钱包向供应商付款,让资金持续以数字方式流转。
- 每周收集反馈,迅速消除摩擦点。
第 61 至 90 天:扩展并验证
- 衡量每家商户每周的付款笔数,以及每周活跃商户的占比。
- 将集群内的取现率与其他区域比较;取现率更低说明闭环正在运转。
- 在接下来的两三个集群中复制这套打法。
应对不稳定的网络
许多商户经营的地方数据网络并不可靠。网络较弱时,各种支付方式的表现不同:
- 通过 USSD 使用收款号,客户端无需移动数据即可完成,因此仍不可或缺。
- 推送支付需要商户设备能连上平台,但客户可以在任何手机上批准。
- 二维码支付需要客户的应用在线。
- 确认必须始终来自平台,通过通知或短信发给商户,绝不能以客户的屏幕为准。
无论网络状况如何,没有经平台确认的付款,就绝不能把销售标记为已付款。
商户 KYC 分级一览
| 级别 | 典型商户 | 所需材料 | 限额 |
|---|---|---|---|
| 微型 | 摊位、流动商贩、个体经营者 | 个人身份证件、照片、位置 | 较低的日收款和月收款 |
| 小型企业 | 已注册的商店和服务商 | 营业执照、店主身份证件、经营场所信息 | 更高的收款额度、银行结算 |
| 企业 | 连锁店、公用事业、平台 | 公司文件、董事、最终受益人、合同 | 大交易量、API 接入、多个门店 |
分级让微型商户能够快速开始收款,同时让风险更高的业务接受更严格的审核,这与面向客户的分级 KYC 是同一原则。
商户收款的常见错误
- 把截图当作凭证。伪造付款消息是最常见的商户欺诈。只有平台的确认才算数。
- 结算缓慢。要等好几天才能拿到钱的商户会回到现金。
- 小额交易费用过高。在大额购买中微不足道的费用,可能吃掉一杯茶的全部利润。
- 没有退款流程。商户需要一种简单、受控的方式给客户退款。
商户收款关键术语
| 术语 | 含义 |
|---|---|
| 收款号 | 标识商户的简短号码,客户在 USSD 或应用中输入它来付款。 |
| 静态二维码 | 标识商户的打印码;金额由客户输入。 |
| 动态二维码 | 为单笔销售生成的码,包含金额和参考号。 |
| 推送支付 | 商户发送付款请求,出现在客户手机上,由客户用 PIN 批准。 |
| MDR | 商户扣率:商户每收到一笔付款需支付的费用。 |
| 结算 | 把商户收到的资金转入其银行账户或主钱包。 |
| 拒付 | 卡组织处理争议付款的流程;钱包体系通常改用退款和投诉处理。 |
| 收单机构 | 签约商户并为其提供受理服务的机构。 |
常见问题
缴费和购物付款有什么区别?
缴费是向带有账户参考号的企业号码付款,用于公用事业、学校和账单服务商。购物付款是向收款号付款,用于商店购物。
客户需要智能手机才能向商户付款吗?
不需要。收款号和推送支付在功能机上都能使用。二维码需要智能手机。
商户多快能收到钱?
款项通常会即时进入商户钱包余额。转入银行账户的时间取决于结算周期。
一个二维码能接受不同钱包的付款吗?
可以,前提是存在国家二维码标准并实现了互联互通。
商户应用能取代 POS 吗?
对大多数小企业来说可以:它能按商品列表销售、收款、管理库存、管理员工并生成日终报表。
PesaBridge 为商户提供一款原生商业应用,集收银台、POS 和后台于一体:推送支付、二维码、商品目录与库存、员工操作员、退款、Z 报表,以及结算到钱包、代理商或银行;还为大型商户提供 API 和签名 Webhook。了解商户平台或申请测试权限。