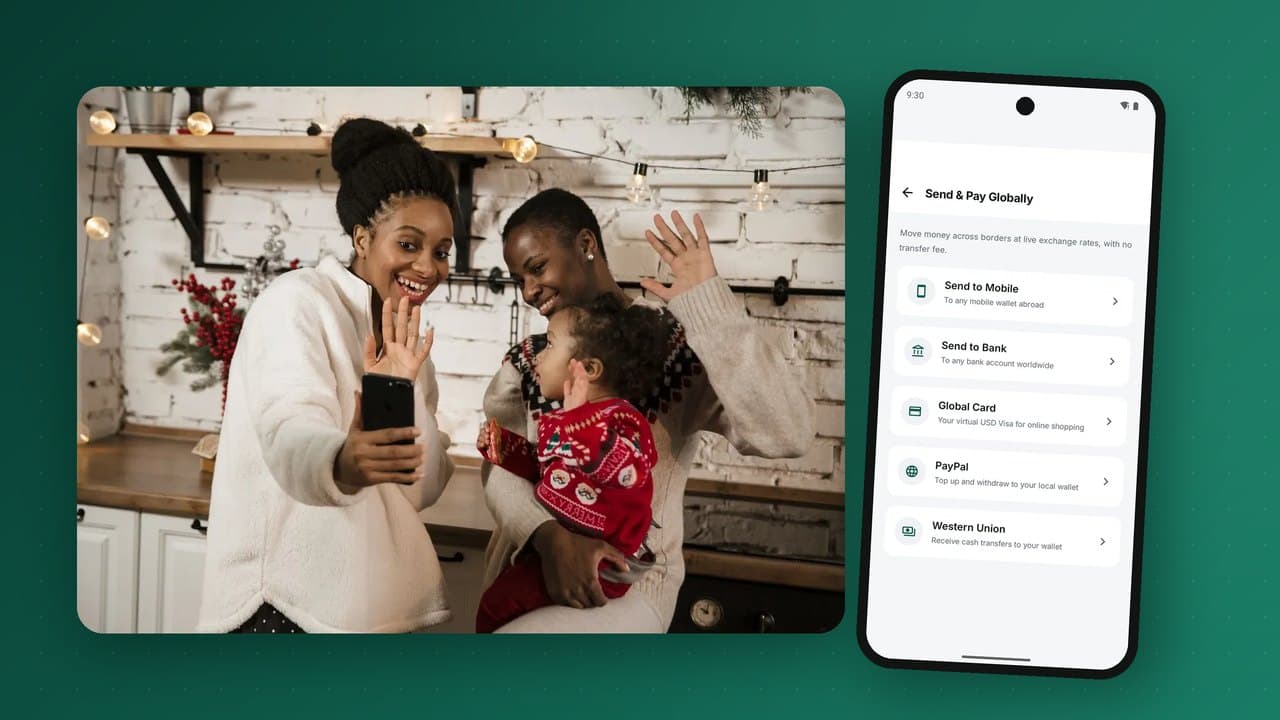
在海外工作的家人寄回家的钱,是世界上最重要的资金流之一。对许多非洲家庭来说,它用来支付学费、医药费、房租和小生意。然而长期以来,汇款既慢又贵,收款人还得赶到柜台领取现金。手机钱包正在改变这一切:钱现在可以在几秒内直接到达收款人的手机,费用往往只是过去的一小部分。本指南介绍国际汇款进入手机钱包是如何运作的、成本由什么决定、背后的合规要求,以及钱包运营方如何建立强大的汇入和汇出服务。
机会有多大
据世界银行统计,流向中低收入国家的汇款每年达数千亿美元,在许多国家超过外国直接投资和官方发展援助的总和。撒哈拉以南非洲每年收到数百亿美元,对一些国家来说,汇款占国民收入的很大一部分。
汇款成本却一直居高不下。世界银行"全球汇款价格"数据库多年来显示,汇出相当于 200 美元的款项,全球平均成本约为百分之六,而撒哈拉以南非洲是汇款成本最高的地区,近年来平均约为百分之八。联合国可持续发展目标的目标是到 2030 年降至百分之三。每一个百分点都是没能到达家庭手中的钱。
传统汇款为何昂贵
- 两端都是现金。汇款人在海外向代理点支付现金;收款人在国内柜台领取现金。两端都有现金处理、人员和安保成本。
- 中间环节多。汇款公司、代理行、当地付款合作方,每一方都收取手续费或汇率差价。
- 汇率差价往往比显示的手续费更高。
- 合规成本:对照制裁名单核查汇款人和收款人,并监控洗钱行为。
- 部分通道竞争不足,尤其是较小的通道。
钱包如何改变成本结构
当钱进入手机钱包而不是现金柜台时,多项成本会消失或减少:
- 无需付款柜台:收款人在手机上即时收到资金,不用出行或排队。
- 中间环节更少:汇款服务商可以直接接入钱包运营方,或通过连接众多钱包的汇款枢纽接入。
- 资金保持数字化:收款人可以直接支付学费、账单和商户,只取出需要的部分。
- 数据更好:收款钱包的 KYC 减少了合规摩擦,支持更快的筛查。
GSMA 等机构的研究和行业数据一再表明,汇款到手机钱包平均比汇现金更便宜。
汇入钱包的汇款如何运作
- 汇款人付款给海外的汇款服务商,可以通过应用、网站或代理点,并以电话号码选择收款人。
- 姓名查询:服务商请求收款钱包(直接或通过枢纽)确认该号码处于活跃状态,并返回注册姓名供汇款人确认。
- 筛查:对照制裁和观察名单筛查汇款人和收款人;交易需符合双方的限额和监控规则。
- 换汇与报价:服务商将金额换算成收款人所在国货币,并向汇款人显示确切的到账金额。
- 入账:收款钱包从为该汇款合作方预先注资的结算账户中给收款人入账,并通过短信或应用发送回执。
- 结算:汇款服务商为其在运营方处的预付账户补充资金,或通过运营方的银行批量结算。
在运营方的账本上,每个汇款合作方都有自己的结算账户。一笔汇入款把价值从该账户转给收款人,运营方随时可以看到每个合作方还剩多少预付资金,并在用完之前提醒对方。
汇出:从钱包向海外汇款
许多钱包也允许客户把钱汇往国外,汇到其他市场的手机钱包或银行账户。流程方向相反:客户从余额中付款,运营方换汇后通过合作方或枢纽付款,收款人在国外收到入账。汇出通道对海外侨民社群、跨境商人和区域务工人员尤其有价值。
为了网购和支付境外订阅,一些钱包还提供一张以硬通货计价的虚拟卡,由钱包余额充值,客户可以用它向接受银行卡的境外商户付款。
跨境资金流的合规
国际转账的监管分量比国内转账更重。要点如下:
- 牌照:接收国际汇款通常需要与持牌汇款服务商合作,在某些市场还需获得中央银行的专门批准。汇出往往需要额外牌照或持牌合作方。
- 双方都要 KYC:汇款方服务商核实汇款人;收款钱包核实收款人。金额较大时可能需要更高的 KYC 级别。
- "旅行规则"信息:根据 FATF 建议和当地规定,汇款人和受益人的信息必须随转账一起传递。
- 对双方进行实时制裁筛查。
- 监控拆分交易、异常通道、多人汇给同一收款人,以及收款后迅速取现等行为。
- 外汇管理规定:关于可使用的汇率、资金流申报,以及单笔或单期限额的规定。
定价与汇率透明
客户越来越多地比较的不是手续费,而是到账金额。良好做法:
- 在确认前显示汇率和收款人将收到的金额;
- 保持合理且稳定的汇率差价;
- 让收款人免费收款;
- 对大多数移民经常汇出的小额款项收取低费用。
在人们多年来每月都要汇款的市场中,透明度能够建立忠诚度。
收款人如何使用这笔钱
钱包汇款的真正价值在钱到账之后才显现。收款人可以:
- 直接支付学费和水电等账单;
- 把一部分存入储蓄子账户或团体储蓄账户;
- 不取现直接向商户付款;
- 积累交易记录,为日后获得贷款打基础;
- 只在附近代理点取出需要的部分。
一些服务商允许汇款人指定资金用途,例如直接支付学校或医院,让汇款人放心资金按其意愿使用。
钱包运营方如何建立汇款服务
- 选择合作方:覆盖您主要侨民通道的汇款公司和枢纽。
- 建立结算:为每个合作方开设相应币种的预付账户,并每天与合作方报告对账。
- 系统集成:姓名查询、入账和状态 API,签名回调,幂等以及清晰的处理中状态。了解我们如何处理外部通道,请见互联互通。
- 为跨境资金流配置限额和监控,并与 KYC 级别挂钩。
- 设计收款人体验:即时入账、写明汇款人姓名和金额的清晰短信,以及应用内的历史记录。
- 与合作方一起面向海外汇款人推广,并通过代理点面向国内收款人推广。
钱去了哪里:示意性的成本拆分
汇款人看到的是手续费和汇率;背后的成本分布在整个链条上。以下示例仅作说明,以相当于 200 美元的一笔汇款为例,展示每一部分的去向以及钱包在哪里节省成本:
| 组成部分 | 现金到现金 | 账户到钱包 |
|---|---|---|
| 汇款端收款(代理点或银行卡) | 代理佣金和现金处理 | 银行卡或银行手续费,通常更低 |
| 汇款公司利润 | 有 | 有 |
| 代理行和结算成本 | 通常有多个中间方 | 更少,如果运营方直接或通过枢纽接入 |
| 付款给收款人 | 柜台人员、现金、安保、收款人路费 | 即时入账到钱包 |
| 汇率差价 | 往往是最大的隐性成本 | 仍然存在;在数字化通道中竞争更充分 |
最大的节省来自两端都实现数字化。账户到钱包的通道完全消除了现金处理,并引入更多竞争,从而压低汇率差价。
选择通道
钱包运营方不可能一次连接所有国家。用数据确定通道的优先次序:
- 客户亲属居住和工作的地方:海外侨民社群和有劳务移民的邻国。
- 现有资金流:许多客户已经在领取现金汇款并存入钱包;这部分资金量可以直接转入钱包。
- 合作方是否可用:已经服务该通道并能快速接入的汇款公司和枢纽。
- 两国的监管可行性。
- 跨境贸易:向境外供应商付款的商人需要汇出服务,就像家庭需要汇入服务一样。
管理预付资金和汇率风险
每一笔即时入账背后都有一个资金决策。收款运营方从合作方的预付余额中为收款人入账;余额一旦耗尽,转账就会停止。运营方和合作方通过以下方式管理:
- 在预付资金耗尽之前很早就向合作方发出低余额提醒;
- 按典型交易量确定每日结算周期,并在汇款高峰的节假日前预留缓冲;
- 明确预付资金不足时的处理规则:排队、拒绝或在限额内入账;
- 对于汇出资金流,每天管理外汇头寸,使运营方不承受大幅汇率波动。
汇款高峰是可以预见的:开学前、月底以及重大节日前。在这些时候,要同时为预付资金和代理点取现规划流动性。
设计收款人体验
收款人往往年纪较大,对数字工具不太自信,并且生活在农村。小小的设计选择很重要:
- 用收款人的语言发送短信,写明汇款人、以本币计的到账金额和新余额;
- 收款无需任何操作,也不收费;
- 有清晰的方式到附近代理点取现,并在高峰日确保代理点有足够流动资金;
- 提供简单的方式向汇款人回复感谢或确认,增强对该渠道的信任;
- 可以直接用到账资金支付学费或账单。
汇入服务上线检查清单
- 已确认接收国际转账所需的监管批准或合作安排。
- 已与重点通道的合作方签署协议,包括结算条款和服务水平。
- 已为每个合作方开设预付结算账户,并配置提醒。
- 姓名查询、入账、状态和回调 API 已完成端到端测试,包括超时情况。
- 已为跨境资金流配置筛查和监控规则。
- 收款人限额已与 KYC 级别对应,并提供便捷的升级途径。
- 每种上线语言都有收款人短信模板。
- 每天与合作方报告对账。
- 为汇款高峰日制定代理点流动性计划。
值得关注的趋势
- 区域支付系统,例如 PAPSS,旨在让非洲国家之间以本币相互支付,减少对代理行的依赖。
- 非洲运营方之间的钱包到钱包通道,完全绕开现金。
- 一些服务商在监管允许的前提下探索实时换汇和基于稳定币的结算,以便在合作方之间更快、更便宜地结算。
- 定向支付给学校、医院和公用事业的指定用途汇款。
- 与汇款挂钩的储蓄和信贷,利用定期入账记录来发放贷款。
汇款人的体验路径
选择服务的是海外的汇款人,所以他们的体验决定哪些通道能够增长。良好的汇款人路径是这样的:
- 汇款人打开应用或网站,输入收款人的电话号码。
- 页面显示收款人的注册姓名,汇款人就知道号码没错。
- 付款前,汇款人能准确看到以本币计的到账金额,包括汇率和所有费用。
- 通过银行卡、银行转账或钱包付款。
- 几秒内看到资金已入账的确认,而不只是"已发送"。
- 收款人收到写明金额和汇款人姓名的短信。
有两个时刻最能建立信任:付款前的姓名确认和付款后的入账确认。两者都依赖与收款钱包的实时集成。
如何衡量汇款服务
- 各通道的笔数和金额,以及月度增长;
- 入账时长,从汇款人付款到收款人入账;
- 成功率,以及失败原因,例如号码未注册或超出限额;
- 七天后仍留在钱包中的到账资金比例,反映收款人是否把钱包用于取现以外的用途;
- 回头汇款人,是通道值得信赖的最明显标志;
- 标准金额的综合成本,与该通道的竞争对手相比较。
汇款通道中的常见错误
- 隐藏汇率差价。汇款人会比较,隐藏的差价一旦被发现就会摧毁信任。
- 入账却不通知。不知道钱已到账的收款人会打电话给汇款人,汇款人随即怀疑这项服务。
- 没有流动性就上线。收款端代理点在汇款高峰日,尤其是节日前,需要现金。
- 把合规当作事后补救。无法迅速回答筛查问题的合作方会失去银行关系,通道也随之失去。
汇款关键术语
| 术语 | 含义 |
|---|---|
| 通道 | 一对汇出国和汇入国,例如英国到肯尼亚。 |
| 汇出合作方 | 在海外向汇款人收取资金的受监管汇款公司或银行。 |
| 收款合作方 | 在目的国为收款人入账的钱包服务商或银行。 |
| 汇率差价 | 给客户的汇率与批发市场汇率之间的差额。 |
| 综合成本 | 手续费加汇率差价,以占汇款金额的比例表示;全球比较中使用的指标。 |
| 预付资金 | 预先存放在收款合作方处的资金,使入账能够立即支付。 |
| 制裁筛查 | 在转账完成前,对照官方制裁名单核查汇款人和收款人。 |
| 汇款人信息 | 根据国际标准,必须随跨境支付一起传递的汇款人详细信息。 |
| 枢纽 | 通过一次集成将众多汇出合作方连接到众多收款钱包的聚合方。 |
常见问题
我可以把海外汇款直接收到手机钱包吗?
可以,在许多市场都可以。汇款人在已接入您钱包运营方的汇款服务商处选择汇到手机钱包即可。
这比领取现金更便宜吗?
平均而言,是的。汇到手机钱包省去了付款柜台的成本,往往也减少了中间环节。
国际汇款到钱包需要多长时间?
汇款人付款后通常几秒到几分钟,而一些现金服务需要几小时甚至几天。
收款人需要银行账户吗?
不需要。一个达到相应 KYC 级别的已注册手机钱包账户就够了。
有哪些限额?
限额取决于监管机构、通道和收款人的 KYC 级别。级别越高,通常允许的金额越大。
PesaBridge 让您的客户可以把钱汇往海外的手机钱包和银行账户,并用美元虚拟卡在线支付,而每条合作通道都以适配器方式接入同一个复式记账账本,具备按 KYC 级别设定的限额和反洗钱筛查接口。了解平台,或就您的汇款通道联系我们的团队。