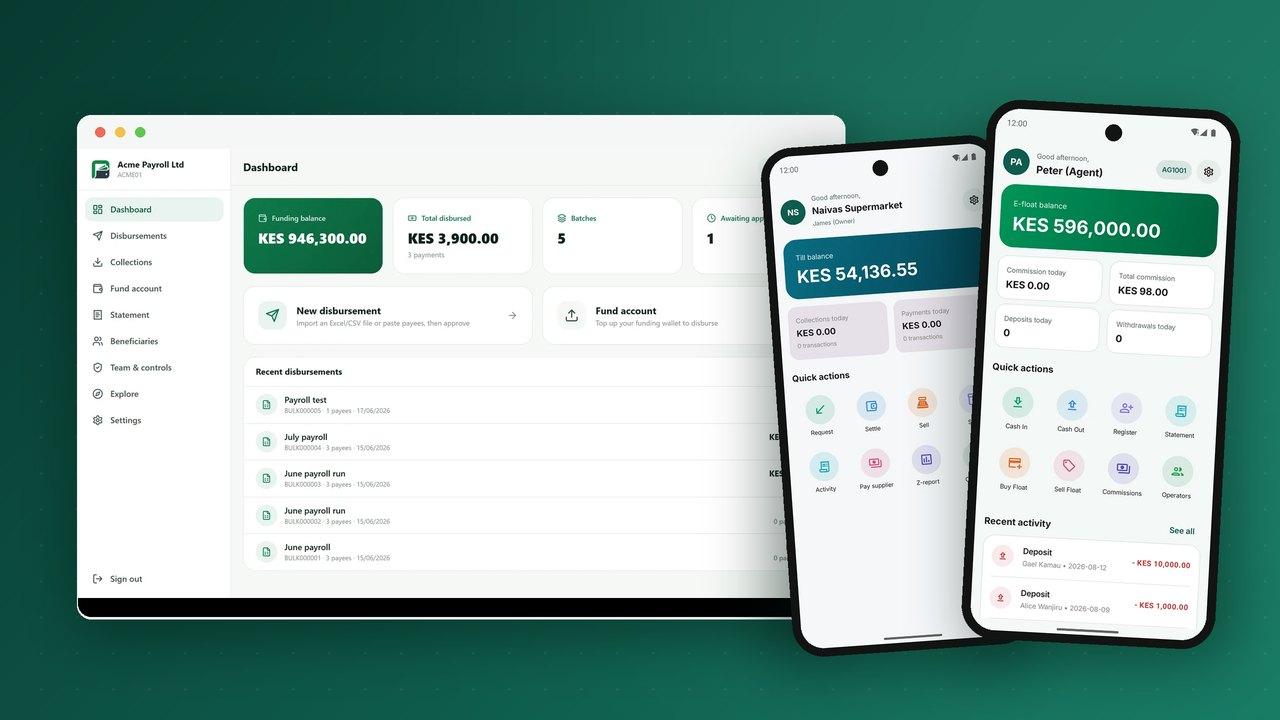
钱包即服务,通常简称 WaaS,是一个简单但影响深远的理念。服务商运行钱包引擎(账本、限额、代理商网络、支付通道和各类应用),你在其上经营业务,使用自己的品牌、牌照和定价。客户看到的是你的名字,监管机构看到的是你的牌照。底层引擎是共享的、经过验证的,由一个唯一职责就是确保其准确无误的团队维护。
本指南说明 WaaS 包含什么、适合哪些机构、与支付网关或银行 API 有何不同,以及上线逐周是什么样子。
“服务”实际涵盖哪些内容
钱包不是单一产品,而是多个必须精确到每一分钱都对得上的系统。完整的 WaaS 方案涵盖:
- 核心账本:复式记账账户、限额、幂等控制和冲正。
- 客户渠道:手机应用、面向功能手机的 USSD,以及网页门户。
- 代理商和商户工具:现金存取、备付金、佣金、收款台、二维码和结算。
- 企业门户:为企业提供批量付款、收款、审批和对账单。
- 合规工具:KYC 分级、名单筛查、交易频率规则、审计轨迹和监管报表。
- 集成对接:银行、其他网络、账单机构、银行卡通道,以及有完整文档的开发者 API。
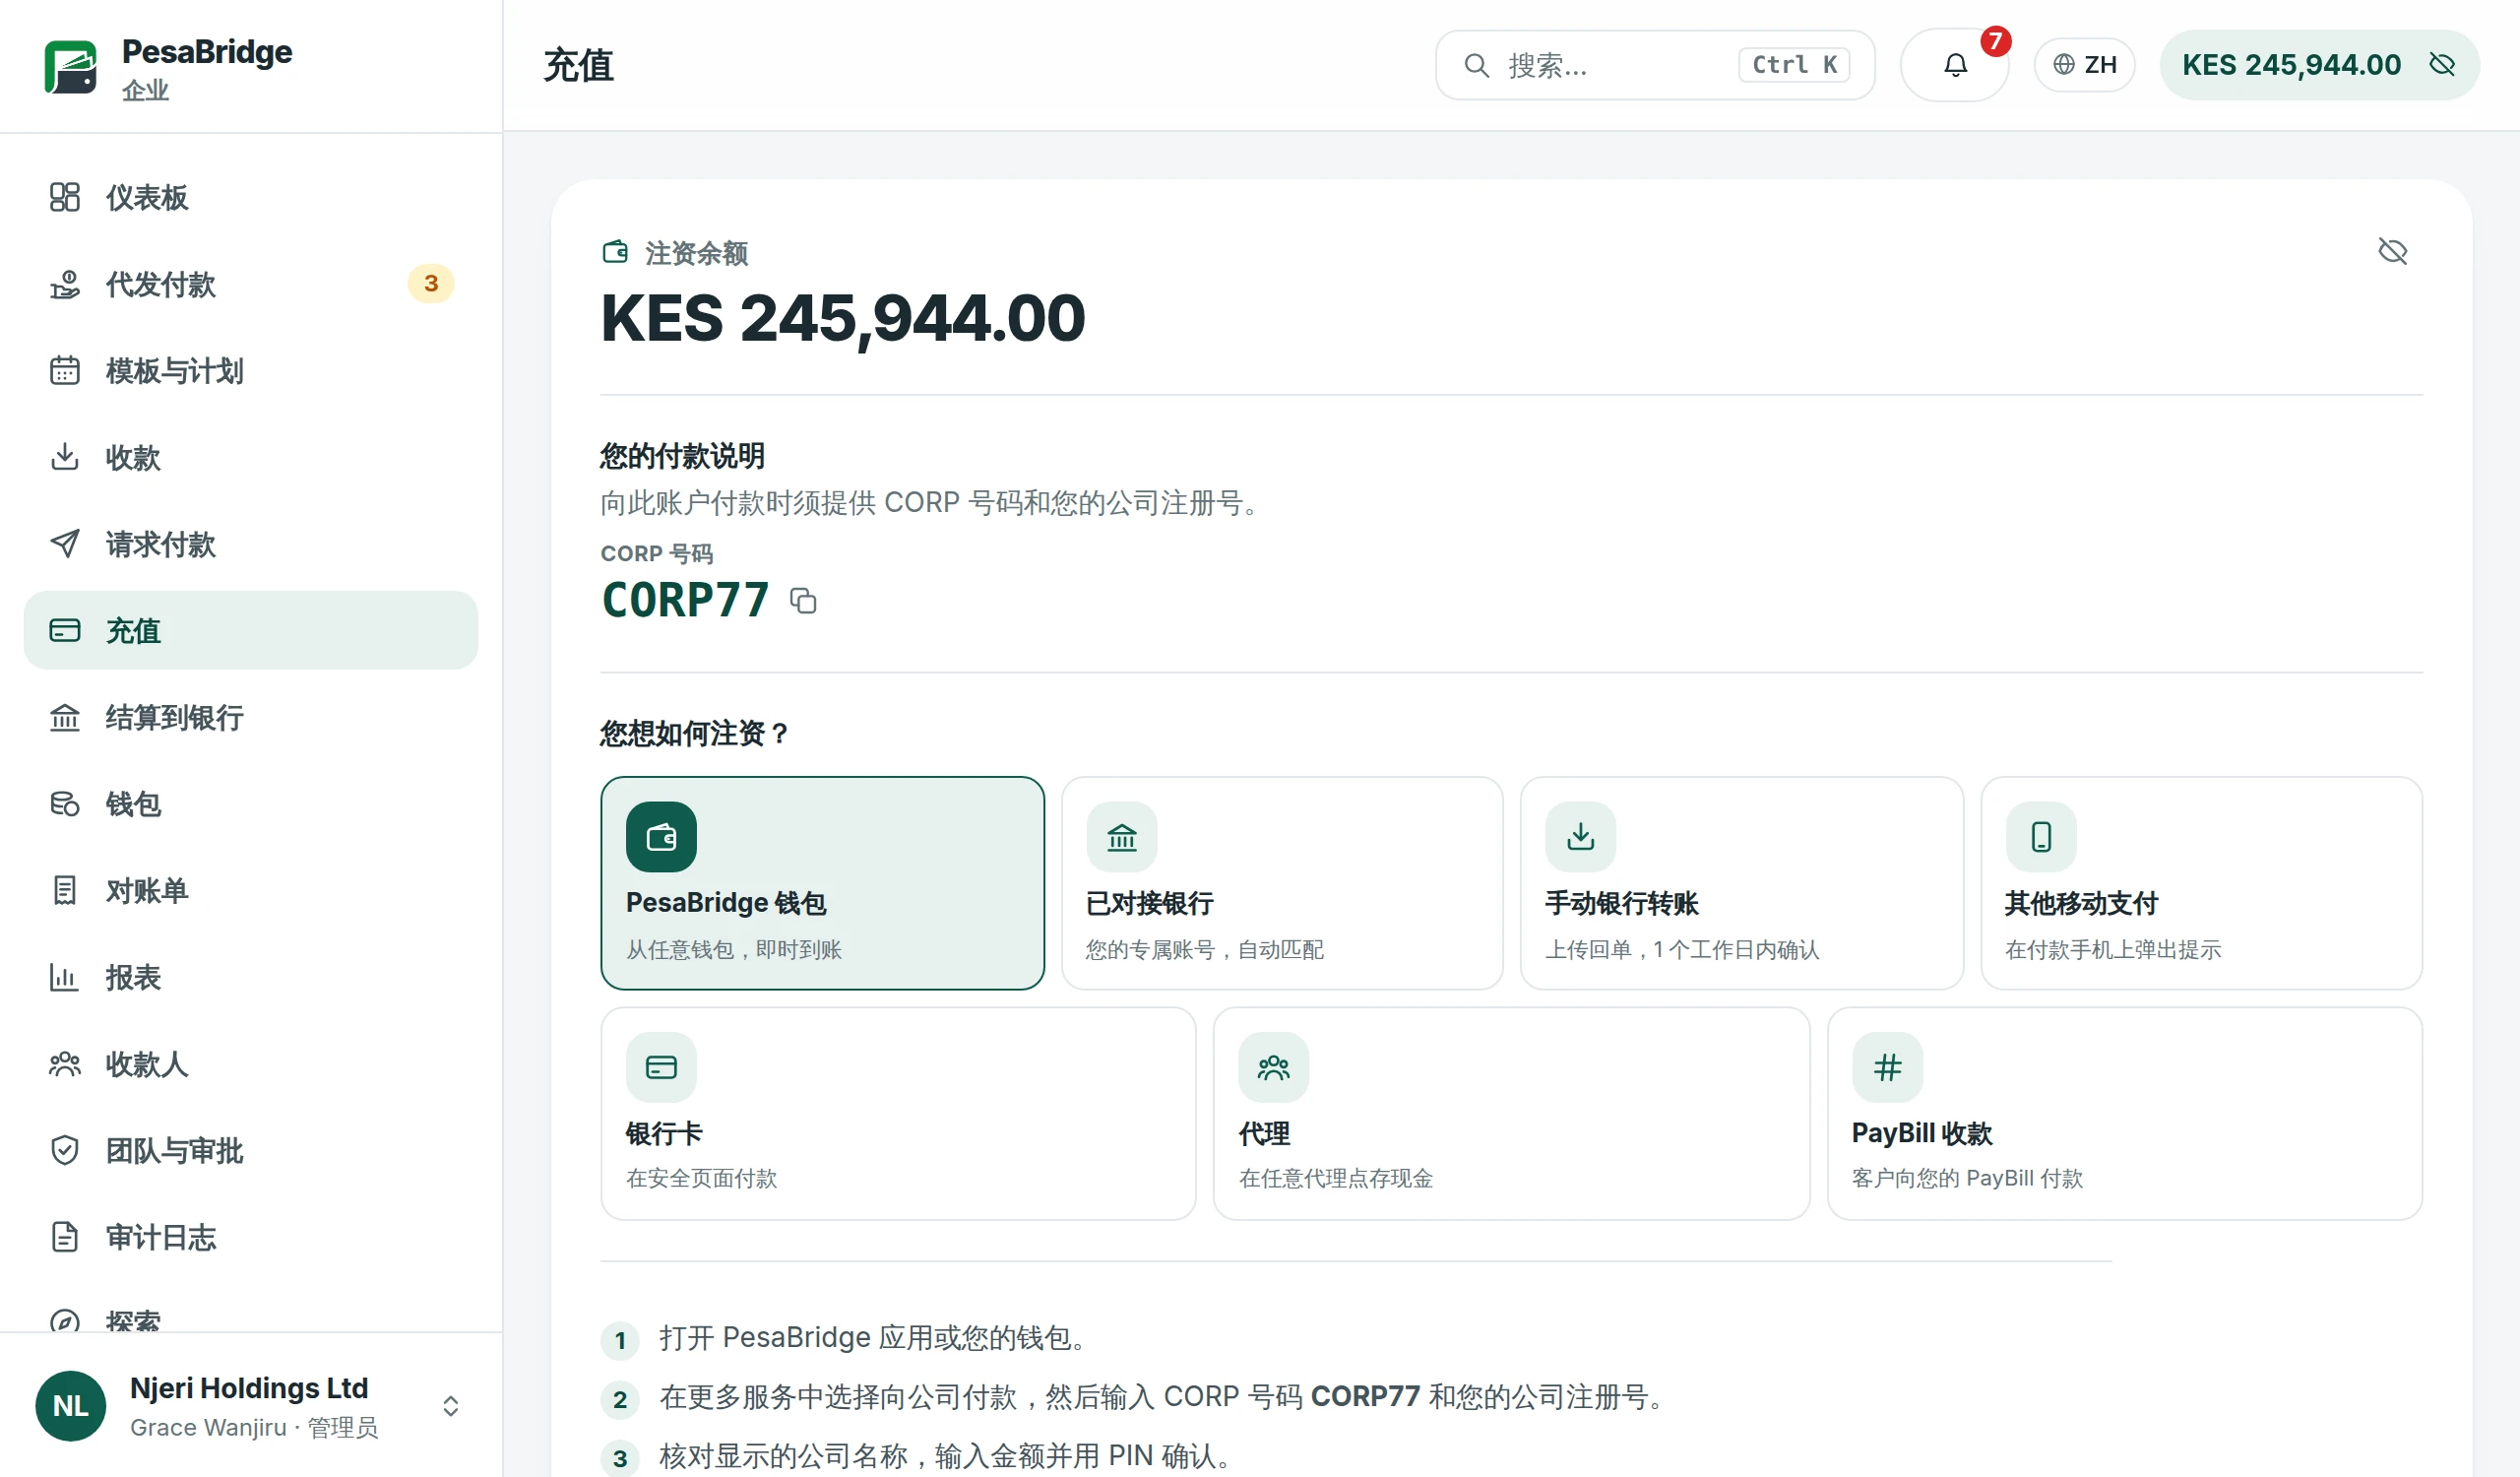
你可以配置的,是一切让它成为“你的”产品的内容:品牌、配色、应用名称、币种、费率表、佣金方案、各 KYC 等级的限额、每个市场显示哪些服务,以及客户阅读的内容。
哪些机构在使用钱包即服务
这一模式适合任何拥有客户和渠道、但不想变成核心银行软件公司的机构:
- 银行:希望为那些永远不会开立完整账户的客户提供类似移动货币的钱包。
- 电信运营商:进入移动货币业务或对其进行升级。
- 小额信贷机构和储蓄信用合作社(SACCO):把会员从现金迁移到数字化。
- 零售商和分销商:希望向供应商付款、向门店收款并奖励忠实客户。
- 金融科技初创公司:拥有牌照或持牌合作方,需要在几周内上线。
- 政府和非政府组织:大规模向钱包发放补贴、工资或转移支付。
WaaS、支付网关还是银行 API?
这三者经常被混为一谈,但它们解决的是不同的问题。
| 模式 | 作用 | 是否持有客户余额? |
|---|---|---|
| 支付网关 | 为商户收取银行卡或钱包付款并进行结算 | 否 |
| 银行 API(BaaS) | 向开发者开放银行的账户和支付能力,由开发者自建应用 | 是,在银行 |
| 钱包即服务 | 运营一款完整的品牌钱包:账本、应用、代理商、商户和门户 | 是,在你的钱包中 |
网关用于收款。银行 API 适合想要自己构建每一个页面的团队。WaaS 则适合希望从第一天起就拥有完整产品、把精力放在渠道拓展上的运营方。
共享平台还是独立部署
WaaS 有两种形态。在多租户模式下,许多运营方共用一个数据库,由软件进行隔离。在独立模式下,每个运营方都有自己的部署和数据。许多非洲市场的监管机构会问客户数据存放在哪里、谁能访问;独立部署,最好是在本地区或本国境内,能干净利落地回答这个问题。不妨问问任何服务商采用哪种模式、部署在哪里。
哪些仍归你所有
使用 WaaS 并不意味着把业务外包出去。你仍然拥有:
- 牌照以及与监管机构的关系,或与持牌机构的合作关系。
- 信托账户,存放在你的银行,用于保障客户资金。
- 客户和数据:他们是谁、做了什么,以及导出全部数据的权利。
- 定价和商业条款,包括与代理商、商户和合作方的约定。
- 渠道拓展:招募代理商和商户、市场营销和客户支持。
WaaS 上线如何推进
技术很少是拖慢进度的部分。典型的上线会并行推进以下几条线:
- 第 1 至 2 周:配置。将品牌、币种、费率表、佣金、KYC 等级和限额加载到测试环境中。
- 第 2 至 6 周:集成与测试。银行信托账户、结算合作方、短信和 USSD 网关、账单机构。员工在测试版应用上逐一测试每个流程。
- 第 4 至 8 周:监管申报材料。架构、安全、数据保护和业务连续性文档,附上运行中系统的截图和报表。
- 第 6 至 10 周:试点。在一个区域内邀请有限的客户、代理商和商户参与,每天复核对账情况。
- 获批之后:规模化。更多代理商、更多商户、市场推广,以及从菜单中新增的服务。
牌照审批进度通常决定上线日期。因此,监管申报材料和代理商招募应当从第一天就开始,而不是等软件就绪之后。监管机构会要求哪些内容,参见非洲电子货币牌照。
向 WaaS 服务商提出的问题
- 我能看到一次真实的日终对账,而不是一张幻灯片吗?
- 我的数据存放在哪里?能否以可用的格式全部导出?
- 目前哪些渠道已经上线:应用、USSD、网页、API、代理商、商户?
- 我的团队无需提交工单就能配置哪些内容?
- 如何在不影响线上服务的前提下交付升级?
- 你们会向我的监管机构提供哪些证明材料?
关于自建还是采购这一决策本身,请阅读白标还是自建。
常见问题
钱包即服务和白标是一回事吗?
基本上是。白标说的是品牌,WaaS 说的是交付模式,即服务商还以服务的形式运行和维护平台。
我们需要自己的牌照吗?
持有客户资金需要牌照或持牌合作方。许多运营方先借助合作银行的牌照起步,随着业务增长再申请自己的牌照。
我们可以在其上添加自己的服务吗?
可以。好的 WaaS 平台会开放开发者 API 和服务菜单,让你的团队或合作方无需改动账本即可添加产品。
PesaBridge 就是完整意义上的钱包即服务:每个运营方独立部署,五款品牌应用、USSD、代理商和商户工具、企业门户以及开发者 API,全部运行在同一本账本上。了解平台,或从方案生成器开始。