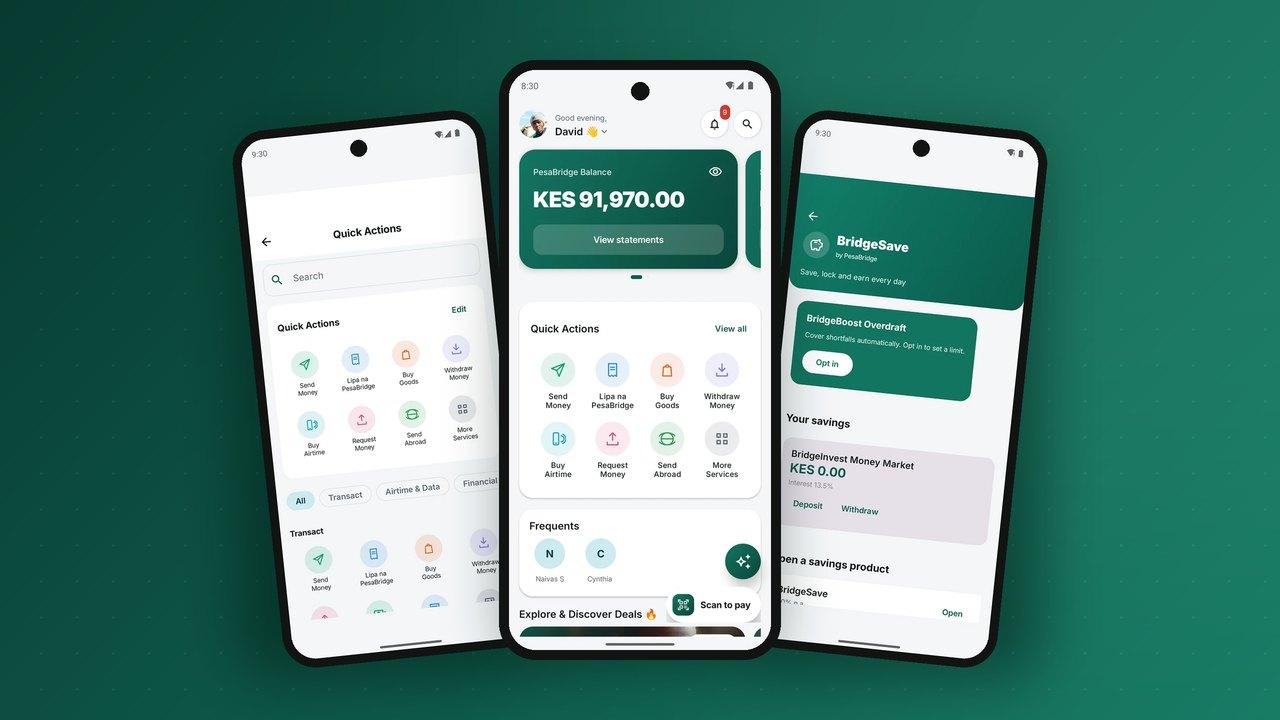
Uma carteira móvel costumava ser avaliada por uma única coisa: consigo enviar dinheiro para a minha irmã? A fasquia subiu. Os clientes agora comparam a sua carteira com a melhor aplicação do telemóvel deles, não com a última carteira que usaram, e esperam pagar numa loja, liquidar uma conta, pôr dinheiro de lado, pedir um pouco emprestado antes do dia de pagamento e ver cada pagamento num extrato claro, tudo sem sair da aplicação. Esta lista de verificação percorre as funcionalidades que separam uma carteira que as pessoas mantêm de uma que apagam, e aquilo de que cada funcionalidade precisa por trás do ecrã.
Use-a de duas formas. Se está a planear uma carteira, é o seu âmbito. Se está a escolher uma plataforma, é a sua lista de perguntas: para cada linha, peça para a ver a funcionar, não descrita.
1. Um ecrã inicial que responde à primeira pergunta
A primeira coisa que um cliente quer é o saldo, e a segunda é aquilo que veio fazer. Um bom ecrã inicial mostra o saldo (com um toque para o ocultar em público), coloca as quatro ou cinco ações mais usadas ao alcance do polegar e mantém os destinatários recentes a um toque de distância. Tudo o resto, dos pacotes aos seguros, fica um nível abaixo, num menu de serviços que pode crescer sem atravancar a porta de entrada.
Por trás do ecrã, isto exige um menu configurável, para que o operador possa reordenar ou adicionar serviços por mercado sem lançar uma nova aplicação. Se cada novo serviço significar uma nova versão da aplicação, vai adicionar serviços devagar.
2. Enviar e receber, de todas as formas que as pessoas realmente usam
As transferências entre pessoas continuam a ser a espinha dorsal. A lista é mais longa do que parece:
- Enviar para um número de telefone na sua própria rede, com o nome registado do destinatário mostrado antes de o PIN ser introduzido.
- Enviar para outras redes e bancos através de ligações de interoperabilidade, com as taxas claramente indicadas à partida.
- Pedir dinheiro, para que quem tem a receber possa iniciar o processo em vez de andar atrás.
- Receber por QR: um código pessoal que qualquer pessoa pode ler para lhe pagar.
- Favoritos e frequentes, porque a maioria das transferências vai para as mesmas poucas pessoas.
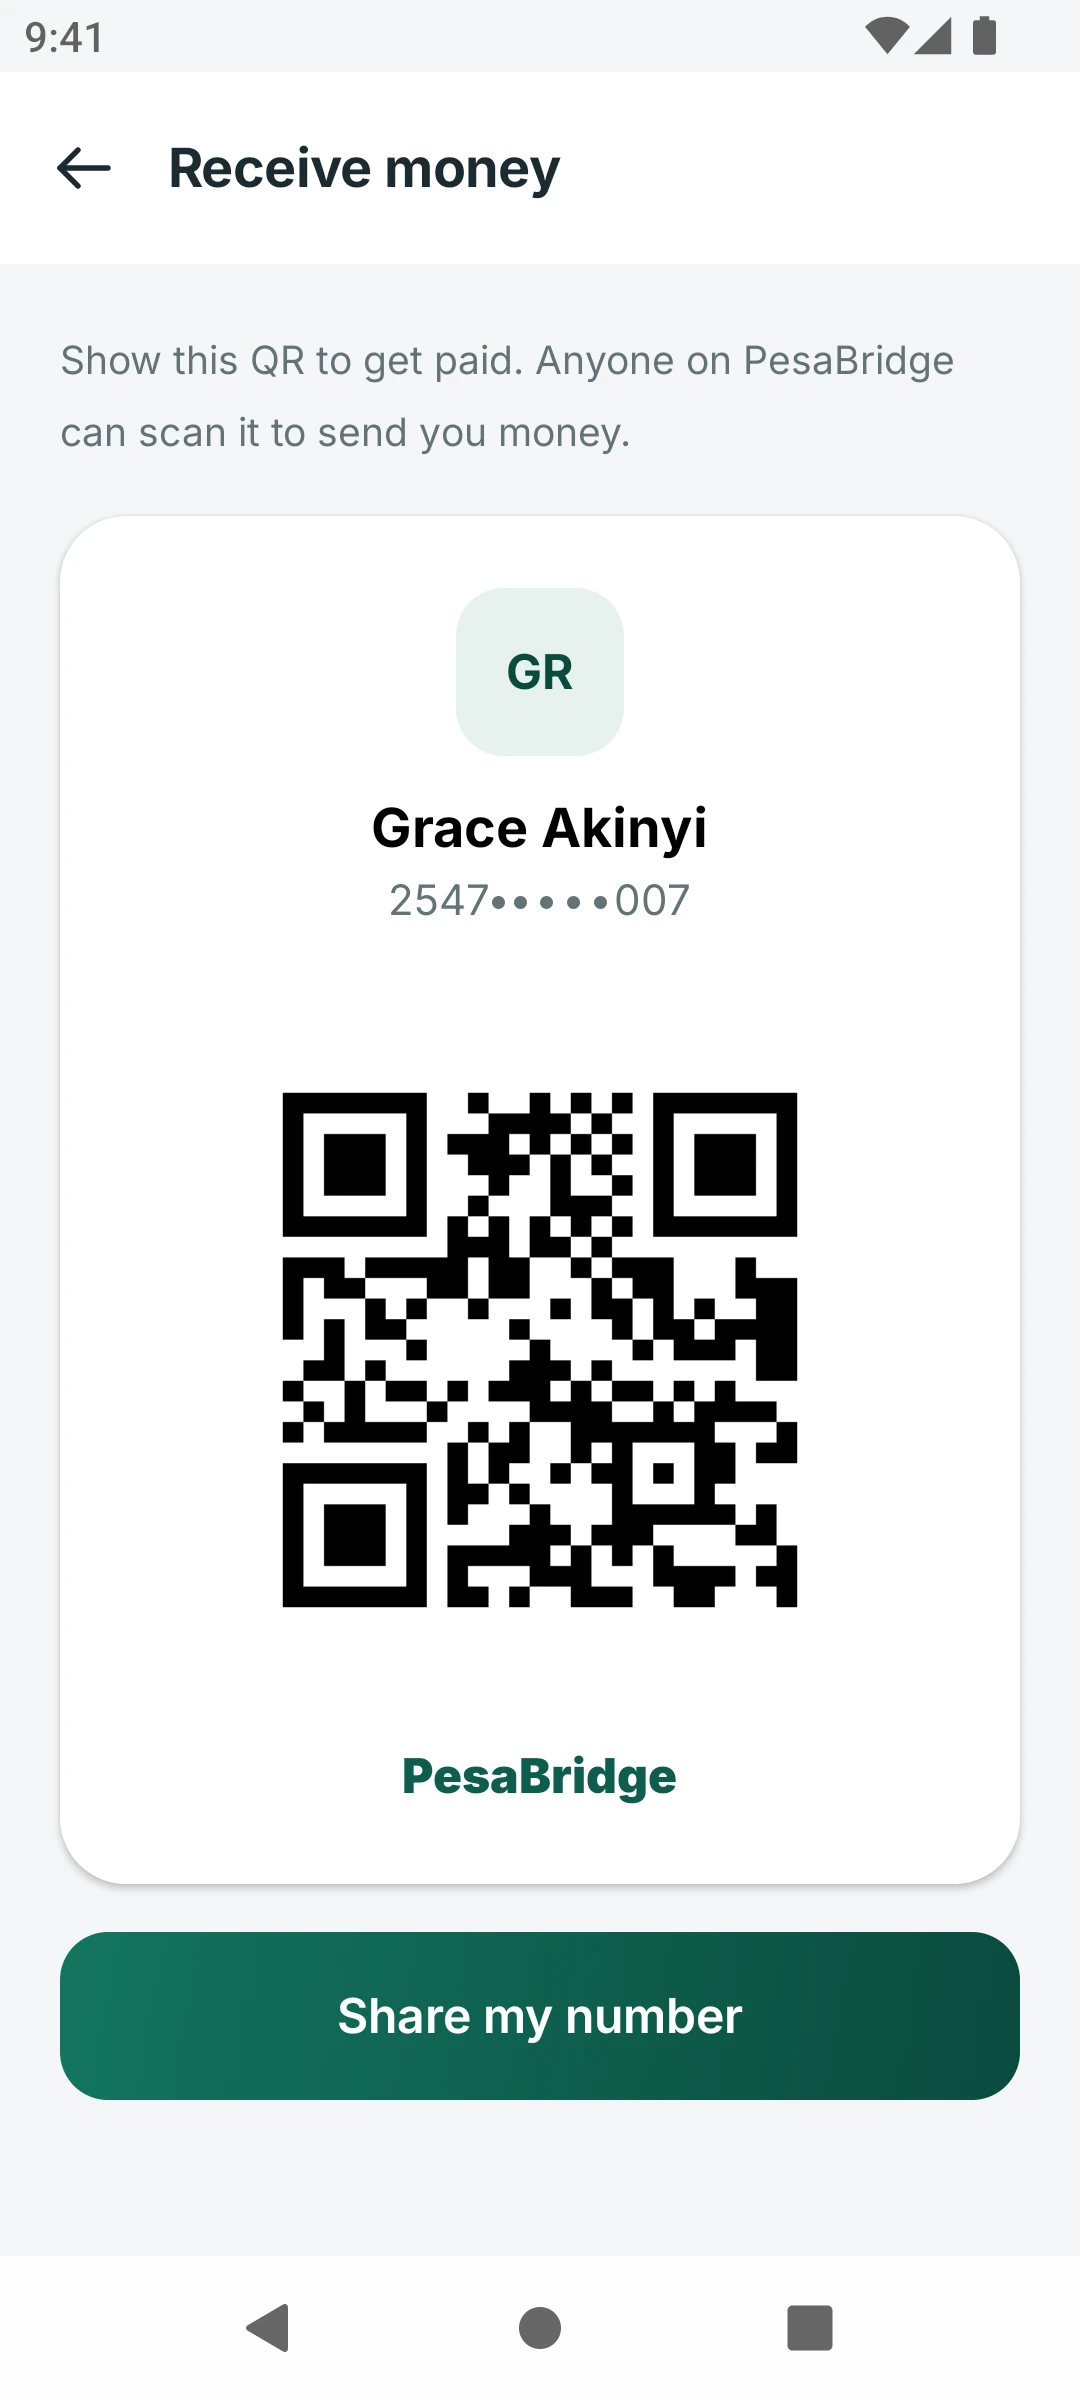
O motor por baixo tem de verificar o saldo, os limites e o nível de KYC antes de lançar a operação, e tem de sobreviver a uma ligação perdida sem cobrar duas vezes. Essas garantias vivem no livro-razão, não na aplicação.
3. Pagar a comerciantes e contas sem digitar números de conta
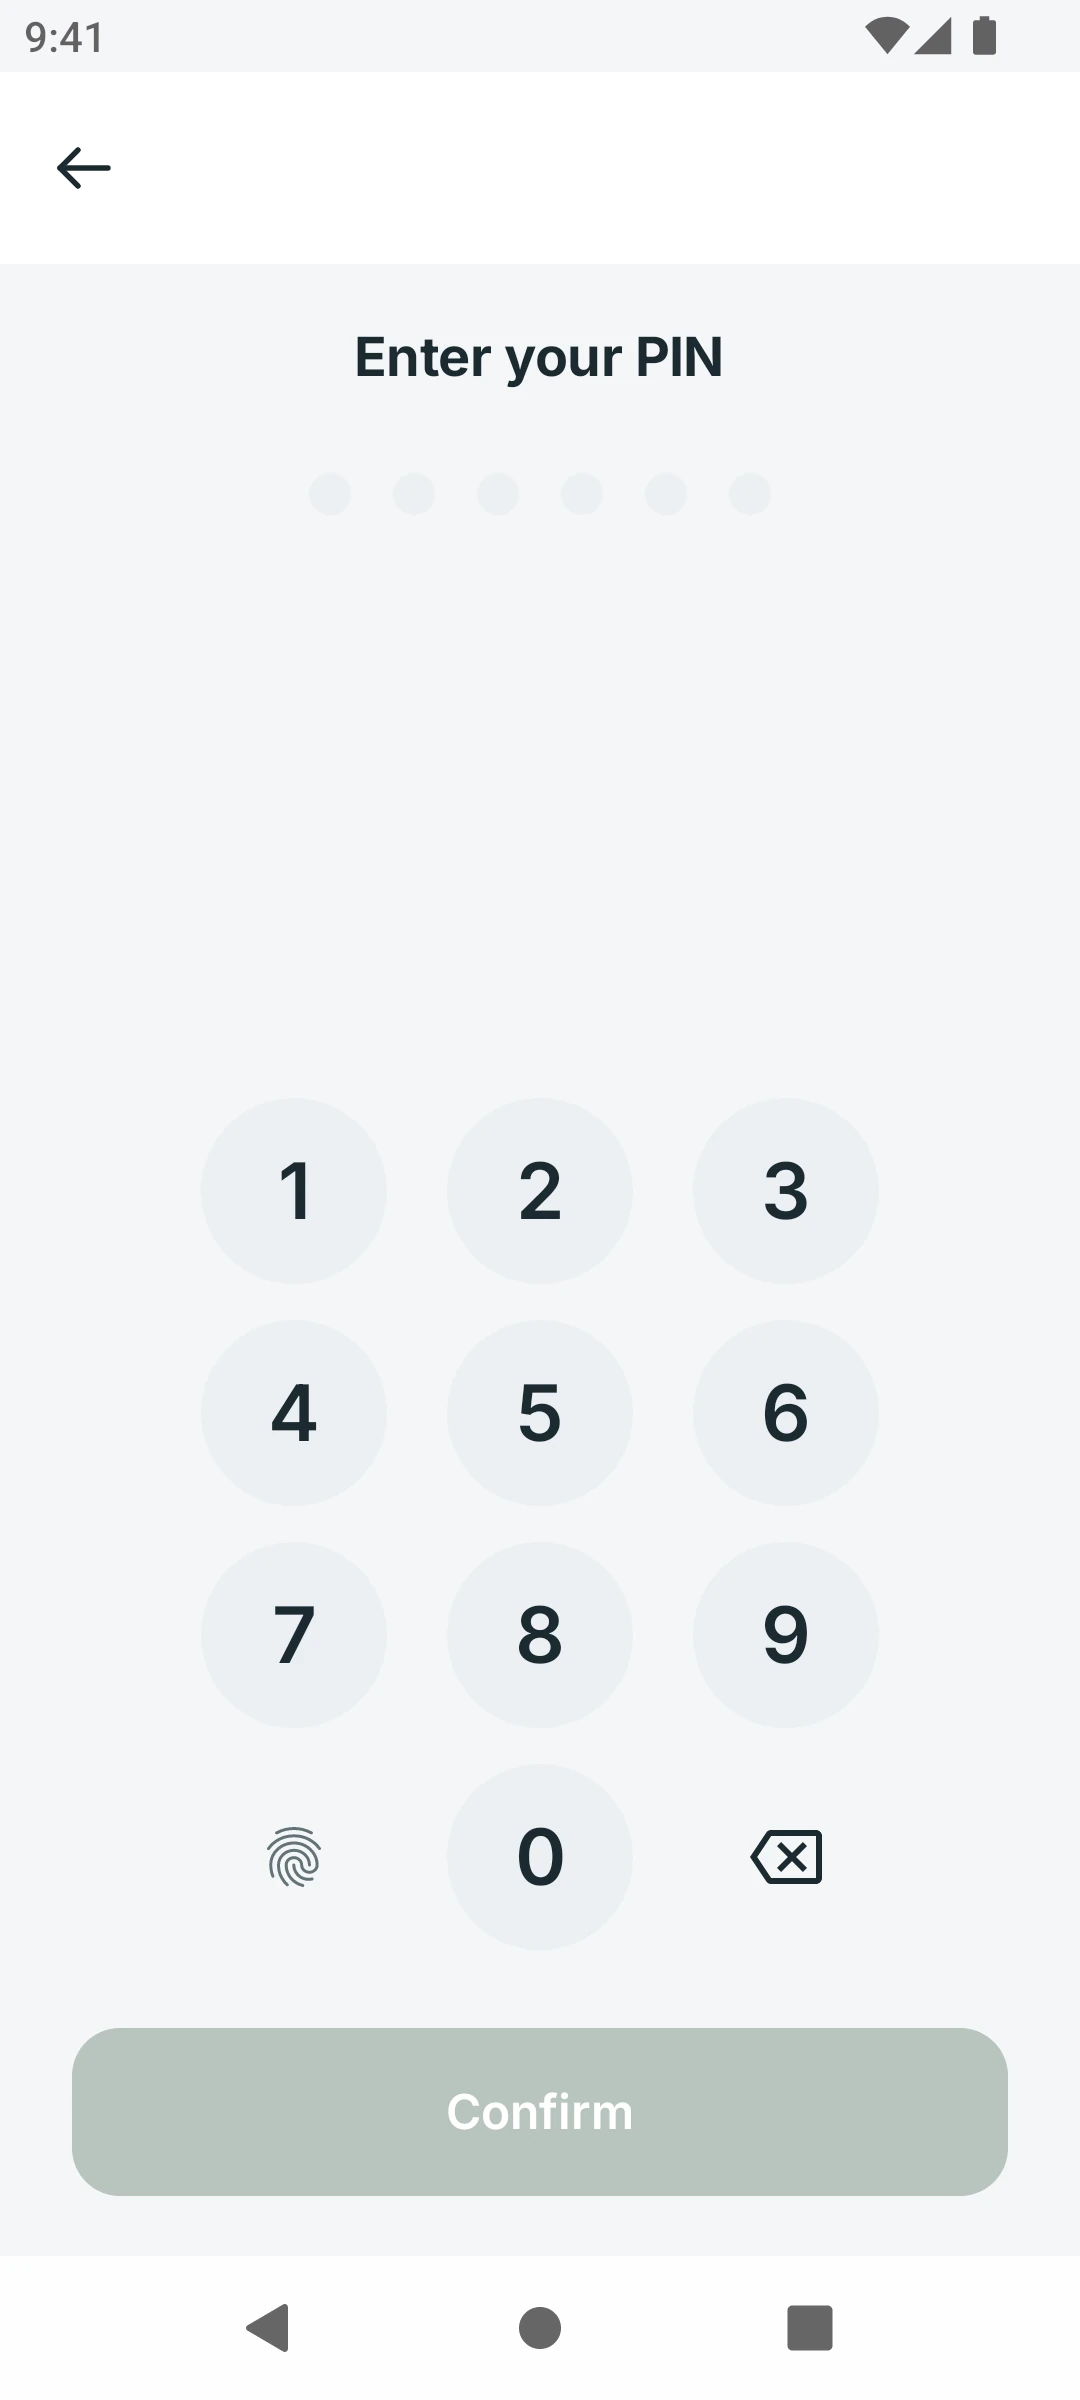
É nos pagamentos que uma carteira conquista o uso diário. Os clientes esperam pagar numa loja por número de caixa ou QR, pagar a luz ou as propinas escolares por número de fatura e aprovar um pedido de pagamento que um comerciante envia para o telemóvel deles. Cada uma destas operações deve mostrar quem está a ser pago antes do PIN, para que um erro de digitação nunca envie dinheiro a um desconhecido.
As contas guardadas e as ordens permanentes transformam pagamentos pontuais em hábitos. Uma carteira que se lembra da conta da luz e avisa o cliente antes da data de vencimento é aberta todos os meses.
4. Saldo de chamadas, dados e recargas do dia a dia
As compras pequenas e frequentes mantêm a carteira na mão. Saldo de chamadas para si ou para outra pessoa, pacotes de dados e de voz, renovações de internet em casa e de televisão, tudo isto pertence aqui. Parecem simples, mas dependem de ligações fiáveis aos agregadores e de um tratamento claro das falhas: se a recarga falhar, o dinheiro tem de voltar automaticamente, com uma mensagem que o diga.
5. Poupar, pedir emprestado e crescer
As funcionalidades que fazem uma carteira parecer uma conta bancária são as que guardam valor ao longo do tempo. Uma lista moderna inclui:
- Bolsas de poupança com objetivos e, onde a licença o permitir, juros ou rendimentos.
- Poupança bloqueada para disciplina, libertada numa data definida.
- Poupança em grupo para chamas e grupos de poupança, com visibilidade partilhada. Veja o nosso guia sobre chamas digitais.
- Pequenos empréstimos e descobertos avaliados com base no histórico da carteira, reembolsados automaticamente a partir dos fundos recebidos. Mais em crédito digital em carteiras.
- Investimentos como produtos do mercado monetário, com desempenho e regras de levantamento claros.
Cada um destes produtos é um conjunto separado de contas e regras no livro-razão, muitas vezes com um banco ou fundo parceiro por trás. Uma plataforma que trata a poupança e o crédito como produtos de primeira linha, e não como acrescentos, poupa-lhe meses de integração.
6. Extratos e recibos em que as pessoas confiam
Cada transação precisa de um recibo claro com uma referência, o nome da outra parte, a taxa e o saldo depois da operação. O extrato tem de permitir pesquisar, filtrar e exportar, porque é o extrato que as pessoas mostram a um senhorio, a um credor ou a um contabilista. Se o extrato e o saldo alguma vez discordarem, a confiança desaparece.
7. Segurança que o cliente sente
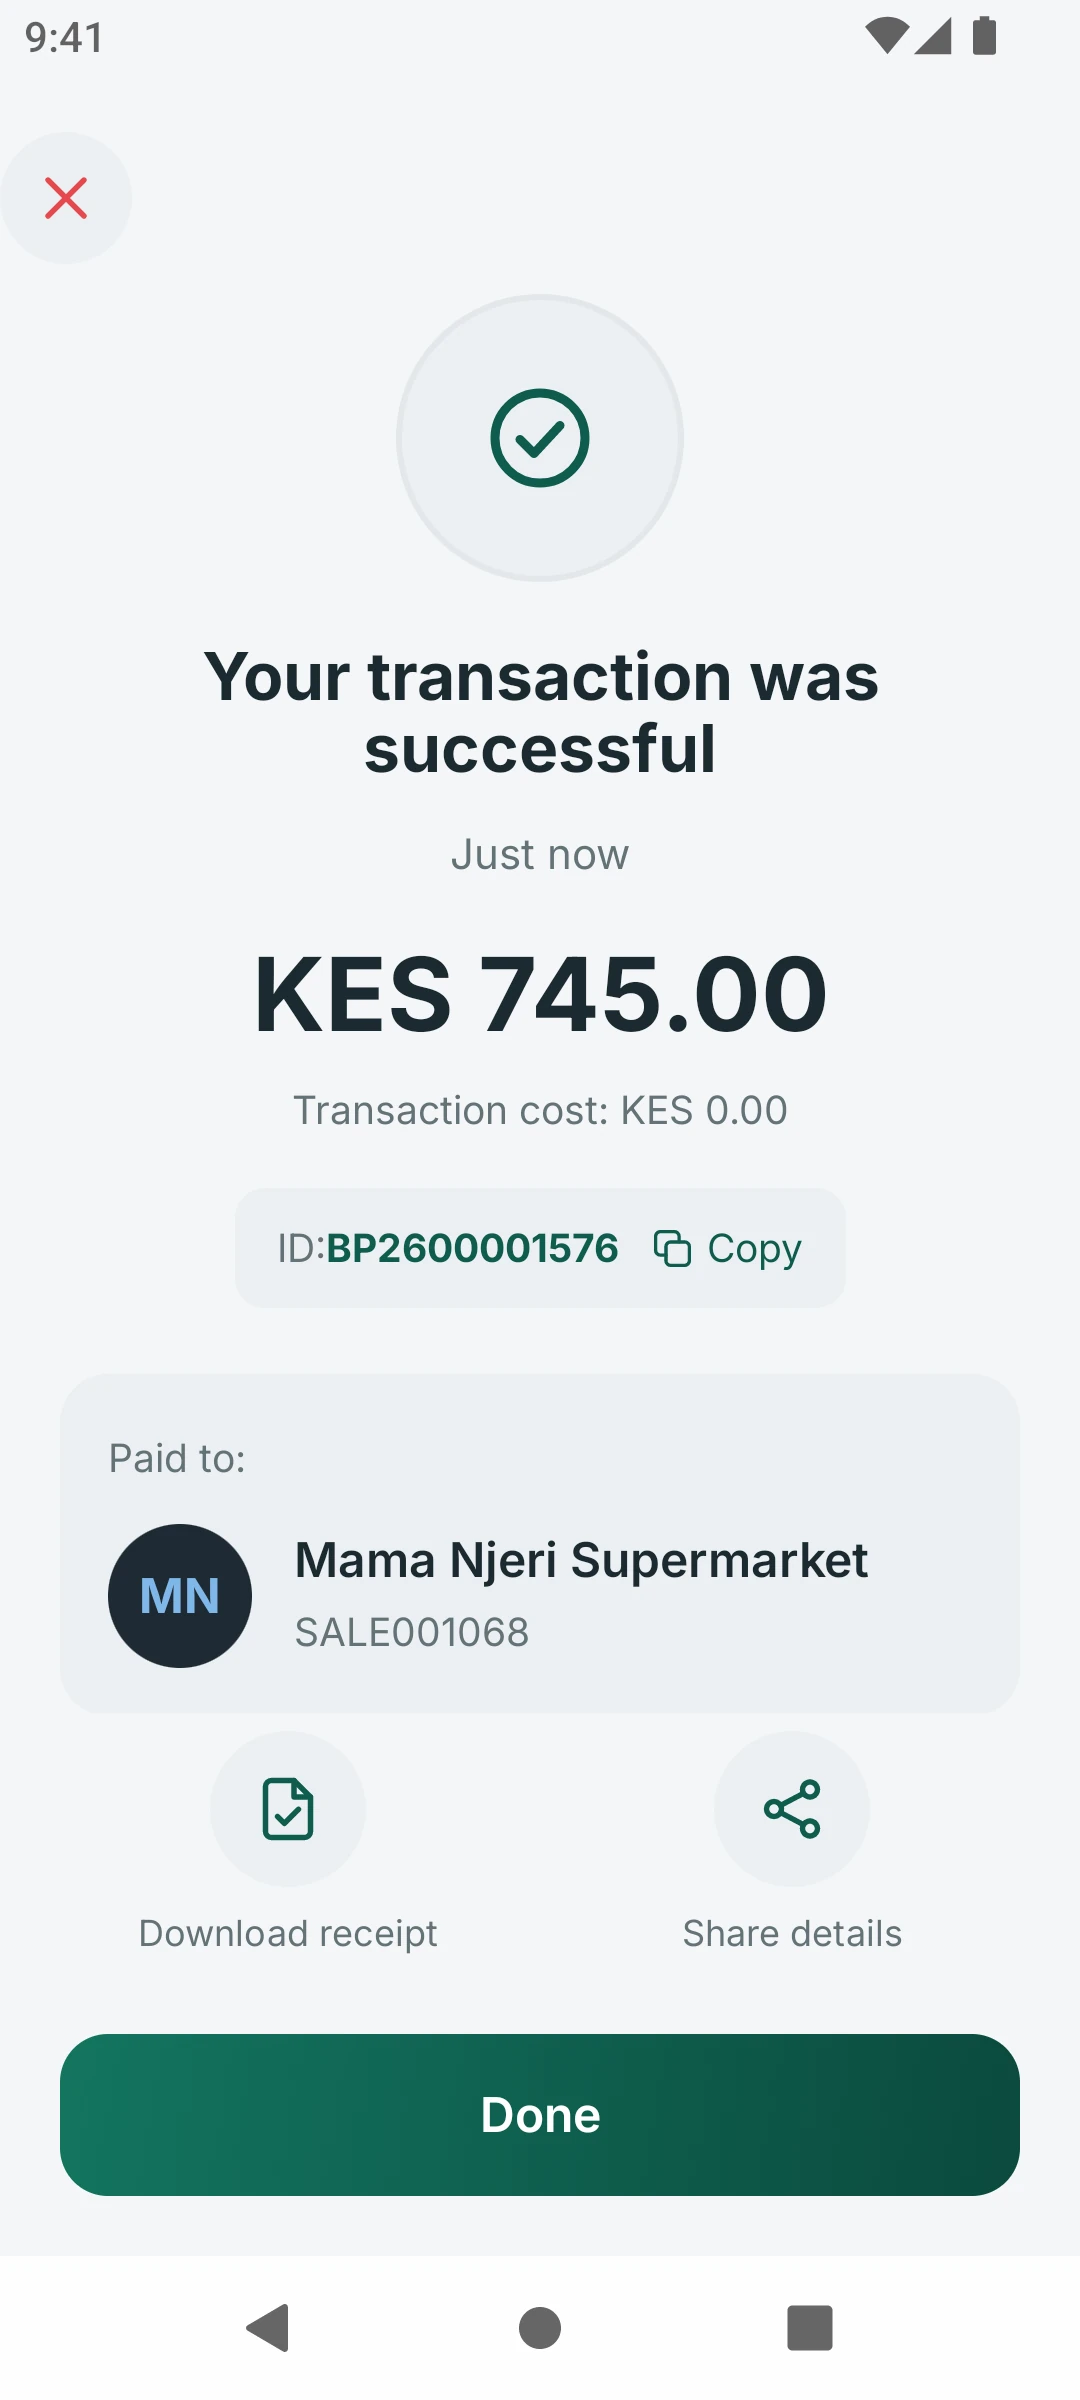
A segurança deve ser forte sem ser cansativa. O essencial é um PIN em cada pagamento, desbloqueio biométrico, associação ao dispositivo para que um SIM roubado não chegue, o nome do destinatário mostrado antes da confirmação e alertas imediatos em cada débito. Por trás estão as regras de velocidade, a verificação de listas de sanções e a monitorização de fraude que os clientes nunca veem. O nosso guia de prevenção de fraude descreve os controlos em detalhe.
8. Ajuda dentro da aplicação
Os clientes ficam presos nas mesmas poucas perguntas: qual é o meu limite, porque falhou isto, como reverto um erro. Um assistente na aplicação que consegue ler o saldo e os limites do próprio cliente e responder em linguagem simples elimina uma grande parte das chamadas para o apoio. A passagem para um humano, com a conversa anexada, trata do resto.
9. Chegar além do smartphone
Uma lista de funcionalidades para África fica incompleta sem o telemóvel básico. Os mesmos serviços, pelo menos enviar, pagar, comprar saldo e consultar o saldo, devem funcionar por USSD no mesmo livro-razão e com os mesmos limites. Os agentes fazem o dinheiro em espécie entrar e sair do sistema. Veja chegar ao telemóvel básico com USSD e as redes de agentes explicadas.
A lista de verificação num relance
| Área | Obrigatório no lançamento | Aumenta a fidelização depois |
|---|---|---|
| Início | Saldo, ações rápidas, frequentes | Ofertas personalizadas, miniaplicações |
| Enviar e receber | P2P, outras redes, pedido, QR | Pagamentos agendados e divididos |
| Pagamentos | Caixa, conta, pedido de pagamento | Contas guardadas, ordens permanentes |
| Recargas | Saldo de chamadas e dados | Internet, TV, serviços públicos |
| Produtos financeiros | Bolsa de poupança | Empréstimos, poupança em grupo, investimentos |
| Registos | Recibos e extrato | Exportação, recompensas |
| Canais | Aplicação e USSD | Web e API para programadores |
Perguntas frequentes
Que funcionalidades devem ser lançadas primeiro?
As que criam uso diário: enviar, pagar numa loja, pagar uma conta, comprar saldo e um extrato claro. A poupança e o crédito aumentam a fidelidade quando os clientes já confiam no básico.
Todas as funcionalidades têm de ser construídas dentro da aplicação?
Não. Um menu de serviços e miniaplicações permitem adicionar produtos de parceiros sem uma versão completa. O que tem de ficar central é o livro-razão e as regras, para que todas as funcionalidades obedeçam aos mesmos limites.
Como mantemos a aplicação simples à medida que as funcionalidades crescem?
Reserve o ecrã inicial para as poucas coisas que as pessoas fazem mais, agrupe o resto por intenção e deixe os clientes fixar os favoritos. Meça que ações são usadas e suba-as ou desça-as em conformidade.
A PesaBridge entrega o essencial desta lista (enviar, pagar, recargas, poupança, crédito, extratos e ajuda na aplicação) na sua aplicação para clientes, num único livro-razão de partidas dobradas partilhado com o USSD, os agentes, os comerciantes e a API para programadores. Pode experimentar as aplicações na página Experimentar ou conhecer toda a plataforma.