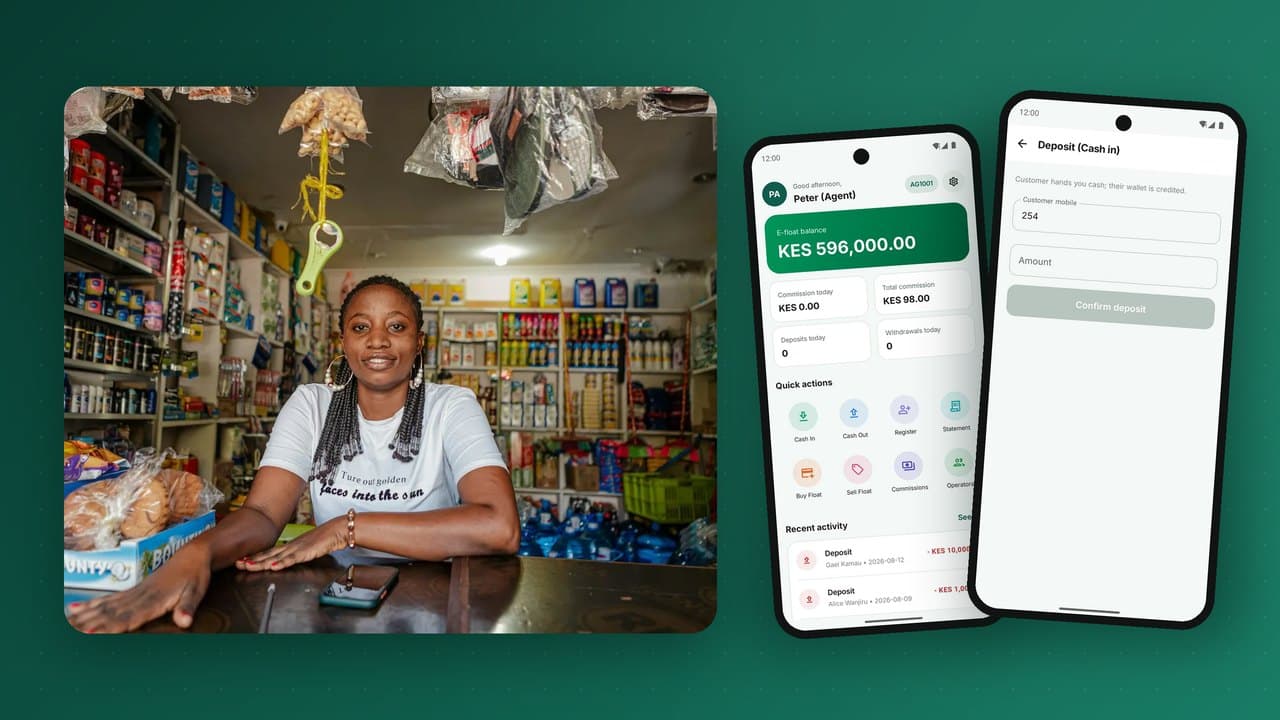
La red de agentes es la razón por la que el dinero móvil funciona en lugares donde los bancos nunca abrieron sucursales. Un tendero, un farmacéutico o un vendedor de saldo se convierte en el punto donde el efectivo se transforma en dinero digital y viceversa. Para el cliente, el agente es el banco. Para el operador, la red de agentes es el activo más caro, más valioso y más frágil que tiene. Esta guía explica cómo funciona la red de agentes, cómo ganan los agentes, cómo circulan el float y la liquidez por la red, qué papel tienen los superagentes y qué distingue a una red que crece de una que se derrumba en silencio.
¿Qué es un agente?
Un agente es una empresa externa contratada por un banco o proveedor de dinero móvil para ofrecer servicios financieros en su nombre. El agente no es empleado ni tiene licencia bancaria; opera bajo la licencia del proveedor, dentro de las normas que fija el regulador. Los agentes típicos son pequeños comercios que ya manejan efectivo todo el día: tiendas de barrio, farmacias, vendedores de teléfonos y saldo, ferreterías, gasolineras y supermercados.
Según el mercado y el proveedor, un agente puede ofrecer:
- Depósito (cash-in): el cliente entrega efectivo y el agente transfiere el mismo valor en dinero electrónico a la billetera del cliente.
- Retiro (cash-out): el cliente envía dinero electrónico al agente y el agente le entrega efectivo.
- Registro de clientes: captura de datos de identidad y fotos para el KYC, y ayuda a los nuevos usuarios para crear su PIN.
- Pago de facturas y recargas para clientes que prefieren pagar en efectivo.
- Pagos de préstamos y depósitos de ahorro para bancos e instituciones de microfinanzas.
- Apertura de cuentas y servicios bancarios sencillos donde el regulador permite agentes bancarios.
La mecánica: dos reservas de valor
Un agente siempre tiene dos tipos de dinero, y entender el flujo entre ambos es la clave para entender toda la red.
- Efectivo físico en la caja.
- Float electrónico en la billetera propia del agente en la plataforma.
Cada transacción mueve valor de una reserva a la otra:
| Transacción | Efectivo del agente | Float del agente | Billetera del cliente |
|---|---|---|---|
| El cliente deposita 1.000 | +1.000 | −1.000 | +1.000 |
| El cliente retira 1.000 | −1.000 | +1.000 | −1.000 |
El valor total del agente (efectivo más float) no cambia, salvo por la comisión ganada. Pero la composición cambia todo el día. En un pueblo comercial donde la gente recibe dinero de familiares en la ciudad, los clientes sobre todo retiran: el efectivo del agente se agota y el float se acumula. En un distrito de negocios donde los trabajadores envían dinero a casa, los clientes sobre todo depositan: el float se agota y el efectivo se acumula. En ambos casos, el agente acaba sin poder atender al siguiente cliente. Es el problema de liquidez, y gestionarlo es el reto operativo central de la red de agentes. Lo tratamos a fondo en gestión del float y la liquidez de los agentes.
Cómo ganan los agentes
A los agentes se les paga por comisión, normalmente por transacción y por tramos según el importe. Una estructura típica es así:
- Comisión por retiro, financiada con la tarifa de retiro que paga el cliente. Suele ser la mayor fuente de ingresos del agente.
- Comisión por depósito, pagada por el proveedor aunque los depósitos suelan ser gratis para el cliente, porque son los depósitos los que meten dinero en el sistema.
- Bonos de registro por cada cliente nuevo que completa el KYC y hace una primera transacción.
- Comisiones por facturas y recargas en los servicios que vende el agente.
Diseñar comisiones es un ejercicio de equilibrio. Si se paga poco, los agentes dejan de mantener float, rechazan clientes o cobran discretamente tarifas no oficiales. Si se paga demasiado, cada transacción pierde dinero. Los mejores diseños pagan más por las transacciones que la red más necesita: depósitos en zonas con escasez de float, registros que se convierten en clientes activos y servicio en zonas desatendidas.
La comisión debe ser exacta, inmediata y visible
Los agentes son pequeños negocios que vigilan cada centavo. Una comisión mal calculada, pagada tarde o difícil de verificar destruye la confianza más rápido que una tarifa baja. La plataforma debe abonar la comisión como un asiento separado en cada transacción, mostrar al agente un total acumulado en la aplicación y liquidarla según un calendario publicado. Un libro mayor de partida doble lo hace sencillo: la comisión es solo otro asiento cuadrado, trazable hasta la transacción que la generó.
Superagentes, agregadores y el árbol de la red
Muy pocas redes son planas. La mayoría se organiza como un árbol:
- El proveedor fija reglas, precios y límites y tiene las cuentas maestras.
- Los superagentes (agregadores o agentes maestros) son empresas más grandes que reclutan y gestionan muchos puntos. Compran float al por mayor al proveedor, a menudo por transferencia bancaria, y lo distribuyen a sus puntos. Suelen ganar una comisión de supervisión, una parte de lo que ganan sus puntos.
- Los puntos de agente atienden a los clientes.
El árbol resuelve dos problemas. Primero, traslada la gestión de la liquidez a alguien con capital y un vehículo: el superagente mueve efectivo y float entre puntos que tienen demasiado de uno y poco del otro. Segundo, escala el reclutamiento y la supervisión: el proveedor gestiona unos cientos de agregadores en lugar de decenas de miles de tiendas.
Su plataforma debe modelar el árbol de forma nativa: relaciones padre-hijo, transferencias de float hacia abajo, comisiones de supervisión calculadas automáticamente e informes en cada nivel para que un superagente vea la salud de cada punto.
Alta y debida diligencia de agentes
Los reguladores hacen responsable al proveedor de sus agentes. Un proceso de alta sólido incluye:
- Solicitud: registro mercantil, identificación del propietario, ubicación y fotos del local, idealmente enviados en autoservicio desde la aplicación de agente o el portal web.
- Debida diligencia: cotejo con listas de sanciones y listas negras internas, verificación del negocio y del propietario, y visita al local cuando se exija.
- Aprobación por cumplimiento, con decisión y motivo registrados.
- Formación en transacciones, captura de KYC, esquemas de fraude y reglas de protección al cliente, como exhibir la tarifa oficial.
- Activación con límites prudentes, que suben a medida que el agente acumula historial.
Los documentos deben llegar automáticamente al equipo de cumplimiento, y cada aprobación debe ser obligatoria para que ninguna cuenta pueda operar antes de ser aprobada. Así se hace crecer una red rápidamente sin perder el control de quién forma parte de ella.
Límites y controles de agentes
Los límites protegen a los clientes, al agente y al proveedor. Una red bien configurada establece:
- importes máximos por transacción para depósitos y retiros;
- límites de valor diarios y mensuales por agente, que suben con el rendimiento y la antigüedad;
- saldos máximos de float, para que un solo punto comprometido no exponga grandes sumas;
- reglas de velocidad que señalan patrones inusuales, como muchos retiros justo por debajo del límite;
- vinculación a dispositivos, para que la cuenta de agente solo funcione en dispositivos registrados;
- accesos de operadores (personal) para agentes con varios cajeros, cada uno con su PIN y su registro de auditoría.
Fraude de agentes: los esquemas que hay que prevenir
Los agentes son el punto más expuesto de la red, como víctimas y a veces como autores. Los esquemas habituales:
- Transacciones fraccionadas: un agente divide el retiro de un cliente en varios más pequeños para ganar más comisión. Se detecta agrupando retiros por cliente y agente en ventanas cortas.
- Depósitos directos: en lugar de hacer un depósito al destinatario, el agente envía desde su propio float y se queda con la tarifa de envío del cliente, saltándose el KYC y el tarifario. Se detecta por patrones de transferencias de agente a cliente.
- Tarifas no oficiales: cobrar a los clientes más que la tarifa publicada. Se combate con tarifas visibles, recibos por SMS con la tarifa oficial y cliente misterioso.
- Suplantación del proveedor: estafadores que llaman a los agentes haciéndose pasar por la oficina central para que "reviertan" o "prueben" transacciones. Se combate con formación y una regla clara: la oficina central nunca pide PIN ni transferencias.
- Documentos robados o prestados usados para registrar cuentas. Se combate con captura de fotos, verificación de identidad y límites de registros por agente y día.
Más en nuestra guía completa sobre el fraude en dinero móvil.
Medir la salud de una red de agentes
El número de agentes registrados es vanidad. Estas son las cifras que dicen si la red funciona:
| Indicador | Qué le dice |
|---|---|
| Agentes activos a 30 días (proporción de registrados) | Si su red es real o solo existe en papel |
| Transacciones por agente activo y día | Si los agentes ganan lo suficiente para quedarse |
| Comisión media por agente al mes | La economía del agente; compárela con los márgenes del comercio local |
| Fallos de liquidez (clientes rechazados) | El mayor motor de pérdida de clientes |
| Días de float (float dividido por depósitos diarios) | Si los agentes mantienen float suficiente |
| Clientes al alcance de un agente activo | Cobertura donde importa |
| Registros por agente que se vuelven activos | Calidad del alta y señales de fraude |
Un día en la vida de un agente
Ayuda imaginar la red desde el mostrador. Un agente típico en una ciudad concurrida abre a las 7 de la mañana y mira dos cifras en la aplicación: el saldo de float y el efectivo en caja. Por la mañana llegan sobre todo depósitos: comerciantes que ingresan la recaudación del día anterior y trabajadores que envían dinero a casa antes de ir a trabajar. A mediodía el float se agota, así que el agente compra más a su superagente desde la aplicación, pagando con efectivo que recoge el mensajero del superagente. A primera hora de la tarde hay algunos registros de clientes, cada uno con captura del documento y primer depósito, y un administrador escolar que paga cuotas en nombre de los padres. Por la tarde llegan los retiros: personas que cobran dinero enviado por familiares, jornaleros que retiran su paga del día. Al cerrar, el agente revisa la comisión del día en la aplicación, compara el efectivo esperado con la caja e imprime o consulta el extracto del día.
Cada fricción de ese día le cuesta clientes al agente: una transacción lenta mientras crece la fila, una compra de float que tarda una hora, una comisión que no cuadra con sus propias cuentas. Por eso los agentes juzgan a un proveedor tanto por su tecnología como por sus comisiones.
Diseñar la cobertura de la red
Dónde se ubican los agentes importa tanto como cuántos se reclutan. Principios que funcionan:
- Seguir los flujos de dinero: mercados, estaciones de autobuses, barrios residenciales, fincas que pagan en efectivo y lugares donde llegan remesas.
- Densidad antes que extensión: los clientes necesitan un agente a poca distancia a pie, con una segunda opción cuando el primero se queda sin efectivo.
- Equilibrar la mezcla: las zonas con muchos retiros necesitan agentes que recojan efectivo de forma natural, como comercios concurridos, para reciclar la liquidez.
- Usar los datos: cruzar clientes activos y transacciones con la ubicación de los agentes para encontrar huecos y excesos.
- Depurar agentes inactivos: un agente que nunca opera es un riesgo de cumplimiento y una falsa tranquilidad en los mapas de cobertura.
Redes de agentes para bancos e instituciones de microfinanzas
La red de agentes no es solo para operadores de telecomunicaciones. Los bancos y las IMF usan agentes para captar depósitos, desembolsar y cobrar préstamos y abrir cuentas donde una sucursal nunca sería rentable. Varios bancos centrales tienen normativa específica de agentes bancarios, a menudo más estricta que para los agentes de dinero electrónico, como exigir que sean negocios establecidos con un historial mínimo de actividad.
Para un banco, la aplicación de agente se convierte en una sucursal ligera: consulta de cuenta, depósito, retiro y pago de préstamos contra el sistema bancario central, con la misma mecánica de float y comisión. La misma plataforma puede gestionar agentes de dinero electrónico y agentes bancarios si su libro mayor y sus permisos son lo bastante flexibles.
Cómo la tecnología hace o deshace la red
Un agente juzgará su servicio por tres cosas: lo rápido que se completa una transacción mientras el cliente espera en el mostrador, si la comisión es exacta y si puede ver de un vistazo su float y su efectivo. Una buena plataforma de agentes ofrece:
- una aplicación nativa y rápida, con respaldo USSD cuando los datos fallan;
- saldo de float en tiempo real, posición de efectivo del día y comisión ganada hoy;
- flujos de compra y transferencia de float, incluido desde un superagente;
- registro de clientes con captura de documentos que funciona sin conexión y se sincroniza después;
- operadores (personal) con sus propios accesos bajo una misma cuenta de agente;
- extractos y recibos que resuelven disputas sin llamar a la oficina central.
Y detrás, el proveedor necesita un back office que vea cada agente, cada límite, cada alerta y cada comisión, con la posibilidad de ajustar tarifas y reglas de comisión sin código.
Qué suelen exigir los reguladores a los agentes
La normativa de agentes varía según el país y según si el principal es un banco o un emisor de dinero electrónico, pero la mayoría de los marcos comparte elementos comunes:
- Requisitos: los agentes deben ser negocios establecidos, a menudo con historial mínimo de actividad y local registrado, y superar controles de idoneidad.
- Responsabilidad del principal: el banco o emisor responde de la conducta de sus agentes frente a los clientes, así que la diligencia debida y la supervisión no son opcionales.
- Actividades permitidas: una lista definida, como depósitos, retiros, pago de facturas y apertura de cuentas, con algunas actividades reservadas a agentes bancarios.
- Protección al cliente: exhibición de la tarifa oficial y de la marca del principal, recibo por cada transacción y un canal de reclamaciones.
- Límites de transacción por cliente y por agente, fijados por el principal dentro de los topes regulatorios.
- Conservación de registros: registros de transacciones y documentos KYC guardados durante un plazo fijado.
- Reportes: informes periódicos con la lista de agentes, su ubicación y actividad, y notificación de bajas.
- Exclusividad: muchos reguladores prohíben los contratos de agente exclusivos, para que las tiendas puedan atender a varios proveedores.
La implicación práctica: su plataforma debe guardar los expedientes y documentos de los agentes, aplicar límites, emitir recibos, conservar historiales completos de transacciones y generar informes de agentes sin trabajo manual. Una red de miles de agentes no se gobierna con hojas de cálculo.
Errores comunes al construir una red
- Reclutar por números. Miles de agentes inactivos quedan bien en un informe al consejo y cuestan dinero en alta, señalización y supervisión. Mida agentes activos, no firmados.
- Ignorar la economía rural. Las comisiones pensadas para corredores urbanos concurridos dejan a los agentes rurales sin rentabilidad, y dejan de atender clientes sin avisar.
- Sin plan de float. Los agentes que no pueden reequilibrar rechazan clientes, y los clientes culpan a la marca, no al agente.
- Supervisión débil. Sin visitas periódicas ni seguimiento basado en datos, los cobros excesivos y el fraude crecen sin que nadie lo note.
- Tratar a los agentes como un canal y no como un negocio. Los agentes que entienden sus ganancias, ven sus extractos y reciben formación son leales y atienden mejor a los clientes.
Preguntas frecuentes
¿Cuál es la diferencia entre un agente y un superagente?
Un agente atiende clientes en un solo punto. Un superagente gestiona muchos puntos, les distribuye float y gana una comisión de supervisión sobre su actividad.
¿Los agentes necesitan cuenta bancaria?
Normalmente sí. Los agentes necesitan una forma de comprar float y depositar el efectivo sobrante, casi siempre mediante una cuenta bancaria o a través de su superagente.
¿Cuánto puede ganar un agente?
Depende de la tarifa y del volumen de transacciones. Las redes sanas buscan una comisión que sea un complemento importante a los ingresos de la tienda, suficiente para que mantener float compense claramente.
¿Una tienda puede ser agente de varios proveedores?
En muchos mercados la exclusividad de agentes está prohibida, así que una tienda puede atender a varios proveedores. Eso convierte la experiencia del agente y la fiabilidad de la comisión en una ventaja competitiva.
¿Qué pasa si un agente se queda sin efectivo?
El cliente es rechazado y muchas veces no vuelve. Por eso la gestión de la liquidez, mediante superagentes, alianzas bancarias y alertas de float, es la disciplina operativa central de la red.
PesaBridge incluye una aplicación nativa y USSD para agentes, distribución de float por árboles de superagentes, comisiones y comisiones de supervisión automáticas, alta de agentes en autoservicio sujeta a la aprobación KYC, transacciones desde la aplicación, el portal o el USSD, y un back office para gestionar toda la red. Vea la plataforma de agentes o solicite acceso de prueba para probar la aplicación de agente.