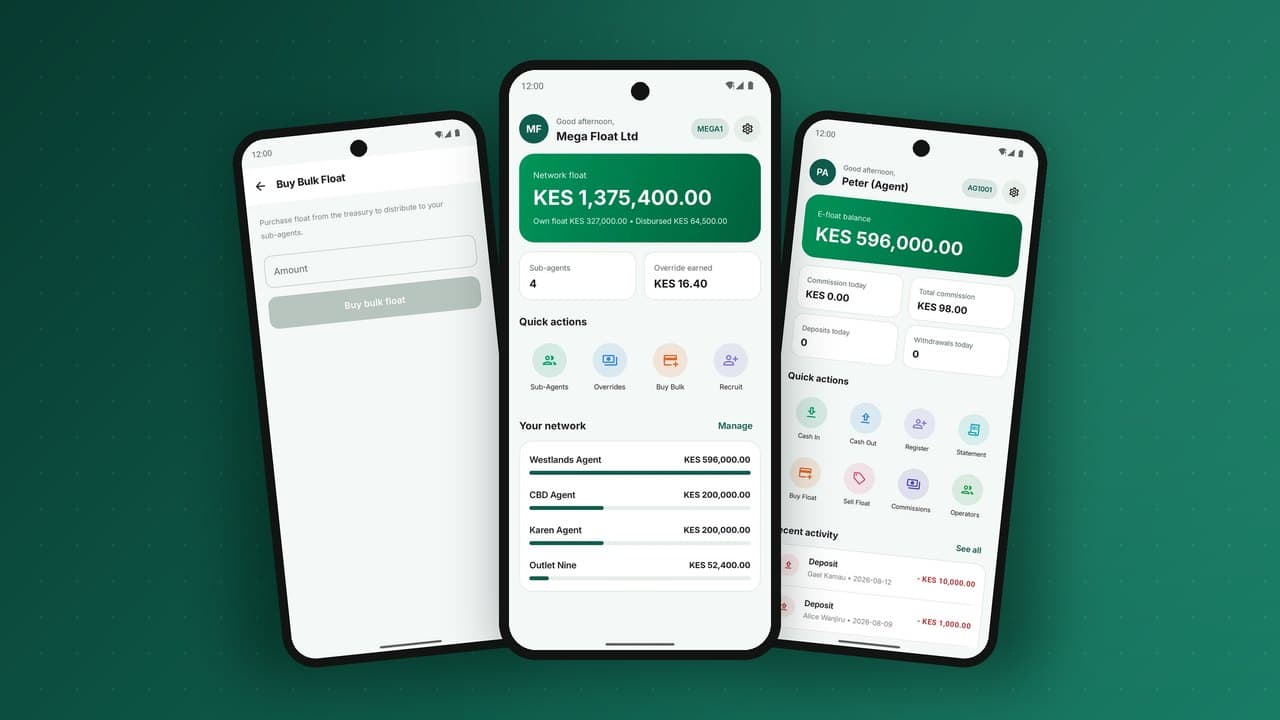
Pregunte a cualquier operador qué mata una red de dinero móvil y oirá la misma respuesta: un cliente entra en un agente para retirar dinero y le dicen "hoy no hay efectivo". Ese cliente rara vez lo intenta dos veces. La gestión del float y la liquidez, es decir, que cada agente pueda atender tanto depósitos como retiros, es la disciplina menos vistosa y más decisiva del dinero móvil. Esta guía explica por qué falla la liquidez, cómo medirla, los modelos de reequilibrio que funcionan y cómo la tecnología convierte una lucha diaria contra incendios en una rutina.
La liquidez en una imagen
Un agente tiene dos reservas de valor: efectivo físico y float electrónico. Un depósito convierte el efectivo del cliente en efectivo del agente y el float del agente en dinero electrónico del cliente. Un retiro hace lo contrario. El valor total del agente no cambia, pero la composición se mueve con cada transacción.
Un agente es líquido cuando tiene efectivo suficiente para pagar los retiros que pedirán los clientes y float suficiente para aceptar los depósitos que traerán, hasta la próxima ocasión de reequilibrar. La liquidez falla en dos direcciones:
- Falta de efectivo: al agente se le acaba el efectivo. Habitual en zonas rurales y pueblos que reciben dinero de las ciudades, y en días de pago y fin de mes.
- Falta de float: al agente se le acaba el dinero electrónico. Habitual en ciudades desde donde se envía dinero a casa, y en épocas de cosecha cuando a los agricultores se les paga en efectivo.
Por qué falla la liquidez: patrones previsibles
Los problemas de liquidez rara vez son aleatorios. Siguen los flujos de dinero en la economía, y los patrones son lo bastante previsibles para planificarlos:
| Patrón | Efecto en los agentes |
|---|---|
| Remesas de la ciudad al campo | Agentes urbanos sin float, agentes rurales sin efectivo |
| Salarios de fin de mes pagados a billeteras | Retiros intensos en todas partes durante unos días |
| Cosechas y pagos agrícolas | Picos de retiros rurales, luego depósitos cuando los agricultores ahorran |
| Temporadas de cuotas escolares | Picos de depósitos cuando los padres recargan billeteras para pagar colegios |
| Festivos y celebraciones | Picos de retiros, sobre todo en los lugares de origen |
| Días de mercado | Picos locales en ambos sentidos en puntos concretos |
| Pagos masivos del gobierno o de ONG | Retiros concentrados en zonas concretas en fechas conocidas |
La lección operativa: la gestión de la liquidez es sobre todo previsión. Los mismos agentes se quedan cortos en los mismos momentos por las mismas razones, y una red que planifica para esos momentos parece fiable a sus clientes.
Medir la liquidez
No se puede gestionar lo que no se ve. Los indicadores que importan:
- Días de float: float actual dividido por el valor medio diario de depósitos. Por debajo de un día, es probable que el agente se quede sin float antes de mañana.
- Días de efectivo: efectivo estimado en caja dividido por el valor medio diario de retiros. La plataforma no ve la caja, pero puede estimar el efectivo a partir de la posición de apertura del agente y las transacciones desde entonces.
- Frecuencia de reequilibrio: cada cuánto un agente compra float o deposita efectivo. Reequilibrios pequeños y frecuentes suelen indicar falta de capital.
- Transacciones fallidas y abandonadas: retiros iniciados y no completados, o clientes que probaron dos agentes seguidos. Son las huellas de un fallo de liquidez.
- Reclamaciones etiquetadas "sin efectivo" o "sin float" procedentes de atención al cliente y del cliente misterioso.
Un buen back office convierte esto en un mapa en vivo: qué agentes están en riesgo ahora, cuáles lo estarán mañana y qué superagentes o zonas se quedan cortos de forma recurrente.
Los modelos de reequilibrio
Un agente se reequilibra convirtiendo efectivo en float (cuando el float está bajo) o float en efectivo (cuando el efectivo está bajo). Hay varias formas de hacerlo, y la mayoría de las redes sanas las combina.
1. Reequilibrio a través del banco
El agente deposita efectivo en el banco y recibe float en su billetera de agente, o retira efectivo del banco contra float. Funciona bien donde los bancos están cerca y son rápidos, y mal donde la sucursal más cercana está a un viaje en autobús. Integrar el banco para que un depósito abone el float automáticamente, en lugar de una reclamación manual, elimina horas de espera.
2. Reequilibrio a través del superagente
El superagente actúa como banco de los agentes. Los agentes envían el float sobrante al superagente a cambio de efectivo, o envían efectivo (en persona o mediante un mensajero) a cambio de float. Los superagentes con furgonetas y mensajeros pueden atender decenas de puntos en una zona y ganan comisión de supervisión por ello. La plataforma necesita un flujo de transferencia de float entre cuentas padre e hijo que sea instantáneo, auditable y con límites.
3. Reequilibrio entre agentes
Agentes vecinos con desequilibrios opuestos intercambian: uno tiene efectivo y necesita float, el otro tiene float y necesita efectivo. Es eficiente pero informal y conlleva riesgo de fraude, por lo que muchas redes solo lo permiten dentro del árbol de un superagente o entre parejas aprobadas.
4. Transporte de valores
Los grandes agentes, supermercados y gasolineras usan servicios de transporte de valores blindados. Es caro, pero esencial para puntos de gran volumen y para mover grandes sumas con seguridad.
5. Reciclaje de efectivo por los comercios
Las tiendas que aceptan pagos con billetera acumulan float, no efectivo; los agentes que atienden retiros necesitan efectivo. Animar a los comercios a ser también agentes, o a vender su float a los agentes locales, recicla la liquidez dentro de la comunidad en lugar de pasarla por los bancos.
Un ejemplo práctico: una semana en un agente de pueblo
Las cifras son ilustrativas. Un agente de pueblo empieza el lunes con 150.000 en efectivo y 150.000 en float. Familiares en la ciudad envían dinero a casa, así que la mayoría de los clientes viene a retirar:
| Día | Depósitos | Retiros | Efectivo al cierre | Float al cierre | Qué pasó |
|---|---|---|---|---|---|
| Lun | 20.000 | 60.000 | 110.000 | 190.000 | Día normal |
| Mar | 15.000 | 55.000 | 70.000 | 230.000 | El efectivo baja |
| Mié | 25.000 | 65.000 | 30.000 | 270.000 | Tres clientes rechazados por la tarde |
| Jue | 10.000 | 40.000 | 100.000 | 200.000 | El efectivo llegó a cero a mediodía; luego un mensajero del superagente cambió 100.000 de float por efectivo |
| Vie (día de mercado) | 35.000 | 95.000 | 40.000 | 260.000 | El día más ajetreado de la semana; efectivo bajo otra vez por la noche |
Saltan a la vista tres lecciones. Primero, el valor total del agente apenas cambió (sin contar la comisión), pero la composición se inclinó fuertemente hacia el float. Segundo, la falta del miércoles era totalmente previsible desde el lunes y el martes. Tercero, una sola visita de reequilibrio el jueves lo resolvió, pero llegó un día tarde, y el día de mercado del viernes volverá a vaciar la caja. Con una proyección sencilla, el superagente habría ido el martes y habría planificado una segunda visita antes del mercado del viernes.
Las cifras de cierre incluyen el reequilibrio del jueves: 100.000 de float subieron al superagente y entraron 100.000 en efectivo a la caja.
La economía de los superagentes
Los superagentes valen lo que valen sus incentivos. Tienen costes reales: capital inmovilizado en float y efectivo, vehículos y combustible, sueldos de mensajeros, seguridad y el riesgo de transportar efectivo. Sus ingresos suelen proceder de:
- la comisión de supervisión sobre las transacciones de sus puntos;
- tarifas o incentivos de reequilibrio pagados por el proveedor;
- márgenes sobre el float vendido a los puntos, cuando está permitido;
- sus propias transacciones de agente en sus puntos principales.
Si la comisión de supervisión se paga sin importar el desempeño de liquidez, el superagente tiene pocos motivos para visitar puntos en zonas remotas. Vincule parte de esa comisión a la salud de liquidez de sus puntos, medida por transacciones fallidas y días de float, y los puntos más débiles de la red recibirán atención.
Errores habituales de liquidez
- Reclutar agentes sin capital de trabajo. Un agente con 20.000 en efectivo no puede atender a un pueblo el día que llegan las remesas.
- Medir registros, no liquidez. El número de agentes sube mientras se rechazan clientes.
- Reequilibrar por intuición. Visitar los puntos más cercanos en lugar de los que están en riesgo.
- Ignorar el calendario. Días de pago, festivos y fechas de pagos masivos causan las mismas faltas cada mes.
- Compra de float lenta. Si comprar float requiere horas de aprobación manual, los agentes dejan de aceptar depósitos mientras tanto.
- Medir solo el float electrónico. Un agente con mucho float pero sin efectivo no puede atender a quien retira. Vigile los dos lados.
- Un solo umbral para todos. Un agente de un pueblo comercial concurrido y uno de una aldea tranquila necesitan niveles de alerta muy distintos.
- Sin retroalimentación. Los fallos de liquidez y las transacciones rechazadas no se registran, así que la demanda perdida sigue invisible y el problema nunca se corrige.
Diseñar las comisiones a favor de la liquidez
La comisión es la palanca que la mayoría de los operadores infrautiliza para la liquidez. Ejemplos de reglas de comisión que ayudan:
- Mayor comisión por depósito en zonas con exceso de float, para animar a los agentes a aceptar depósitos donde el float abunda.
- Incentivos de reequilibrio para superagentes, pagados por cada reequilibrio entregado a puntos que lo necesitan.
- Bonos por calendario por atender en días de pago, de mercado o festivos, cuando la liquidez es más difícil.
- Penalizaciones o comisión reducida para transacciones fraccionadas, que inflan la comisión sin aportar liquidez.
Las reglas deben poder configurarse sin código. Las condiciones de liquidez cambian según la temporada y la zona, y un motor de tarifas que exige una nueva versión para cambiar un tramo de comisión siempre llegará tarde.
El capital de trabajo: la restricción oculta
Todo agente necesita capital de trabajo: dinero inmovilizado en efectivo y float. Un agente que atiende 100 retiros de 2.000 al día necesita al menos 200.000 en efectivo al empezar el día, más float para los depósitos. Muchas tiendas pequeñas simplemente no tienen ese capital, lo que limita lo que pueden atender sea cual sea la demanda.
Operadores y bancos ofrecen cada vez más crédito de float: préstamos de float a corto plazo, a menudo intradía, a agentes de confianza, que se devuelven automáticamente con los depósitos o la comisión del agente. Bien hecho, con límites ligados al historial del agente y devolución automática, el crédito de float puede multiplicar la capacidad de una red sin nuevos agentes. Mal hecho, se convierte en morosidad. El libro mayor debe tratar el crédito de float como una cuenta de préstamo propia, con su saldo, límites y asientos de devolución, no como un saldo negativo de billetera.
Prever la liquidez con datos
Como los patrones de liquidez se repiten, unos pocos datos llegan muy lejos:
- Crear una línea base por agente: depósitos y retiros medios por día de la semana y hora del día.
- Superponer eventos conocidos: días de pago, fechas de pagos públicos, festivos, días de mercado.
- Proyectar las posiciones de float y efectivo para las próximas 24 a 72 horas.
- Alertar a los agentes y sus superagentes cuando el float o el efectivo proyectados caen por debajo de un umbral, con tiempo para actuar.
- Revisar cada semana qué agentes fallaron pese a las alertas, y por qué.
No hace falta aprendizaje automático para empezar. Una media por día de la semana y un calendario de eventos conocidos detectan la mayoría de los fallos previsibles. Lo esencial es que la alerta llegue a quien puede resolverlo, el agente o su superagente, en su teléfono.
Pagos masivos y liquidez: planificarlos juntos
Cuando un gobierno, una ONG o un gran empleador paga miles de billeteras el mismo día en la misma zona, los agentes locales enfrentan una ola de retiros. Coordine los pagos con la planificación de la liquidez:
- comparta con antelación los calendarios de pago con los superagentes de las zonas afectadas;
- preposicione efectivo en los agentes, mediante transporte de valores o mensajeros de los superagentes;
- escalone los pagos en varios días cuando sea posible;
- anime a los beneficiarios a gastar digitalmente en comercios en lugar de retirar enseguida.
Más sobre grandes pagos en pagos masivos a billeteras.
Lo que debe ofrecer la plataforma
La gestión de la liquidez es un proceso de personas, pero depende de herramientas. Como mínimo, la plataforma debe ofrecer:
- saldos de float en vivo para cada agente, visibles para el agente, su superagente y operaciones;
- compra instantánea de float y transferencia de float entre agentes y superagentes, con límites y auditoría;
- integración bancaria para que los depósitos abonen el float automáticamente;
- alertas de float bajo y de falta proyectada por SMS o notificación;
- una vista de la red por zona y por superagente que destaque los puntos en riesgo;
- reglas de comisión e incentivos configurables;
- cuentas de crédito de float con devolución automática, si las ofrece;
- informes que concilien cada día el float de los agentes, el de los superagentes y la cuenta fiduciaria.
Por debajo, todo esto debe registrarse en un libro mayor de partida doble. Los movimientos de float son movimientos de dinero; necesitan la misma integridad y la misma auditoría que las transferencias de los clientes.
Una rutina semanal de liquidez
- Lunes: revisar los fallos de liquidez de la semana anterior por zona y superagente; acordar acciones.
- Antes de cada evento conocido: informar a los superagentes afectados, preposicionar efectivo y float.
- A diario: actuar sobre las alertas de falta; comprobar que se atendieron las solicitudes de reequilibrio.
- Cada semana: ajustar los incentivos de comisión en zonas con problemas crónicos.
- Cada mes: reclutar agentes donde la cobertura o la liquidez es persistentemente escasa; retirar a los inactivos.
La liquidez en una crisis
Inundaciones, elecciones, escasez de combustible, caídas de red y emergencias sanitarias alteran los patrones normales. Los clientes que dependen del dinero móvil lo necesitan precisamente en esos momentos. Planifique con antelación:
- Antes de alteraciones previsibles, como elecciones o grandes festivos, preposicione efectivo y float en los superagentes y revise los límites de crédito de float de los agentes de confianza.
- Durante caídas de red, mantenga informados a los agentes sobre qué servicios están afectados y cuándo se restablecen, para que no paguen efectivo contra transacciones que no se completaron.
- Cuando falla el transporte de valores, apóyese más en el reequilibrio entre agentes dentro de los árboles de superagentes y en los comercios que tienen efectivo.
- Durante respuestas humanitarias, coordínese con las entidades que pagan a los beneficiarios para que los agentes de las zonas afectadas tengan efectivo suficiente los días de distribución.
- Después del evento, revise qué zonas se quedaron sin liquidez y por qué, y ajuste el plan de la red.
La resiliencia también es una expectativa regulatoria. Los bancos centrales preguntan cada vez más cómo mantendrán los proveedores los servicios de pago críticos durante las alteraciones, y la liquidez en los agentes forma parte de esa respuesta.
Ideas clave
- El float es el inventario del negocio de un agente: el float electrónico y el efectivo deben estar disponibles para atender a los clientes.
- Use umbrales por agente basados en el historial y el calendario, no un nivel único para todos.
- Haga que el reequilibrio sea rápido mediante superagentes, bancos y transferencias entre agentes.
- Registre las transacciones rechazadas, para ver la demanda que está perdiendo.
Preguntas frecuentes
¿Qué es el float del agente?
El saldo de dinero electrónico que un agente tiene en su billetera de agente para aceptar depósitos de clientes. Cuando un cliente deposita efectivo, el float del agente pasa al cliente.
¿Cuánto float debe tener un agente?
Lo suficiente para cubrir los depósitos esperados hasta la próxima oportunidad de reequilibrar, normalmente al menos un día completo de depósitos, con más antes de los días pico conocidos.
¿Quién suministra float a los agentes?
Los agentes compran float al proveedor (a menudo mediante depósito bancario) o a su superagente. Algunos operadores y bancos también prestan float a agentes de confianza.
¿Por qué los agentes se quedan sin efectivo más a menudo que sin float?
Depende de la zona. Donde el dinero llega de fuera, predominan los retiros y el efectivo se agota. Donde la gente envía dinero fuera, predominan los depósitos y el float se agota.
PesaBridge da a cada agente float y comisión en vivo en la aplicación, distribución de float de superagentes a agentes conciliada al céntimo, comisión de supervisión para superagentes y un back office donde su equipo de operaciones ve a cada agente, todo sobre un libro mayor de partida doble. Vea la plataforma de agentes o hable con nuestro equipo.