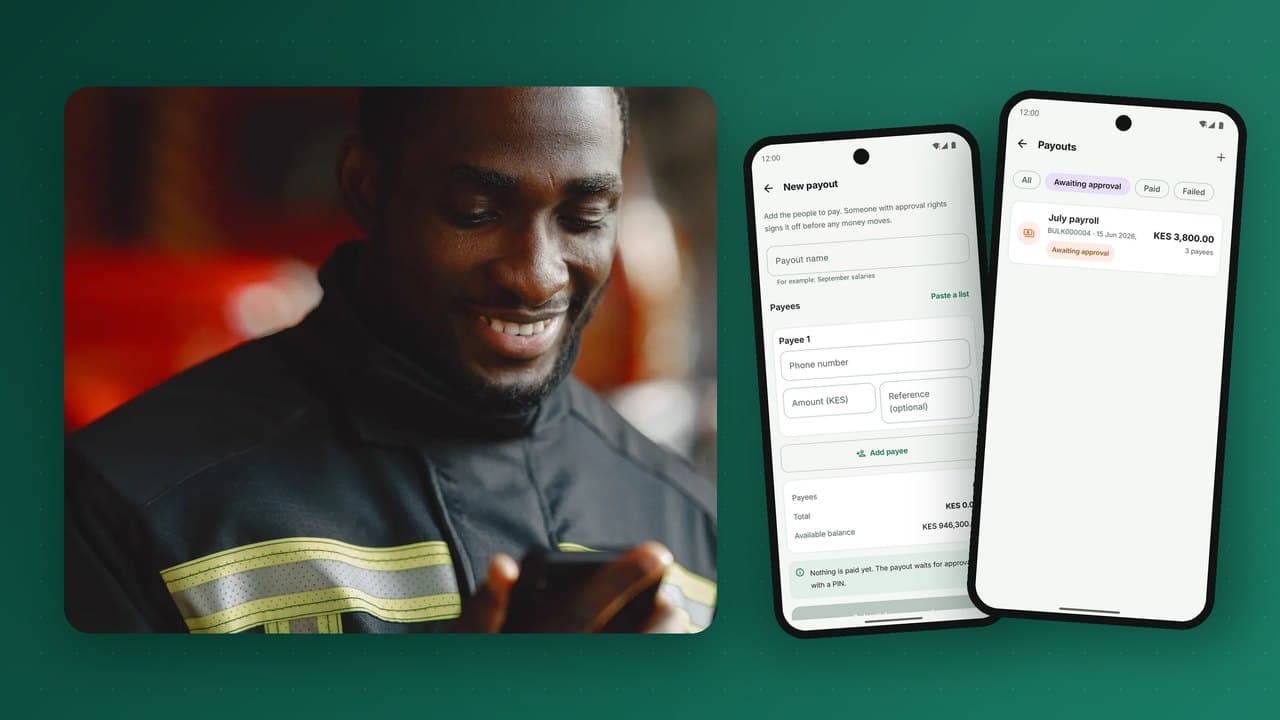
Pagar a cientos o miles de personas a la vez solía significar sobres de efectivo, largas colas el día de pago y dinero que desaparecía discretamente entre la oficina y el trabajador. El pago masivo a billeteras móviles sustituye todo eso por un archivo, una aprobación y unos minutos de procesamiento. Los empleadores lo usan para salarios y jornales, las cooperativas para pagar a los agricultores, las plataformas para pagar a sus trabajadores independientes, y las ONG y los gobiernos para ayudas y protección social. Esta guía explica cómo funcionan los pagos masivos a billeteras, los controles que los hacen seguros, cómo diseñar el flujo de aprobación y qué necesitan beneficiarios y operadores para un día de pago sin contratiempos.
Quién usa los pagos masivos
| Pagador | Pago típico | Lo que más importa |
|---|---|---|
| Empleadores | Salarios mensuales, jornales semanales | Exactitud, puntualidad, referencias de nómina |
| Cooperativas y compradores agrícolas | Pago de la producción entregada | Rapidez tras la entrega, retiro en zonas rurales |
| Plataformas de reparto y servicios | Ganancias por viaje o por día | Frecuencia, automatización por API |
| ONG y agencias humanitarias | Transferencias monetarias a beneficiarios | Focalización, registro de auditoría, sin fugas |
| Gobiernos | Protección social, subsidios, becas, salarios públicos | Identidad, escala, transparencia |
| Empresas | Comisiones, reembolsos, siniestros de seguros, dividendos | Conciliación con los sistemas internos |
Por qué la billetera supera al efectivo y a la transferencia bancaria en muchos pagos
- Alcance: el beneficiario solo necesita un número de teléfono, no una cuenta bancaria.
- Rapidez: los fondos llegan en segundos, incluso en zonas remotas.
- Seguridad: sin efectivo en tránsito, sin sobres, sin asaltos el día de pago.
- Control de fugas: el dinero va a una cuenta verificada, sin intermediarios.
- Registro de auditoría: cada pago tiene referencia, estado y recibo.
- Coste: sin manejo de efectivo, menos horas de personal, menos disputas.
- Inclusión financiera: los beneficiarios obtienen una billetera con la que pueden ahorrar y pedir crédito.
Cómo funciona un pago masivo, paso a paso
- Fondear la cuenta. La organización recarga su billetera corporativa por transferencia bancaria u otro canal. Los fondos deben estar disponibles antes de liberar los pagos.
- Preparar el lote. Subir un archivo (o enviarlo por API) con números de teléfono, nombres, importes y referencias de los beneficiarios, o elegir beneficiarios guardados en una agenda.
- Validar. La plataforma revisa cada línea: ¿el número está registrado, coincide el nombre registrado, el importe está dentro de los límites KYC del beneficiario, hay duplicados?
- Revisar y aprobar. Un preparador arma el lote; uno o más aprobadores lo aprueban, según reglas basadas en el tamaño y el total del lote.
- Programar o liberar. Pagar ahora, o a una hora fijada, como temprano por la mañana el día de pago.
- Procesar. Cada pago sale de la billetera corporativa a la billetera del beneficiario. Los beneficiarios reciben un SMS o una notificación en la aplicación.
- Informar y conciliar. La organización recibe un informe con el estado de cada línea y un extracto que cuadra con el total del lote.
Validación: el paso que evita la mayoría de los problemas
La mayoría de los problemas de pago empieza con datos erróneos: un número mal escrito, un nombre desactualizado, una fila duplicada. Una validación previa sólida los detecta antes de que el dinero se mueva:
- Consulta de cuenta para cada número, que indica si está registrado y activo.
- Coincidencia de nombres entre el archivo y el nombre registrado, con una puntuación y una cola de revisión para las diferencias.
- Control de límites según el nivel KYC de cada beneficiario: uno en nivel bajo quizá no pueda recibir un importe alto hasta subir de nivel.
- Detección de duplicados dentro del lote y frente a lotes recientes.
- Control de totales frente al saldo disponible y al total de control de la propia organización.
Las líneas que no superan la validación deben apartarse para corregirlas, en lugar de bloquear todo el lote.
Preparador-aprobador: el control que protege al pagador
Los pagos masivos concentran riesgo. Un solo lote fraudulento o erróneo puede vaciar una cuenta. La defensa fundamental es la segregación de funciones:
- Los preparadores crean y suben lotes pero no pueden liberarlos.
- Los aprobadores revisan y aprueban pero no pueden crear ni editar.
- Umbrales que exigen más aprobadores para lotes o totales mayores.
- Agendas de beneficiarios con aprobación para nuevas altas, para que un preparador no pueda añadir discretamente su propio número.
- Registros de auditoría de quién creó, editó, aprobó y liberó cada lote, y cuándo.
Estos controles deben aplicarlos la plataforma, no los documentos de política. Un auditor debe poder ver, para cada pago, toda la cadena de quién hizo qué.
Gestionar fallos y excepciones
En un lote de miles de líneas, algunos pagos no se completarán: un número desactivado desde la validación, un beneficiario por encima de su límite, un tiempo de espera de red. Buenas prácticas:
- estados claros por línea: completado, fallido con motivo, pendiente;
- devolución automática de los importes fallidos a la billetera corporativa, con un asiento por línea;
- una forma sencilla de corregir y reenviar las líneas fallidas en un nuevo lote;
- idempotencia, para que reintentar un lote o una línea nunca pague dos veces a nadie.
Todo esto se apoya en un libro mayor de partida doble: el total del lote sale de la billetera corporativa, cada línea llega a una billetera de beneficiario o vuelve, y los números siempre cuadran.
Pagar por API
Las plataformas y los grandes empleadores integran los pagos en sus propios sistemas en lugar de subir archivos. Una API de pagos suele ofrecer:
- solicitudes de pago individuales y por lotes con la referencia propia de la organización;
- consulta de cuenta antes de pagar;
- consultas de estado y webhooks firmados para cada pago completado o fallido, para que la plataforma pueda confiar en el resultado;
- claves de idempotencia en cada solicitud;
- consultas de saldo y alertas de saldo bajo.
Para las plataformas que pagan muchas veces al día, los pagos por API con conciliación automática son lo que hace posibles las ganancias instantáneas.
Diseñar una buena experiencia para el beneficiario
La primera experiencia de un beneficiario con una billetera suele ser su primer pago. Haga que cuente:
- una notificación clara con el nombre del pagador y la referencia, como "Salario marzo";
- ninguna comisión por recibir;
- alta sencilla para quien aún no tiene billetera, incluso en un agente;
- suficiente liquidez en los agentes cercanos el día de pago para retirar si hace falta;
- motivos para mantener el dinero en la billetera: facturas, comercios, ahorro.
Día de pago y liquidez: planificarlos juntos
Cuando un gran empleador o un programa público paga a miles de personas en la misma zona el mismo día, los agentes locales enfrentan una ola de retiros. Coordine con el operador de la billetera: comparta calendarios, preposicione efectivo en agentes y superagentes y escalone los pagos cuando sea posible. Vea gestión del float y la liquidez de los agentes.
Protección social y pagos humanitarios
Los programas públicos y humanitarios añaden requisitos específicos:
- Identidad: vincular a los beneficiarios con el documento nacional de identidad o los registros del programa para evitar duplicados y beneficiarios fantasma.
- Focalización y elegibilidad gestionadas en el sistema del programa, y la plataforma de pagos recibe las listas aprobadas.
- Restricciones: en algunos programas, los fondos pueden limitarse a ciertos usos o comercios.
- Accesibilidad: USSD para teléfonos básicos y apoyo de agentes para personas poco familiarizadas con las billeteras.
- Transparencia: informes que muestran exactamente a quién se pagó, cuándo y cuánto, para donantes y auditores.
- Mecanismos de reclamación para beneficiarios que no recibieron el pago.
Conciliación para el pagador
Los equipos de finanzas necesitan demostrar que el lote del sistema de nómina o ERP coincide con lo pagado. La plataforma debe ofrecer:
- un informe de lote con el estado y la referencia de cada línea;
- un extracto corporativo donde cada lote aparece con su total, comisiones y devoluciones;
- exportaciones en formatos que los sistemas financieros puedan importar;
- referencias que acompañan al pago desde la carga hasta el recibo del beneficiario.
Más en conciliación para billeteras.
Archivo o API: cuál usar
| Carga de archivo en un portal | Integración por API | |
|---|---|---|
| Ideal para | Nómina mensual, ayudas periódicas, pagos ocasionales | Plataformas, marketplaces, pagos frecuentes o en tiempo real |
| Esfuerzo de configuración | Minutos: una plantilla de hoja de cálculo | Desarrollo del lado del pagador |
| Aprobaciones | En el portal, por aprobadores designados | Reglas en el sistema del pagador, más límites y alertas en la plataforma |
| Conciliación | Informe de lote y extracto descargables | Automática, mediante webhooks y consultas de estado |
| Foco de riesgo | Manipulación interna de archivos y beneficiarios | Seguridad de credenciales e idempotencia |
Muchas organizaciones usan ambos: la API para los pagos operativos diarios y el portal para la nómina mensual y los pagos puntuales.
Un ejemplo práctico: pasar una nómina de 600 personas a billeteras
Piense en una finca de té que paga cada mes en efectivo a 600 trabajadores, muchos de ellos temporales. Este es un camino realista:
- Semana 1: planificar. Finanzas, recursos humanos y el operador de la billetera acuerdan el calendario, las reglas de aprobación (por ejemplo, un preparador de RR. HH. y dos aprobadores de finanzas para cualquier lote por encima de un umbral) y la fecha de pago.
- Semana 2: registrar a los trabajadores. El operador envía agentes a la finca para abrir billeteras a quien no tenga, con el KYC hecho en el lugar. RR. HH. actualiza el sistema de nómina con el número de billetera de cada trabajador.
- Semana 3: validar. RR. HH. sube la lista de beneficiarios; la plataforma revisa cada número y nombre. Las diferencias, quizá del 5 al 10 % en la primera pasada, se corrigen directamente con los trabajadores.
- Semana 4: piloto. Un departamento de 50 trabajadores cobra por billetera mientras el resto sigue cobrando en efectivo. Se corrigen los problemas.
- Mes 2: nómina completa. El lote completo se sube dos días antes del pago, se aprueba y se programa para las 6 de la mañana. Los trabajadores cobran antes de empezar su turno.
- Día de pago: liquidez. El operador ha informado a los agentes y superagentes locales, que tienen efectivo extra esa mañana. Uno o dos comercios cerca de la finca aceptan pagos con billetera, así que no todos necesitan retirar.
- Después del pago: conciliar. Finanzas descarga el informe del lote, lo cuadra con el registro de nómina y cierra el mes.
La finca deja de transportar efectivo, el día de pago dura minutos en vez de un día, las disputas por importes bajan porque cada trabajador tiene un recibo, y los trabajadores obtienen una billetera para ahorrar y pedir crédito.
Cómo se cobran los pagos masivos
Los operadores cobran los desembolsos de varias formas, y los pagadores las comparan con el coste total del efectivo:
- Comisión por pago, a menudo por tramos de importe;
- Porcentaje del valor del lote, a veces con tope;
- Suscripción para grandes pagadores, con un volumen mensual incluido;
- Recepción gratuita: el beneficiario nunca debería pagar por recibir su propio salario o ayuda.
Algunos operadores también cubren parte del primer retiro del beneficiario, u ofrecen transferencias gratuitas al ahorro, para animarlo a mantener los fondos en la billetera.
Una lista de comprobación antes del primer pago masivo
- Cuenta corporativa con fondos, y margen para comisiones.
- Reglas de aprobación y aprobadores configurados y probados.
- Lista de beneficiarios validada; diferencias resueltas.
- Los beneficiarios que deben subir de nivel KYC para los importes previstos ya lo han hecho.
- Beneficiarios informados de la fecha, del nombre del remitente que verán y de cómo pedir ayuda.
- Agentes cercanos a grandes grupos de beneficiarios informados de los retiros previstos.
- Formato del archivo de conciliación acordado con finanzas.
- Un contacto de soporte disponible ese día.
Patrones de fraude en los pagos masivos
- Beneficiarios fantasma: nombres falsos en la nómina con números controlados por alguien de dentro. Contramedida: aprobación de beneficiarios, coincidencia de nombres y revisiones periódicas.
- Cambio de número: alguien de dentro sustituye el número de un beneficiario real por el suyo. Contramedida: aprobación de cambios y alertas al número original.
- Lotes duplicados: el mismo lote liberado dos veces. Contramedida: detección de duplicados e idempotencia.
- Toma de control de la cuenta de un usuario corporativo. Contramedida: autenticación fuerte, control de dispositivos y preparador-aprobador para que un único usuario comprometido no pueda liberar fondos.
Pagar a quien aún no tiene billetera
No todos los beneficiarios de una nómina o lista de ayudas tendrán billetera el primer día. Hay varias formas de gestionarlos sin volver al efectivo:
- Dar de alta antes del pago: enviar agentes a los grandes grupos de beneficiarios para abrir billeteras con antelación, como en el ejemplo anterior.
- Invitar y retener: donde la normativa lo permite, se invita al beneficiario a registrarse con su documento y los fondos se liberan cuando completa el registro.
- Códigos de retiro: algunos proveedores envían por SMS un código de un solo uso que el beneficiario presenta en un agente con su documento para cobrar en efectivo, mientras se le invita a abrir una billetera.
- Devolver y reintentar: las líneas sin coincidencia vuelven al pagador, que paga de nuevo cuando el beneficiario se registra.
Sea cual sea el método, el pagador debe ver exactamente qué beneficiarios cobraron, cuáles están pendientes y cuáles se devolvieron, con los motivos.
Proteger los datos de los beneficiarios
Las listas de nómina y de beneficiarios son sensibles: nombres, teléfonos, importes y a veces números de identidad. Protéjalas limitando quién puede ver y descargar las listas, enmascarando datos en los informes cuando no hace falta el detalle completo, registrando cada exportación y borrando los archivos subidos tras el procesamiento según su política de conservación. Las leyes de protección de datos se aplican cada vez más a este tipo de tratamiento en África, y una nómina filtrada es a la vez una brecha de privacidad y un riesgo de fraude.
Errores habituales en los pagos masivos
- Subir sin validar. Una sola columna errónea puede mandar salarios a las personas equivocadas. Valide siempre los nombres contra las billeteras registradas antes de aprobar.
- Una sola persona haciéndolo todo. El mismo usuario que prepara, aprueba y libera un lote es el montaje clásico del fraude de nómina.
- Lotes sin fondos suficientes. Compruebe el saldo, comisiones incluidas, antes de liberar, no a mitad del proceso.
- Sin comunicación a los beneficiarios. Dígales cuándo y cómo cobrarán, y cómo reportar un problema.
- Dar por resueltas las líneas fallidas. Cada línea fallida es una persona que no cobró. Hágales seguimiento hasta resolverlas.
Términos clave de los pagos masivos
| Término | Significado |
|---|---|
| Lote | Un grupo de líneas de pago que se suben y se liberan juntas. |
| Preparador-aprobador | Un control en el que un usuario prepara un lote y otro distinto lo aprueba. |
| Validación de nombres | Comprobar el nombre de cada línea con el nombre de la billetera registrada antes de liberar. |
| Cuenta de fondeo | La billetera o cuenta del pagador desde la que se paga el lote. |
| Línea fallida | Un pago del lote que no pudo completarse, con un código de motivo. |
| Agenda de beneficiarios | Una lista guardada de beneficiarios que se reutiliza en cada pago. |
| Informe de desembolso | El registro de cada línea pagada, pendiente o fallida, para la contabilidad y auditoría del pagador. |
Preguntas frecuentes
¿Qué es un pago masivo?
Enviar pagos de una organización a muchos beneficiarios a la vez, como salarios, comisiones, reembolsos o ayudas, normalmente subiendo un archivo o llamando a una API.
¿Los beneficiarios necesitan cuenta bancaria?
No. Basta con una billetera móvil registrada, y los beneficiarios pueden gastar, ahorrar o retirar en un agente.
¿Qué es el preparador-aprobador?
Un control en el que una persona prepara un pago y otra distinta lo aprueba, para que ningún usuario pueda mover dinero solo.
¿Qué pasa si falla un pago del lote?
El importe fallido vuelve a la cuenta del pagador con un motivo, y la línea puede corregirse y pagarse de nuevo sin afectar al resto del lote.
¿Se pueden programar los pagos masivos?
Sí. Los lotes pueden aprobarse por adelantado y liberarse automáticamente a una hora fijada.
PesaBridge gestiona los pagos masivos desde el portal, la aplicación y la API Corporativa: agendas de beneficiarios, programación, aprobaciones preparador-aprobador con umbrales y roles de equipo, y conciliación completa, a miles de billeteras a la vez sobre un libro mayor de partida doble. Vea los pagos para gobiernos y programas o solicite acceso de prueba para probar la aplicación corporativa.