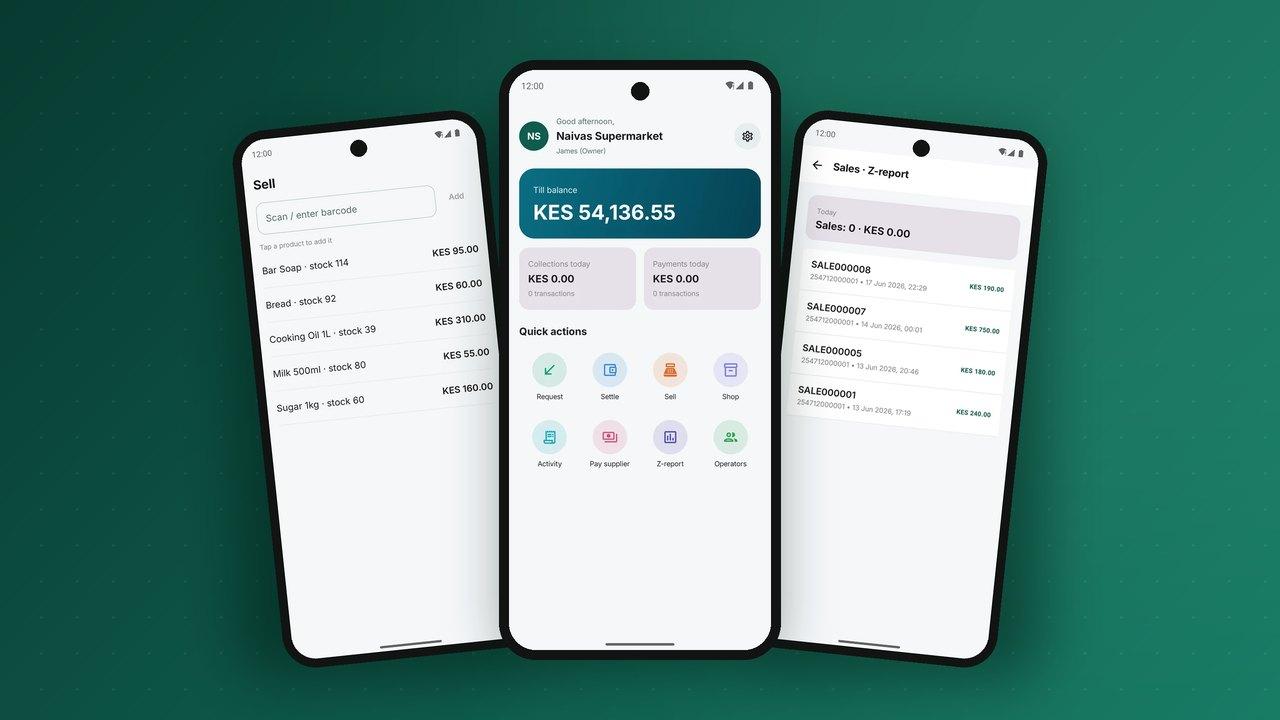
Las pequeñas tiendas mueven la mayor parte del dinero de las economías africanas: quioscos, farmacias, peluquerías, ferreterías y puestos de mercado. Para un operador de billeteras, son la razón por la que los clientes mantienen saldo en lugar de retirarlo todo. Para el dueño de la tienda, sin embargo, aceptar pagos con billetera solo importa si le facilita el día. Un número de caja en una pegatina es un comienzo; una aplicación de comercio que gestiona la tienda es lo que lo mantiene en su red.
Esto es lo que necesita esa aplicación, desde el mostrador hasta el banco.
1. Una pantalla de inicio que muestre el día
El dueño quiere saber tres cosas en cuanto abre la aplicación: cuánto ha entrado hoy, qué está pendiente de liquidar y qué requiere atención. Las acciones rápidas para las tareas más comunes (solicitar un pago, vender, liquidar, ver la actividad) están justo debajo del saldo.
2. Muchas formas de cobrar
- Número de caja que el cliente escribe en su billetera.
- Código QR en el mostrador, fijo para la tienda o dinámico con el importe ya rellenado.
- Solicitud de pago enviada al teléfono del cliente, que la aprueba con su PIN. Más información en el pago por solicitud explicado.
- Enlaces de pago para pedidos tomados por teléfono o por chat.
Cada método debe registrarse en el mismo saldo de caja, mostrar al instante el nombre de quien paga y la referencia, y enviar una confirmación a ambas partes. Una tienda que tenga que mirar un teléfono distinto para cada método de pago volverá al efectivo.
3. Vender y controlar el inventario
Una vez que los pagos son digitales, el siguiente paso es un punto de venta sencillo. Escanear o elegir un artículo, sumar la cesta y solicitar el pago en un solo flujo ahorra tiempo en el mostrador y crea un registro de inventario sin trabajo adicional. Las alertas de inventario bajo le dicen al dueño qué volver a pedir.
4. Empleados sin compartir el PIN
La mayoría de las tiendas tienen más de una persona en el mostrador. El dueño debe poder añadir cajeros que puedan vender y recibir pagos pero no retirar ni liquidar, y desactivarlos cuando se marchen. Así cada venta queda asociada al empleado, lo que acaba con las discusiones a la hora del cierre.
5. Una liquidación que controla el dueño
El saldo de caja solo es útil cuando el dueño puede moverlo. Las buenas opciones son la liquidación a una cuenta bancaria (a demanda o según un calendario), la transferencia a la billetera personal del dueño y el retiro con un agente. La comisión y el plazo de llegada deben quedar claros antes de confirmar. La liquidación diaria automática conviene a las tiendas más grandes; las pequeñas suelen dejar el dinero en la caja para pagar a proveedores.
6. Pagar a proveedores desde la caja
Cerrar el círculo es lo que hace que los pagos digitales se queden. Si una tienda puede pagar a su distribuidor, el alquiler y al personal desde el saldo de caja, el dinero nunca necesita volver a ser efectivo. Los distribuidores que aceptan pagos con billetera cobran antes y llevan menos efectivo en sus rutas de reparto. Consulte los pagos masivos para el lado del distribuidor.
7. Registros que sirven para los impuestos y el crédito
Un informe Z diario, un estado de cuenta mensual y una exportación que el contador pueda leer convierten el historial de pagos de una tienda en un activo. Los prestamistas usan cada vez más el historial de caja para ofrecer préstamos de capital de trabajo, pagados automáticamente con las ventas futuras. Eso solo funciona si los registros están completos y son fiables.
Lo que el operador necesita detrás de la aplicación
- Alta de comercios con KYC empresarial, límites por niveles y aprobación rápida.
- Planes de comisiones para comercios por categoría, configurables sin código.
- Lotes de liquidación con informes claros, conciliados a diario con el banco.
- Herramientas de campo para el personal que capta y apoya a los comercios.
Preguntas frecuentes
¿Las tiendas necesitan un smartphone?
La aplicación completa sí, pero un teléfono básico puede seguir recibiendo pagos en la caja y confirmaciones por SMS, y consultar el saldo por USSD. Muchas tiendas empiezan así y luego dan el salto.
¿Qué tan rápido puede una tienda empezar a aceptar pagos?
Con alta digital y KYC por niveles, una pequeña tienda puede estar operativa el mismo día con un límite inicial, que sube cuando se verifican los documentos.
¿El punto de venta es un producto aparte?
No tiene por qué serlo. Un punto de venta ligero dentro de la aplicación de comercio cubre a la mayoría de las pequeñas tiendas; las tiendas más grandes pueden conectar sus propios sistemas mediante la API.
PesaBridge incluye una aplicación de comercio con cajas, QR, solicitudes de pago, un punto de venta ligero, roles del personal, liquidación y pagos a proveedores, sobre el mismo libro mayor que su billetera de clientes. Véala en la página Prueba.