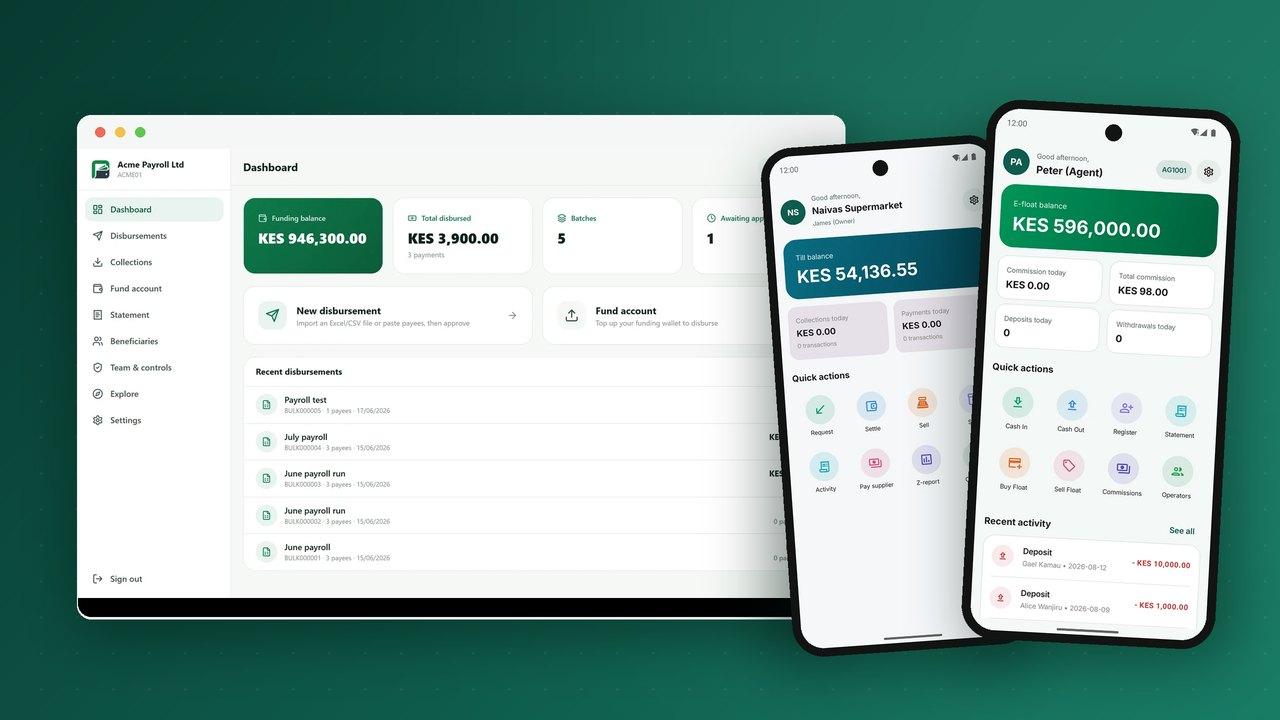
El Wallet as a Service, normalmente abreviado WaaS, es una idea sencilla con muchas implicaciones. Un proveedor opera el motor de la billetera (el libro mayor, los límites, la red de agentes, los enlaces de pago y las aplicaciones) y usted dirige el negocio por encima, con su propia marca, licencia y precios. Los clientes ven su nombre. Los reguladores ven su licencia. El motor de fondo es compartido, probado y mantenido por alguien cuyo único trabajo es mantenerlo correcto.
Esta guía explica qué incluye el WaaS, a quién le conviene, en qué se diferencia de una pasarela de pago o de una API bancaria y cómo es un lanzamiento semana a semana.
Lo que «el servicio» cubre realmente
Una billetera no es un producto, son varios sistemas que deben cuadrar al céntimo. Una oferta WaaS completa cubre:
- El libro mayor central: cuentas de partida doble, límites, idempotencia y reversiones.
- Los canales para clientes: aplicaciones móviles, USSD para teléfonos básicos y un portal web.
- Las herramientas para agentes y comercios: depósitos y retiros de efectivo, float, comisiones, cajas, QR y liquidación.
- Los portales empresariales: pagos masivos, cobros, aprobaciones y estados de cuenta para empresas.
- Las herramientas de cumplimiento: niveles de KYC, cotejo con listas, reglas de velocidad, pistas de auditoría e informes para el regulador.
- Las integraciones: bancos, otras redes, facturadores, redes de tarjetas y una API documentada para desarrolladores.
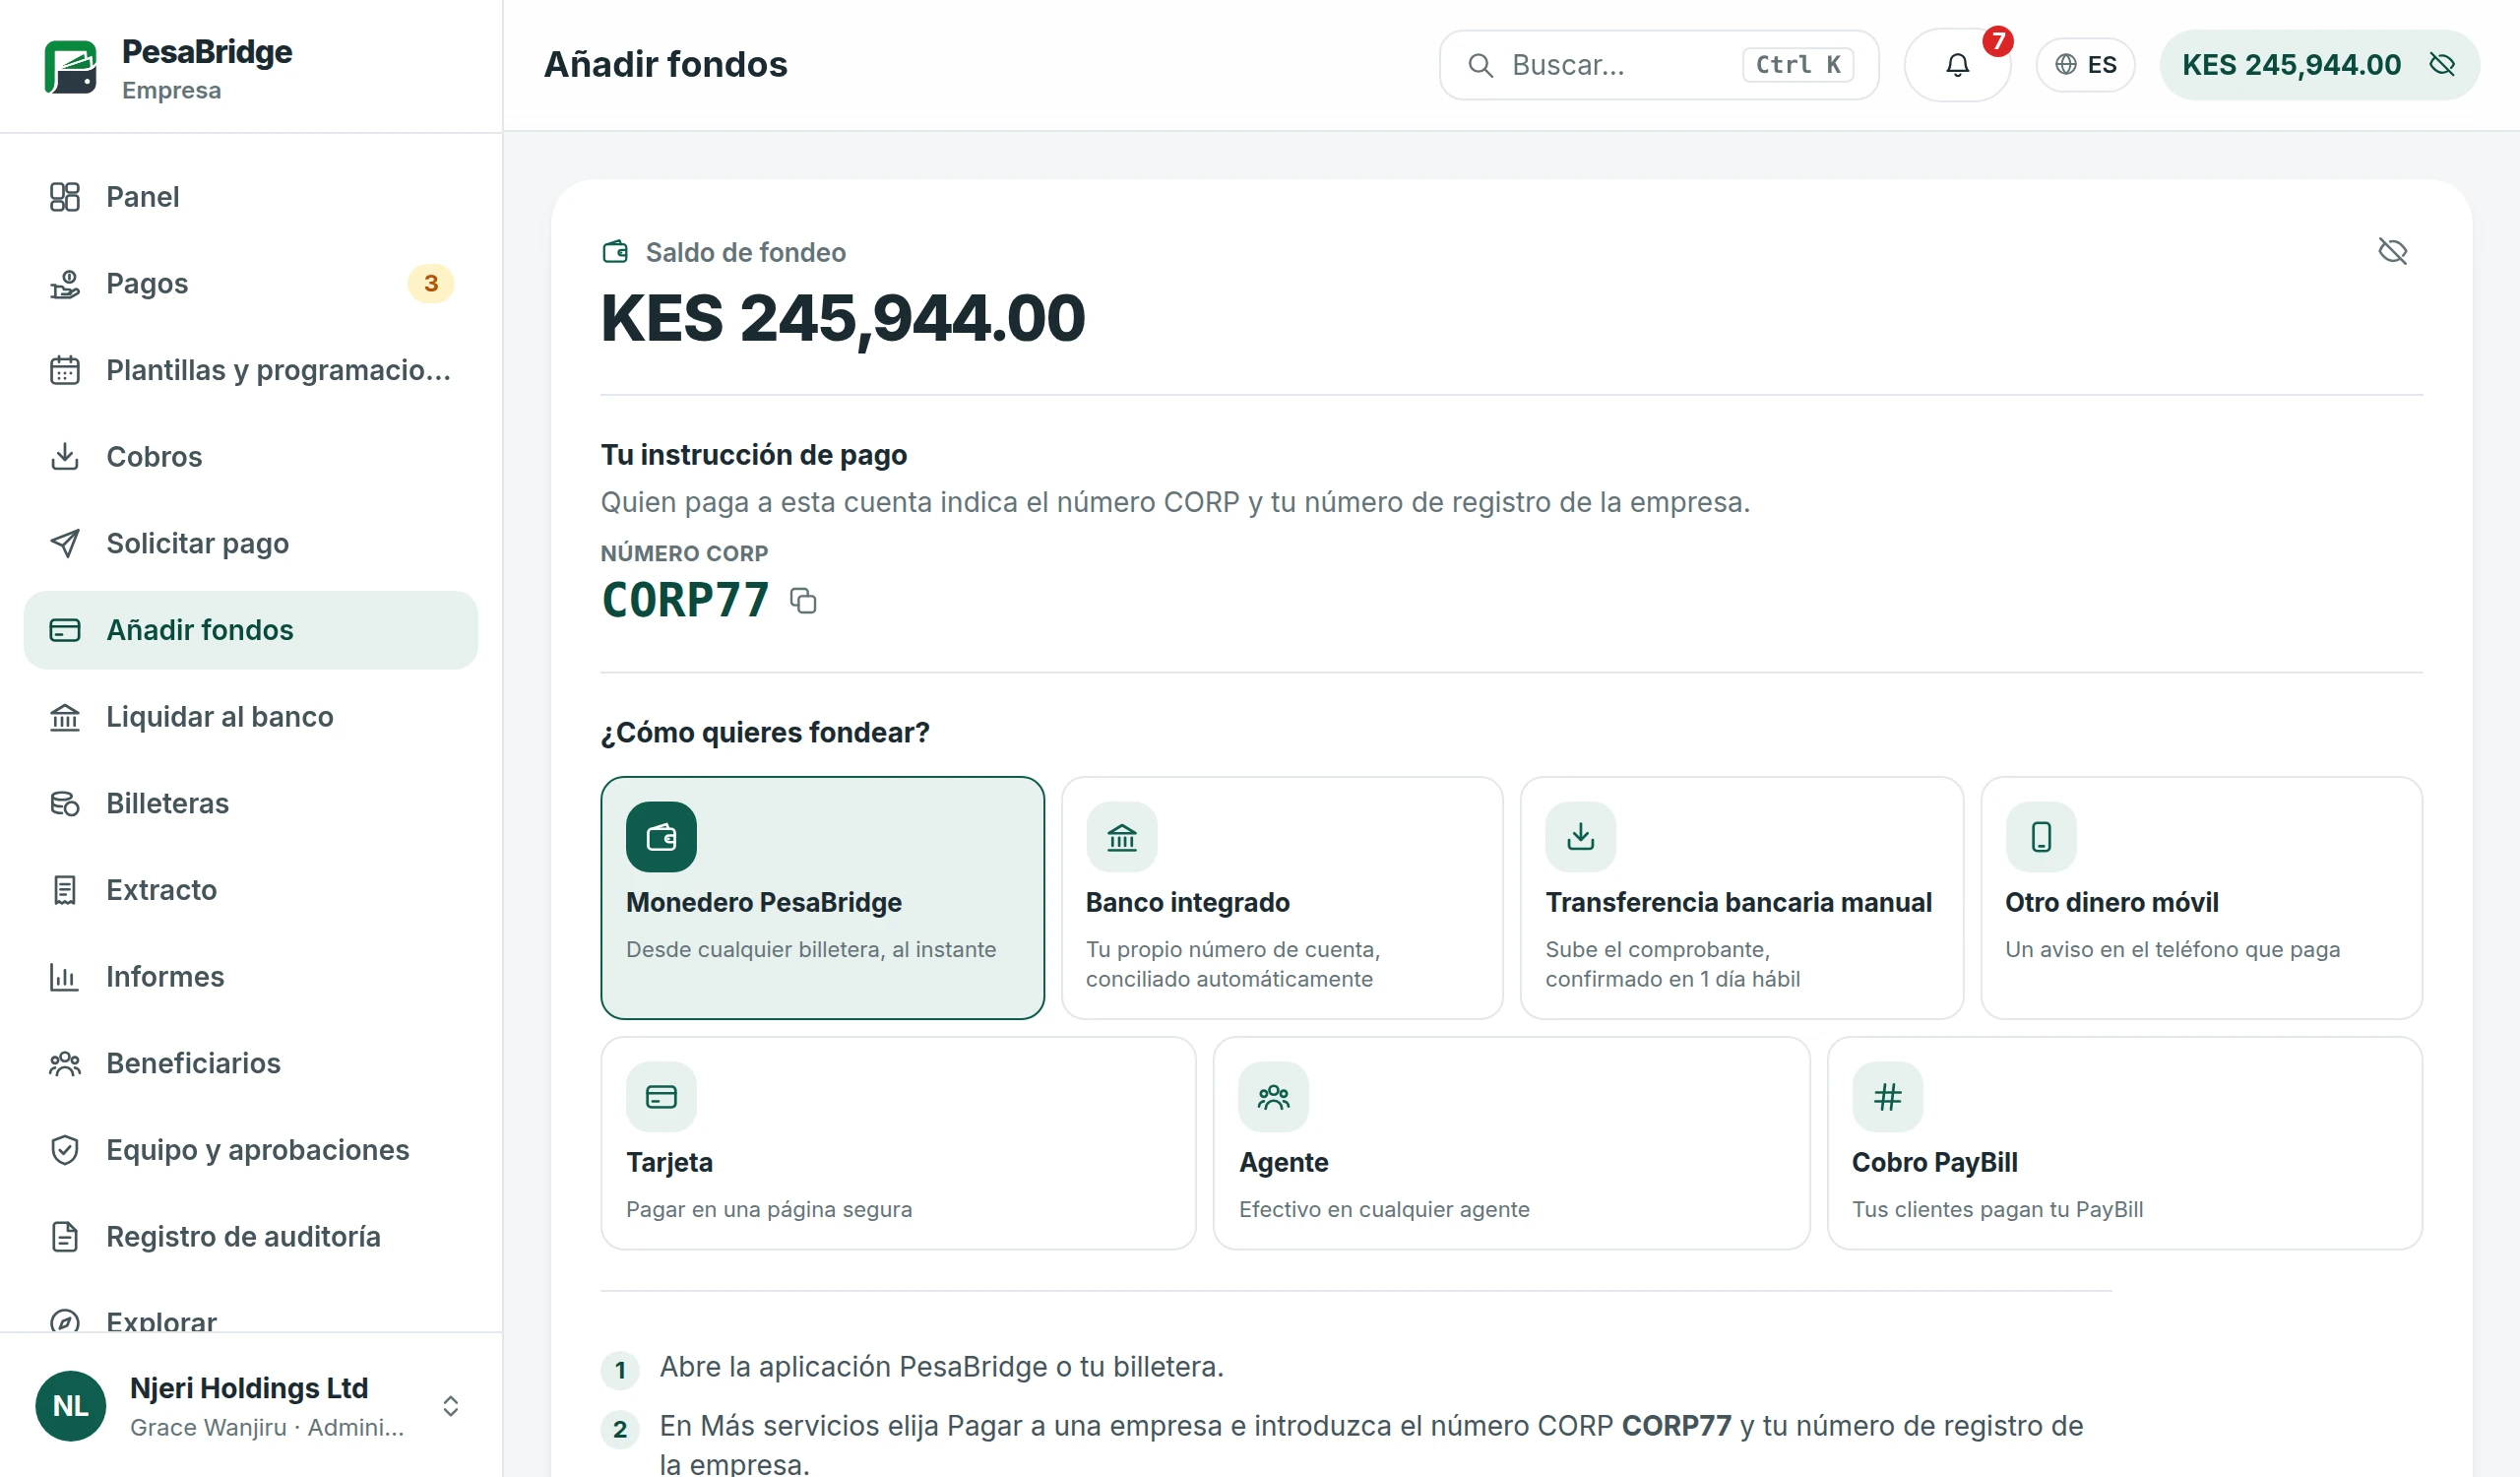
Lo que usted configura es todo lo que lo hace suyo: marca, colores, nombres de las aplicaciones, monedas, tablas de comisiones, planes de comisiones para agentes, límites por nivel de KYC, qué servicios aparecen en cada mercado y los contenidos que leen los clientes.
Quién usa el Wallet as a Service
El modelo encaja con cualquier organización que tenga clientes y distribución pero no quiera convertirse en una empresa de software bancario central:
- Bancos que quieren una billetera al estilo del dinero móvil para clientes que nunca abrirán una cuenta completa.
- Operadoras de telecomunicaciones que entran en el dinero móvil o lo modernizan.
- Instituciones de microfinanzas y cooperativas de ahorro (SACCO) que llevan a sus socios del efectivo a lo digital.
- Minoristas y distribuidores que quieren pagar a proveedores, cobrar a las tiendas y recompensar a los clientes fieles.
- Startups fintech con una licencia o un socio con licencia, que necesitan lanzar en semanas.
- Gobiernos y ONG que pagan subsidios, salarios o transferencias a billeteras a gran escala.
¿WaaS, pasarela de pago o API bancaria?
Estos tres modelos se confunden a menudo. Resuelven problemas distintos.
| Modelo | Qué hace | ¿Guarda los saldos de los clientes? |
|---|---|---|
| Pasarela de pago | Cobra pagos con tarjeta o billetera para un comercio y los liquida | No |
| API bancaria (BaaS) | Expone las cuentas y los pagos de un banco a desarrolladores, que crean sus propias aplicaciones | Sí, en el banco |
| Wallet as a Service | Opera una billetera completa con su marca: libro mayor, aplicaciones, agentes, comercios y portales | Sí, en su billetera |
Una pasarela sirve para aceptar pagos. Una API bancaria es para equipos que quieren construir cada pantalla por su cuenta. El WaaS es para operadores que quieren el producto completo funcionando desde el primer día y dedican su esfuerzo a la distribución.
Plataforma compartida o despliegue propio
El WaaS se presenta de dos formas. En un modelo multiinquilino, muchos operadores comparten una base de datos, separados por software. En un modelo dedicado, cada operador tiene su propio despliegue y sus propios datos. En muchos mercados africanos, los reguladores preguntan dónde están los datos de los clientes y quién puede acceder a ellos; un despliegue dedicado, idealmente en la región o en el país, responde a esa pregunta con claridad. Pregunte a cualquier proveedor qué modelo opera y dónde.
Lo que sigue siendo suyo
Usar WaaS no significa externalizar el negocio. Usted sigue siendo dueño de:
- La licencia y la relación con el regulador, o la alianza con una institución con licencia.
- La cuenta fiduciaria que protege el dinero de los clientes, mantenida en su banco.
- Los clientes y los datos: quiénes son, qué hacen y el derecho a exportarlo todo.
- Los precios y las condiciones comerciales con agentes, comercios y socios.
- La distribución: captación de agentes y comercios, marketing y soporte.
Cómo se desarrolla un lanzamiento WaaS
La tecnología rara vez es la parte lenta. Un lanzamiento típico avanza en estos frentes en paralelo:
- Semanas 1 a 2: configuración. Marca, moneda, tabla de comisiones, comisiones de agentes, niveles de KYC y límites cargados en un entorno de pruebas.
- Semanas 2 a 6: integraciones y pruebas. Cuenta fiduciaria bancaria, socios de liquidación, pasarela de SMS y USSD, facturadores. El personal prueba cada flujo en aplicaciones de prueba.
- Semanas 4 a 8: expediente regulatorio. Documentos de arquitectura, seguridad, protección de datos y continuidad, con capturas de pantalla e informes del sistema en funcionamiento.
- Semanas 6 a 10: piloto. Un grupo limitado de clientes, agentes y comercios en una zona, con revisiones diarias de la conciliación.
- Tras la aprobación: escala. Más agentes, más comercios, marketing y nuevos servicios añadidos desde el menú.
El calendario de la licencia suele decidir la fecha de lanzamiento. Por eso el expediente regulatorio y la captación de agentes deben empezar el primer día, no cuando el software esté listo. Consulte las licencias de dinero electrónico en África para saber qué piden los reguladores.
Preguntas para un proveedor de WaaS
- ¿Puedo ver una conciliación de cierre del día real, y no una diapositiva?
- ¿Dónde están mis datos y puedo exportarlos todos en un formato utilizable?
- ¿Qué canales están activos hoy: aplicación, USSD, web, API, agentes, comercios?
- ¿Qué puede configurar mi equipo sin abrir un ticket de soporte?
- ¿Cómo se entregan las actualizaciones sin riesgo para el servicio en producción?
- ¿Qué pruebas le darán a mi regulador?
Para la propia decisión de construir o comprar, lea marca blanca o desarrollo propio.
Preguntas frecuentes
¿El Wallet as a Service es lo mismo que la marca blanca?
En gran medida, sí. Marca blanca describe la imagen; WaaS describe el modelo de entrega, en el que el proveedor además opera y mantiene la plataforma como servicio.
¿Necesitamos nuestra propia licencia?
Necesita una licencia o un socio con licencia para custodiar el dinero de los clientes. Muchos operadores empiezan con la licencia de un banco socio y solicitan la suya a medida que crecen.
¿Podemos añadir nuestros propios servicios por encima?
Sí. Una buena plataforma WaaS expone una API para desarrolladores y un menú de servicios, para que su equipo o sus socios puedan añadir productos sin tocar el libro mayor.
PesaBridge es Wallet as a Service en este sentido completo: un despliegue dedicado por operador, cinco aplicaciones con su marca, USSD, herramientas para agentes y comercios, portales empresariales y una API para desarrolladores sobre un único libro mayor. Vea la plataforma o empiece con el generador de propuestas.