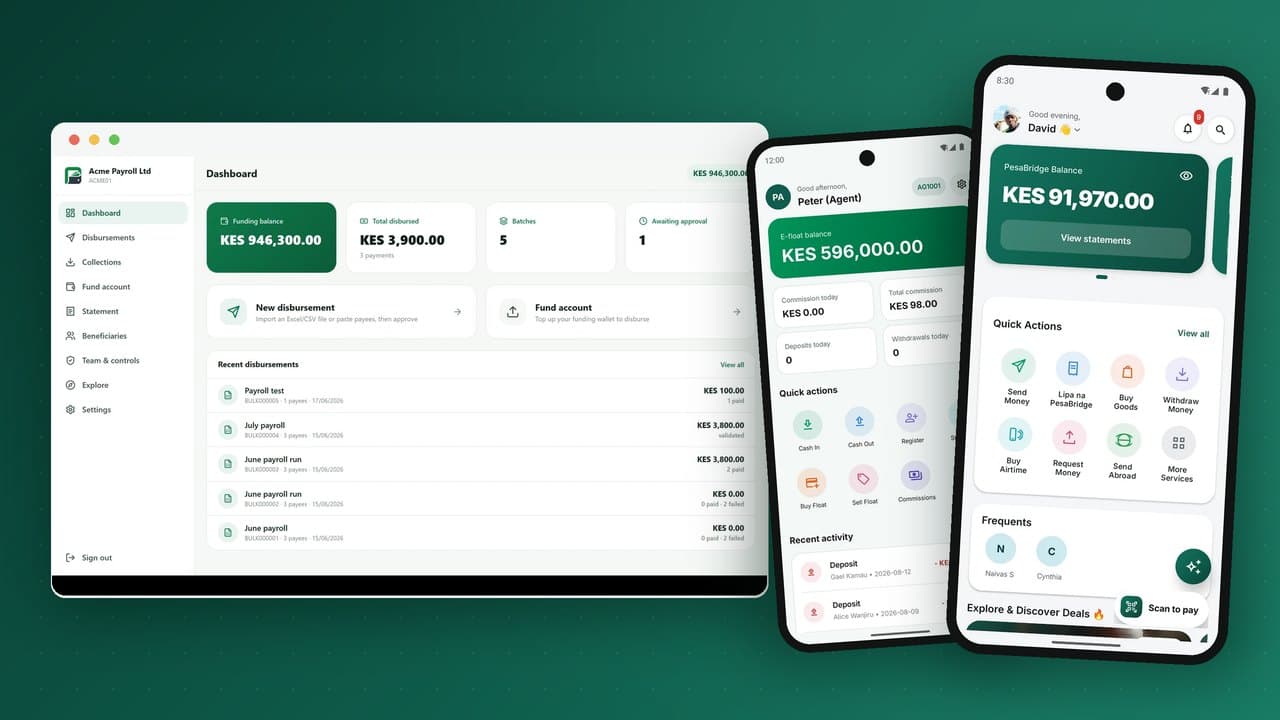
Lanzar un servicio de dinero móvil es una de las cosas más gratificantes que puede hacer un banco, una operadora, una fintech o una cooperativa de ahorro y crédito, y una de las más fáciles de hacer mal. Rara vez es la aplicación lo que decide el éxito. Lo deciden la licencia, la cuenta fiduciaria, la distribución por agentes, la tabla de comisiones y un libro mayor que el regulador pueda auditar. Esta es una guía práctica, paso a paso, para lanzar un negocio de dinero móvil en 2026: las decisiones en el orden en que las encontrará, plazos realistas y los errores que vemos con más frecuencia.
Paso 0: sea honesto sobre por qué lanza
Cada billetera exitosa resuelve un problema de dinero concreto, para un grupo concreto de personas, mejor que el efectivo, los bancos o la billetera ya establecida. Antes de pensar en tecnología, escriba la frase que explica por qué alguien movería su dinero con usted. Las respuestas ganadoras suelen ser así:
- Un banco que llega a clientes donde no tiene sucursales y los convierte en depositantes y prestatarios.
- Una operadora de telecomunicaciones que monetiza su base de suscriptores y su red de distribuidores, y reduce la pérdida de clientes.
- Una cooperativa de ahorro y crédito o una institución de microfinanzas que permite a sus socios ahorrar, pagar y pedir prestado a diario sin desplazarse a una oficina.
- Una fintech que domina un corredor, un segmento de comercios o un flujo de pagos a trabajadores independientes mal atendido por los actores establecidos.
- Un minorista o distribuidor que digitaliza los pagos entre sus proveedores, tiendas y clientes.
- Un programa público que paga prestaciones, subsidios o salarios sin fugas.
Su respuesta determina todo lo demás: qué licencia necesita, dónde deben estar sus primeros agentes, qué rieles importan primero y cómo fija precios.
Paso 1: elija su vía regulatoria
Casi todos los bancos centrales tratan la emisión de dinero electrónico como una actividad regulada. Normalmente hay tres vías:
| Vía | Ideal para | Contrapartidas |
|---|---|---|
| Licencia propia de dinero electrónico o de servicios de pago | Operadoras, grandes fintechs, quien planee escalar a nivel nacional | Requisitos de capital, gobierno, personal de cumplimiento, aprobación más larga, control total |
| Operar bajo la licencia de un banco | Los propios bancos; fintechs asociadas con un banco | Inicio más rápido; el banco asume la responsabilidad regulatoria y querrá controles sólidos y parte de los ingresos |
| Acuerdo de agente o sublicencia | Cooperativas, IMF y actores de nicho | Menor carga; menos control sobre producto y precios |
Los reguladores preguntarán por la salvaguarda de los fondos de los clientes, los controles de KYC y PBC, la diligencia debida sobre agentes, la protección al consumidor, la resiliencia tecnológica, la protección de datos y la continuidad del negocio. Nuestra visión general sobre las licencias de dinero electrónico en África explica lo que buscan los evaluadores y cómo preparar sus pruebas tecnológicas.
Paso 2: organice la salvaguarda y las cuentas de liquidación
El dinero electrónico debe estar respaldado uno a uno por fondos en una cuenta fiduciaria o de garantía. Necesitará:
- Una cuenta fiduciaria (o de salvaguarda) en uno o varios bancos, a menudo repartida para reducir el riesgo de concentración.
- Cuentas de liquidación para mover dinero de entrada y salida: transferencias bancarias, liquidaciones a facturadores, socios de tarjetas y remesas.
- Un proceso de conciliación diaria que demuestre que la suma de todas las billeteras es igual al saldo fiduciario. Aquí es donde un libro mayor de partida doble se paga solo; vea también la conciliación de billeteras.
Abra estas conversaciones pronto. La vinculación bancaria de un nuevo emisor de dinero electrónico puede tardar tanto como la propia licencia.
Paso 3: diseñe el producto en torno a hábitos semanales
Las billeteras mueren por inactividad, no por falta de funciones. Diseñe el producto de lanzamiento en torno a las transacciones que la gente hace cada semana:
- Enviar y recibir dinero a cualquier número, con la comisión mostrada antes de confirmar.
- Recargas de saldo y paquetes de datos, la pequeña transacción más frecuente en la mayoría de los mercados.
- Las facturas que la gente ya paga cada mes: luz, agua, televisión, colegiaturas, alquiler.
- Pagos a comercios por número de caja, código QR o solicitud de pago.
- Depósito y retiro de efectivo cerca de casa.
El ahorro, el crédito, los seguros y las transferencias internacionales vienen después, cuando los clientes ya le confían su dinero. Cada uno de estos servicios debe funcionar en un teléfono básico por USSD tanto como en la aplicación; si no todos sus clientes objetivo tienen smartphone, un canal USSD no es opcional.
Paso 4: construya la distribución antes de lanzar
La red de agentes es el activo más difícil de construir y el más fácil de subestimar. Los clientes no depositarán si no hay un agente cerca para retirar. Planifique:
- Reclutamiento de agentes. Tiendas, farmacias, revendedores de recargas y agentes bancarios existentes. Busque densidad en pocas zonas de lanzamiento en lugar de una cobertura nacional escasa.
- Superagentes y agregadores. Empresas que gestionan muchos puntos, distribuyen liquidez y ganan una comisión de supervisión.
- Gestión de liquidez. Los agentes deben tener suficiente efectivo y dinero electrónico para atender a los clientes; quedarse sin él es la razón más común por la que los clientes abandonan una billetera. Vea la gestión de liquidez de agentes.
- Formación y soporte. Una formación breve y práctica, y una línea de soporte que atienda primero a los agentes.
- Comercios. Las tiendas que aceptan pagos con billetera dan a los clientes un motivo para mantener el dinero en la billetera en lugar de retirarlo enseguida.
Un flujo de alta en autoservicio para agentes y comercios, con los documentos enviados a su equipo de cumplimiento para aprobación, le permite crecer sin un gran equipo de campo.
Paso 5: fije una tabla de comisiones que funcione para todos
Los precios tienen tres públicos: clientes, agentes y usted. Una tabla que funciona normalmente:
- mantiene los depósitos gratis o casi, para fomentar la entrada de efectivo;
- cobra comisiones por tramos en transferencias y retiros, con tramos bajos para los montos pequeños que envía la mayoría;
- paga a los agentes lo suficiente en depósitos y retiros para justificar la liquidez que mantienen;
- mantiene las comisiones a comercios por debajo del costo de manejar efectivo y por debajo de la aceptación de tarjetas;
- muestra cada comisión antes de que el cliente confirme.
Modele la economía por tipo de transacción antes del lanzamiento: ingresos por comisiones menos comisión del agente, menos costos de rieles de terceros, menos la parte de costos fijos. Muchas billeteras descubren tarde que su transacción más popular pierde dinero.
Paso 6: elija su tecnología: desarrollo propio o marca blanca
Es la decisión en la que la mayoría de los equipos pasa más tiempo, y la que tiene la respuesta más clara para la mayoría de las organizaciones. Una plataforma de dinero móvil en producción necesita:
- un libro mayor de partida doble equilibrado, con idempotencia y motor de reversiones;
- aplicaciones de cliente, agente, comercio y empresa en Android (y a menudo iOS);
- una pasarela USSD y un motor de menús para teléfonos básicos;
- KYC por niveles, límites, filtrado de PBC y gestión de casos;
- liquidez de agentes, comisiones y comisiones de supervisión para superagentes;
- cajas de comercio, TPV, liquidación e informes de cierre del día;
- pagos masivos con doble validación;
- integraciones con bancos, facturadores, proveedores de recargas y otras billeteras;
- una API con webhooks firmados para socios;
- un back-office para operaciones, cumplimiento y finanzas, con reportes listos para el regulador.
Construir todo esto le lleva a un equipo sólido de 12 a 24 meses, y luego hay que mantenerlo para siempre. Una plataforma de marca blanca le da las mismas capacidades con su marca, su instancia y sus datos, en semanas. La comparación completa está en marca blanca o desarrollo propio. Elija la vía que elija, exija pruebas: un entorno de pruebas en vivo, aplicaciones reales que pueda instalar y una demostración del libro mayor con saldos que siempre suman cero.
Paso 7: haga un piloto y luego escale
Un buen piloto dura de ocho a doce semanas en una o dos zonas, con unos cientos de agentes y comercios. Mida:
- Actividad: la proporción de clientes registrados que realizan transacciones cada 30 días (la métrica más importante).
- Liquidez de agentes: con qué frecuencia los agentes rechazan clientes por falta de efectivo o saldo.
- Tasa de éxito de las transacciones y tiempo de finalización, por canal.
- Contactos al soporte por cada mil transacciones, y sus motivos.
- Economía unitaria por tipo de transacción.
Corrija lo que muestre el piloto y luego amplíe zona por zona. Escalar agentes más rápido que la demanda de clientes, o clientes más rápido que la liquidez de los agentes, son los dos fracasos clásicos.
Paso 8: ponga en marcha operaciones de cumplimiento, no solo políticas
Los reguladores aprueban políticas, pero supervisan operaciones. Desde el primer día del piloto necesita personas y herramientas haciendo el trabajo a diario:
- Revisión de KYC. Una cola donde se verifican y aprueban los documentos de agentes y clientes, con motivos de rechazo claros y una vía de reenvío. El KYC por niveles permite que los clientes de bajo riesgo empiecen con un número de teléfono y un documento básico, mientras los niveles superiores desbloquean límites mayores; vea niveles de KYC que un regulador acepta.
- Monitoreo de transacciones. Reglas que señalan velocidad inusual, fraccionamiento en montos redondos, muchos remitentes hacia un solo receptor, cuentas inactivas que de repente mueven grandes sumas y agentes con patrones anómalos. Cada alerta necesita un responsable y un resultado documentado.
- Filtrado de sanciones y PEP en el alta y luego de forma periódica.
- Reportes de operaciones sospechosas a la unidad de inteligencia financiera dentro del plazo legal.
- Reportes regulatorios. Informes periódicos sobre clientes, agentes, volúmenes y valores de transacciones, saldos de la cuenta fiduciaria y reclamaciones, normalmente en un formato que define el banco central.
La prueba práctica es sencilla: si el regulador pide "muéstreme cada alerta del mes pasado y qué hizo con cada una", ¿puede responder en minutos? Si la respuesta está en hilos de correo y hojas de cálculo, corríjalo antes de escalar.
Paso 9: diseñe la atención al cliente y la gestión de disputas
El dinero enviado al número equivocado es el caso de soporte más común en cualquier servicio de dinero móvil. Planifíquelo explícitamente:
- Un proceso de reversión con reglas claras: cuando el destinatario no ha gastado el dinero, cuando lo ha gastado y cuando el remitente debe acudir a la policía. Nunca se debe borrar nada; una reversión registra asientos espejo para que la transacción original quede intacta para auditoría.
- Respuestas en autoservicio a las preguntas principales: comisiones, límites, restablecer el PIN, cómo revertir. Un asistente en la aplicación que responde en lenguaje sencillo quita una gran parte de los contactos al centro de llamadas.
- Un restablecimiento del PIN seguro (verificación de identidad, periodo de espera en retiros grandes después) pero que no obligue a ir a una sucursal.
- Soporte a agentes primero. Un agente bloqueado afecta a decenas de clientes al día; deles una línea prioritaria.
- Seguimiento de reclamaciones con métricas de tiempo de resolución, porque los reguladores supervisan cada vez más los resultados para el consumidor, no solo el capital.
Paso 10: impulse la activación, no el registro
Los registros se compran fácilmente y por sí solos no significan nada. Lo que importa es cuántos clientes hacen transacciones cada mes. Las palancas de activación que funcionan de forma constante:
- Una primera transacción en el registro. Acompañe a cada cliente nuevo en un pequeño depósito y una compra de recarga con el agente antes de irse.
- Flujos de salarios y pagos. Un solo empleador, cooperativa o plataforma de trabajo independiente que paga en billeteras puede aportar miles de usuarios activos de golpe. Vea los pagos masivos a billeteras.
- Aceptación en comercios cerca de donde vive la gente. El dinero que se puede gastar en la billetera se queda en la billetera.
- Ahorro grupal. Los grupos de ahorro crean transacciones semanales y sociales. Vea los grupos de ahorro digitales.
- Recompensas por referidos pagadas en el primer uso real, no en el registro, para pagar solo por clientes activos.
La lista de verificación de integraciones para el lanzamiento
Antes de que empiece el piloto, confirme que cada una de estas conexiones funciona de extremo a extremo en producción, con archivos de conciliación coincidentes:
| Integración | Por qué importa | Qué probar |
|---|---|---|
| Bancos de salvaguarda y liquidación | Entrada y salida de dinero; prueba de que el dinero electrónico está respaldado | Importación diaria de extractos y conciliación automática |
| Agregador USSD o pasarelas de los operadores | Llegar a los teléfonos básicos | Expiración de sesiones, velocidad de menús, ocultación del PIN |
| Pasarela de SMS | Recibos y códigos de un solo uso | Tasas de entrega por red, identificador del remitente |
| Proveedores de recargas y paquetes | La transacción más frecuente | Fallos y reembolsos automáticos |
| Facturadores | Hábitos mensuales | Validación de la cuenta antes del pago, liquidación a facturadores |
| Transferencias bancarias y otras billeteras | Los clientes esperan mover dinero a cualquier parte | Estados pendientes, expiraciones, reversiones |
| Verificación de identidad | KYC a escala | Tiempos de respuesta de las consultas y alternativas |
| API de socios y webhooks | Comercios y plataformas que se integran | Callbacks firmados, reintentos, claves de idempotencia |
Un calendario realista
| Fase | Duración típica | Resultados clave |
|---|---|---|
| Estrategia y caso de negocio | 4 a 8 semanas | Segmento objetivo, producto, modelo de comisiones, cuenta de resultados |
| Licencia o acuerdo de asociación | 3 a 12 meses (varía por país) | Licencia o alianza bancaria, cuenta de salvaguarda |
| Puesta en marcha tecnológica (marca blanca) | 4 a 8 semanas, en paralelo | Aplicaciones con su marca, código USSD, back-office, integraciones |
| Reclutamiento de agentes y comercios | 8 a 12 semanas antes del lanzamiento | Agentes formados y con liquidez en las zonas de lanzamiento |
| Piloto | 8 a 12 semanas | Datos de actividad, liquidez y economía |
| Escala | Continuo | Nuevas zonas, nuevos productos, nuevos rieles |
La tecnología y la licencia deben avanzar en paralelo. Los reguladores suelen querer ver una plataforma en funcionamiento durante la revisión, y un entorno de pruebas con aplicaciones reales es una prueba poderosa.
Siete errores que hunden billeteras nuevas
- Lanzar sin liquidez en los agentes. Un cliente que no pudo retirar una vez rara vez vuelve a depositar.
- Tratar el USSD como algo secundario. En la mayoría de los mercados, una gran parte de los clientes usa teléfonos básicos.
- Un libro mayor que no puede demostrarse. Saldos que se desvían de la cuenta fiduciaria son un incidente regulatorio a punto de ocurrir.
- Precios copiados del actor establecido. Su base de costos y su estrategia son distintas; modele su propia economía.
- Demasiadas funciones, poco hábito. Diez productos usados una vez al mes pierden frente a tres usados cada semana.
- Ignorar el fraude hasta que llega. La ingeniería social y el fraude por cambio de SIM llegan a las pocas semanas del lanzamiento. Vea la prevención del fraude.
- Conciliación manual. Las hojas de cálculo de fin de mes no sobreviven a la escala.
Preguntas frecuentes
¿Cuánto cuesta iniciar un negocio de dinero móvil?
Los mayores costos son el capital regulatorio (si tiene licencia propia), el reclutamiento de agentes y el apoyo a su liquidez, el marketing y el personal. En una plataforma de marca blanca, la tecnología suele ser una partida menor y predecible frente a desarrollar y mantener la suya propia.
¿Puede una cooperativa de ahorro y crédito o una IMF lanzar una billetera?
Sí. Muchas lo hacen a través de un banco socio o de una licencia existente. La billetera permite a los socios depositar, pagar y pedir prestado a diario, y reduce el manejo de efectivo en las sucursales.
¿Necesito mi propio código corto USSD?
Si sus clientes usan teléfonos básicos, sí. Obtiene el código a través del regulador de telecomunicaciones y lo conecta mediante un agregador o directamente con los operadores móviles.
¿Qué equipo necesitamos en el lanzamiento?
Un núcleo pequeño: un responsable de producto, un responsable de operaciones de agentes y comercios, un responsable de cumplimiento con analistas de KYC y monitoreo, un responsable financiero para la conciliación, atención al cliente y un responsable técnico de las integraciones. En una plataforma de marca blanca no necesita un gran equipo de ingeniería para operar el núcleo.
¿Lanzamos solo en Android o también en iOS?
En la mayoría de los mercados africanos Android domina los smartphones y el USSD cubre los teléfonos básicos. Lance con Android y USSD, y añada iOS cuando su base de clientes lo justifique; los portales web atienden a las empresas en cualquier dispositivo.
¿Cuánto tarda una billetera nueva en alcanzar el punto de equilibrio?
Depende de la actividad, el nivel de comisiones y los costos de agentes. La métrica a vigilar es el número de clientes activos mensuales por agente y el ingreso por cliente activo, no los registros.
¿Prepara un lanzamiento? PesaBridge le ofrece toda la plataforma con su marca: aplicaciones de cliente, agente, comercio y empresa, USSD, solicitud de pago, pagos masivos y una API abierta sobre un libro mayor de partida doble. Solicite acceso de prueba para probar todas las aplicaciones esta semana, o hable con nuestro equipo sobre su mercado.