Empresas · 11 min de lectura
Para gobiernos y ONG
Desembolsa a miles — controlado y auditable.
Paga estipendios, ayudas, salarios y subsidios directo a monederos, con aprobaciones maker/checker, pistas de auditoría completas y conciliación en la que un regulador puede confiar.
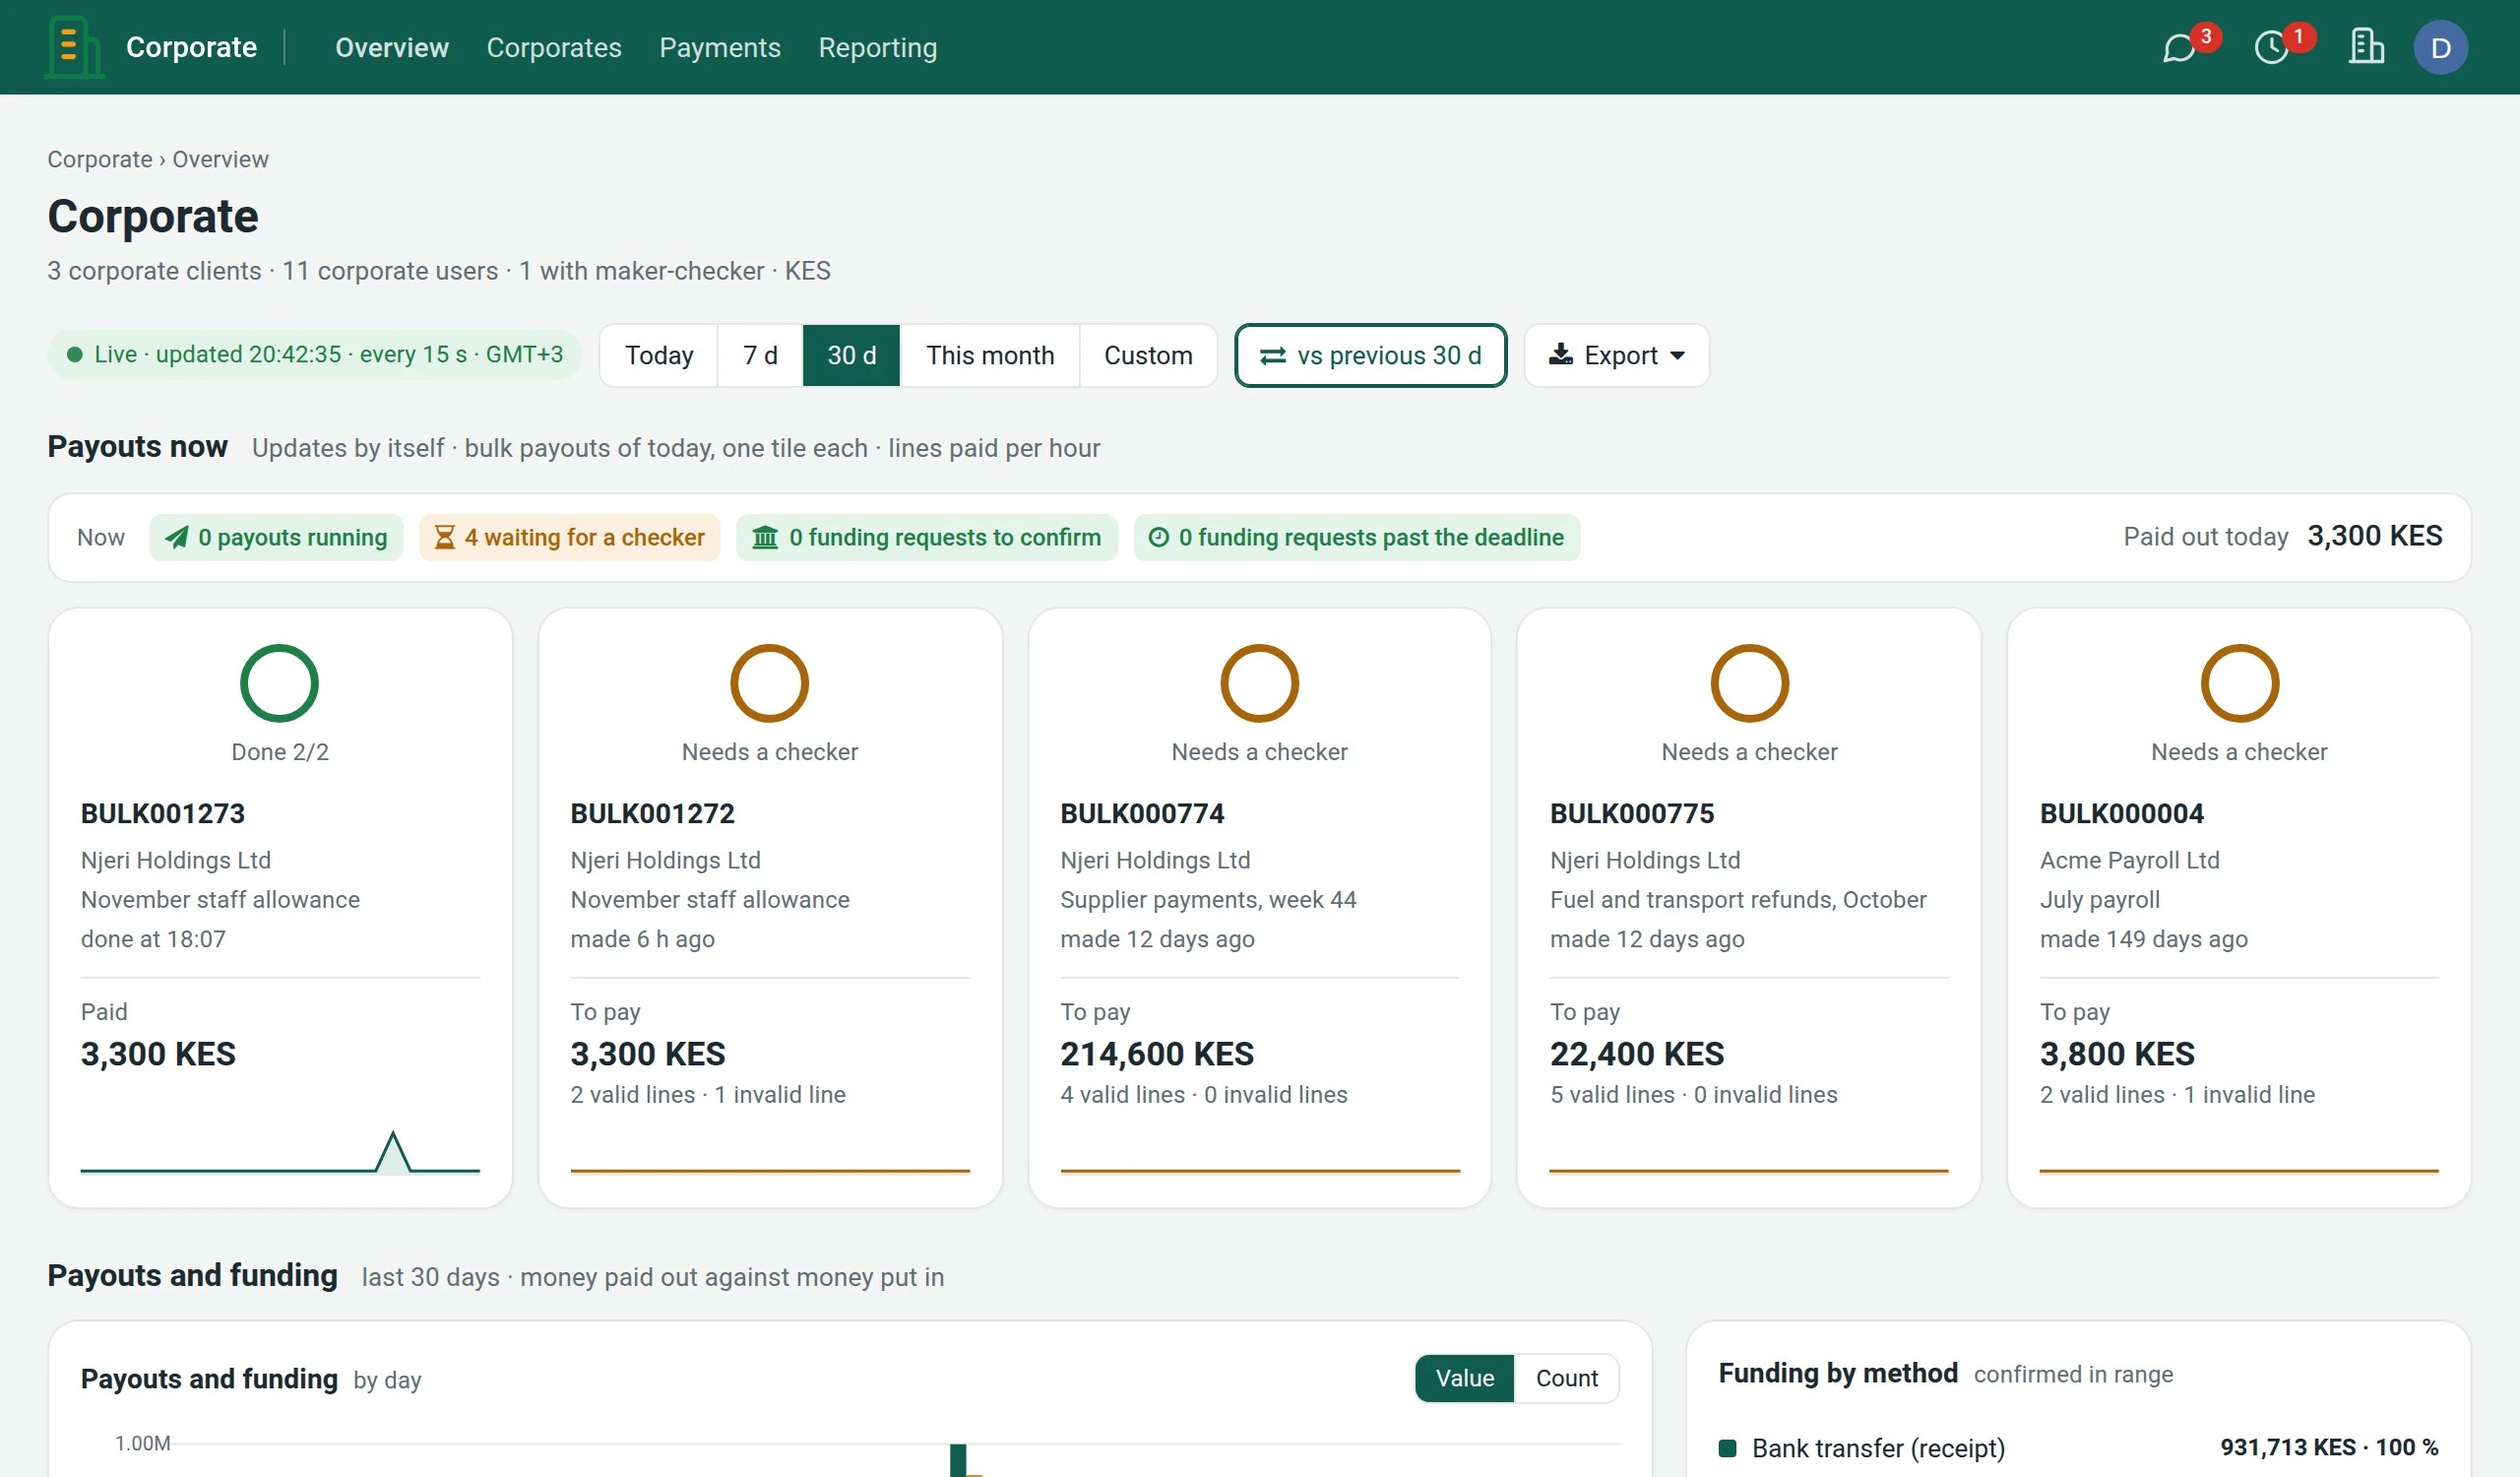
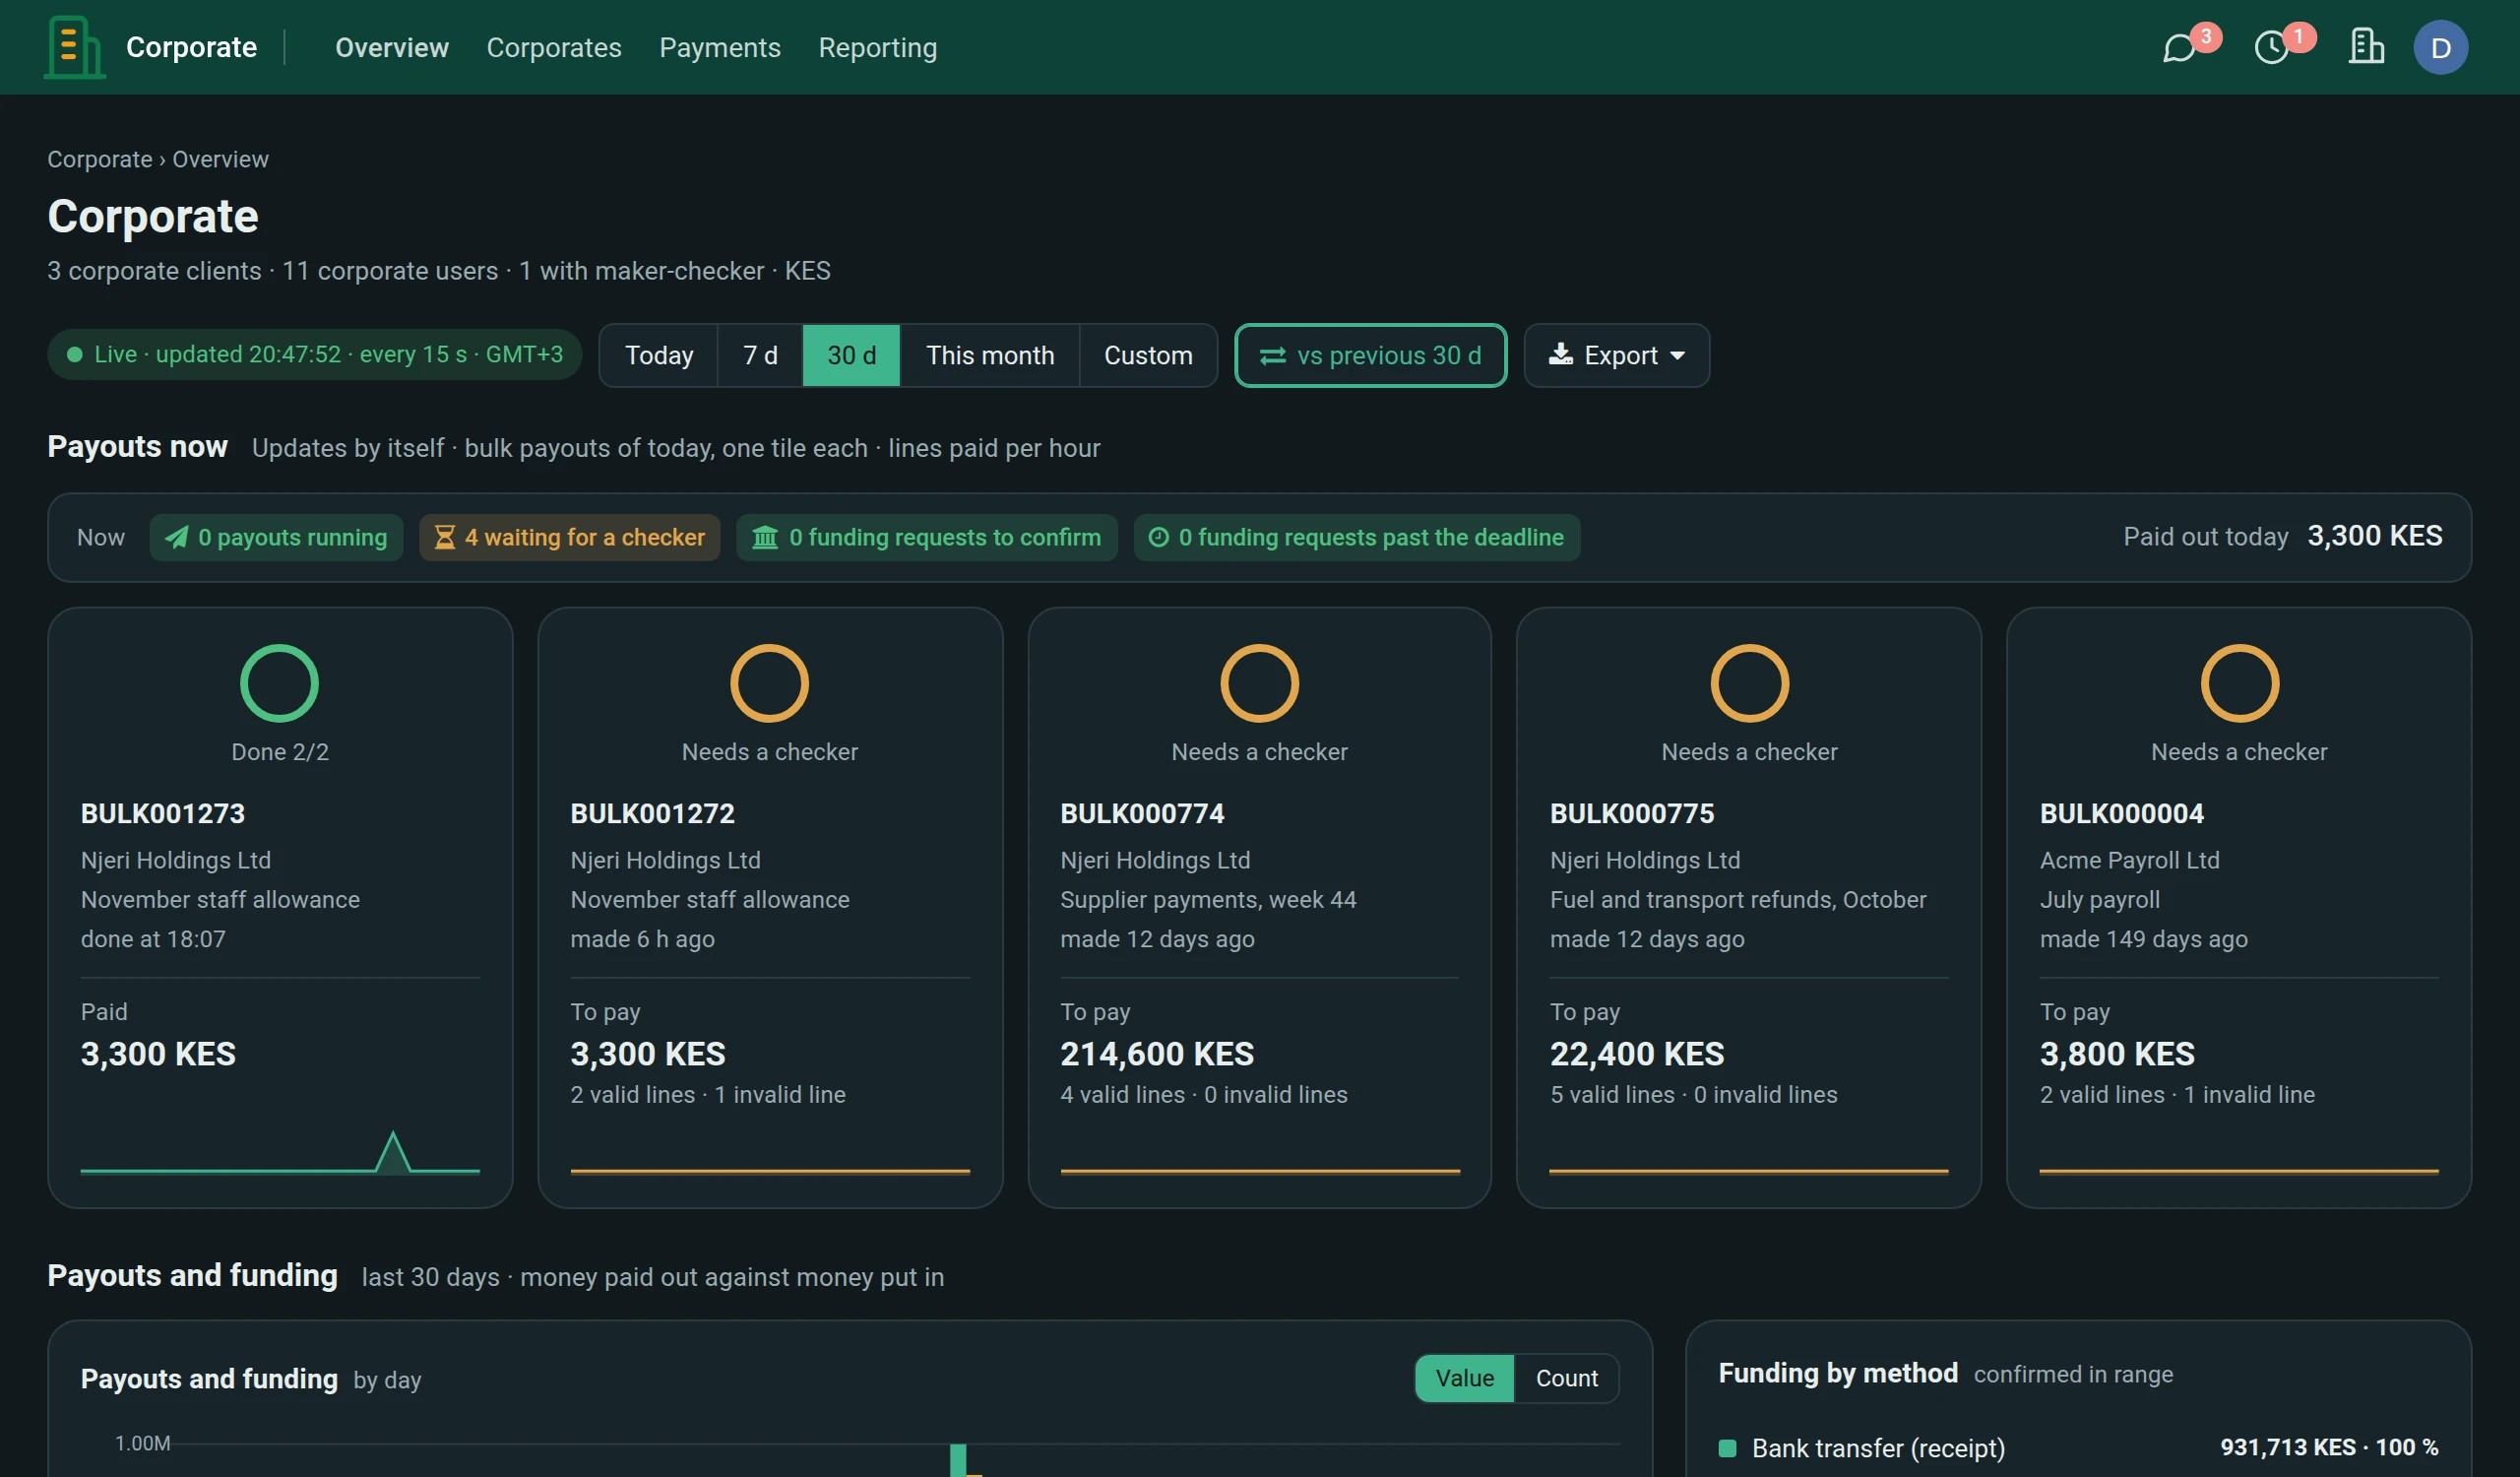
Por qué gobiernos y ong eligen PesaBridge
Pagar estipendios, ayudas, salarios y subsidios en efectivo es lento, caro y difícil de contabilizar — y muchos beneficiarios solo tienen un teléfono básico y ninguna cuenta bancaria. PesaBridge desembolsa directo a monederos de forma masiva, con aprobaciones maker/checker, límites y una pista de auditoría completa, así un programa está controlado y un financiador puede ver exactamente adónde fue cada unidad.
Los beneficiarios retiran efectivo en agentes u operan por USSD, así nadie queda excluido por no tener un smartphone. Mueves dinero más rápido y más barato, con los controles y la conciliación que exige una auditoría.
El reto
Qué se interpone en el camino.
- El desembolso masivo en efectivo es lento, costoso y difícil de contabilizar.
- Los programas necesitan controles — aprobaciones, límites y una pista de auditoría clara.
- Los beneficiarios pueden tener solo un teléfono básico y ninguna cuenta bancaria.
Resultados
- Desembolso más rápido y barato
- Controles y auditoría sólidos
- Llega a la población no bancarizada
Cómo ayuda PesaBridge
Qué activas para gobiernos y ong.
01
Desembolso masivo
Paga a miles de beneficiarios a monederos en una sola ejecución.
02
Maker / checker
Flujos de aprobación, límites y segregación de funciones.
03
Llega a todos
Monederos, agentes para retiro de efectivo y USSD para teléfonos básicos.
04
Auditoría y conciliación
Cada pago rastreable y conciliado para financiadores y reguladores.


Pagos que llegan
Ayudas y salarios en cualquier teléfono
Los pagos masivos llegan a las billeteras en minutos, se retiran con cualquier agente y funcionan en teléfonos básicos por USSD.
Míralo en un teléfono real
Paga una factura con *234# en cuatro pasos
El menú USSD real de PesaBridge, tal como lo ve un cliente en un teléfono básico.
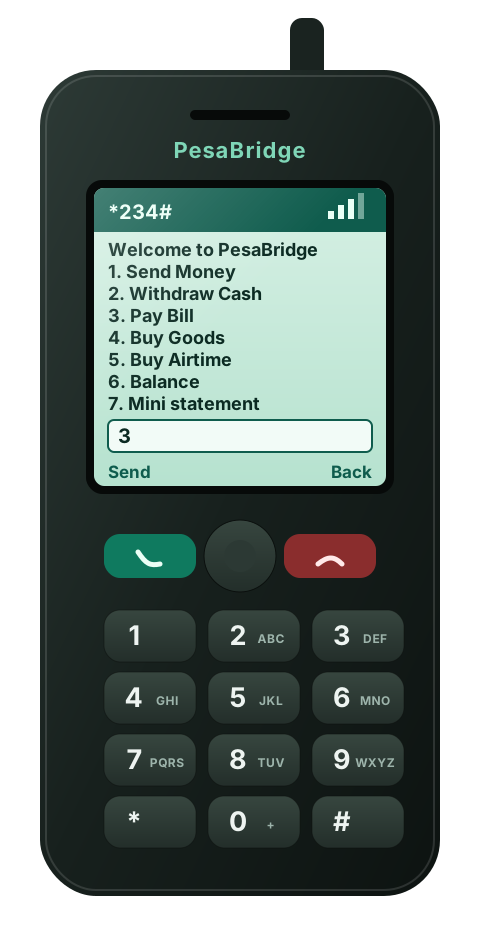
*234#
Marca *234#
Pruébalo: marca *234#
Pulsa las teclas del teléfono o escribe en tu teclado y luego la tecla verde. Usa el PIN 1234. Es una demo: no se mueve dinero.
La demo usa el mismo formato de solicitud y respuesta que la pasarela de un operador. Para salir en vivo, el operador conecta tu código corto a la plataforma y el menú sigue igual.
Cómo funciona
Cómo se mueve el dinero.
Cada paso se liquida sobre el mismo libro mayor cuadrado — entrada de efectivo, monedero, pagos, salida de efectivo — a través de apps, USSD y agentes.
PASO 1
Ingreso de efectivo
Un cliente deposita efectivo con un agente. Se debita el flotante del agente y se acredita el monedero — cuadrado.
PASO 2
Monedero
El valor llega a un monedero de valor almacenado en el libro mayor de partida doble, protegido por PIN y KYC.
PASO 3
Enviar y pagar
Envía a otro monedero, paga facturas, compra en comercios por QR o STK, compra saldo móvil — al instante.
PASO 4
Retiro de efectivo
Retira en cualquier agente; se acredita el flotante del agente y se debita el monedero.
Cómo transaccionan los clientes
Los flujos que gobiernos y ong más usan.
Cambia entre los recorridos que importan a tu segmento. Cada uno comprueba saldo y límites, y luego espera la autorización por PIN o biometría antes de que un solo apunte llegue al libro mayor.
Paga a miles a la vez
Nóminas, ayudas y subsidios a miles de monederos desde un solo archivo.
Autorizado con PIN o biometría — nada se asienta en el libro mayor hasta que el cliente lo confirma.
- Se comprueban antes saldo y límites
- Control de validación / autorización
- Débitos y créditos cuadrados asentados
Corporativo
Sistema
ClienteSube el archivo de beneficiarios
01
02
Sistema · validaValida filas, importes y fondos
03
SistemaMuestra resumen y total
Cliente · validaEl aprobador autoriza — PIN o biometría
04
05
SistemaAcredita miles de monederos
06
SistemaAsienta apuntes cuadrados por beneficiario
07
SistemaNotifica a cada destinatario
Sistema · listoDesembolsado · informe conciliado
Paso Validación / PIN Completado
Construir vs. PesaBridge
¿Por qué no construirlo tú mismo?
Podrías. Esto es lo que cuesta cada pieza en tiempo y riesgo cuando empiezas desde cero — frente a simplemente activarla.
Capacidad
Construirlo tú mismo
Con PesaBridge
Libro mayor de partida doble cuadrado
Meses de ingeniería meticulosa — y la parte más arriesgada si se falla
Listo desde el primer día, conciliado a cero
Niveles de KYC, límites y AML
Constrúyelo, pruébalo y certifícalo tú mismo
Configurable, listo para el regulador
Red de agentes y flotante
Diseña flotante, comisiones y conciliación desde cero
Motor completo de agente / superagente
Canal USSD
Integra una pasarela y construye el motor de menús
Menú USSD listo para usar, incluido desde el plan Crecimiento
Apps nativas (Usuario/Agente/Comercio) + portal corporativo
Una flota de apps que construir y mantener
Ya listas, personalizadas con tu marca
API de desarrolladores y webhooks
Diseñarla, documentarla, protegerla y versionarla
OAuth2, sandbox, webhooks firmados
Integraciones de redes
Desarrollos puntuales por cada proveedor
Adaptadores conectables
Tiempo al mercado
12–24 meses, equipo grande
Semanas
Más soluciones
Diseñada para quien lance dinero móvil.
190+
Países donde puedes lanzar
6
Apps nativas, una sola plataforma
4
Canales — App · USSD · Web · API
100%
Partida doble, siempre cuadrada
Preguntas
Gobiernos y ONG: las preguntas que más nos hacen
¿Cómo funciona un pago masivo?
Suba una lista de beneficiarios en Excel o CSV, o créela a partir de beneficiarios guardados. Cada línea muestra pendiente, válida, no válida, pagada o fallida con su referencia de transacción, y se puede descargar un archivo de resultados (CSV, XLSX o camt.054).
¿Y si los beneficiarios no tienen cuenta bancaria?
Cada beneficiario recibe una billetera. Puede retirar efectivo con un agente o pagar desde la billetera, en un smartphone o por USSD en cualquier teléfono.
¿Pueden los financiadores ver adónde fue el dinero?
Sí. Cada pago es una transacción del libro mayor con una pista de auditoría completa, y los extractos y los resultados de lotes se exportan a CSV.
¿Qué controles evitan el uso indebido?
Límites por nivel de KYC, transacciones protegidas por PIN, un segundo aprobador para acciones sensibles como el flotante, el pago de comisiones y descongelar una billetera, y reversiones que conservan la transacción original.
¿Podemos programar pagos recurrentes?
Sí. El portal corporativo guarda plantillas y calendarios de pago, así que una lista recurrente, como becas mensuales, se vuelve a ejecutar sin rehacerla.
¿Listo para lanzar tu monedero?
Solicita una demo y montaremos tu marca, país y redes — y te guiaremos por las apps, el panel y la API.
¿Prefieres hablar? Llama al +254 746 883809