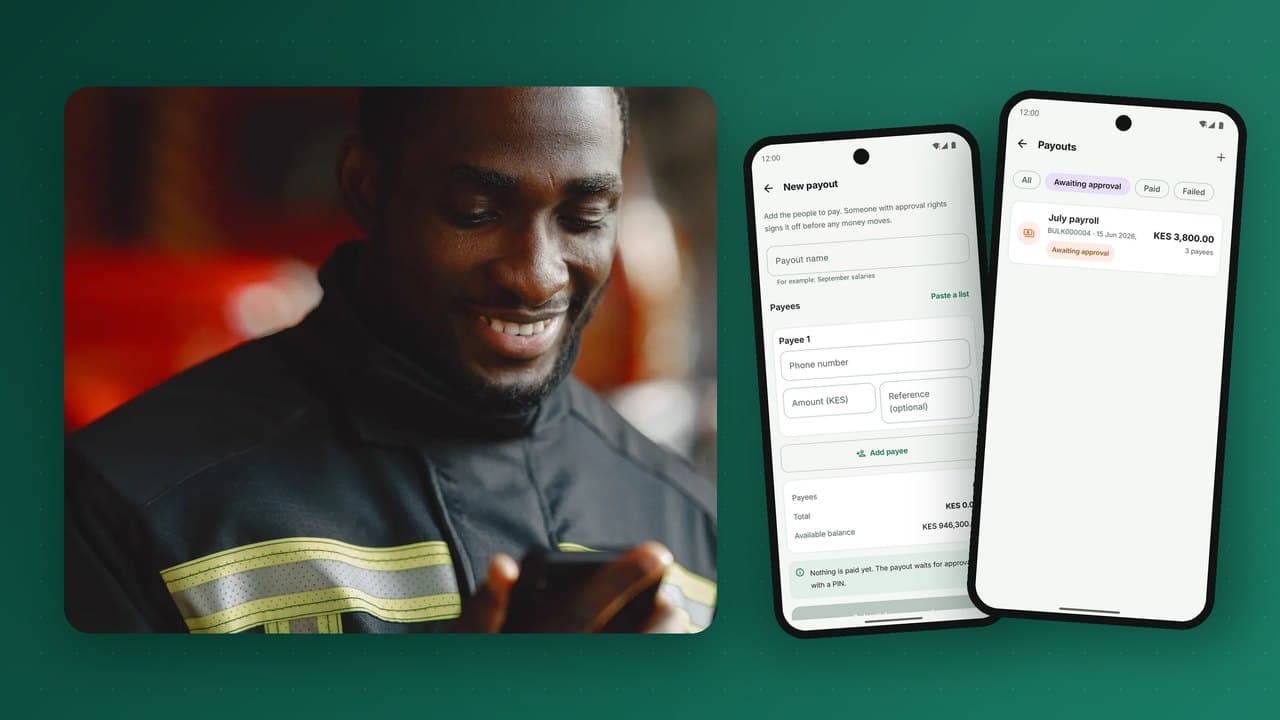
Payer des centaines ou des milliers de personnes en même temps, c'était autrefois des enveloppes d'espèces, de longues files le jour de paie et de l'argent qui disparaissait discrètement entre le bureau et le travailleur. Le paiement groupé vers les portefeuilles mobiles remplace tout cela par un fichier, une validation et quelques minutes de traitement. Les employeurs l'utilisent pour les salaires et la main-d'œuvre occasionnelle, les coopératives pour payer les agriculteurs, les plateformes pour rémunérer leurs travailleurs indépendants, les ONG et les États pour l'aide et la protection sociale. Ce guide explique comment fonctionnent les paiements groupés vers les portefeuilles, les contrôles qui les sécurisent, comment concevoir le circuit de validation, et ce dont les bénéficiaires et les opérateurs ont besoin pour un jour de paie sans accroc.
Qui utilise les paiements groupés
| Payeur | Paiement type | Ce qui compte le plus |
|---|---|---|
| Employeurs | Salaires mensuels, paies hebdomadaires des journaliers | Exactitude, ponctualité, références des bulletins de paie |
| Coopératives et acheteurs agricoles | Paiement des produits livrés | Rapidité après livraison, retrait en zone rurale |
| Plateformes de livraison et de services | Gains par course ou par jour | Fréquence, automatisation par API |
| ONG et agences humanitaires | Transferts monétaires aux bénéficiaires | Ciblage, piste d'audit, aucune fuite |
| États | Protection sociale, subventions, bourses, salaires publics | Identité, échelle, transparence |
| Entreprises | Commissions, remboursements, sinistres d'assurance, dividendes | Rapprochement avec les systèmes internes |
Pourquoi le portefeuille l'emporte sur les espèces et le virement pour de nombreux paiements
- Portée : le bénéficiaire n'a besoin que d'un numéro de téléphone, pas d'un compte bancaire.
- Rapidité : les fonds arrivent en quelques secondes, même dans les zones reculées.
- Sécurité : pas d'espèces en transit, pas d'enveloppes, pas de braquage le jour de paie.
- Maîtrise des fuites : l'argent va sur un compte vérifié, sans intermédiaires.
- Piste d'audit : chaque paiement a une référence, un statut et un reçu.
- Coût : pas de manipulation d'espèces, moins d'heures de travail, moins de litiges.
- Inclusion financière : les bénéficiaires obtiennent un portefeuille avec lequel ils peuvent épargner et emprunter.
Comment fonctionne un paiement groupé, étape par étape
- Alimenter le compte. L'organisation recharge son portefeuille entreprise par virement bancaire ou un autre canal. Les fonds doivent être disponibles avant que les paiements ne soient libérés.
- Préparer le lot. Téléverser un fichier (ou passer par l'API) listant les numéros, noms, montants et références des bénéficiaires, ou choisir des bénéficiaires enregistrés dans un carnet.
- Valider. La plateforme vérifie chaque ligne : le numéro est-il enregistré, le nom enregistré correspond-il, le montant respecte-t-il les plafonds KYC du bénéficiaire, y a-t-il des doublons ?
- Contrôler et approuver. Un préparateur monte le lot ; un ou plusieurs valideurs l'approuvent, selon des règles fondées sur la taille et le total du lot.
- Programmer ou libérer. Payer maintenant, ou à une heure fixée, par exemple tôt le matin du jour de paie.
- Traiter. Chaque paiement passe du portefeuille entreprise au portefeuille du bénéficiaire. Les bénéficiaires reçoivent un SMS ou une notification dans l'application.
- Rendre compte et rapprocher. L'organisation reçoit un rapport avec le statut de chaque ligne et un relevé correspondant au total du lot.
La validation : l'étape qui évite la plupart des problèmes
La plupart des problèmes de paiement commencent par de mauvaises données : un numéro mal saisi, un nom périmé, une ligne en double. Une validation préalable solide les détecte avant que l'argent ne bouge :
- Recherche de compte pour chaque numéro, qui indique s'il est enregistré et actif.
- Rapprochement des noms entre le fichier et le nom enregistré, avec un score de correspondance et une file de revue pour les écarts.
- Contrôle des plafonds selon le niveau KYC de chaque bénéficiaire : un bénéficiaire à un niveau bas peut ne pas pouvoir recevoir un gros montant tant qu'il n'a pas monté de niveau.
- Détection des doublons dans le lot et par rapport aux lots récents.
- Contrôle des totaux par rapport au solde disponible et au total de contrôle de l'organisation.
Les lignes qui échouent à la validation doivent être mises de côté pour correction, plutôt que de bloquer tout le lot.
Le double contrôle : la protection du payeur
Les paiements groupés concentrent le risque. Un seul lot frauduleux ou erroné peut vider un compte. La défense essentielle est la séparation des tâches :
- Les préparateurs créent et téléversent les lots mais ne peuvent pas les libérer.
- Les valideurs contrôlent et approuvent mais ne peuvent ni créer ni modifier.
- Des seuils exigent davantage de valideurs pour les lots ou totaux plus importants.
- Des carnets de bénéficiaires avec approbation pour tout ajout, afin qu'un préparateur ne puisse pas glisser discrètement son propre numéro.
- Des journaux d'audit indiquant qui a créé, modifié, approuvé et libéré chaque lot, et quand.
Ces contrôles doivent être appliqués par la plateforme, pas par des notes de procédure. Un auditeur doit pouvoir voir, pour chaque paiement, toute la chaîne de qui a fait quoi.
Gérer les échecs et les exceptions
Dans un lot de plusieurs milliers de lignes, certains paiements n'aboutiront pas : un numéro désactivé depuis la validation, un bénéficiaire au-delà de son plafond, un délai réseau dépassé. Les bonnes pratiques :
- des statuts clairs par ligne : terminé, échoué avec motif, en attente ;
- le retour automatique des montants échoués sur le portefeuille entreprise, avec une écriture par ligne ;
- un moyen simple de corriger et renvoyer les lignes échouées dans un nouveau lot ;
- l'idempotence, pour qu'un nouvel essai d'un lot ou d'une ligne ne paie jamais personne deux fois.
Tout cela repose sur un grand livre en partie double : le total du lot quitte le portefeuille entreprise, chaque ligne arrive sur un portefeuille bénéficiaire ou revient, et les chiffres tombent toujours juste.
Payer par API
Les plateformes et les grands employeurs intègrent les paiements dans leurs propres systèmes au lieu de téléverser des fichiers. Une API de paiement offre généralement :
- des demandes de paiement unitaires et groupées avec la référence propre de l'organisation ;
- la recherche de compte avant de payer ;
- des requêtes de statut et des webhooks signés pour chaque paiement abouti ou échoué, afin que la plateforme puisse se fier au résultat ;
- des clés d'idempotence sur chaque requête ;
- des requêtes de solde et des alertes de solde bas.
Pour les plateformes qui paient plusieurs fois par jour, les paiements par API avec rapprochement automatique rendent possibles les gains instantanés.
Concevoir une bonne expérience pour le bénéficiaire
La première expérience d'un portefeuille, pour un bénéficiaire, est souvent son premier paiement. Faites qu'elle compte :
- une notification claire indiquant le payeur et la référence, par exemple « Salaire mars » ;
- aucun frais pour recevoir ;
- une inscription facile pour ceux qui n'ont pas encore de portefeuille, y compris chez un agent ;
- assez de liquidité chez les agents proches le jour de paie pour retirer si besoin ;
- des raisons de garder l'argent sur le portefeuille : factures, commerçants, épargne.
Jour de paie et liquidité : planifier ensemble
Quand un grand employeur ou un programme public paie des milliers de personnes dans la même zone le même jour, les agents locaux font face à une vague de retraits. Coordonnez-vous avec l'opérateur du portefeuille : partagez les calendriers, pré-positionnez des espèces chez les agents et super-agents, et étalez les paiements quand c'est possible. Voir la gestion du float et de la liquidité des agents.
Protection sociale et paiements humanitaires
Les programmes publics et humanitaires ajoutent des exigences particulières :
- Identité : relier les bénéficiaires à l'identifiant national ou aux registres du programme pour éviter doublons et bénéficiaires fictifs.
- Ciblage et éligibilité gérés dans le système du programme, la plateforme de paiement recevant les listes approuvées.
- Restrictions : dans certains programmes, les fonds peuvent être réservés à certains usages ou commerçants.
- Accessibilité : l'USSD pour les téléphones simples et l'accompagnement par les agents pour les personnes peu familières des portefeuilles.
- Transparence : des rapports qui montrent exactement qui a été payé, quand et combien, pour les bailleurs et les auditeurs.
- Mécanismes de réclamation pour les bénéficiaires qui n'ont pas reçu leur paiement.
Le rapprochement côté payeur
Les équipes financières doivent prouver que le lot du logiciel de paie ou de l'ERP correspond à ce qui a été payé. La plateforme doit fournir :
- un rapport de lot avec le statut et la référence de chaque ligne ;
- un relevé entreprise où chaque lot apparaît avec son total, ses frais et ses retours ;
- des exports dans des formats que les systèmes financiers peuvent importer ;
- des références qui se suivent depuis le téléversement jusqu'au reçu du bénéficiaire.
Plus d'informations dans le rapprochement pour les portefeuilles.
Fichier ou API : que choisir
| Téléversement de fichier dans un portail | Intégration par API | |
|---|---|---|
| Idéal pour | Paie mensuelle, aides périodiques, paiements ponctuels | Plateformes, places de marché, paiements fréquents ou en temps réel |
| Effort de mise en place | Quelques minutes : un modèle de tableur | Développement côté payeur |
| Validations | Dans le portail, par des valideurs nommés | Règles dans le système du payeur, plus plafonds et alertes sur la plateforme |
| Rapprochement | Rapport de lot et relevé téléchargeables | Automatique, via webhooks et requêtes de statut |
| Risque principal | Manipulation interne des fichiers et des bénéficiaires | Sécurité des identifiants et idempotence |
Beaucoup d'organisations utilisent les deux : l'API pour les paiements opérationnels quotidiens et le portail pour la paie mensuelle et les opérations ponctuelles.
Un exemple concret : passer une paie de 600 personnes sur portefeuille
Prenons une plantation de thé qui paie chaque mois 600 travailleurs, dont beaucoup de saisonniers, en espèces. Voici un parcours réaliste :
- Semaine 1 : planifier. La finance, les RH et l'opérateur du portefeuille s'accordent sur le calendrier, les règles de validation (par exemple un préparateur RH et deux valideurs finance pour tout lot au-delà d'un seuil) et la date de paie.
- Semaine 2 : inscrire les travailleurs. L'opérateur envoie des agents sur la plantation pour ouvrir des portefeuilles à ceux qui n'en ont pas, avec le KYC sur place. Les RH mettent à jour le logiciel de paie avec le numéro de portefeuille de chacun.
- Semaine 3 : valider. Les RH téléversent la liste des bénéficiaires ; la plateforme vérifie chaque numéro et chaque nom. Les écarts, peut-être 5 à 10 % au premier passage, sont corrigés directement avec les travailleurs.
- Semaine 4 : pilote. Un service de 50 travailleurs est payé par portefeuille tandis que les autres reçoivent encore des espèces. Les problèmes sont corrigés.
- Mois 2 : paie complète. Le lot complet est téléversé deux jours avant la paie, approuvé et programmé pour 6 h. Les travailleurs reçoivent leur salaire avant le début de leur poste.
- Jour de paie : liquidité. L'opérateur a briefé les agents et super-agents locaux, qui détiennent davantage d'espèces ce matin-là. Un ou deux commerçants près de la plantation acceptent les paiements par portefeuille, donc tout le monde n'a pas besoin de retirer.
- Après la paie : rapprocher. La finance télécharge le rapport de lot, le rapproche du journal de paie et clôture le mois.
La plantation ne transporte plus d'espèces, la paie prend quelques minutes au lieu d'une journée, les litiges sur les montants diminuent puisque chaque travailleur a un reçu, et les travailleurs obtiennent un portefeuille pour épargner et emprunter.
La tarification des paiements groupés
Les opérateurs tarifient les versements de plusieurs façons, et les payeurs les comparent au coût complet des espèces :
- Frais par paiement, souvent par paliers de montant ;
- Pourcentage de la valeur du lot, parfois plafonné ;
- Abonnement pour les gros payeurs, avec un volume mensuel inclus ;
- Réception gratuite : le bénéficiaire ne devrait jamais payer pour recevoir son propre salaire ou son aide.
Certains opérateurs prennent aussi en charge une partie du premier retrait du bénéficiaire, ou offrent des transferts gratuits vers l'épargne, pour l'encourager à garder les fonds sur le portefeuille.
Une liste de contrôle avant votre premier paiement groupé
- Compte entreprise alimenté, avec une marge pour les frais.
- Règles de validation et valideurs configurés et testés.
- Liste des bénéficiaires validée ; écarts résolus.
- Les bénéficiaires qui doivent monter de niveau KYC pour les montants concernés l'ont fait.
- Bénéficiaires informés de la date, du nom d'expéditeur qu'ils verront et de la façon d'obtenir de l'aide.
- Agents proches des grands groupes de bénéficiaires informés des retraits attendus.
- Format du fichier de rapprochement convenu avec la finance.
- Un contact support disponible le jour même.
Les schémas de fraude dans les paiements groupés
- Bénéficiaires fantômes : de faux noms sur la paie avec des numéros contrôlés par un complice interne. Parade : approbation des bénéficiaires, rapprochement des noms et revues périodiques.
- Substitution de numéro : un complice interne remplace le numéro d'un vrai bénéficiaire par le sien. Parade : approbation des modifications et alertes envoyées au numéro d'origine.
- Lots en double : le même lot libéré deux fois. Parade : détection des doublons et idempotence.
- Prise de contrôle du compte d'un utilisateur entreprise. Parade : authentification forte, contrôle des appareils et double contrôle pour qu'un seul utilisateur compromis ne puisse pas libérer des fonds.
Payer des personnes qui n'ont pas encore de portefeuille
Tous les bénéficiaires d'une paie ou d'une liste d'aide n'auront pas un portefeuille dès le premier jour. Il existe plusieurs façons de les gérer sans revenir aux espèces :
- Inscrire avant la paie : envoyer des agents auprès des grands groupes de bénéficiaires pour ouvrir des portefeuilles à l'avance, comme dans l'exemple ci-dessus.
- Inviter et conserver : là où la réglementation le permet, le bénéficiaire est invité à s'inscrire avec sa pièce d'identité et les fonds sont libérés une fois l'inscription terminée.
- Codes de retrait : certains fournisseurs envoient par SMS un code à usage unique que le bénéficiaire présente chez un agent avec sa pièce d'identité pour retirer des espèces, tout en étant invité à ouvrir un portefeuille.
- Retour et nouvel essai : les lignes sans correspondance reviennent au payeur, qui paie à nouveau une fois le bénéficiaire inscrit.
Quelle que soit la méthode, le payeur doit voir exactement quels bénéficiaires ont été payés, lesquels sont en attente et lesquels sont revenus, avec les motifs.
Protéger les données des bénéficiaires
Les listes de paie et de bénéficiaires sont sensibles : noms, numéros de téléphone, montants et parfois numéros d'identité. Protégez-les en limitant qui peut consulter et télécharger les listes, en masquant les données dans les rapports quand le détail n'est pas nécessaire, en journalisant chaque export, et en supprimant les fichiers téléversés après traitement selon votre politique de conservation. Les lois sur la protection des données s'appliquent de plus en plus à ce type de traitement en Afrique, et un fichier de paie qui fuit est à la fois une atteinte à la vie privée et un risque de fraude.
Les erreurs courantes dans les paiements groupés
- Téléverser sans valider. Une seule colonne erronée peut envoyer les salaires aux mauvaises personnes. Validez toujours les noms par rapport aux portefeuilles enregistrés avant l'approbation.
- Une seule personne qui fait tout. Le même utilisateur qui prépare, approuve et libère un lot, c'est le montage classique de fraude à la paie.
- Des lots sous-financés. Vérifiez le solde, frais compris, avant la libération, pas à mi-parcours.
- Aucune communication aux bénéficiaires. Dites-leur quand et comment ils seront payés, et comment signaler un problème.
- Considérer les lignes échouées comme traitées. Chaque ligne échouée est une personne qui n'a pas été payée. Suivez-les jusqu'à résolution.
Les termes clés des paiements groupés
| Terme | Signification |
|---|---|
| Lot | Un groupe de lignes de paiement téléversées et libérées ensemble. |
| Double contrôle | Un contrôle où un utilisateur prépare un lot et un autre l'approuve. |
| Validation des noms | Vérifier le nom de chaque ligne par rapport au nom du portefeuille enregistré avant la libération. |
| Compte de financement | Le portefeuille ou compte du payeur à partir duquel le lot est payé. |
| Ligne échouée | Un paiement du lot qui n'a pas pu aboutir, avec un code motif. |
| Carnet de bénéficiaires | Une liste enregistrée de bénéficiaires réutilisée d'un paiement à l'autre. |
| Rapport de versement | L'état de chaque ligne payée, en attente ou échouée, pour la comptabilité et l'audit du payeur. |
Questions fréquentes
Qu'est-ce qu'un paiement groupé ?
L'envoi de paiements d'une organisation vers de nombreux bénéficiaires en une fois, comme des salaires, des commissions, des remboursements ou des aides, généralement en téléversant un fichier ou en appelant une API.
Les bénéficiaires ont-ils besoin d'un compte bancaire ?
Non. Un portefeuille mobile enregistré suffit, et les bénéficiaires peuvent dépenser, épargner ou retirer chez un agent.
Qu'est-ce que le double contrôle ?
Un contrôle où une personne prépare un paiement et une autre l'approuve, pour qu'aucun utilisateur ne puisse déplacer de l'argent seul.
Que se passe-t-il si un paiement d'un lot échoue ?
Le montant échoué revient sur le compte du payeur avec un motif, et la ligne peut être corrigée et payée de nouveau sans affecter le reste du lot.
Peut-on programmer les paiements groupés ?
Oui. Les lots peuvent être approuvés à l'avance et libérés automatiquement à une heure fixée.
PesaBridge gère les paiements groupés depuis le portail, l'application et l'API Entreprise : carnets de bénéficiaires, programmation, validations à double contrôle avec seuils et rôles d'équipe, et rapprochement complet, vers des milliers de portefeuilles à la fois sur un grand livre en partie double. Découvrez les paiements pour les États et les programmes ou demandez un accès de test pour essayer l'application entreprise.