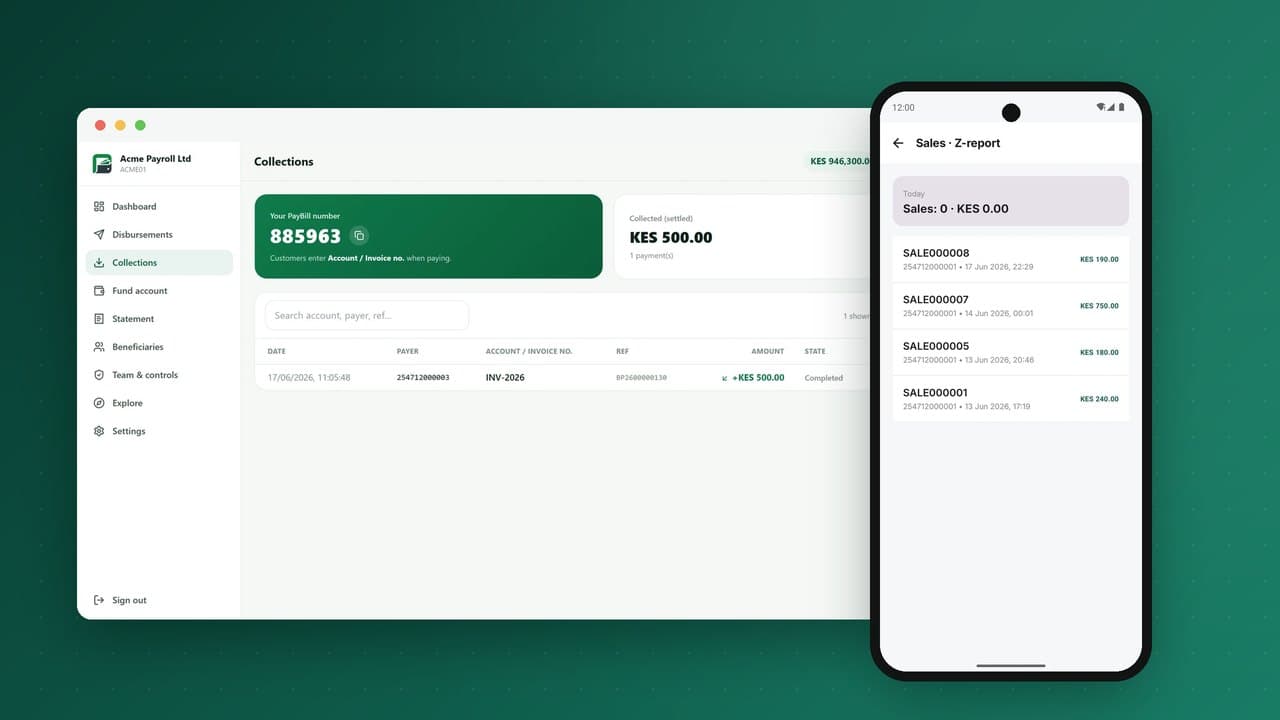
Le rapprochement est la discipline qui prouve qu'un service de mobile money dit la vérité : que chaque franc dans les portefeuilles des clients est couvert par de l'argent en banque, que chaque partenaire a été payé exactement ce qui lui est dû, et que rien ne s'est perdu entre les deux. Il est invisible pour les clients quand il fonctionne et catastrophique quand il échoue. Ce guide explique ce qu'il faut rapprocher dans une activité de portefeuille, pourquoi un grand livre en partie double rend l'essentiel mécanique, comment traiter les exceptions qui subsistent toujours, et à quoi ressemble une clôture quotidienne saine.
Ce que « rapproché » signifie pour un portefeuille
Un service de mobile money détient de l'argent à plusieurs endroits à la fois et le doit à de nombreuses parties. Le rapprochement consiste à démontrer, régulièrement et preuves à l'appui, que l'enregistrement interne (le grand livre) concorde avec chaque enregistrement externe (relevés bancaires, rapports des partenaires, règlements du switch) et qu'il est cohérent avec lui-même.
Tout opérateur doit mener quatre grands rapprochements :
- Cantonnement des fonds : le total de la monnaie électronique dans tous les portefeuilles est égal au solde des comptes fiduciaires.
- Comptes bancaires : chaque mouvement sur chaque relevé bancaire correspond à une écriture du grand livre, et inversement.
- Partenaires et rails : ce que le grand livre indique avoir envoyé à chaque facturier, fournisseur de crédit téléphonique, switch, banque ou partenaire de transfert, ou reçu de lui, correspond à leurs rapports.
- Agents et marchands : le float, les commissions, les ventes et les règlements correspondent à ce que voient les agents et les marchands et à ce qu'ils ont reçu.
Commencer par le grand livre : pourquoi la partie double change tout
Dans un système où les soldes sont stockés comme des nombres et mis à jour par le code, le rapprochement est un travail de détective : trouver quelle mise à jour a mal tourné, quand et pourquoi. Dans un grand livre en partie double, chaque mouvement est enregistré sous forme de débits et de crédits équilibrés, et chaque solde est calculé à partir de ces écritures. Deux propriétés puissantes en découlent :
- Le grand livre peut toujours se prouver lui-même. La somme des débits est égale à la somme des crédits, toujours. Si ce n'est pas le cas, quelque chose est fondamentalement faux, et vous le savez immédiatement.
- Chaque solde a un historique. Tout portefeuille, float d'agent ou position de partenaire peut être reconstitué à partir de ses écritures : un solde contesté s'explique ligne par ligne.
Sur cette base, l'essentiel du rapprochement cesse d'être une enquête et devient un appariement.
Concevoir le plan de comptes pour le rapprochement
La façon dont vous structurez les comptes du grand livre détermine la facilité du rapprochement. Une conception adaptée comprend :
- Les portefeuilles clients, agents et marchands comme comptes individuels.
- Un compte d'actif fiduciaire par compte bancaire de cantonnement, reflet de chaque compte réel.
- Des comptes d'attente (transitoires) par rail externe : un pour chaque agrégateur de factures, connexion bancaire, switch et partenaire, qui portent les montants en transit.
- Des comptes de produits de frais et de charges de commissions, séparés par produit.
- Des comptes de règlement par marchand et par partenaire, qui portent ce qui est dû jusqu'au paiement.
- Des comptes de prêts et de crédit de float, si vous prêtez.
Avec des comptes d'attente par rail, la question « combien devons-nous au fournisseur de crédit téléphonique en ce moment ? » se résume à un solde, pas à un rapport.
Le rapprochement du cantonnement
C'est le rapprochement qui importe le plus aux régulateurs. Chaque jour :
- Importer le solde de clôture et les transactions de chaque compte fiduciaire depuis la banque.
- Calculer le total des engagements en monnaie électronique à partir du grand livre : tous les soldes des portefeuilles clients, agents et marchands, plus toute autre obligation en monnaie électronique.
- Comparer. Expliquer chaque différence par des éléments en transit, comme des dépôts que la banque n'a pas encore comptabilisés ou des paiements pas encore compensés.
- Remonter immédiatement toute différence inexpliquée, et réalimenter le compte fiduciaire s'il est insuffisant.
Une bonne plateforme produit ce rapport automatiquement chaque matin, avec les différences expliquées détaillées.
Appariement des relevés bancaires
Chaque compte bancaire relié au service, qu'il soit fiduciaire, de règlement ou d'exploitation, doit être apparié ligne par ligne :
- Importer les relevés automatiquement, par API bancaire ou échange de fichiers, plutôt que par téléchargement et copier-coller.
- Apparier d'abord sur la référence, puis sur le montant et la date avec une tolérance.
- Comptabiliser automatiquement les éléments connus, comme les frais bancaires ou les intérêts, par des règles.
- Mettre les exceptions en file d'attente pour qu'une personne les résolve, avec les justificatifs joints.
Des références cohérentes sont le secret. Quand chaque paiement, achat de float et règlement porte une référence unique qui apparaît sur le relevé bancaire, la plupart des lignes s'apparient d'elles-mêmes.
Rapprochement des partenaires et des rails
Les rails externes sont la source de la plupart des écarts, car chaque partenaire a sa propre vision de ce qui s'est passé :
| Situation | Le grand livre indique | Le partenaire indique | Résolution |
|---|---|---|---|
| Délai dépassé, partenaire a abouti | En attente | Succès | Finaliser la transaction ; confirmer au client |
| Délai dépassé, partenaire a échoué | En attente | Échec | Annuler le débit du client |
| Rappel (callback) en double | Un succès | Un succès | Ignorer le doublon (idempotence) |
| Annulation ultérieure côté partenaire | Succès | Annulé | Passer une contre-passation avec la référence du partenaire |
| Écart de montant | X | Y | Enquêter ; ajuster avec approbation et piste d'audit |
Deux choix de conception gardent cela gérable. D'abord, des états d'attente explicites : une transaction dont l'issue est inconnue n'est jamais affichée comme échouée ou réussie avant confirmation. Ensuite, des clés d'idempotence sur chaque requête et chaque rappel externes, pour que les nouvelles tentatives ne créent jamais de doublons. Les deux sont traités dans l'interopérabilité et le paiement sur invite.
Rapprochement des agents et des marchands
Les agents et les marchands rapprochent leur propre activité avec la plateforme, et leur confiance en dépend :
- Les agents ont besoin d'une vue quotidienne du float d'ouverture, de chaque transaction, des commissions gagnées et du float de clôture, qui doit correspondre à leur propre comptage.
- Les marchands ont besoin d'un rapport Z quotidien des ventes par moyen de paiement, des remboursements, des frais et du règlement, qui doit correspondre à leur caisse et à leurs stocks.
- Les super-agents ont besoin d'une vue du float distribué à chaque point de vente et restitué par lui.
Les paiements de commissions et de règlements doivent être passés comme écritures du grand livre avec références, pour que toute question trouve sa réponse dans le relevé.
Contre-passations : corriger sans effacer
Les erreurs arrivent : un transfert vers le mauvais numéro, un paiement en double, un facturier qui rejette un paiement après l'avoir accepté. La règle d'or du rapprochement est que rien n'est jamais supprimé ni modifié. Une correction est une nouvelle transaction qui reflète l'originale, liée à elle par référence, avec un motif et un approbateur. Ainsi, l'historique explique toujours le solde actuel, et les auditeurs voient à la fois l'erreur et sa correction.
Un moteur de contre-passation unique pour tous les types de transaction, qu'il s'agisse de transferts, paiements de factures, paiements marchands, espèces des agents, paiements groupés, float ou épargne, garantit des corrections cohérentes et auditables.
La clôture quotidienne
Une activité de portefeuille saine clôture chaque journée selon une routine :
- Contrôle d'intégrité du grand livre : débits égaux aux crédits ; aucune écriture orpheline.
- Revue des transactions en attente : résoudre celles encore en attente sur les rails externes, en interrogeant les partenaires sur leur statut.
- Appariement bancaire de tous les comptes ; exceptions attribuées.
- Rapprochement du cantonnement et réalimentation si nécessaire.
- Règlement des partenaires : calculer ce qui est dû à chaque partenaire ou par lui ; lancer les règlements.
- Règlement des marchands et des agents et paiement des commissions.
- Rapport d'exceptions à la direction financière, avec l'ancienneté des éléments non résolus.
L'objectif est de réduire le travail manuel aux véritables exceptions, puis de réduire les exceptions dans le temps en corrigeant leurs causes profondes.
Exemple chiffré : le rapprochement du cantonnement d'un matin
Les chiffres ci-dessous sont illustratifs, mais la structure est exactement celle qu'une équipe financière revoit chaque matin :
| Élément | Montant |
|---|---|
| Total des soldes des portefeuilles clients (grand livre) | 412 580 000 |
| Total des soldes de float des agents (grand livre) | 63 240 000 |
| Total des soldes des portefeuilles marchands (grand livre) | 28 910 000 |
| Total des engagements en monnaie électronique | 504 730 000 |
| Solde de clôture du compte fiduciaire A (banque) | 301 000 000 |
| Solde de clôture du compte fiduciaire B (banque) | 199 580 000 |
| Total des soldes fiduciaires | 500 580 000 |
| Différence | 4 150 000 |
| Expliqué : achats de float par les agents déposés tard hier, comptabilisés par la banque ce matin | 3 900 000 |
| Expliqué : intérêts crédités par la banque, pas encore passés au grand livre | −120 000 |
| Expliqué : frais bancaires débités, pas encore passés | 370 000 |
| Différence inexpliquée | 0 |
Chaque élément expliqué doit renvoyer à son justificatif : une ligne bancaire, une écriture du grand livre, ou les deux. Si la ligne inexpliquée n'est pas nulle, la journée n'est pas clôturée tant qu'elle n'est pas résolue ou remontée, et si les fonds fiduciaires sont insuffisants, on les réalimente d'abord et on enquête ensuite.
Les causes habituelles des écarts, et comment les supprimer
Après quelques mois, la plupart des exceptions de rapprochement s'avèrent provenir d'une poignée de causes. Corriger chacune à la source vaut bien plus que les résoudre une par une :
| Cause profonde | Symptôme | Correction durable |
|---|---|---|
| Références absentes ou en texte libre | Lignes bancaires qui ne correspondent à rien | Générer une référence unique pour chaque paiement sortant ; l'exiger sur les instructions entrantes |
| Écritures manuelles | Différences que personne ne sait expliquer | Les remplacer par des écritures fondées sur des règles ; exiger approbation et motif pour toute écriture manuelle |
| Délais dépassés traités comme des échecs | Client remboursé, partenaire aussi payé | États d'attente explicites ; interrogation du statut avant toute contre-passation |
| Rappels en double | Doubles crédits | Clés d'idempotence sur chaque rappel |
| Rapports partenaires sur d'autres fuseaux horaires ou heures de coupure | Éléments apparaissant à un jour d'écart | Aligner les heures de coupure ; apparier avec une tolérance de date |
| Frais compensés par les partenaires | Écarts de montant | Passer les frais attendus en écritures séparées ; convenir d'un règlement brut si possible |
Fin de mois, audit et régulateur
Le rapprochement quotidien simplifie la fin de mois : le mois n'est que la somme de journées rapprochées. Ce que la fin de mois ajoute :
- Balance générale issue du grand livre, qui alimente la comptabilité générale de l'entreprise.
- Synthèses des frais et commissions par produit pour la reconnaissance du chiffre d'affaires.
- Relevés partenaires validés avec chaque partenaire.
- Déclarations réglementaires sur la monnaie électronique en circulation, les soldes fiduciaires, les volumes et les valeurs.
- Dossiers de preuves pour les auditeurs : rapports de rapprochement quotidiens, journaux d'exceptions avec leurs résolutions, et approbations de chaque ajustement manuel.
Les auditeurs externes et les inspecteurs de la banque centrale demandent de plus en plus l'historique quotidien complet, pas seulement la photographie de fin de mois. Une plateforme qui conserve chaque rapport de rapprochement quotidien avec ses exceptions et leurs résolutions répond à ces demandes en quelques minutes.
Qui fait quoi : les rôles dans une équipe de rapprochement
- Les analystes de rapprochement traitent les files d'exceptions chaque matin.
- Un responsable financier valide chaque jour le rapprochement du cantonnement et approuve les ajustements manuels.
- Les opérations résolvent les problèmes avec les partenaires et les transactions bloquées avec leurs équipes support.
- La conformité examine les schémas pouvant indiquer une fraude ou un abus, comme des contre-passations répétées.
- La technique corrige les causes profondes, comme des références manquantes ou de nouveaux formats de rapports partenaires.
La séparation des tâches compte ici aussi : la personne qui passe un ajustement manuel ne doit pas être celle qui l'approuve.
Indicateurs de santé du rapprochement
- taux d'appariement automatique pour chaque compte bancaire et chaque partenaire ;
- nombre et valeur des exceptions ouvertes, et leur ancienneté ;
- transactions bloquées en attente au-delà du délai du partenaire ;
- différences de cantonnement inexpliquées (objectif : zéro) ;
- durée de la clôture quotidienne.
Concevoir des références qui se rapprochent d'elles-mêmes
L'essentiel de l'effort de rapprochement est consacré à apparier des éléments dont les références se sont perdues quelque part entre deux systèmes. Quelques règles l'évitent :
- Une référence unique par transaction, générée par la plateforme, jamais réutilisée.
- Transporter la référence partout : dans le grand livre, dans le reçu SMS, dans la requête au partenaire, dans le libellé du virement bancaire et dans les notifications aux marchands.
- Conserver aussi la référence du partenaire, à côté de la vôtre, dès qu'elle est renvoyée.
- Des formats courts et faciles à saisir pour les références que clients et agents peuvent devoir citer au support.
- Des références de lot et de ligne pour les paiements groupés, afin de tracer à la fois le total du lot et chaque ligne.
Litiges sur les commissions : les régler à partir du grand livre
La commission est le sujet sur lequel agents et opérateurs se disputent le plus souvent, car les agents la voient comme un revenu et les opérateurs comme un coût à maîtriser. Trois habitudes écourtent ces désaccords :
- Passer la commission avec la transaction. La commission gagnée sur un dépôt ou un retrait doit être une écriture du grand livre liée à la référence de cette transaction, pas un chiffre calculé plus tard dans un tableur.
- Rapprocher la charge chaque jour. Le total des charges de commissions de la journée doit égaler la somme des écritures de commission, et le cycle de paiement doit solder exactement ce montant.
- Répondre aux litiges à partir du relevé de l'agent. Quand un agent conteste un chiffre, le support doit ouvrir le même relevé que celui de l'agent et parcourir les références, au lieu de produire un rapport distinct qui risque de ne pas concorder.
Quand les règles changent, par exemple un nouveau palier ou une promotion, datez le changement dans le système pour que chaque transaction soit payée selon la règle en vigueur à ce moment. Les recalculs rétroactifs sont la source la plus fréquente de litiges sur les commissions.
Erreurs courantes de rapprochement
- Rapprocher chaque mois. Des écarts découverts un mois plus tard sont bien plus difficiles à résoudre. Rapprochez chaque jour.
- Ajuster au lieu d'enquêter. Une écriture d'équilibrage qui fait concorder les chiffres sans expliquer la différence cache le problème jusqu'à ce qu'il grossisse.
- Les tableurs comme système de référence. Les fichiers manuels se cassent, sont écrasés et ne laissent aucune piste d'audit.
- Ignorer les petits écarts. De petites différences récurrentes sont souvent le premier signe d'un bogue systématique ou d'une fraude.
Termes clés du rapprochement
| Terme | Signification |
|---|---|
| Écart | Tout élément présent d'un côté du rapprochement mais pas de l'autre, ou avec un montant différent. |
| Compte d'attente | Un compte temporaire du grand livre qui porte les éléments pas encore appariés ou affectés ; son solde doit tendre vers zéro. |
| Compte fiduciaire | Le compte bancaire qui détient les fonds couvrant les soldes en monnaie électronique des clients. |
| Float de monnaie électronique | Le total de tous les soldes des portefeuilles clients, agents et marchands, qui doit être entièrement couvert par les fonds fiduciaires. |
| Appariement à trois voies | Faire concorder le grand livre de la plateforme, les enregistrements du partenaire et le relevé bancaire pour les mêmes transactions. |
| Fichier de règlement | Un rapport d'un partenaire listant les transactions et le montant net à payer ou à recevoir. |
| Ancienneté | Depuis combien de temps un élément non apparié est ouvert ; les écarts anciens doivent être remontés. |
| Partie double | Enregistrer chaque transaction en débits et crédits égaux, pour que le grand livre soit toujours équilibré. |
| Idempotence | Garantir qu'une requête répétée, comme une nouvelle tentative après un délai dépassé, ne crée pas une seconde transaction. |
| Passage en perte | Retirer des livres une différence irrécouvrable après enquête et approbation. |
À retenir
- Le rapprochement prouve que chaque solde est couvert par de l'argent réel et que chaque partenaire est d'accord avec vous.
- Rapprochez chaque jour, à trois niveaux : le grand livre de la plateforme, les enregistrements de chaque partenaire et les relevés bancaires.
- Transportez une référence unique dans tous les systèmes, et conservez la référence du partenaire à côté de la vôtre.
- Traitez chaque écart comme une question à résoudre, pas comme un chiffre à ajuster ; suivez l'ancienneté des éléments ouverts et remontez les plus anciens.
- Maintenez chaque jour le compte fiduciaire au moins égal au float total de monnaie électronique, et déclarez-le au régulateur comme requis.
- Automatisez l'appariement pour que les équipes passent leur temps à enquêter sur les exceptions, pas à cocher des lignes.
Questions fréquentes
Qu'est-ce que le rapprochement du cantonnement ?
Prouver que le total de la monnaie électronique dans les portefeuilles clients, agents et marchands est égal à l'argent détenu en fiducie dans les banques, généralement chaque jour.
Pourquoi des transactions mobile money restent-elles en attente ?
Quand un partenaire externe ne répond pas à temps, l'issue est inconnue. La transaction reste en attente jusqu'à confirmation du statut par le partenaire, puis elle est finalisée ou annulée.
À quelle fréquence un portefeuille doit-il rapprocher ?
Cantonnement et appariement bancaire chaque jour ; règlements partenaires selon le cycle de chaque partenaire ; intégrité du grand livre en continu.
Le rapprochement peut-il être entièrement automatisé ?
En grande partie, avec un grand livre en partie double, des références cohérentes et l'import automatique des relevés. Un petit nombre de véritables exceptions nécessitera toujours une personne.
PesaBridge commence le rapprochement au grand livre : chaque envoi, paiement, dépôt et versement passe un débit et un crédit équilibrés, chaque solde est calculé à partir de ces écritures, un moteur de contre-passation unique avec double validation corrige n'importe quel service sans effacer l'historique, et les relevés concordent pour les clients, agents, marchands et entreprises. Découvrir le rapprochement et les contrôles ou parler à notre équipe.