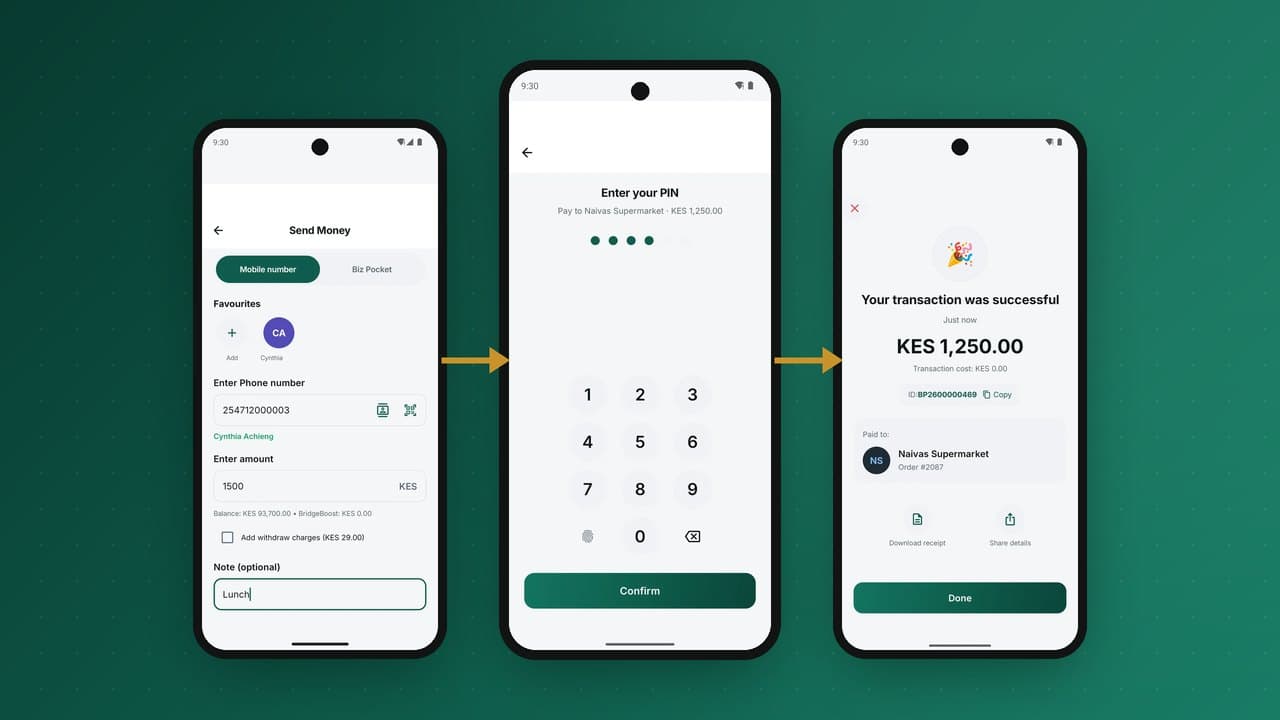
Pendant des années, un portefeuille de mobile money était une île. On pouvait envoyer de l'argent à n'importe qui sur le même réseau, mais envoyer à un ami sur un réseau concurrent ou vers un compte bancaire obligeait à retirer en espèces puis à redéposer. L'interopérabilité, c'est-à-dire la capacité à déplacer de l'argent entre portefeuilles et banques différents aussi facilement qu'au sein d'un seul, a changé la donne marché après marché. Ce guide explique comment l'interopérabilité fonctionne techniquement et commercialement, les modèles choisis par les pays, ce qu'elle implique pour un nouveau portefeuille et comment s'y préparer dès le premier jour.
Ce que recouvre l'« interopérabilité »
Le mot désigne plusieurs choses différentes. Il est utile de les distinguer :
| Type | Ce que cela signifie | Exemple |
|---|---|---|
| Portefeuille à portefeuille (P2P) | Envoyer depuis un portefeuille d'un fournisseur vers un portefeuille d'un autre | Un client envoie de l'argent à un ami sur un autre réseau |
| Portefeuille vers banque et banque vers portefeuille | Déplacer de l'argent entre portefeuilles et comptes bancaires | Un salaire versé d'un compte bancaire vers un portefeuille |
| Interopérabilité marchande | N'importe quel portefeuille peut payer la caisse ou le QR code de n'importe quel commerçant | Une boutique accepte tous les portefeuilles avec un seul QR |
| Interopérabilité des agents | Les clients d'un fournisseur peuvent retirer chez l'agent d'un autre fournisseur | Réseaux d'agents partagés en zone rurale |
| Interopérabilité transfrontalière | Des portefeuilles de pays différents s'envoient de l'argent | Corridors régionaux de transferts de fonds |
La plupart des pays ont commencé par les transferts entre portefeuilles et les liaisons portefeuille-banque, avant de passer aux paiements marchands. L'interopérabilité des agents est plus rare, car la trésorerie et les commissions des agents sont liées à chaque fournisseur.
Comment l'interopérabilité s'est diffusée en Afrique
La Tanzanie est souvent citée comme le premier marché africain où des fournisseurs de mobile money concurrents ont relié leurs portefeuilles pour les transferts entre particuliers, à partir de 2014, par des accords bilatéraux entre opérateurs. Le Ghana a lancé en 2018 un service national d'interopérabilité du mobile money via son switch national, GhIPSS, reliant portefeuilles et comptes bancaires. Au Kenya, les principaux fournisseurs ont rendu possibles les transferts entre réseaux en 2018. Depuis, de nombreuses banques centrales ont fait de l'interopérabilité une priorité, et des initiatives régionales comme le Système panafricain de paiement et de règlement (PAPSS), lancé en 2022, visent à connecter les paiements transfrontaliers en monnaies locales.
Les logiciels de switch open source ont aussi aidé. L'un de ces projets, soutenu par la Fondation Gates, fournit le cœur d'un switch de paiement instantané inclusif que plusieurs pays et régions ont adopté ou testé.
Les trois modèles d'architecture
1. Connexions bilatérales
Chaque fournisseur se connecte directement à chacun des autres. C'est rapide quand il y a deux ou trois acteurs, mais le nombre de connexions augmente vite à chaque nouvel entrant, et chaque paire négocie ses propres conditions. Les petits fournisseurs ont du mal à se connecter.
2. Un switch ou hub central
Chaque fournisseur se connecte une seule fois, à un switch qui achemine les transactions et gère la compensation et le règlement. Le switch peut être exploité par la banque centrale, une société détenue par les banques ou un opérateur privé. Il réduit le coût d'adhésion, standardise messages et règles, et offre au régulateur un point de supervision unique. La plupart des schémas nationaux d'interopérabilité utilisent ce modèle.
3. Agrégateurs
Un agrégateur tiers se connecte à de nombreux portefeuilles et banques et propose une API unique aux autres. Pratique pour les fintechs et les commerçants qui veulent de la portée sans négocier avec chaque fournisseur, mais les frais et la fiabilité de l'agrégateur deviennent partie intégrante de votre service.
Comment circule concrètement un transfert interopérable
Prenons un client du portefeuille A qui envoie 1 000 à un client du portefeuille B via un switch national :
- Recherche : le portefeuille A demande au switch à qui appartient le numéro du destinataire et obtient le portefeuille B et, généralement, le nom enregistré du destinataire pour confirmation.
- Cotation : le portefeuille A affiche au client les frais et le nom du destinataire, et demande confirmation et PIN.
- Débit et réservation : le portefeuille A débite le client et place le montant sur un compte de compensation « interopérabilité sortante » de son registre.
- Demande de transfert : le portefeuille A envoie le message de paiement au switch, qui le transmet au portefeuille B.
- Crédit : le portefeuille B crédite son client depuis son compte de compensation « interopérabilité entrante » et confirme.
- Confirmation : le switch confirme au portefeuille A, qui finalise la transaction et envoie les reçus.
- Règlement : à intervalles convenus, le switch calcule la position nette entre tous les participants et règle via leurs comptes à la banque de règlement ou à la banque centrale.
Deux propriétés rendent ce processus sûr. D'abord, chaque étape doit être idempotente : si un message est renvoyé après un délai d'attente, il ne doit jamais créditer deux fois. Ensuite, chaque montant en transit doit se trouver sur un compte de compensation du registre, afin que le fournisseur sache à tout moment exactement ce qu'il doit au switch ou ce qui lui est dû, et que le rapprochement avec le rapport de règlement du switch soit mécanique.
La partie difficile : délais d'attente et états incertains
Au sein d'un seul portefeuille, un transfert a lieu ou n'a pas lieu. Entre réseaux, il existe un troisième état : nous avons envoyé la demande et n'avons pas eu de réponse. Bien gérer cet état distingue un portefeuille interopérable digne de confiance d'un portefeuille qui génère des appels au support :
- Garder la transaction dans un état clair en attente, visible du client, plutôt qu'afficher un échec qui n'en est peut-être pas un.
- Interroger le switch sur le statut final avant de décider quoi que ce soit.
- Annuler automatiquement le débit du client seulement quand le switch confirme l'échec, et jamais après que le destinataire a été crédité.
- Rapprocher chaque élément en attente avec les rapports du switch chaque jour, et résoudre les exceptions avec une piste d'audit.
Le même schéma s'applique aux transferts portefeuille-banque, aux paiements de factures et à tout rail externe. Une plateforme conçue autour des états en attente et des comptes de compensation les traite tous de la même façon.
Le volet commercial : qui paie qui
L'interopérabilité a des coûts : les frais du switch, les coûts du fournisseur destinataire et le processus de règlement. Les schémas utilisent quelques mécanismes de tarification :
- Frais de switch payés par transaction par les participants.
- Interchange : des frais que le fournisseur émetteur paie au fournisseur destinataire, surtout pour les flux à forte proportion de retraits où les agents du destinataire supportent le coût.
- Tarification client : les fournisseurs décident si les transferts off-net coûtent plus cher que les transferts on-net. Les régulateurs examinent de plus en plus les écarts importants, qui peuvent vider l'interopérabilité de son sens.
Pour les petits portefeuilles, l'interopérabilité est surtout une opportunité : leurs clients peuvent joindre tout le monde, pas seulement les autres clients d'un petit réseau. Pour les fournisseurs dominants, elle peut sembler une menace, d'où le fait que les régulateurs l'imposent souvent.
Interopérabilité marchande et normes QR
Une fois les transferts interopérables, la frontière suivante est le paiement chez les commerçants. Un boutiquier ne veut pas cinq QR codes sur son comptoir. Les normes QR nationales, souvent fondées sur la spécification EMVCo du QR présenté par le commerçant, permettent à un seul code d'accepter le paiement de n'importe quel portefeuille ou application bancaire participant. Le fournisseur du commerçant reçoit le paiement via le switch et crédite le commerçant. Nous détaillons les moyens de paiement marchands dans QR codes, numéros de caisse et paiements sur demande.
Les normes qui comptent
- ISO 20022 : la norme mondiale de messagerie pour les paiements, de plus en plus utilisée par les switchs nationaux et les systèmes de paiement instantané.
- ISO 8583 : l'ancienne norme de l'ère des cartes, encore présente dans de nombreux switchs bancaires.
- QR EMVCo : le format de QR présenté par le commerçant sur lequel s'appuient la plupart des normes QR nationales.
- Règlements de schéma : chaque switch publie ses règles sur les flux de messages, les délais, le traitement des litiges et le règlement ; elles sont aussi importantes que le format technique.
Construire un portefeuille prêt pour l'interopérabilité
Même si votre marché n'a pas encore de switch national, il en aura probablement un bientôt. Préparez-vous dès maintenant :
- Les rails comme adaptateurs. Le registre central ne doit pas savoir quel switch ou quelle banque se trouve de l'autre côté. Chaque rail externe implémente les mêmes opérations, comme encaisser, décaisser, vérifier un statut et recevoir des callbacks, si bien qu'ajouter un switch est un chantier autonome.
- Des comptes de compensation par rail. Chaque rail externe a ses propres comptes de compensation entrant et sortant, pour que l'exposition à chaque contrepartie soit visible en permanence.
- Des états en attente et des requêtes de statut intégrés au cycle de vie des transactions.
- La recherche du nom avant confirmation, pour réduire les transferts erronés.
- Des clés d'idempotence sur chaque requête et chaque callback externes.
- Un rapprochement automatique avec les rapports de règlement du switch.
- Des frais paramétrables pour les transferts on-net et off-net, afin de répondre aux règles du schéma et aux orientations du régulateur sans changer le code.
Un exemple chiffré de règlement net
C'est au règlement que l'interopérabilité devient de l'argent réel. Supposons que trois portefeuilles (A, B et C) échangent des transferts via un switch pendant un cycle de règlement. Les montants sont illustratifs :
| De → Vers | Valeur envoyée |
|---|---|
| A → B | 9 000 000 |
| B → A | 6 500 000 |
| A → C | 4 000 000 |
| C → A | 5 200 000 |
| B → C | 3 100 000 |
| C → B | 2 400 000 |
Au lieu de six paiements entre fournisseurs, le switch calcule la position nette de chaque participant : ce qu'il a reçu moins ce qu'il a envoyé.
| Participant | Reçu | Envoyé | Position nette |
|---|---|---|---|
| A | 11 700 000 | 13 000 000 | −1 300 000 (paie) |
| B | 11 400 000 | 9 600 000 | +1 800 000 (reçoit) |
| C | 7 100 000 | 7 600 000 | −500 000 (paie) |
La somme des positions nettes est nulle. A et C versent ensemble 1 800 000 sur le compte de règlement, et B reçoit 1 800 000. Plus de 30 millions ont circulé entre clients, mais seulement 3,6 millions circulent entre les comptes bancaires des fournisseurs. Cette efficacité explique pourquoi les switchs règlent en net, et pourquoi chaque participant a besoin que les comptes de compensation de son registre correspondent exactement au rapport de règlement du switch.
Liste de contrôle pour rejoindre un switch national
- Adhésion : remplir les critères d'éligibilité du schéma et signer sa convention de participation.
- Dispositifs de règlement : ouvrir ou désigner le compte de règlement, et prévoir la liquidité pour les positions nettes débitrices, y compris le préfinancement si le schéma l'exige.
- Intégration technique : implémenter les formats de messages du schéma (de plus en plus ISO 20022), la sécurité et la connectivité.
- Certification : réussir les cas de test du schéma, y compris délais d'attente, doublons et annulations.
- Opérations : personnel et processus pour le traitement des exceptions, les litiges et le rapprochement quotidien avec le switch.
- Tarification et transparence : fixer les frais clients des transactions off-net et les publier.
- Expérience client : recherche du nom avant confirmation, états en attente clairs et reçus indiquant le fournisseur destinataire.
- Surveillance : étendre les règles antifraude et LBC aux flux off-net, qui ont des schémas différents.
L'interopérabilité des agents : la prochaine frontière
Partager les agents entre fournisseurs promet des coûts plus bas et une meilleure couverture rurale : une seule boutique pourrait servir les clients de tous les portefeuilles. Les obstacles sont pratiques : la trésorerie de chaque fournisseur est séparée, les commissions diffèrent et les agents devraient gérer plusieurs soldes. Les solutions étudiées incluent des réseaux d'agents partagés gérés par des opérateurs indépendants, le retrait via le switch chez n'importe quel agent participant et la mutualisation de la trésorerie. Pour l'instant, la plupart des marchés s'appuient sur la non-exclusivité, qui permet à une boutique d'être agent de plusieurs fournisseurs en parallèle.
Ce que l'interopérabilité change pour les clients
Les bénéfices pour les clients sont simples et puissants : envoyer à n'importe qui, payer n'importe quel commerçant, déplacer de l'argent entre portefeuille et banque sans passer par les espèces. Les marchés qui ont adopté l'interopérabilité montrent en général une croissance des volumes de transactions et un passage du « retirer puis redéposer » aux transferts numériques directs, moins chers et plus sûrs pour tous.
L'interopérabilité transfrontalière
L'interopérabilité ne s'arrête pas aux frontières nationales. Des initiatives régionales visent à permettre aux portefeuilles et aux banques de pays différents d'échanger directement des paiements : PAPSS pour les paiements à travers l'Afrique en monnaies locales, des communautés économiques régionales qui relient leurs switchs nationaux, et des liaisons bilatérales entre opérateurs présents sur des marchés voisins. Les mêmes principes s'appliquent qu'au niveau national, avec des couches supplémentaires : le change, la conformité transfrontalière comme les informations sur le donneur d'ordre et le bénéficiaire, et le règlement entre devises. Un portefeuille conçu avec des rails en adaptateurs et des états en attente clairs peut rejoindre ces réseaux comme il rejoint un switch national. Plus de détails sur le volet transfrontalier dans comment les portefeuilles réduisent le coût des transferts.
Concevoir l'expérience client off-net
Les clients ne devraient pas avoir à comprendre les switchs pour envoyer de l'argent. Quelques choix de conception rendent les transferts off-net aussi fiables que les transferts on-net :
- afficher le nom enregistré du destinataire et son fournisseur avant la saisie du PIN ;
- afficher clairement les frais, y compris toute différence avec les transferts on-net ;
- afficher un état en attente avec une explication simple si la confirmation prend plus de temps que d'habitude ;
- n'envoyer le reçu final qu'une fois le crédit confirmé par le fournisseur destinataire ;
- rendre l'annulation des transferts échoués automatique et visible, avec une notification.
Termes clés de l'interopérabilité
| Terme | Signification |
|---|---|
| On-net | Transfert entre deux clients du même fournisseur, réglé dans un seul registre. |
| Off-net | Transfert vers un client d'un autre fournisseur ou d'une banque, qui passe par un switch ou une liaison bilatérale. |
| Switch | Système central qui achemine les messages de paiement entre institutions membres et calcule les positions de règlement. |
| Recherche de nom | Demande à l'institution destinataire du nom enregistré du compte avant l'envoi du paiement. |
| Compensation | Échanger et confirmer les instructions de paiement et calculer ce que chaque participant doit. |
| Règlement | Mouvement effectif des fonds entre participants, généralement via des comptes à la banque centrale ou dans une banque de règlement. |
| Règlement net | Régler uniquement la différence nette entre ce que les participants se doivent sur une période, au lieu de chaque paiement. |
| Interchange | Frais payés entre participants pour une transaction off-net, fixés par accord ou par le schéma. |
| Annulation | Restitution des fonds à l'émetteur quand un transfert off-net échoue ou ne peut être confirmé. |
| Règles du schéma | Les règles contractuelles auxquelles chaque participant adhère : formats de messages, délais, frais, litiges et responsabilités. |
À retenir
- L'interopérabilité permet aux clients de payer n'importe qui, sur n'importe quel portefeuille ou banque, et fait croître tout le marché.
- La plupart des marchés africains utilisent désormais un switch national plutôt que de multiples liaisons bilatérales.
- Le problème technique le plus difficile est celui des états incertains : délais d'attente, transferts en attente et annulations.
- Affichez le nom du destinataire et les frais avant le PIN, et n'envoyez le reçu qu'une fois le crédit confirmé.
- Concevez les rails comme des adaptateurs pour que le même portefeuille puisse rejoindre un switch national, des liaisons bancaires et des réseaux transfrontaliers.
- Le règlement, l'interchange et les règles du schéma comptent autant que la technologie.
Questions fréquentes
Qu'est-ce que l'interopérabilité du mobile money ?
La capacité à envoyer de l'argent entre portefeuilles de fournisseurs différents, et entre portefeuilles et comptes bancaires, aussi facilement qu'au sein d'un seul portefeuille.
Qui exploite le switch d'interopérabilité ?
Cela varie : la banque centrale, un switch national détenu par les banques ou un opérateur privé. De nombreux pays utilisent un switch central auquel chaque fournisseur se connecte une seule fois.
Un transfert interopérable est-il instantané ?
Pour le client, généralement oui. Le règlement entre fournisseurs a habituellement lieu plus tard, par lots, via le switch.
L'interopérabilité rend-elle les transferts plus chers ?
Les transferts off-net peuvent comporter des frais de switch et d'interchange. Les fournisseurs décident de la part répercutée, et les régulateurs surveillent de plus en plus l'écart entre tarifs on-net et off-net.
Un nouveau portefeuille peut-il rejoindre le switch national ?
En général oui, une fois agréé et certifié selon les règles techniques et opérationnelles du switch.
PesaBridge traite chaque rail externe comme un adaptateur derrière un registre unique : chacun implémente les quatre mêmes opérations (encaissement, décaissement, solde et callback), les requêtes portent des clés d'idempotence, les opérations suivent un cycle de vie clair de l'attente à l'achèvement et les webhooks sont signés, si bien que connecter un switch national, une banque ou un autre portefeuille ne touche pas votre cœur de système. Voir le catalogue de connecteurs ou parler à notre équipe.