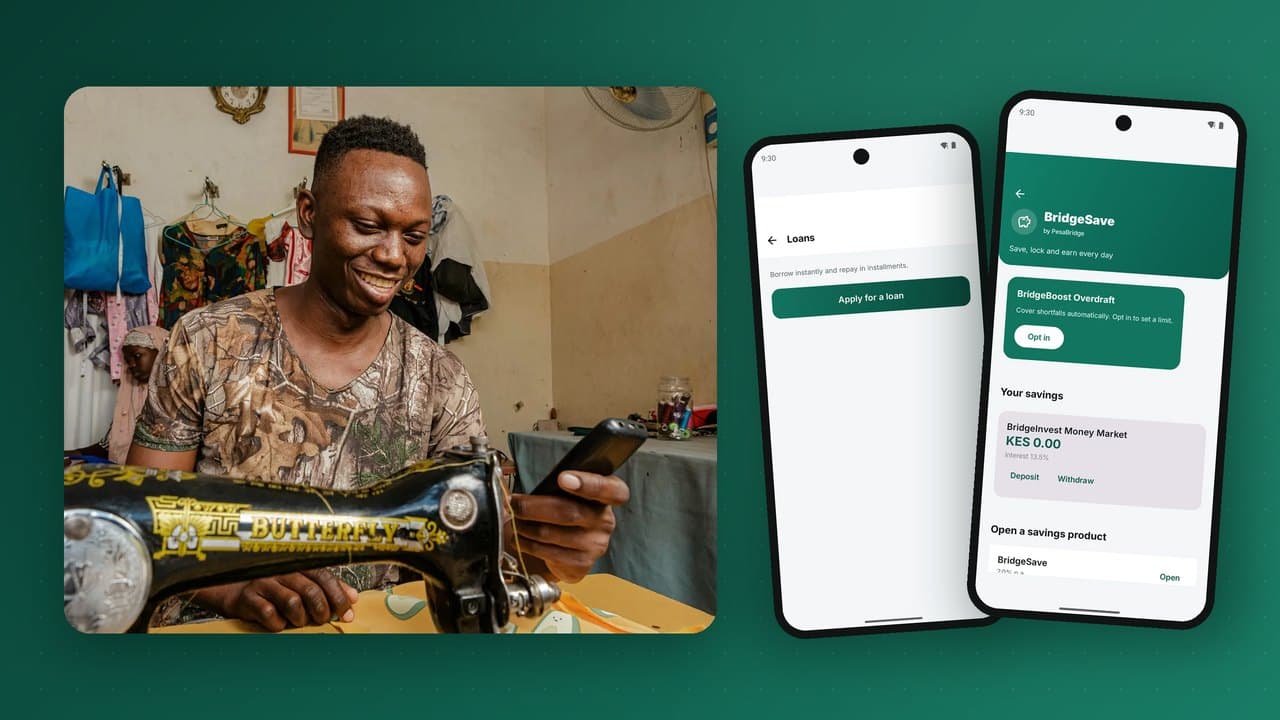
जैसे ही लोग मोबाइल वॉलेट में अपना पैसा रखने और भेजने लगते हैं, अगली चीज़ वे क्रेडिट माँगते हैं: स्कूल फीस पूरी करने के लिए थोड़ा और, दुकान में दोबारा माल भरने के लिए, या वेतन के दिन से पहले हफ़्ता निकालने के लिए। वॉलेट इसे देने की अनूठी स्थिति में हैं, क्योंकि उनका लेनदेन इतिहास दिखाता है कि लोग वास्तव में कैसे कमाते और खर्च करते हैं। सही तरीके से किया जाए तो वॉलेट-आधारित ऋण वित्तीय समावेशन के सबसे शक्तिशाली साधनों में से एक है। गलत तरीके से किया जाए तो यह उधारकर्ताओं को कर्ज़ में फँसा देता है और पूरी सेवा पर भरोसा तोड़ देता है। यह गाइड उत्पाद के प्रकारों, क्रेडिट निर्णय कैसे लिए जाते हैं, उनके पीछे के लेजर और संचालन, और उन ज़िम्मेदार ऋण प्रथाओं को कवर करती है जिनकी नियामक अब अपेक्षा करते हैं।
वॉलेट वहाँ ऋण क्यों दे सकते हैं जहाँ बैंक नहीं दे सके
पारंपरिक ऋणदाता वेतन पर्ची, ज़मानत और क्रेडिट ब्यूरो रिकॉर्ड पर निर्भर करते हैं। अधिकांश मोबाइल मनी ग्राहकों के पास इनमें से कुछ भी नहीं होता। उनके पास होता है लेनदेन का प्रवाह: नियोक्ताओं, ग्राहकों और रिश्तेदारों से मिला पैसा; एयरटाइम खरीद; बिल भुगतान; व्यापारी बिक्री; बचत। वह प्रवाह आय की नियमितता, खर्च के अनुशासन और लचीलेपन को दर्शाता है। वास्तव में यह एक वैकल्पिक क्रेडिट फ़ाइल है, जो रोज़ अपडेट होती है।
वॉलेट छोटे ऋणों के दो सबसे महँगे हिस्सों को भी हल करते हैं: ऋण वितरण और वसूली। पैसा उधारकर्ता को तुरंत भेजा जा सकता है, और चुकौती आने वाले पैसे से अपने-आप वसूल की जा सकती है, बिना शाखाओं या ऋण अधिकारियों के।
मुख्य वॉलेट ऋण उत्पाद
| उत्पाद | यह कैसे काम करता है | सामान्य उपयोग |
|---|---|---|
| ओवरड्राफ्ट | शेष राशि कम होने पर भी ग्राहक भुगतान पूरा कर सकता है; कमी अगली आने वाली राशि से अपने-आप चुका दी जाती है | बिल भुगतान या खरीदारी पूरी करना |
| अल्पकालिक सूक्ष्म ऋण | वॉलेट में जमा किया गया छोटा ऋण, जो दिनों या हफ़्तों में एक या कुछ किस्तों में चुकाया जाता है | आपात स्थिति, माल, स्कूल फीस |
| किस्त ऋण | बड़ा ऋण जो कई महीनों में चुकाया जाता है | संपत्ति, व्यवसाय विस्तार |
| व्यापारियों और एजेंटों के लिए कार्यशील पूँजी | बिक्री या फ़्लोट से जुड़ा ऋण, जो दैनिक आय से चुकाया जाता है | माल भरना, एजेंट फ़्लोट |
| अभी खरीदें, बाद में भुगतान करें | व्यापारी को अभी भुगतान और किस्तों में चुकौती | फ़ोन, घरेलू उपकरण, स्कूल सामग्री |
| समूह या चामा ऋण | समूह की साझा बचत से सदस्यों को दिए गए, समूह द्वारा स्वीकृत ऋण | बचत समूहों में सदस्यों की ज़रूरतें |
अधिकांश ऑपरेटर ओवरड्राफ्ट या सूक्ष्म ऋण से शुरुआत करते हैं, क्योंकि राशियाँ छोटी, चक्र छोटा होता है और चुकौती का व्यवहार जल्दी दिख जाता है।
वास्तव में ऋण कौन देता है
अधिकांश बाज़ारों में मोबाइल मनी प्रदाता अपने ग्राहकों की ई-मनी उधार नहीं दे सकता; वह पैसा ट्रस्ट में रखा जाता है। क्रेडिट आम तौर पर इनके द्वारा दिया जाता है:
- साझेदार बैंक, जो ऋण पोर्टफ़ोलियो को वित्तपोषित करता है और क्रेडिट जोखिम उठाता है, वॉलेट ग्राहकों तक पहुँचने का चैनल होता है।
- लाइसेंसशुदा डिजिटल क्रेडिट प्रदाता या माइक्रोफ़ाइनेंस संस्था, जो वॉलेट के साथ साझेदारी करती है।
- स्वयं वॉलेट ऑपरेटर, यदि उसके पास उपयुक्त ऋण लाइसेंस हो और वह अपनी पूँजी इस्तेमाल करे।
कई अफ़्रीकी देशों के नियामकों ने हाल के वर्षों में डिजिटल ऋणदाताओं के लिए विशेष नियम लागू किए हैं, जिनमें लाइसेंस, मूल्य पारदर्शिता, डेटा उपयोग और वसूली प्रथाएँ शामिल हैं। लॉन्च से पहले अपने बाज़ार के नियम जानें।
क्रेडिट निर्णय कैसे लिया जाता है
1. पात्रता
बुनियादी नियम तय करते हैं कि किसका आकलन हो सकता है: खाते की आयु, KYC स्तर, हाल की गतिविधि, कोई बकाया न होना, ब्लैकलिस्ट में न होना।
2. स्कोरिंग
स्कोरकार्ड या मॉडल वॉलेट डेटा से चुकौती की संभावना का अनुमान लगाता है। उपयोगी संकेतों में शामिल हैं:
- आने वाले पैसे की नियमितता और आकार (वेतन जैसे पैटर्न, व्यापारी आय);
- समय के साथ औसत और न्यूनतम शेष राशि;
- समय पर चुकाए गए बिल;
- एयरटाइम खरीद के पैटर्न;
- बचत व्यवहार;
- पिछले ऋण का इतिहास और समय पर चुकौती;
- फ़ोन नंबर और डिवाइस की अवधि और स्थिरता।
सरल शुरुआत करें। कुछ मज़बूत संकेतों पर बना और वास्तविक चुकौती परिणामों से सत्यापित पारदर्शी स्कोरकार्ड अक्सर बहुत कम डेटा पर प्रशिक्षित जटिल मॉडल से बेहतर होता है, और नियामक को समझाना कहीं आसान होता है।
3. सीमा तय करना
स्कोर को क्रेडिट सीमा में बदला जाता है। अच्छी प्रथा है नए उधारकर्ताओं को छोटी सीमा से शुरू करना और समय पर चुकाने पर धीरे-धीरे बढ़ाना। सीमाओं को सामर्थ्य भी ध्यान में रखना चाहिए: ग्राहक अपनी सामान्य आय से बिना कठिनाई के कितना चुका सकता है।
4. मूल्य निर्धारण
शुल्क और ब्याज को धन की लागत, अपेक्षित हानि, संचालन और लाभ को कवर करना चाहिए, और स्पष्ट रूप से प्रकट किया जाना चाहिए। कई नियामक अब ग्राहक के स्वीकार करने से पहले क्रेडिट की कुल लागत का स्पष्ट प्रकटीकरण माँगते हैं।
ऋण के पीछे का लेजर
ऋण कोई ऋणात्मक वॉलेट शेष नहीं है। यह अपने जीवनचक्र वाला एक अलग खाता है, और लेजर को इसे सही ढंग से दर्शाना चाहिए ताकि वित्त विभाग, ऋणदाता और नियामक आँकड़ों पर भरोसा कर सकें:
- वितरण: ऋणदाता के फ़ंडिंग खाते को डेबिट किया जाता है, ग्राहक के वॉलेट को क्रेडिट किया जाता है, और ग्राहक के लिए एक प्राप्य ऋण खाता खोला जाता है।
- शुल्क और ब्याज उत्पाद नियमों के अनुसार ऋण खाते पर उपार्जित होते हैं।
- चुकौती: ग्राहक का वॉलेट डेबिट होता है (मैन्युअल रूप से या आने वाले पैसे से अपने-आप) और ऋण खाता घटता है।
- बकाया: देय तिथि पार कर चुकी राशियाँ आयु वर्गों में जाती हैं, जो अनुस्मारक, दंड (जहाँ अनुमति हो) और हानि प्रावधान शुरू करते हैं।
- बट्टे खाते और वसूली: न वसूले जा सकने वाले ऋण ऑडिट ट्रेल के साथ बट्टे खाते में डाले जाते हैं; बाद की वसूली अलग से दर्ज की जाती है।
हर चरण डबल-एंट्री लेजर में संतुलित प्रविष्टियाँ दर्ज करता है, ताकि ऋण पोर्टफ़ोलियो हमेशा ऋणदाता की फ़ंडिंग और ग्राहक शेष के साथ मेल खाए।
स्वचालित चुकौती: शक्तिशाली और संवेदनशील
आने वाले पैसे से चुकौती अपने-आप वसूलना ही वह सुविधा है जो वॉलेट ऋण को व्यवहार्य बनाती है। इसे सावधानी से डिज़ाइन करना होगा:
- उधार लेने से पहले ग्राहक को स्पष्ट बताएँ कि चुकौती आने वाले पैसे से काटी जाएगी;
- केवल देय राशि काटें, आने वाली पूरी राशि नहीं;
- ज़रूरी खर्चों के लिए न्यूनतम शेष छोड़ने पर विचार करें;
- हर कटौती की रसीद भेजें;
- कानूनी रूप से संरक्षित या किसी अन्य उद्देश्य के लिए निर्धारित धन से कभी न काटें।
ज़िम्मेदार ऋण: यह कैसा दिखता है
डिजिटल क्रेडिट में अच्छी तरह दर्ज समस्याएँ रही हैं: उधारकर्ता एक-दूसरे को चुकाने के लिए अलग-अलग ऐप से कई ऋण लेते हैं, आक्रामक वसूली तरीके, और अपारदर्शी मूल्य निर्धारण। नियामकों ने कार्रवाई की है, और ग्राहक उन ब्रांडों को याद रखते हैं जिन्होंने उनके साथ निष्पक्ष व्यवहार किया। ज़िम्मेदार प्रथा में शामिल है:
- स्वीकृति से पहले कुल लागत, देय तिथियों और देरी के परिणामों का पूर्ण प्रकटीकरण।
- केवल डिफ़ॉल्ट संभावना स्कोर नहीं, बल्कि सामर्थ्य जाँच।
- अच्छे व्यवहार के साथ बढ़ने वाली क्रमिक सीमाएँ।
- नए उधारकर्ताओं के लिए कूलिंग-ऑफ़ विकल्प।
- सम्मानजनक वसूली: अनुस्मारक और पुनर्गठन विकल्प, कभी सार्वजनिक रूप से शर्मिंदा करना या उधारकर्ता के फ़ोन संपर्कों से संपर्क करना नहीं।
- क्रेडिट ब्यूरो को सटीक रिपोर्टिंग, सकारात्मक इतिहास सहित, ताकि अच्छे उधारकर्ताओं को लाभ हो।
- डेटा संरक्षण: केवल वही डेटा उपयोग करना जिसकी ग्राहकों ने सहमति दी है, उन उद्देश्यों के लिए जिन्हें वे समझते हैं।
व्यापारियों और एजेंटों को ऋण
व्यापारी और एजेंट वॉलेट ऑपरेटर के लिए उत्कृष्ट उधारकर्ता हैं, क्योंकि उनकी बिक्री और फ़्लोट की गतिविधि प्लेटफ़ॉर्म पर दिखती है और चुकौती दैनिक आय से ली जा सकती है। सामान्य उत्पाद:
- इन्वेंटरी फ़ाइनेंस, दैनिक बिक्री के प्रतिशत के रूप में चुकाया जाता है।
- एजेंटों के लिए फ़्लोट ऋण, अक्सर दिन के भीतर, अपने-आप चुकाया जाता है। देखें एजेंट फ़्लोट और तरलता।
- आपूर्तिकर्ता फ़ाइनेंस, जहाँ प्लेटफ़ॉर्म आपूर्तिकर्ता को भुगतान करता है और व्यापारी समय के साथ चुकाता है।
बचत और क्रेडिट साथ-साथ
सबसे स्वस्थ वॉलेट ऋण पोर्टफ़ोलियो बचत के साथ जुड़े होते हैं। नियमित बचत करने वाले ग्राहक कम उधार लेते हैं और अधिक भरोसेमंद ढंग से चुकाते हैं, और बचत इतिहास स्कोरिंग में सबसे मज़बूत सकारात्मक संकेतों में से एक है। समूह बचत (चामा) सामाजिक जवाबदेही जोड़ती है; देखें डिजिटल चामा। हर ऋण चुकौती से एक छोटी स्वचालित बचत को प्रोत्साहित करना लचीलापन बनाने का सरल तरीका है।
अपना पहला स्कोरकार्ड बनाना, चरण दर चरण
ज़िम्मेदारी से ऋण देना शुरू करने के लिए डेटा साइंस टीम की ज़रूरत नहीं है। कई शुरुआती वॉलेट ऋणदाताओं द्वारा अपनाया गया व्यावहारिक रास्ता:
- परिणाम परिभाषित करें। उदाहरण के लिए, "देय तिथि के 7 दिनों के भीतर पूरा चुकाया।" बाकी सब कुछ इसी के आधार पर मापा जाता है।
- कुछ संभावित संकेत चुनें जिन्हें आप लेजर से भरोसेमंद ढंग से गिन सकें: सक्रियता के महीने, पिछले 90 दिनों में अलग-अलग आय स्रोतों की संख्या, औसत मासिक आय, सकारात्मक शेष वाले दिन, समय पर चुकाए गए बिल, एयरटाइम खरीद की आवृत्ति, बचत शेष।
- विशेषज्ञ नियमों से शुरू करें। चुकौती डेटा मिलने से पहले, सतर्क पात्रता नियम और बहुत छोटी शुरुआती सीमाएँ तय करें। पहला समूह ही आपको सिखाता है।
- परिणाम इकट्ठा करें। कुछ हज़ार ऋणों के बाद आप जानते हैं कि किसने चुकाया। हर संकेत के वर्गों में चुकौती दरों की तुलना करें; उन संकेतों को रखें जो अच्छे और बुरे उधारकर्ताओं को अलग करते हैं।
- पॉइंट-आधारित स्कोरकार्ड बनाएँ सबसे मज़बूत संकेतों से, ताकि हर ग्राहक का स्कोर समझाया जा सके: "अवधि के लिए अंक, नियमित आय के लिए अंक, पिछली चुकौती के लिए अंक।"
- स्कोर को सीमाओं से जोड़ें और सामान्य आय से निकली सामर्थ्य की अधिकतम सीमा लगाएँ।
- हर महीने निगरानी करें और व्यवहार बदलने पर पुनः समायोजित करें। बदलाव पर नज़र रखें: पिछले साल काम करने वाला संकेत किसी मूल्य परिवर्तन या नए प्रतिस्पर्धी के बाद शायद काम न करे।
व्याख्या योग्यता केवल अच्छी प्रथा नहीं है; नियामक और ग्राहक बढ़ती अपेक्षा रखते हैं कि ऋणदाता बताएँ कि कोई सीमा क्यों तय की गई या ऋण क्यों अस्वीकार हुआ।
ऋण मूल्य निर्धारण का उदाहरण
नीचे के आँकड़े केवल उदाहरण के लिए हैं, यह दिखाने के लिए कि 1,000 के 30-दिन के ऋण में घटक कैसे जुड़ते हैं:
| घटक | प्रति 1,000 उधार पर लागत | टिप्पणियाँ |
|---|---|---|
| धन की लागत | 15 | ऋणदाता की फ़ंडिंग दर पर निर्भर |
| अपेक्षित क्रेडिट हानि | 30 | डिफ़ॉल्ट की संभावना × डिफ़ॉल्ट पर हानि |
| संचालन और तकनीक | 10 | स्कोरिंग, वितरण, वसूली, सहायता |
| चैनल और साझेदार हिस्सा | 10 | वॉलेट ऑपरेटर या चैनल साझेदार का हिस्सा |
| लाभ | 10 | पूँजी पर प्रतिफल |
| कुल शुल्क | 75 | 30 दिनों के लिए 7.5% |
इससे दो सबक निकलते हैं। पहला, अपेक्षित हानि आम तौर पर सबसे बड़ी नियंत्रणीय लागत होती है: बेहतर स्कोरिंग और वसूली सभी के लिए कीमतें घटाती हैं। दूसरा, अल्पकालिक शुल्क प्रति ऋण छोटे दिखते हैं पर वार्षिक आधार पर ऊँचे होते हैं, इसीलिए क्रेडिट की कुल लागत का स्पष्ट प्रकटीकरण मायने रखता है और इसीलिए नियामक इस पर कड़ी नज़र रखते हैं।
वसूली की यात्रा
अच्छी वसूली सम्मानजनक, पूर्वानुमेय और जल्दी शुरू होने वाली होती है। एक सामान्य यात्रा:
| कब | कार्रवाई |
|---|---|
| देय तिथि से 3 दिन पहले | राशि और तारीख़ के साथ मैत्रीपूर्ण अनुस्मारक |
| देय तिथि | पैसा हो तो स्वचालित कटौती; न हो तो अनुस्मारक |
| 1 से 7 दिन की देरी | अनुस्मारक; आंशिक भुगतान का प्रस्ताव |
| 8 से 30 दिन की देरी | वसूली टीम से कॉल या संदेश; वास्तविक कठिनाई के लिए पुनर्गठन विकल्प; नए क्रेडिट तक पहुँच निलंबित |
| 31 से 90 दिन की देरी | औपचारिक नोटिस; जहाँ कानूनन अनुमति हो और प्रकट किया गया हो, क्रेडिट ब्यूरो को रिपोर्ट |
| 90 दिन से अधिक | पूरा प्रावधान करें; बट्टे खाते पर विचार करें; जहाँ अनुमति हो, भविष्य की आय से धीरे-धीरे वसूली जारी रखें |
जोखिमग्रस्त पोर्टफ़ोलियो (PAR) वर्ग, जैसे 1–30, 31–60, 61–90 और 90 दिन से अधिक, इस यात्रा को प्रबंधन जानकारी में बदल देते हैं: पोर्टफ़ोलियो का कितना हिस्सा हर चरण में है, और क्या वह सही दिशा में जा रहा है।
वॉलेट ऋण पोर्टफ़ोलियो चलाने के मेट्रिक्स
| मेट्रिक | यह क्यों मायने रखता है |
|---|---|
| खंड के अनुसार स्वीकृति दर | मॉडल की पहुँच और निष्पक्षता |
| पहली किस्त में डिफ़ॉल्ट | धोखाधड़ी या कमज़ोर स्कोरिंग की शुरुआती चेतावनी |
| जोखिमग्रस्त पोर्टफ़ोलियो (जैसे 30 दिन से अधिक) | समग्र क्रेडिट गुणवत्ता |
| वसूली के बाद शुद्ध हानि दर | क्या मूल्य निर्धारण जोखिम को कवर करता है |
| दोबारा उधार और सीमा वृद्धि | ग्राहकों की प्रगति |
| क्रेडिट से जुड़ी शिकायतें | आचरण और ग्राहक परिणाम |
क्रेडिट ब्यूरो को रिपोर्टिंग
जिन बाज़ारों में क्रेडिट ब्यूरो हैं, वहाँ ऋणदाताओं को अक्सर ऋण प्रदर्शन रिपोर्ट करना अनिवार्य होता है या इसके लिए प्रोत्साहित किया जाता है। रिपोर्टिंग के दो पहलू हैं। नकारात्मक रिपोर्टिंग डिफ़ॉल्ट को रोकती है पर बहुत छोटी राशियों के कारण उधारकर्ताओं को क्रेडिट से बाहर कर सकती है, और कुछ नियामकों ने छोटे डिजिटल ऋणों की नकारात्मक सूचीकरण पर सीमाएँ और नियम तय किए हैं। सकारात्मक रिपोर्टिंग, यानी समय पर चुकौती साझा करना, अच्छे उधारकर्ताओं को ऐसा रिकॉर्ड बनाने में मदद करती है जो उन्हें कहीं और बड़े ऋण दिला सके। आप जो भी करें, ऋण देते समय स्पष्ट रूप से बताएँ, और सुनिश्चित करें कि आपका डेटा सटीक हो: गलत सूचीकरण गंभीर नुकसान और नियामक उल्लंघन है।
वॉलेट ऋण में धोखाधड़ी
क्रेडिट अपनी तरह की धोखाधड़ी आकर्षित करता है:
- उधारकर्ता की अपनी धोखाधड़ी: उधारकर्ता ऊँची सीमा पाने के लिए साफ़ इतिहास बनाते हैं, फिर जानबूझकर डिफ़ॉल्ट करते हैं। इससे क्रमिक सीमा वृद्धि और व्यवहार में अचानक बदलाव की निगरानी से निपटें।
- उधार ली गई पहचान: दूसरों के पहचान दस्तावेज़ों से खाते खोलकर ऋण लेना। इससे KYC नियंत्रण, डिवाइस और पहचान को जोड़ने, और नए खातों पर सीमा से निपटें।
- ऋणों का ढेर लगाना: एक साथ कई ऋणदाताओं से उधार लेना। जहाँ उपलब्ध हों वहाँ क्रेडिट ब्यूरो जाँच और सामर्थ्य नियमों से निपटें।
- शेष राशि में हेरफेर: आवेदन से पहले आय बढ़ाने के लिए खातों के बीच पैसा घुमाना। कच्ची राशि नहीं, बल्कि स्वतंत्र आय स्रोतों को मापकर निपटें।
वॉलेट ऋण में आम गलतियाँ
- सीमाएँ बहुत तेज़ी से बढ़ाना। कुछ बड़े डिफ़ॉल्ट करने वाले उधारकर्ताओं की हानि हज़ारों छोटे ऋणों का लाभ मिटा सकती है।
- पारदर्शिता के बिना मूल्य निर्धारण। प्रति ऋण छोटे दिखने वाले शुल्क वार्षिक आधार पर बहुत महँगे हो सकते हैं। कुल लागत स्पष्ट दिखाएँ।
- आक्रामक वसूली। उत्पीड़न और सार्वजनिक शर्मिंदगी के कारण कई बाज़ारों में डिजिटल ऋणदाताओं पर नियामक कार्रवाई हुई है।
- कभी समीक्षा न किए गए मॉडल। ग्राहक व्यवहार बदलता है; स्कोरिंग नियमों को निगरानी और समायोजन की ज़रूरत होती है।
वॉलेट ऋण के प्रमुख शब्द
| शब्द | अर्थ |
|---|---|
| सीमा | वह अधिकतम राशि जो ग्राहक किसी समय उधार ले सकता है, जिसे स्कोरिंग मॉडल और नीति तय करती है। |
| सुविधा शुल्क | ऋण पर एकमुश्त शुल्क, जो अल्पकालिक वॉलेट ऋणों में ब्याज के बजाय या उसके साथ आम है। |
| क्रेडिट की कुल लागत | मूलधन के ऊपर उधारकर्ता जो कुछ भी चुकाता है, राशि के रूप में और बेहतर हो तो वार्षिक दर के रूप में व्यक्त। |
| देरी के दिन (DPD) | चुकौती कितने दिन देर से है; ऋणदाता 1–30, 31–60 और 61–90 दिन जैसे वर्गों को ट्रैक करते हैं। |
| गैर-निष्पादित ऋण | गंभीर रूप से बकाया ऋण, आम तौर पर 90 दिन या अधिक, जिसे क्षतिग्रस्त माना जाता है। |
| रोल रेट | एक बकाया वर्ग से अगले में जाने वाले ऋणों का हिस्सा, पोर्टफ़ोलियो दबाव का शुरुआती संकेत। |
| विंटेज विश्लेषण | वितरण के महीने के अनुसार समूहित ऋणों की चुकौती को ट्रैक करना, ताकि समूहों की निष्पक्ष तुलना हो सके। |
| स्वचालित कटौती | जहाँ शर्तें अनुमति दें, पैसा आने पर देय राशि सीधे उधारकर्ता के वॉलेट से वसूलना। |
| सामर्थ्य जाँच | आय और मौजूदा दायित्वों के आधार पर यह परीक्षण कि उधारकर्ता बिना कठिनाई के चुका सकता है। |
| क्रेडिट ब्यूरो | लाइसेंसशुदा संस्था जो उधारकर्ताओं का चुकौती इतिहास इकट्ठा करती है और ऋणदाताओं के बीच साझा करती है। |
अक्सर पूछे जाने वाले प्रश्न
क्या मोबाइल मनी ऑपरेटर ग्राहकों के वॉलेट शेष को उधार दे सकता है?
नहीं। ग्राहकों की ई-मनी ट्रस्ट में रखी जाती है। ऋण बैंक, लाइसेंसशुदा ऋणदाता या उपयुक्त लाइसेंस के तहत ऑपरेटर की अपनी पूँजी से वित्तपोषित होते हैं।
क्रेडिट इतिहास के बिना क्रेडिट सीमा कैसे तय होती है?
वॉलेट लेनदेन डेटा से: आय की नियमितता, शेष राशि, बिल भुगतान, बचत और पिछले ऋण, साथ में सामर्थ्य नियम।
वॉलेट ओवरड्राफ्ट क्या है?
एक सेवा जो शेष राशि अपर्याप्त होने पर भी भुगतान होने देती है, और कमी अगली आने वाली राशि से अपने-आप चुकाई जाती है।
क्या डिजिटल क्रेडिट विनियमित है?
हाँ, और बढ़ते रूप से। कई अफ़्रीकी नियामक अब डिजिटल ऋणदाताओं को लाइसेंस देते हैं और प्रकटीकरण, डेटा उपयोग और वसूली पर नियम तय करते हैं।
PesaBridge आपको एक ही वॉलेट से तत्काल सूक्ष्म ऋण, किस्त ऋण और BridgeBoost ओवरड्राफ्ट शुरू करने देता है: पैसा सीधे ग्राहक के वॉलेट में जाता है, चुकौती अनुसूचियाँ पहले सबसे पुरानी किस्त निपटाती हैं, देरी हर दिन चिह्नित होती है और जोखिमग्रस्त पोर्टफ़ोलियो वर्गों में बँटता है, सब कुछ उसी डबल-एंट्री लेजर पर जिस पर हर दूसरी गतिविधि दर्ज होती है। ऋण और ओवरड्राफ्ट देखें या हमारी टीम से बात करें।