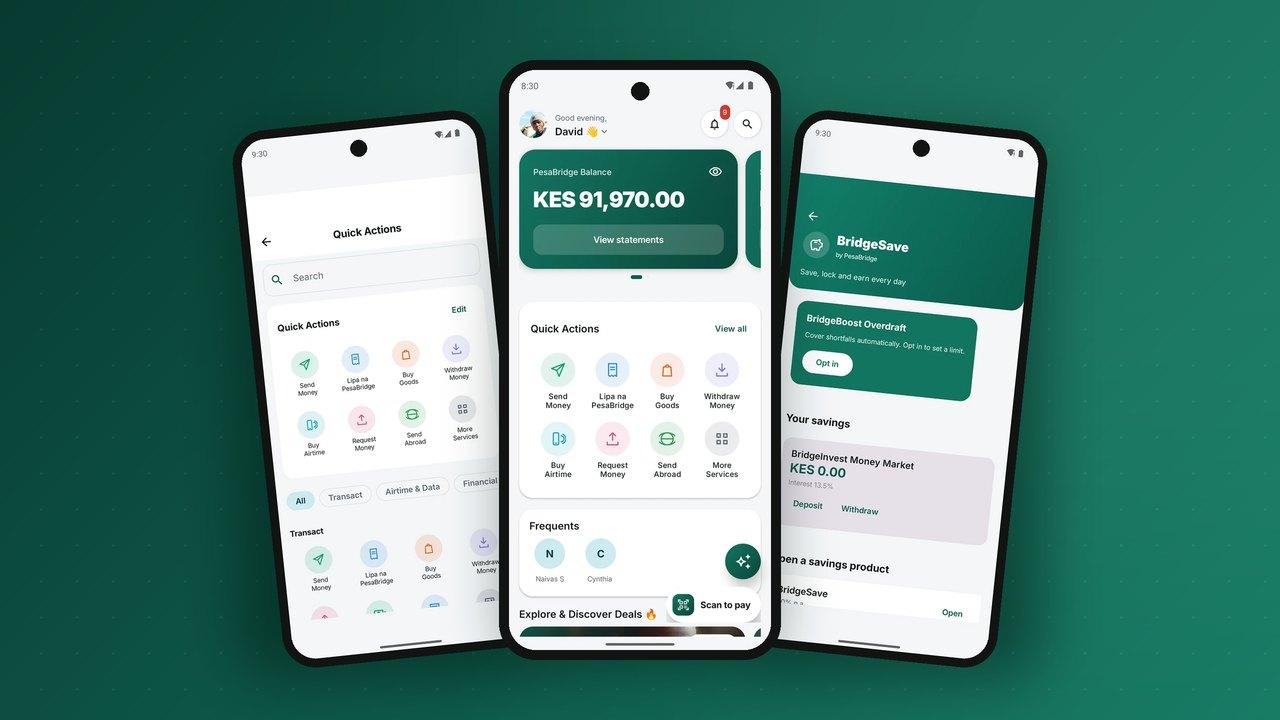
पहले मोबाइल वॉलेट को सिर्फ़ एक बात पर परखा जाता था: क्या मैं अपनी बहन को पैसे भेज सकता हूँ? अब यह पैमाना ऊँचा हो गया है। ग्राहक आज आपके वॉलेट की तुलना अपने फ़ोन के सबसे अच्छे ऐप से करते हैं, न कि पिछली बार इस्तेमाल किए गए वॉलेट से, और वे चाहते हैं कि ऐप से बाहर निकले बिना दुकान पर भुगतान कर सकें, बिल चुका सकें, कुछ पैसे अलग रख सकें, वेतन के दिन से पहले थोड़ा उधार ले सकें और हर भुगतान एक साफ़ स्टेटमेंट पर देख सकें। यह जाँच-सूची उन सुविधाओं को एक-एक करके देखती है जो उस वॉलेट को, जिसे लोग रखते हैं, उस वॉलेट से अलग करती हैं जिसे वे हटा देते हैं, और यह भी कि हर सुविधा को स्क्रीन के पीछे क्या चाहिए।
इसे दो तरह से इस्तेमाल करें। अगर आप वॉलेट की योजना बना रहे हैं, तो यह आपका दायरा है। अगर आप प्लेटफ़ॉर्म चुन रहे हैं, तो यह आपके सवालों की सूची है: हर पंक्ति के लिए उसे चलते हुए देखने की माँग करें, सिर्फ़ उसका वर्णन सुनने की नहीं।
1. ऐसी होम स्क्रीन जो पहले सवाल का जवाब दे
ग्राहक सबसे पहले अपना बैलेंस देखना चाहता है, और दूसरा वह काम जिसके लिए वह आया है। अच्छी होम स्क्रीन बैलेंस दिखाती है (सबके सामने छिपाने के लिए एक टैप के साथ), सबसे ज़्यादा इस्तेमाल होने वाली चार-पाँच क्रियाओं को अंगूठे की पहुँच में रखती है, और हाल के प्राप्तकर्ताओं को एक टैप की दूरी पर रखती है। बाकी सब कुछ, बंडलों से लेकर बीमा तक, एक स्तर नीचे सेवाओं के मेन्यू में जाता है, जो सामने के दरवाज़े को भीड़भाड़ वाला बनाए बिना बढ़ सकता है।
स्क्रीन के पीछे इसके लिए एक कॉन्फ़िगर करने योग्य मेन्यू चाहिए, ताकि ऑपरेटर नया ऐप जारी किए बिना हर बाज़ार के लिए सेवाओं का क्रम बदल सके या नई सेवाएँ जोड़ सके। अगर हर नई सेवा का मतलब ऐप का नया संस्करण है, तो आप सेवाएँ धीरे-धीरे ही जोड़ पाएँगे।
2. भेजना और पाना, हर उस तरीके से जो लोग सच में अपनाते हैं
व्यक्ति से व्यक्ति को पैसे भेजना अब भी रीढ़ है। सूची जितनी दिखती है, उससे लंबी है:
- फ़ोन नंबर पर भेजें अपने नेटवर्क पर, PIN डालने से पहले प्राप्तकर्ता का पंजीकृत नाम दिखाते हुए।
- दूसरे नेटवर्क और बैंकों को भेजें इंटरऑपरेबिलिटी लिंक के ज़रिए, शुल्क पहले से साफ़ दिखाते हुए।
- पैसे माँगें, ताकि जिसका पैसा बकाया है वह पीछे पड़ने के बजाय खुद प्रक्रिया शुरू कर सके।
- QR से पाएँ: एक निजी कोड जिसे कोई भी स्कैन करके आपको भुगतान कर सके।
- पसंदीदा और नियमित प्राप्तकर्ता, क्योंकि ज़्यादातर ट्रांसफ़र गिने-चुने उन्हीं लोगों को जाते हैं।
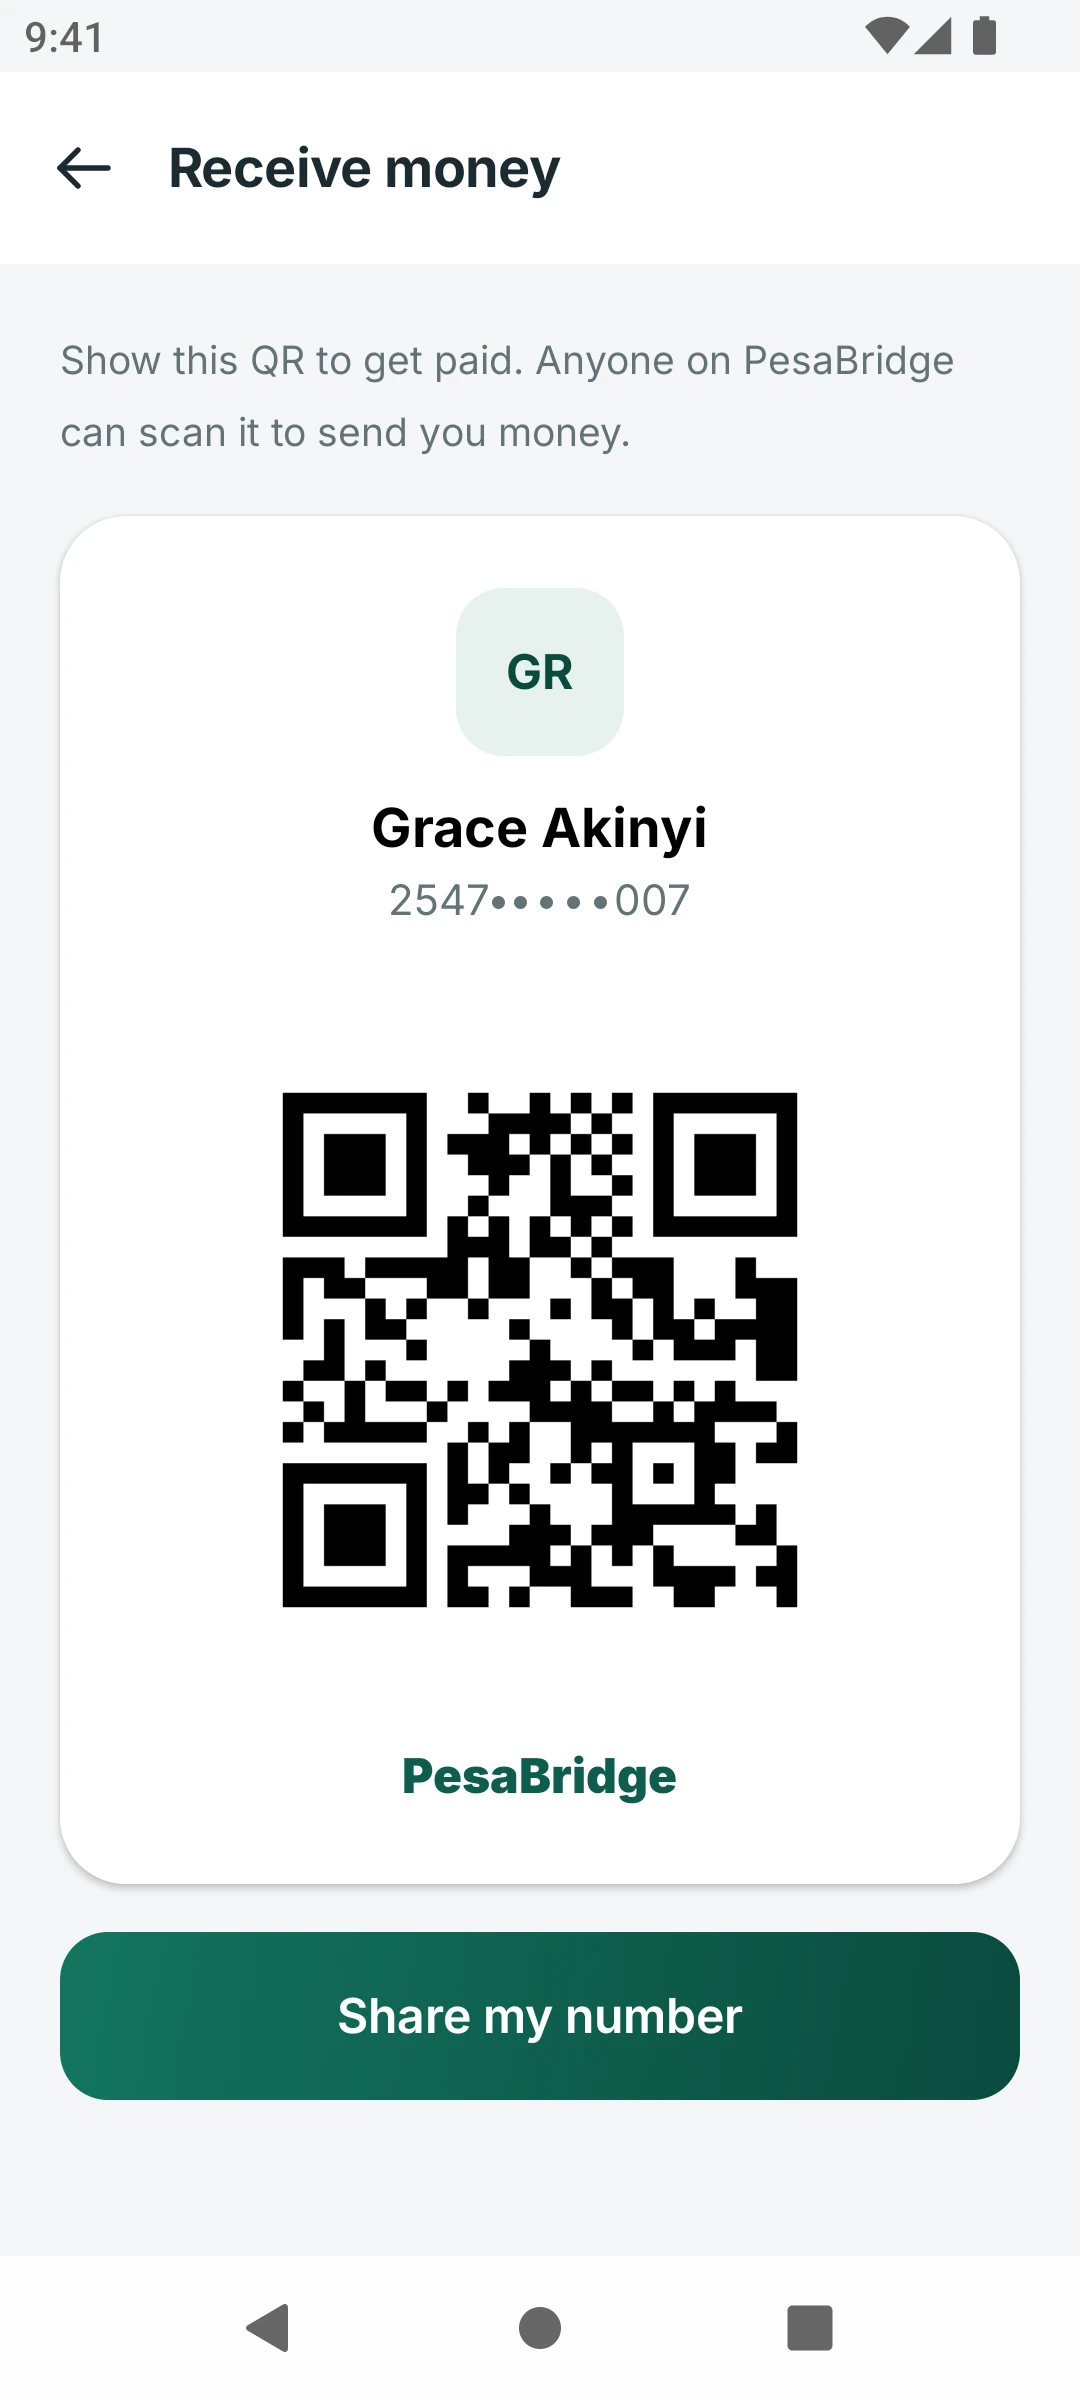
नीचे चलने वाले इंजन को लेन-देन दर्ज करने से पहले बैलेंस, सीमाएँ और KYC स्तर जाँचना चाहिए, और कनेक्शन टूटने पर भी दो बार पैसे नहीं काटने चाहिए। ये गारंटियाँ लेजर में रहती हैं, ऐप में नहीं।
3. खाता नंबर टाइप किए बिना व्यापारियों और बिलों का भुगतान
भुगतान ही वह जगह है जहाँ वॉलेट रोज़ का इस्तेमाल कमाता है। ग्राहक चाहते हैं कि वे टिल नंबर या QR से दुकान पर भुगतान करें, बिल नंबर से बिजली या स्कूल की फ़ीस भरें, और व्यापारी द्वारा उनके फ़ोन पर भेजे गए भुगतान अनुरोध को मंज़ूरी दें। इनमें से हर एक को PIN से पहले यह दिखाना चाहिए कि भुगतान किसे जा रहा है, ताकि टाइपिंग की एक गलती कभी किसी अजनबी को पैसे न भेज दे।
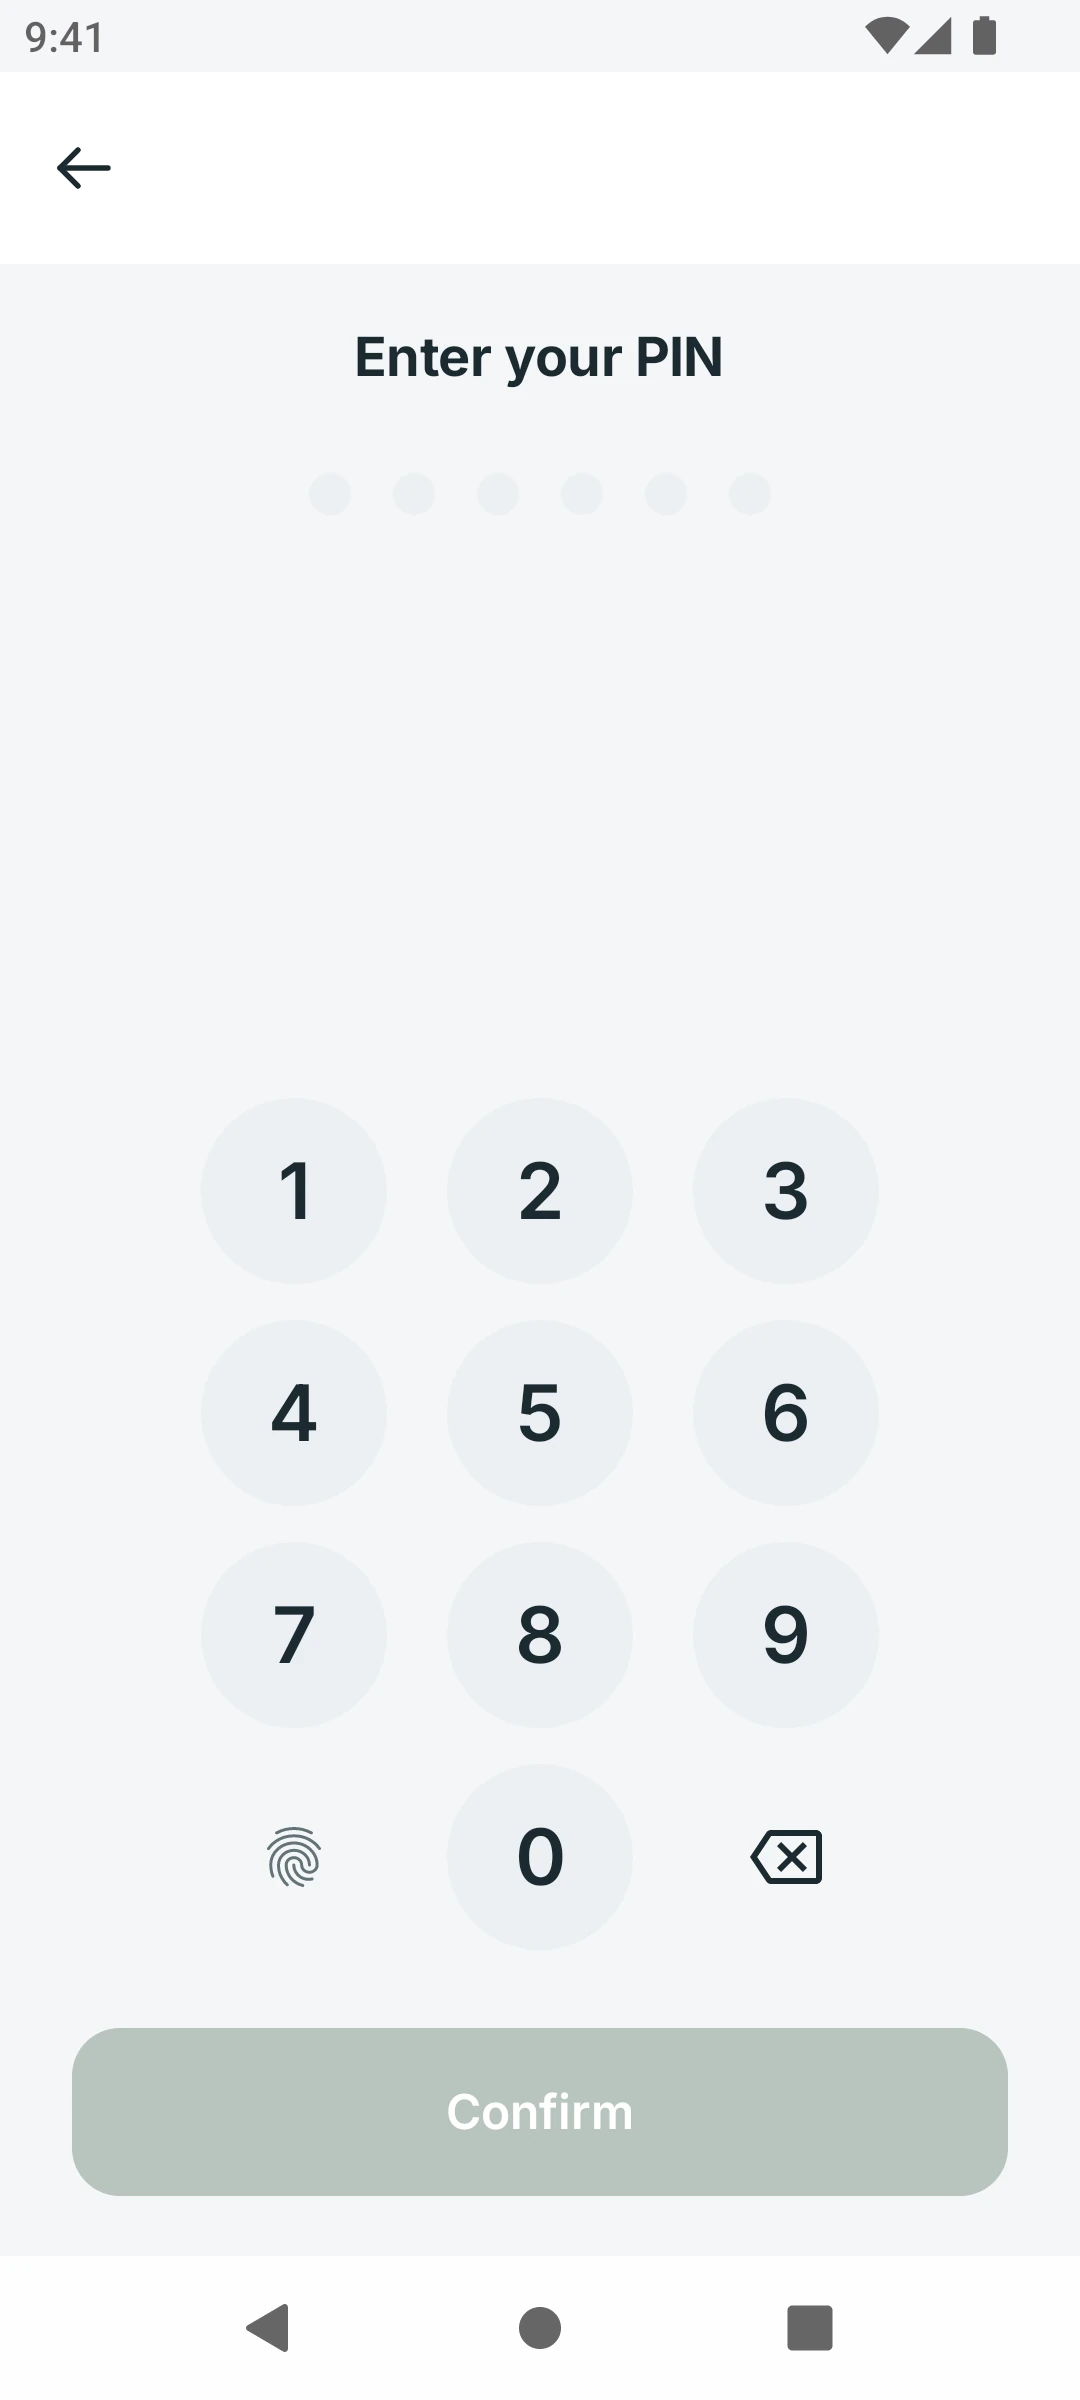
सहेजे गए बिल और स्थायी निर्देश एक बार के भुगतानों को आदत में बदल देते हैं। जो वॉलेट बिजली का खाता याद रखता है और नियत तारीख से पहले ग्राहक को याद दिलाता है, वह हर महीने खोला जाता है।
4. एयरटाइम, डेटा और रोज़ के टॉप-अप
छोटी, बार-बार की खरीदारी वॉलेट को हाथ में बनाए रखती है। अपने लिए या किसी और के लिए एयरटाइम, डेटा और कॉल बंडल, घर के इंटरनेट और टीवी का नवीनीकरण, ये सब यहीं आते हैं। ये आसान दिखते हैं, लेकिन भरोसेमंद एग्रीगेटर लिंक और विफलता की साफ़ व्यवस्था पर निर्भर करते हैं: अगर टॉप-अप विफल हो जाए, तो पैसा अपने आप लौटना चाहिए, साथ में यह बताने वाला संदेश भी।
5. बचत करें, उधार लें और आगे बढ़ें
जो सुविधाएँ वॉलेट को बैंक खाते जैसा महसूस कराती हैं, वे वही हैं जो समय के साथ मूल्य सँभाले रखती हैं। एक आधुनिक सूची में शामिल हैं:
- बचत पॉकेट लक्ष्यों के साथ, और जहाँ लाइसेंस अनुमति दे, ब्याज या रिटर्न के साथ।
- लॉक की गई बचत अनुशासन के लिए, जो एक तय तारीख पर खुलती है।
- समूह बचत चामा और बचत मंडलों के लिए, जिसमें सभी सदस्य देख सकें। हमारी डिजिटल चामा गाइड देखें।
- छोटे ऋण और ओवरड्राफ़्ट जिनका आकलन वॉलेट के इतिहास पर होता है, और जो आने वाली रकम से अपने आप चुकते हैं। ज़्यादा जानकारी वॉलेट पर डिजिटल ऋण में।
- निवेश जैसे मनी मार्केट उत्पाद, साफ़ प्रदर्शन और निकासी नियमों के साथ।
इनमें से हर एक लेजर में खातों और नियमों का अलग समूह है, अक्सर जिसके पीछे कोई साझेदार बैंक या फ़ंड होता है। जो प्लेटफ़ॉर्म बचत और ऋण को अतिरिक्त सुविधा नहीं बल्कि पूरे उत्पाद की तरह मानता है, वह आपके महीनों के इंटीग्रेशन का काम बचाता है।
6. ऐसे स्टेटमेंट और रसीदें जिन पर लोग भरोसा करें
हर लेन-देन के लिए एक साफ़ रसीद चाहिए, जिसमें संदर्भ संख्या, दूसरे पक्ष का नाम, शुल्क और लेन-देन के बाद का बैलेंस हो। स्टेटमेंट में खोजने, फ़िल्टर करने और एक्सपोर्ट करने की सुविधा होनी चाहिए, क्योंकि लोग मकान-मालिक, ऋणदाता या अकाउंटेंट को स्टेटमेंट ही दिखाते हैं। अगर स्टेटमेंट और बैलेंस एक बार भी मेल न खाएँ, तो भरोसा ख़त्म हो जाता है।
7. ऐसी सुरक्षा जिसे ग्राहक महसूस करे
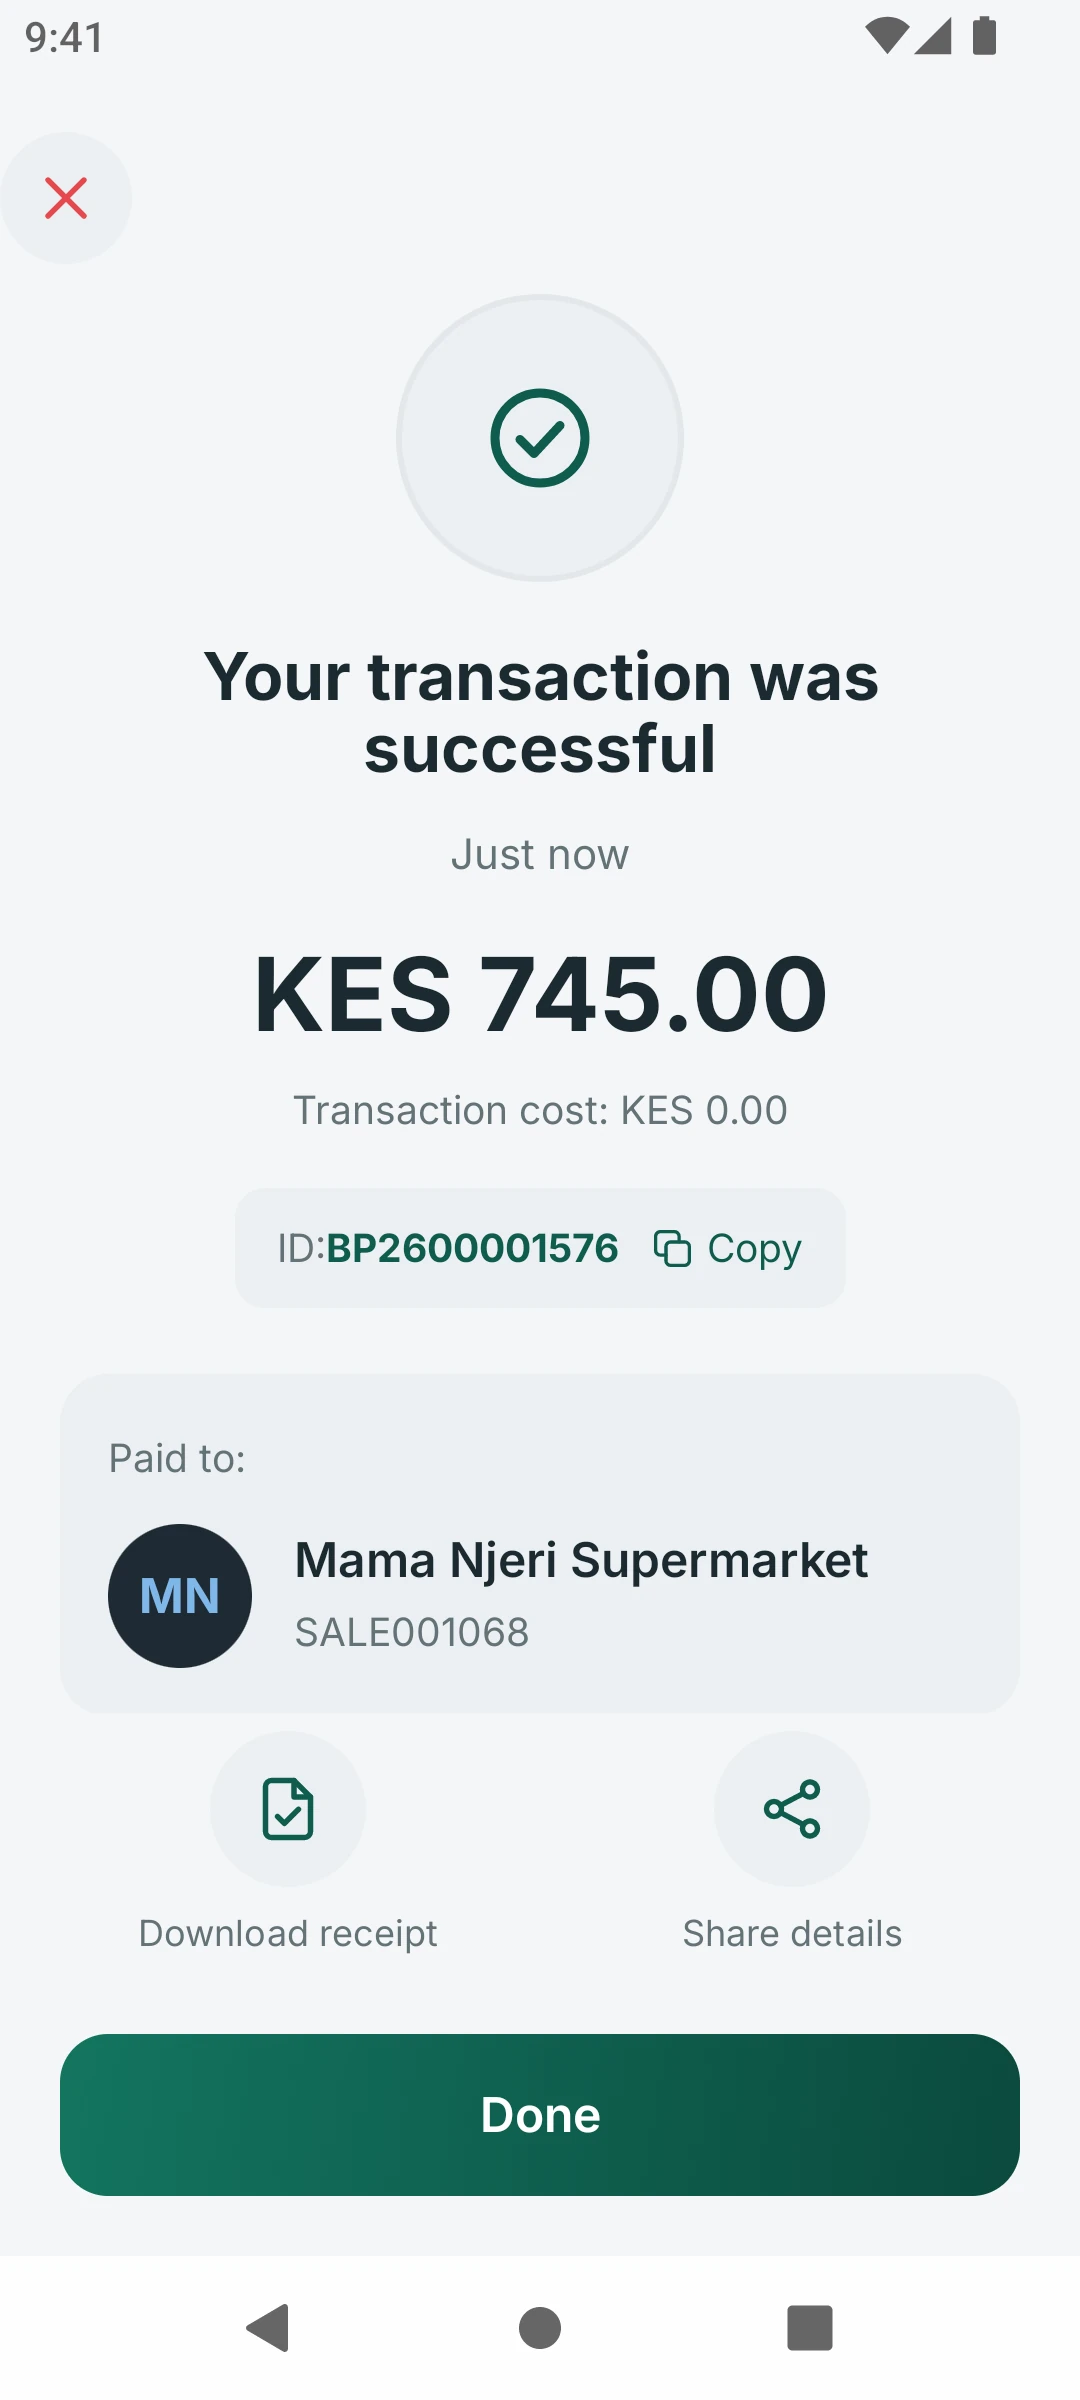
सुरक्षा मज़बूत होनी चाहिए, पर थकाने वाली नहीं। ज़रूरी बातें हैं: हर भुगतान पर PIN, बायोमेट्रिक अनलॉक, डिवाइस बाइंडिंग ताकि सिर्फ़ चोरी का SIM काफ़ी न हो, पुष्टि से पहले प्राप्तकर्ता का नाम, और हर डेबिट पर तुरंत अलर्ट। इसके पीछे वेलोसिटी नियम, प्रतिबंध-सूची की जाँच और धोखाधड़ी की निगरानी होती है, जो ग्राहक कभी नहीं देखते। हमारी धोखाधड़ी रोकथाम गाइड इन नियंत्रणों को विस्तार से बताती है।
8. ऐप के अंदर मदद
ग्राहक कुछ गिने-चुने सवालों पर अटकते हैं: मेरी सीमा क्या है, यह विफल क्यों हुआ, गलती को कैसे पलटूँ। ऐप के अंदर एक सहायक जो ग्राहक का अपना बैलेंस और सीमाएँ पढ़कर सरल भाषा में जवाब दे सके, सपोर्ट कॉल का बड़ा हिस्सा ख़त्म कर देता है। बातचीत के साथ किसी इंसान को सौंपना बाकी मामलों को सुलझा देता है।
9. स्मार्टफ़ोन से आगे की पहुँच
अफ़्रीका के लिए सुविधाओं की सूची बेसिक फ़ोन के बिना अधूरी है। वही सेवाएँ, कम से कम भेजना, भुगतान करना, एयरटाइम खरीदना और बैलेंस देखना, USSD पर उसी लेजर पर और उन्हीं सीमाओं के साथ चलनी चाहिए। एजेंट नकदी को सिस्टम में लाते और बाहर ले जाते हैं। देखें USSD से फ़ीचर फ़ोन तक पहुँच और एजेंट नेटवर्क की व्याख्या।
सूची एक नज़र में
| क्षेत्र | लॉन्च पर ज़रूरी | बाद में जुड़ाव बढ़ाता है |
|---|---|---|
| होम | बैलेंस, त्वरित क्रियाएँ, नियमित प्राप्तकर्ता | व्यक्तिगत ऑफ़र, मिनी-ऐप |
| भेजना और पाना | P2P, दूसरे नेटवर्क, अनुरोध, QR | शेड्यूल किए गए और बाँटे गए भुगतान |
| भुगतान | टिल, बिल, भुगतान अनुरोध | सहेजे गए बिल, स्थायी निर्देश |
| टॉप-अप | एयरटाइम और डेटा | इंटरनेट, टीवी, उपयोगिताएँ |
| वित्तीय उत्पाद | बचत पॉकेट | ऋण, समूह बचत, निवेश |
| रिकॉर्ड | रसीदें और स्टेटमेंट | एक्सपोर्ट, रिवॉर्ड |
| चैनल | ऐप और USSD | वेब और डेवलपर API |
अक्सर पूछे जाने वाले प्रश्न
कौन-सी सुविधाएँ सबसे पहले लॉन्च होनी चाहिए?
वे जो रोज़ का इस्तेमाल पैदा करती हैं: भेजना, दुकान पर भुगतान, बिल भुगतान, एयरटाइम खरीदना और साफ़ स्टेटमेंट। ग्राहक जब बुनियादी चीज़ों पर भरोसा करने लगते हैं, तब बचत और ऋण वफ़ादारी बढ़ाते हैं।
क्या सभी सुविधाएँ ऐप के अंदर बनानी ज़रूरी हैं?
नहीं। सेवाओं का मेन्यू और मिनी-ऐप आपको पूरा नया संस्करण जारी किए बिना साझेदारों के उत्पाद जोड़ने देते हैं। जो केंद्र में रहना चाहिए वह है लेजर और नियम, ताकि हर सुविधा उन्हीं सीमाओं का पालन करे।
सुविधाएँ बढ़ने पर हम ऐप को सरल कैसे रखें?
होम स्क्रीन को उन कुछ कामों के लिए रखें जो लोग सबसे ज़्यादा करते हैं, बाकी को उद्देश्य के हिसाब से समूहों में रखें, और ग्राहकों को अपने पसंदीदा पिन करने दें। मापें कि कौन-सी क्रियाएँ इस्तेमाल होती हैं और उसी हिसाब से उन्हें ऊपर या नीचे करें।
PesaBridge इस सूची का मूल हिस्सा (भेजना, भुगतान, टॉप-अप, बचत, क्रेडिट, स्टेटमेंट और ऐप के अंदर मदद) अपने ग्राहक ऐप में देता है, एक ही डबल-एंट्री लेजर पर जो USSD, एजेंटों, व्यापारियों और डेवलपर API के साथ साझा है। आप आज़माएं पेज पर ऐप आज़मा सकते हैं या पूरा प्लेटफ़ॉर्म देख सकते हैं।