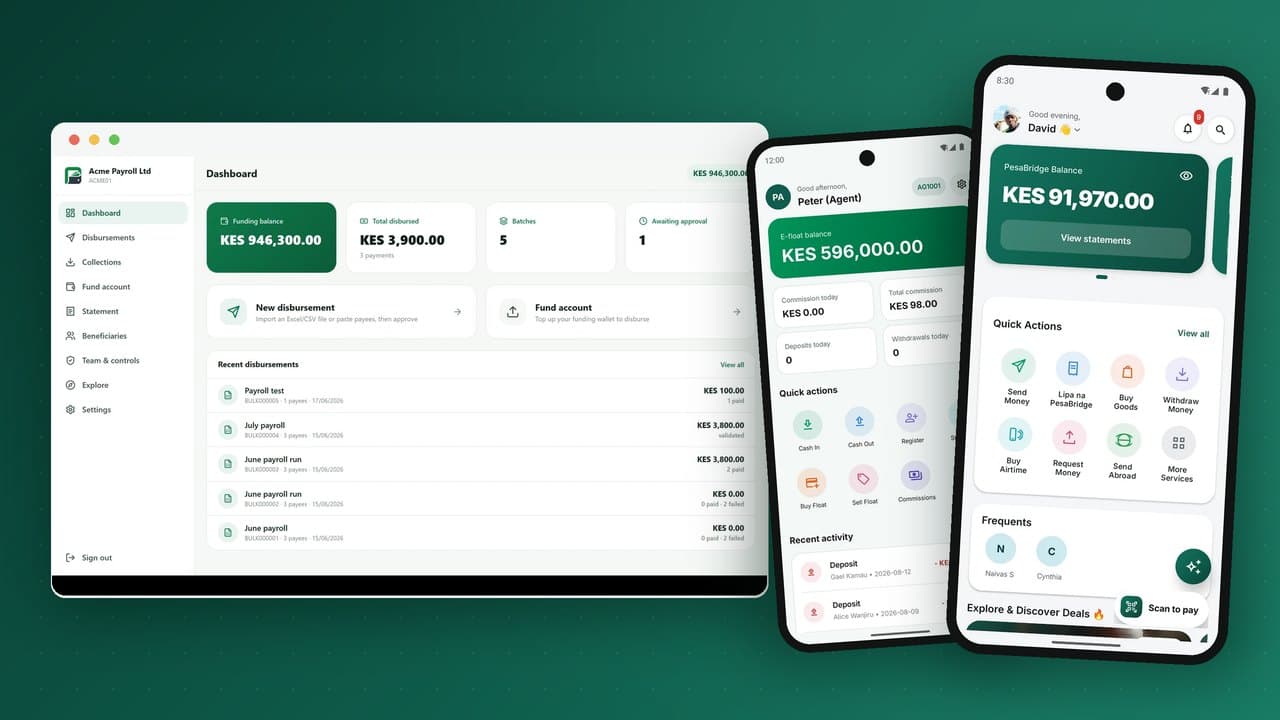
मोबाइल मनी सेवा शुरू करना किसी बैंक, टेलीकॉम, फ़िनटेक या सहकारी बचत-ऋण संस्था के लिए सबसे फ़ायदेमंद कामों में से एक है, और गलत करने में सबसे आसान कामों में से भी एक। सफलता शायद ही कभी ऐप तय करता है। उसे तय करते हैं लाइसेंस, ट्रस्ट खाता, एजेंट वितरण, शुल्क तालिका और एक ऐसा लेजर जिसका नियामक ऑडिट कर सके। यह 2026 में मोबाइल मनी व्यवसाय शुरू करने की व्यावहारिक, चरण-दर-चरण गाइड है: निर्णय उसी क्रम में जिसमें वे आपके सामने आएँगे, यथार्थवादी समयसीमाएँ, और वे गलतियाँ जो हम सबसे ज़्यादा देखते हैं।
चरण 0: ईमानदारी से तय करें कि आप क्यों लॉन्च कर रहे हैं
हर सफल वॉलेट किसी खास समूह की किसी खास पैसे की समस्या को नकद, बैंकों या मौजूदा वॉलेट से बेहतर हल करता है। तकनीक के बारे में सोचने से पहले वह एक वाक्य लिखें जो बताए कि कोई अपना पैसा आपके पास क्यों लाएगा। जीतने वाले आम उत्तर कुछ ऐसे होते हैं:
- एक बैंक जो वहाँ ग्राहकों तक पहुँचे जहाँ उसकी शाखाएँ नहीं हैं, और उन्हें जमाकर्ता और उधारकर्ता बनाए।
- एक टेलीकॉम जो अपने ग्राहक आधार और डीलर नेटवर्क से कमाई करे और ग्राहकों का छूटना घटाए।
- एक सहकारी बचत-ऋण संस्था या माइक्रोफ़ाइनेंस संस्था जो सदस्यों को दफ़्तर गए बिना रोज़ बचत, चुकौती और उधार की सुविधा दे।
- एक फ़िनटेक जो किसी रेमिटेंस कॉरिडोर, व्यापारी वर्ग या गिग-वर्कर भुगतान प्रवाह पर कब्ज़ा करे जिसे मौजूदा खिलाड़ी ठीक से नहीं सँभालते।
- एक रिटेलर या वितरक जो अपने आपूर्तिकर्ताओं, दुकानों और ग्राहकों के बीच भुगतान डिजिटल करे।
- एक सरकारी कार्यक्रम जो लाभ, सब्सिडी या वेतन बिना रिसाव के दे।
आपका उत्तर आगे की हर चीज़ तय करता है: कौन-सा लाइसेंस चाहिए, पहले एजेंट कहाँ हों, कौन-से भुगतान चैनल पहले ज़रूरी हैं और कीमत कैसे तय करें।
चरण 1: अपना विनियामक मार्ग चुनें
लगभग हर केंद्रीय बैंक ई-मनी जारी करने को विनियमित गतिविधि मानता है। आम तौर पर आपके पास तीन मार्ग होते हैं:
| मार्ग | किसके लिए सबसे अच्छा | लाभ-हानि |
|---|---|---|
| अपना ई-मनी या भुगतान सेवा लाइसेंस | टेलीकॉम, बड़े फ़िनटेक, राष्ट्रीय स्तर पर बढ़ने की योजना वाला कोई भी | पूँजी आवश्यकताएँ, शासन, अनुपालन कर्मचारी, लंबी स्वीकृति प्रक्रिया, पूरा नियंत्रण |
| किसी बैंक के लाइसेंस के तहत काम करना | स्वयं बैंक; बैंक के साथ साझेदारी करने वाले फ़िनटेक | तेज़ शुरुआत; बैंक विनियामक जवाबदेही उठाता है और मज़बूत नियंत्रण व आय में हिस्सा चाहेगा |
| एजेंट या उप-लाइसेंस व्यवस्था | सहकारी संस्थाएँ, माइक्रोफ़ाइनेंस संस्थाएँ और विशिष्ट खिलाड़ी | सबसे हल्का बोझ; उत्पाद और मूल्य पर कम नियंत्रण |
नियामक ग्राहकों के धन की सुरक्षा, KYC और AML नियंत्रण, एजेंटों की उचित जाँच, उपभोक्ता संरक्षण, तकनीकी लचीलापन, डेटा संरक्षण और व्यवसाय निरंतरता के बारे में पूछेंगे। अफ़्रीका में ई-मनी लाइसेंस पर हमारा अवलोकन बताता है कि समीक्षक क्या देखते हैं और अपने तकनीकी सबूत कैसे तैयार करें।
चरण 2: सुरक्षा और निपटान बैंकिंग स्थापित करें
ई-मनी को ट्रस्ट या एस्क्रो खाते में धन से एक-के-बदले-एक समर्थित होना चाहिए। आपको चाहिए:
- एक या अधिक बैंकों में ट्रस्ट (या सुरक्षा) खाता, जो अक्सर एकाग्रता जोखिम घटाने के लिए कई बैंकों में बँटा होता है।
- पैसे के आने-जाने के लिए निपटान खाते: बैंक ट्रांसफ़र, बिलर निपटान, कार्ड और रेमिटेंस साझेदार।
- एक दैनिक मिलान प्रक्रिया जो साबित करे कि सभी वॉलेट का योग ट्रस्ट शेष के बराबर है। यहीं डबल-एंट्री लेजर अपनी कीमत वसूल करता है; वॉलेट का मिलान भी देखें।
ये बातचीत जल्दी शुरू करें। नए ई-मनी जारीकर्ता के लिए बैंक ऑनबोर्डिंग में लाइसेंस जितना ही समय लग सकता है।
चरण 3: उत्पाद को साप्ताहिक आदतों के इर्द-गिर्द डिज़ाइन करें
वॉलेट निष्क्रियता से मरते हैं, सुविधाओं की कमी से नहीं। अपने लॉन्च उत्पाद को उन लेनदेन के इर्द-गिर्द बनाएँ जो लोग हर हफ़्ते करते हैं:
- किसी भी फ़ोन नंबर पर पैसा भेजना और पाना, पुष्टि से पहले शुल्क दिखाते हुए।
- एयरटाइम और डेटा बंडल, अधिकांश बाज़ारों में सबसे बार-बार होने वाला छोटा लेनदेन।
- वे बिल जो लोग पहले से हर महीने चुकाते हैं: बिजली, पानी, टीवी, स्कूल फीस, किराया।
- टिल नंबर, QR कोड या भुगतान अनुरोध से व्यापारी भुगतान।
- घर के पास नकद जमा और निकासी।
बचत, ऋण, बीमा और अंतरराष्ट्रीय ट्रांसफ़र बाद में आते हैं, जब ग्राहक अपना पैसा आपको सौंपने लगें। इनमें से हर सेवा ऐप की तरह साधारण फ़ोन पर USSD से भी चलनी चाहिए; अगर आपके सभी लक्षित ग्राहकों के पास स्मार्टफ़ोन नहीं हैं, तो USSD चैनल वैकल्पिक नहीं है।
चरण 4: लॉन्च से पहले वितरण बनाएँ
एजेंट नेटवर्क बनाने में सबसे कठिन और कम आँकने में सबसे आसान संपत्ति है। अगर पास में निकासी के लिए एजेंट नहीं है, तो ग्राहक जमा नहीं करेंगे। योजना बनाएँ:
- एजेंट भर्ती। दुकानें, फ़ार्मेसी, एयरटाइम डीलर और मौजूदा बैंक एजेंट। पतले राष्ट्रीय कवरेज के बजाय कुछ लॉन्च क्षेत्रों में घनत्व का लक्ष्य रखें।
- सुपर-एजेंट और एग्रीगेटर। ऐसे व्यवसाय जो कई आउटलेट सँभालते हैं, फ़्लोट बाँटते हैं और ओवरराइड कमीशन कमाते हैं।
- फ़्लोट प्रबंधन। एजेंटों के पास ग्राहकों की सेवा के लिए पर्याप्त नकद और ई-मनी होना चाहिए; इसका खत्म होना ग्राहकों के वॉलेट छोड़ने का सबसे आम कारण है। एजेंट फ़्लोट और तरलता प्रबंधन देखें।
- प्रशिक्षण और सहायता। एक छोटा, व्यावहारिक प्रशिक्षण और ऐसी सहायता लाइन जो पहले एजेंटों का जवाब दे।
- व्यापारी। वॉलेट भुगतान स्वीकार करने वाली दुकानें ग्राहकों को तुरंत नकद निकालने के बजाय पैसा वॉलेट में रखने का कारण देती हैं।
एजेंटों और व्यापारियों के लिए सेल्फ़-सर्विस ऑनबोर्डिंग, जिसमें दस्तावेज़ स्वीकृति के लिए आपकी अनुपालन टीम तक जाते हैं, आपको बड़ी फ़ील्ड टीम के बिना बढ़ने देती है।
चरण 5: सबके लिए काम करने वाली शुल्क तालिका तय करें
मूल्य निर्धारण के तीन पक्ष हैं: ग्राहक, एजेंट और आप। काम करने वाली शुल्क तालिका आम तौर पर:
- नकद आने को प्रोत्साहित करने के लिए जमा को मुफ़्त या लगभग मुफ़्त रखती है;
- ट्रांसफ़र और निकासी पर स्तरीय शुल्क लेती है, जिसमें अधिकांश लोग जो छोटी राशियाँ भेजते हैं उनके लिए कम स्लैब हों;
- जमा और निकासी पर एजेंटों को इतना देती है कि फ़्लोट रखना उचित लगे;
- व्यापारी शुल्क को नकद सँभालने की लागत और कार्ड स्वीकृति से कम रखती है;
- ग्राहक की पुष्टि से पहले हर शुल्क दिखाती है।
लॉन्च से पहले हर लेनदेन प्रकार का अर्थशास्त्र मॉडल करें: शुल्क आय में से एजेंट कमीशन, तृतीय-पक्ष चैनल लागत और स्थिर लागतों का हिस्सा घटाएँ। कई वॉलेट देर से पाते हैं कि उनका सबसे लोकप्रिय लेनदेन घाटे में है।
चरण 6: अपनी तकनीक चुनें: खुद बनाना या व्हाइट-लेबल
यह वह निर्णय है जिस पर अधिकांश टीमें सबसे ज़्यादा समय लगाती हैं, और अधिकांश संगठनों के लिए इसका उत्तर सबसे स्पष्ट है। प्रोडक्शन मोबाइल मनी प्लेटफ़ॉर्म को चाहिए:
- आइडेम्पोटेंसी और रिवर्सल इंजन के साथ संतुलित डबल-एंट्री लेजर;
- Android (और अक्सर iOS) पर ग्राहक, एजेंट, व्यापारी और कॉर्पोरेट ऐप;
- साधारण फ़ोन के लिए USSD गेटवे और मेनू इंजन;
- स्तरीय KYC, सीमाएँ, AML स्क्रीनिंग और केस प्रबंधन;
- एजेंट फ़्लोट, कमीशन और सुपर-एजेंटों के लिए ओवरराइड कमीशन;
- व्यापारी टिल, POS, निपटान और दिन-समाप्ति रिपोर्ट;
- मेकर-चेकर स्वीकृति के साथ बल्क भुगतान;
- बैंकों, बिलरों, एयरटाइम प्रदाताओं और अन्य वॉलेट के साथ एकीकरण;
- साझेदारों के लिए हस्ताक्षरित वेबहुक वाली API;
- संचालन, अनुपालन और वित्त के लिए बैक ऑफ़िस, नियामक-तैयार रिपोर्टिंग के साथ।
यह सब बनाने में एक मज़बूत टीम को 12 से 24 महीने लगते हैं, और फिर इसे हमेशा बनाए रखना पड़ता है। व्हाइट-लेबल प्लेटफ़ॉर्म आपको यही क्षमताएँ आपके ब्रांड, आपके इंस्टेंस और आपके डेटा के तहत हफ़्तों में देता है। पूरी तुलना व्हाइट-लेबल बनाम खुद बनाना में है। जो भी मार्ग चुनें, सबूत माँगें: एक लाइव सैंडबॉक्स, इंस्टॉल करने योग्य असली ऐप, और ऐसा लेजर प्रदर्शन जिसमें शेष का योग हमेशा शून्य हो।
चरण 7: पायलट करें, फिर विस्तार करें
अच्छा पायलट एक या दो क्षेत्रों में कुछ सौ एजेंटों और व्यापारियों के साथ आठ से बारह हफ़्ते चलता है। मापें:
- गतिविधि: हर 30 दिनों में लेनदेन करने वाले पंजीकृत ग्राहकों का हिस्सा (सबसे महत्वपूर्ण मेट्रिक)।
- एजेंट तरलता: एजेंट कितनी बार नकद या फ़्लोट की कमी से ग्राहकों को लौटाते हैं।
- हर चैनल पर लेनदेन सफलता दर और पूरा होने का समय।
- प्रति हज़ार लेनदेन सहायता संपर्क, और उनके कारण।
- लेनदेन प्रकार के अनुसार यूनिट अर्थशास्त्र।
पायलट जो दिखाए उसे ठीक करें, फिर क्षेत्र-दर-क्षेत्र विस्तार करें। ग्राहक माँग से तेज़ एजेंट बढ़ाना, या एजेंट तरलता से तेज़ ग्राहक बढ़ाना, विफलता के दो क्लासिक तरीके हैं।
चरण 8: केवल अनुपालन नीतियाँ नहीं, अनुपालन संचालन खड़ा करें
नियामक नीतियाँ स्वीकृत करते हैं, पर पर्यवेक्षण संचालन का करते हैं। पायलट के पहले दिन से आपको रोज़ काम करने वाले लोग और उपकरण चाहिए:
- KYC समीक्षा। एक कतार जहाँ एजेंटों और ग्राहकों के दस्तावेज़ जाँचे और स्वीकृत होते हैं, अस्वीकृति के स्पष्ट कारणों और दोबारा जमा करने के रास्ते के साथ। स्तरीय KYC कम जोखिम वाले ग्राहकों को फ़ोन नंबर और बुनियादी पहचान से शुरू करने देता है जबकि ऊँचे स्तर बड़ी सीमाएँ खोलते हैं; नियामक द्वारा स्वीकार्य KYC स्तर देखें।
- लेनदेन निगरानी। ऐसे नियम जो असामान्य गति, गोल राशियों में बँटवारा, एक प्राप्तकर्ता को कई भेजने वाले, अचानक बड़ी रकम चलाने वाले निष्क्रिय खाते, और असामान्य पैटर्न वाले एजेंटों को चिह्नित करें। हर अलर्ट का एक ज़िम्मेदार और प्रलेखित परिणाम होना चाहिए।
- ऑनबोर्डिंग पर और फिर तय अंतराल पर प्रतिबंध और PEP स्क्रीनिंग।
- कानूनी समयसीमा के भीतर वित्तीय खुफ़िया इकाई को संदिग्ध लेनदेन रिपोर्टिंग।
- विनियामक रिटर्न। ग्राहकों, एजेंटों, लेनदेन की संख्या और मूल्य, ट्रस्ट खाता शेष और शिकायतों पर आवधिक रिपोर्ट, आम तौर पर केंद्रीय बैंक द्वारा तय प्रारूप में।
व्यावहारिक परीक्षा सरल है: अगर नियामक कहे "पिछले महीने का हर अलर्ट और उस पर आपने क्या किया, दिखाइए," तो क्या आप मिनटों में जवाब दे सकते हैं? अगर जवाब ईमेल थ्रेड और स्प्रेडशीट में है, तो विस्तार से पहले इसे ठीक करें।
चरण 9: ग्राहक सहायता और विवाद निपटान डिज़ाइन करें
गलत नंबर पर गया पैसा हर मोबाइल मनी सेवा में सबसे आम सहायता मामला है। इसकी स्पष्ट योजना बनाएँ:
- स्पष्ट नियमों वाली रिवर्सल प्रक्रिया: जब प्राप्तकर्ता ने पैसा खर्च नहीं किया, जब कर दिया, और जब भेजने वाले को पुलिस को शामिल करना पड़े। कुछ भी कभी हटाया नहीं जाना चाहिए; रिवर्सल मिरर प्रविष्टियाँ दर्ज करता है ताकि मूल लेनदेन ऑडिट के लिए सुरक्षित रहे।
- मुख्य प्रश्नों के सेल्फ़-सर्विस उत्तर: शुल्क, सीमाएँ, PIN रीसेट, रिवर्स कैसे करें। सरल भाषा में उत्तर देने वाला इन-ऐप सहायक कॉल सेंटर से बड़ी संख्या में संपर्क हटा देता है।
- सुरक्षित (पहचान सत्यापन, उसके बाद बड़ी निकासी पर प्रतीक्षा अवधि) पर शाखा जाने की ज़रूरत न रखने वाला PIN रीसेट प्रवाह।
- पहले एजेंट सहायता। अटका हुआ एजेंट रोज़ दर्जनों ग्राहकों को प्रभावित करता है; एजेंटों को प्राथमिकता लाइन दें।
- समाधान-समय मेट्रिक्स के साथ शिकायत ट्रैकिंग, क्योंकि नियामक अब केवल पूँजी नहीं, उपभोक्ता परिणामों की भी निगरानी करते हैं।
चरण 10: पंजीकरण नहीं, सक्रियता बढ़ाएँ
पंजीकरण खरीदना आसान है और अपने-आप में अर्थहीन है। मायने यह रखता है कि हर महीने कितने ग्राहक लेनदेन करते हैं। लगातार काम करने वाले सक्रियता उपाय:
- साइन-अप पर पहला लेनदेन। हर नए ग्राहक को जाने से पहले एजेंट पर एक छोटी जमा और एयरटाइम खरीद करवाएँ।
- वेतन और भुगतान प्रवाह। वॉलेट में भुगतान करने वाला एक नियोक्ता, सहकारी संस्था या गिग प्लेटफ़ॉर्म एक साथ हज़ारों सक्रिय उपयोगकर्ता ला सकता है। वॉलेट में बल्क भुगतान देखें।
- लोगों के घरों के पास व्यापारी स्वीकृति। जो पैसा वॉलेट में खर्च हो सकता है, वह वॉलेट में ही रहता है।
- समूह बचत। चामा और बचत समूह साप्ताहिक, सामाजिक लेनदेन बनाते हैं। डिजिटल चामा देखें।
- पहले वास्तविक उपयोग पर दिए जाने वाले रेफ़रल पुरस्कार, साइन-अप पर नहीं, ताकि आप केवल सक्रिय ग्राहकों के लिए भुगतान करें।
लॉन्च के लिए एकीकरण जाँच-सूची
पायलट शुरू होने से पहले पुष्टि करें कि इनमें से हर कनेक्शन प्रोडक्शन में शुरू से अंत तक काम करता है और मिलान फ़ाइलें मेल खाती हैं:
| एकीकरण | यह क्यों मायने रखता है | क्या परखें |
|---|---|---|
| सुरक्षा और निपटान बैंक | पैसे का आना-जाना; सबूत कि ई-मनी समर्थित है | दैनिक विवरण आयात और स्वचालित मिलान |
| USSD एग्रीगेटर या MNO गेटवे | साधारण फ़ोन तक पहुँच | सेशन टाइमआउट, मेनू गति, PIN मास्किंग |
| SMS गेटवे | रसीदें और वन-टाइम कोड | हर नेटवर्क पर डिलीवरी दर, प्रेषक ID |
| एयरटाइम और बंडल प्रदाता | सबसे बार-बार होने वाला लेनदेन | विफलताएँ और स्वचालित रिफ़ंड |
| बिलर | मासिक आदतें | भुगतान से पहले खाता सत्यापन, बिलर निपटान |
| बैंक ट्रांसफ़र और अन्य वॉलेट | ग्राहक कहीं भी पैसा भेजना चाहते हैं | लंबित स्थितियाँ, टाइमआउट, रिवर्सल |
| पहचान सत्यापन | बड़े पैमाने पर KYC | ID लुकअप प्रतिक्रिया समय और विकल्प |
| साझेदार API और वेबहुक | एकीकृत होने वाले व्यापारी और प्लेटफ़ॉर्म | हस्ताक्षरित कॉलबैक, पुनःप्रयास, आइडेम्पोटेंसी कुंजियाँ |
यथार्थवादी समयरेखा
| चरण | सामान्य अवधि | मुख्य परिणाम |
|---|---|---|
| रणनीति और व्यावसायिक मामला | 4 से 8 सप्ताह | लक्षित वर्ग, उत्पाद, शुल्क मॉडल, लाभ-हानि अनुमान |
| लाइसेंस या साझेदारी समझौता | 3 से 12 महीने (देश के अनुसार) | लाइसेंस या बैंक साझेदारी, सुरक्षा खाता |
| तकनीकी सेटअप (व्हाइट-लेबल) | 4 से 8 सप्ताह, समानांतर | ब्रांडेड ऐप, USSD कोड, बैक ऑफ़िस, एकीकरण |
| एजेंट और व्यापारी भर्ती | लॉन्च से 8 से 12 सप्ताह पहले | लॉन्च क्षेत्रों में प्रशिक्षित, तरल एजेंट |
| पायलट | 8 से 12 सप्ताह | गतिविधि, तरलता और अर्थशास्त्र का डेटा |
| विस्तार | निरंतर | नए क्षेत्र, नए उत्पाद, नए चैनल |
तकनीक और लाइसेंस समानांतर चलने चाहिए। नियामक आम तौर पर समीक्षा के दौरान चालू प्लेटफ़ॉर्म देखना चाहते हैं, और असली ऐप वाला सैंडबॉक्स शक्तिशाली सबूत है।
नए वॉलेट डुबोने वाली सात गलतियाँ
- एजेंट तरलता के बिना लॉन्च। जो ग्राहक एक बार निकासी न कर सके, वह शायद ही दोबारा जमा करता है।
- USSD को बाद की चीज़ मानना। अधिकांश बाज़ारों में ग्राहकों का बड़ा हिस्सा साधारण फ़ोन पर है।
- ऐसा लेजर जो खुद को साबित न कर सके। ट्रस्ट खाते से भटकते शेष एक होने वाली विनियामक घटना हैं।
- मौजूदा खिलाड़ी से कॉपी किया मूल्य निर्धारण। आपकी लागत संरचना और रणनीति अलग है; अपना अर्थशास्त्र मॉडल करें।
- बहुत सारी सुविधाएँ, बहुत कम आदत। महीने में एक बार इस्तेमाल होने वाले दस उत्पाद हफ़्ते में इस्तेमाल होने वाले तीन से हार जाते हैं।
- धोखाधड़ी होने तक उसे नज़रअंदाज़ करना। सोशल इंजीनियरिंग और SIM-स्वैप धोखाधड़ी लॉन्च के कुछ हफ़्तों में आ जाती हैं। धोखाधड़ी रोकथाम देखें।
- मैन्युअल मिलान। महीने के अंत की स्प्रेडशीट पैमाने पर टिकती नहीं।
अक्सर पूछे जाने वाले प्रश्न
मोबाइल मनी व्यवसाय शुरू करने में कितना खर्च आता है?
सबसे बड़ी लागतें हैं विनियामक पूँजी (यदि आपका अपना लाइसेंस है), एजेंट भर्ती और फ़्लोट सहायता, मार्केटिंग और कर्मचारी। व्हाइट-लेबल प्लेटफ़ॉर्म पर तकनीक आम तौर पर खुद बनाने और चलाने की तुलना में छोटी और अनुमानित मद होती है।
क्या कोई सहकारी बचत-ऋण संस्था या माइक्रोफ़ाइनेंस संस्था वॉलेट लॉन्च कर सकती है?
हाँ। कई किसी साझेदार बैंक या मौजूदा लाइसेंस के तहत ऐसा करती हैं। वॉलेट सदस्यों को रोज़ जमा, चुकौती और उधार की सुविधा देता है और शाखाओं में नकद सँभालना घटाता है।
क्या मुझे अपना USSD शॉर्ट कोड चाहिए?
अगर आपके ग्राहक साधारण फ़ोन इस्तेमाल करते हैं, तो हाँ। कोड दूरसंचार नियामक से मिलता है और उसे एग्रीगेटर के ज़रिए या सीधे मोबाइल नेटवर्क ऑपरेटरों से जोड़ा जाता है।
लॉन्च पर हमें कैसी टीम चाहिए?
एक छोटा कोर: प्रोडक्ट ओनर, एजेंटों और व्यापारियों के लिए संचालन प्रमुख, KYC और निगरानी विश्लेषकों के साथ अनुपालन अधिकारी, मिलान के लिए वित्त प्रमुख, ग्राहक सहायता, और एकीकरण सँभालने वाला तकनीकी प्रमुख। व्हाइट-लेबल प्लेटफ़ॉर्म पर कोर चलाने के लिए बड़ी इंजीनियरिंग टीम की ज़रूरत नहीं।
केवल Android पर लॉन्च करें, या iOS पर भी?
अधिकांश अफ़्रीकी बाज़ारों में स्मार्टफ़ोन पर Android का दबदबा है और USSD साधारण फ़ोन को कवर करता है। Android और USSD के साथ लॉन्च करें, और जब ग्राहक मिश्रण उचित ठहराए तब iOS जोड़ें; वेब पोर्टल किसी भी डिवाइस पर व्यवसायों की सेवा करते हैं।
नया वॉलेट कितने समय में ब्रेक-ईवन तक पहुँचता है?
यह गतिविधि, शुल्क स्तर और एजेंट लागत पर निर्भर करता है। देखने वाला मेट्रिक पंजीकरण नहीं, बल्कि प्रति एजेंट मासिक सक्रिय ग्राहक और प्रति सक्रिय ग्राहक आय है।
लॉन्च की योजना बना रहे हैं? PesaBridge आपको आपके ब्रांड के तहत पूरा प्लेटफ़ॉर्म देता है: ग्राहक, एजेंट, व्यापारी और कॉर्पोरेट ऐप, USSD, भुगतान अनुरोध, बल्क भुगतान और डबल-एंट्री लेजर पर खुली API। इस हफ़्ते हर ऐप आज़माने के लिए परीक्षण पहुँच का अनुरोध करें, या अपने बाज़ार के बारे में हमारी टीम से बात करें।