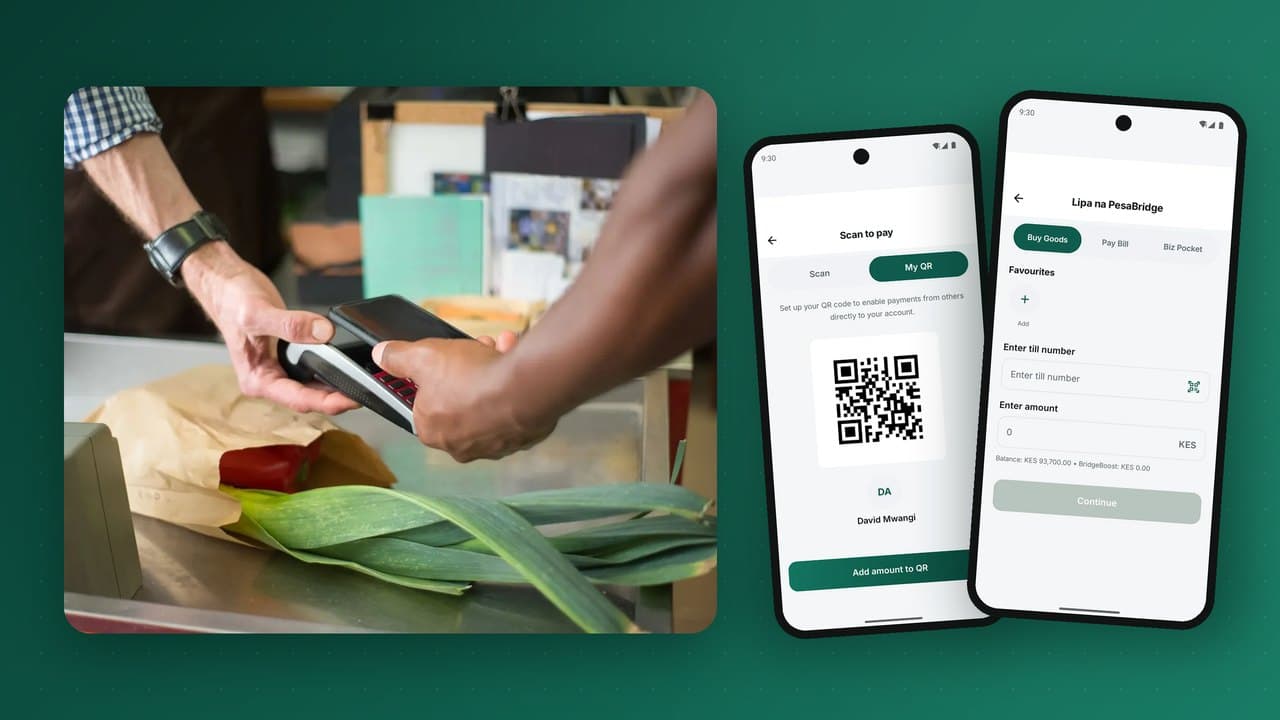
É na pequena loja que o mobile money se torna dinheiro do dia a dia ou continua a ser apenas uma ferramenta de remessas. Quando os clientes podem pagar a um quiosque, a uma banca de mercado, a uma farmácia ou a um café diretamente da carteira, o dinheiro mantém-se digital, os comerciantes deixam de lidar com tanto numerário e todo o sistema ganha valor. Este guia compara as três principais formas de os comerciantes receberem por mobile money (números de caixa, códigos QR e pagamento por pedido), explica como funciona cada uma e aborda a liquidação, as comissões, a fraude e o que os comerciantes precisam realmente da aplicação.
Porque os pagamentos a comerciantes são tão importantes
Numa carteira usada sobretudo para transferências, o dinheiro chega e é levantado quase de imediato. Cada levantamento custa ao fornecedor uma comissão de agente e ao cliente uma taxa. Quando o dinheiro pode ser gasto onde chega, acontecem três coisas:
- Os clientes mantêm saldo na carteira, o que aumenta a atividade e reduz o custo de os servir.
- Os comerciantes reduzem o risco do numerário: roubo, notas falsas, faltas na caixa e idas ao banco.
- O ecossistema alimenta-se a si próprio: os comerciantes pagam aos fornecedores pela carteira, os fornecedores pagam ao pessoal, e a liquidez circula digitalmente.
É por isso que os mercados maduros de mobile money veem os pagamentos a comerciantes como o motor de crescimento depois das transferências.
As três formas de um comerciante receber
| Método | Quem o inicia | O cliente precisa de | Ideal para |
|---|---|---|---|
| Número de caixa ou de comerciante | O cliente introduz o número do comerciante e o montante | Qualquer telefone (USSD ou aplicação) | Todas as lojas, incluindo clientes com telefones básicos |
| Código QR | O cliente lê o código do comerciante | Um smartphone com a aplicação da carteira | Checkout rápido e sem erros; balcões movimentados |
| Pagamento por pedido | O comerciante envia um pedido para o telefone do cliente | Qualquer telefone que receba um pedido de PIN | Balcões, entregas, restaurantes, checkout online |
Números de caixa
Cada comerciante recebe um número curto. O cliente abre "Comprar bens" ou "Pagar a comerciante", introduz o número de caixa e o montante, vê o nome registado do comerciante e confirma com o PIN. O comerciante recebe um SMS ou uma notificação na aplicação. Os números de caixa funcionam em todos os telefones, e por isso tornaram-se a espinha dorsal dos pagamentos a comerciantes nos primeiros mercados. As fraquezas: os clientes enganam-se no número ou no montante, e os comerciantes têm de verificar se o pagamento chegou mesmo.
Códigos QR
O comerciante mostra um código, impresso (estático) ou num ecrã com o montante já incluído (dinâmico). O cliente lê-o na aplicação da carteira, que preenche o comerciante e, nos códigos dinâmicos, o montante. A confirmação é por PIN ou biometria. O QR elimina erros de digitação e acelera o checkout, mas exige um smartphone. As normas nacionais de QR baseadas na especificação EMVCo permitem que um único código aceite pagamentos de qualquer aplicação de carteira ou banco participante; veja interoperabilidade.
Pagamento por pedido
O comerciante introduz o número de telefone do cliente e o montante na aplicação de comerciante, num terminal de ponto de venda ou no seu próprio sistema através de uma API. Aparece no telefone do cliente um pedido de pagamento que mostra quem está a pedir e quanto; o cliente aprova com o PIN. O comerciante vê a confirmação de imediato. É o método mais favorável ao comerciante, porque ele controla o montante e sabe exatamente que venda foi paga. A nossa análise detalhada de como funciona o pagamento por pedido explica a engenharia por trás.
QR estático vs. QR dinâmico
Um QR estático identifica apenas o comerciante; o cliente digita o montante. Não custa nada a imprimir, nunca muda e serve bancas pequenas. Um QR dinâmico é gerado para cada venda e inclui o montante e, muitas vezes, uma referência de encomenda; o cliente apenas confirma. Precisa de um ecrã (telefone, tablet ou terminal), mas elimina montantes errados e liga automaticamente o pagamento a uma encomenda específica. Muitos comerciantes usam ambos: um código impresso no balcão e códigos dinâmicos numa caixa movimentada.
O que acontece depois de o cliente pagar: a liquidação
Para um comerciante, receber significa ter dinheiro que pode usar. As opções de liquidação incluem:
- Instantânea, na carteira: o pagamento entra de imediato no saldo da carteira do comerciante, pronto para pagar fornecedores, levantar ou transferir.
- Transferência para o banco: o saldo é transferido para a conta bancária do comerciante diariamente ou a pedido.
- Liquidação através de um agente: os pequenos comerciantes podem converter o saldo em numerário num agente, ou ser eles próprios agentes.
- Liquidação repartida: para plataformas e franquias, um pagamento é dividido automaticamente entre a marca, o ponto de venda e um prestador de serviços.
Seja qual for o modelo, o comerciante precisa de um extrato em que possa confiar: cada pagamento, comissão e liquidação, com referências que batam com os seus registos de vendas. É aqui que um razão de partidas dobradas e a reconciliação automática importam tanto a um lojista como ao regulador.
Comissões ao comerciante: preços que batem o numerário
Os comerciantes comparam as comissões da carteira com o custo real do numerário (roubo, notas falsas, idas ao banco, tempo a contar) e com a aceitação de cartões. Abordagens comuns:
- Comissão percentual com teto, inferior à aceitação típica de cartões.
- Gratuito para transações pequenas para conquistar microcomerciantes, com comissões nas maiores.
- Comissões pagas pelo cliente em alguns pagamentos de faturas, pelo comerciante nos bens.
- Liquidação gratuita para a carteira, com uma pequena taxa nas transferências para o banco.
Seja qual for a escolha, mostre as comissões com clareza na aplicação de comerciante e nos extratos. Deduções inesperadas fazem perder comerciantes depressa.
O que uma aplicação de comerciante tem de fazer
Para muitas pequenas empresas, a aplicação de comerciante torna-se a caixa, o terminal de venda e o back-office. As funcionalidades que mais importam:
- Saldo de caixa em tempo real e recebimentos do dia num relance.
- Pedir dinheiro (pagamento por pedido) e mostrar um QR dinâmico para qualquer montante.
- Ponto de venda com lista de produtos ou leitura de código de barras, e stock atualizado a cada venda.
- Reembolsos e estornos com motivos e aprovações.
- Operadores com acessos e limites próprios, para que o dono veja quem recebeu cada pagamento.
- Relatório Z de fim de dia que resume vendas, pagamentos por método, reembolsos e liquidação.
- Liquidação para a carteira, um agente ou o banco, a pedido ou agendada.
- Pagamentos a fornecedores diretamente a partir do saldo de caixa.
Um comerciante que consegue fechar o dia com um toque, sem uma folha de cálculo à meia-noite, não volta ao numerário.
Integrar comerciantes maiores: API e plugins
Supermercados, lojas online, escolas, empresas de serviços e plataformas precisam dos pagamentos dentro dos seus próprios sistemas. Normalmente integram através de:
- Uma API de cobranças para enviar pedidos, verificar o estado e receber confirmações.
- Webhooks assinados que notificam o sistema do comerciante de cada pagamento, verificáveis para que ninguém possa falsificar uma mensagem de "pago".
- Validação da referência da fatura para que os clientes que pagam a uma escola ou empresa de serviços não paguem para uma conta inexistente.
- Plugins de comércio eletrónico para as plataformas de loja mais comuns.
- Integrações com terminais de venda para que o sistema do operador de caixa envie o pedido e marque a venda como paga automaticamente.
Fraude e disputas no comerciante
Os problemas mais comuns do lado do comerciante e como desenhar contra eles:
- SMS de pagamento falso: burlões mostram uma mensagem de confirmação forjada. Contramedida: os comerciantes confiam apenas na notificação dentro da aplicação de comerciante ou no saldo, nunca num SMS mostrado pelo cliente.
- Pagamentos com o montante errado: os clientes pagam menos do que o preço. Contramedida: QR dinâmico e pagamento por pedido, em que o comerciante define o montante.
- Pagamentos para a caixa errada: Contramedida: mostrar o nome registado do comerciante antes de o cliente confirmar.
- Abuso de reembolsos: Contramedida: reembolsos apenas contra um pagamento original, com aprovação do operador e limites.
- Desvios por funcionários: Contramedida: acessos por operador, relatórios por operador e notificações ao dono.
Mais no nosso guia de prevenção de fraude.
Integrar comerciantes em escala
Aumentar a aceitação pelos comerciantes é um exercício de distribuição. Táticas que funcionam:
- Registo self-service na aplicação de comerciante, com documentos KYC encaminhados para o compliance para aprovação.
- KYC de comerciante por escalões: os microcomerciantes começam com um documento de identificação pessoal e limites baixos; as empresas registadas desbloqueiam limites mais altos.
- Agentes como angariadores, pagos pelos comerciantes que se tornam ativos.
- Kits QR impressos e autocolantes de balcão que tornam a aceitação visível.
- Incentivos aos clientes nos novos comerciantes, como cashback nos primeiros pagamentos.
- Agrupamentos: registar mercados, ruas ou cadeias de abastecimento inteiros em vez de lojas dispersas, para que os clientes possam gastar onde vivem.
Que método serve a que comerciante
| Tipo de comerciante | Melhor método principal | Porquê |
|---|---|---|
| Banca de mercado, quiosque | Número de caixa mais QR estático impresso | Sem equipamento; funciona para clientes com telefone básico e smartphone |
| Pequena loja com telefone no balcão | Pagamento por pedido a partir da aplicação de comerciante | O comerciante define o montante; confirmação instantânea no telefone dele |
| Cadeia de supermercados ou farmácias | Pagamento por pedido ou QR dinâmico a partir do terminal de venda | Integrado na caixa; cada pagamento ligado a um recibo |
| Restaurante ou café | QR dinâmico na conta, ou pedido à mesa | Montante exato; sem terminal de cartões para andar de mesa em mesa |
| Entregas e vendas no terreno | Pagamento por pedido a partir do telefone do estafeta | O cliente paga na entrega sem numerário |
| Empresa de serviços, escola, senhorio | Pagamento de faturas com referência de conta, mais API | Pagamentos associados automaticamente à conta certa |
| Loja online | Checkout por API com pedido ou redirecionamento | Encomenda marcada como paga por um webhook assinado |
O dia de um lojista, antes e depois
Pense numa pequena mercearia num bairro movimentado. Antes dos pagamentos digitais, quem a gere abre com um fundo de moedas e notas pequenas, passa parte do dia a mandar clientes embora por falta de troco, guarda a receita do dia numa gaveta e fecha a contar o dinheiro à mão, muitas vezes sem que as contas batam. Duas vezes por semana fecha mais cedo para levar o dinheiro ao banco, e preocupa-se com o caminho de regresso a casa.
Depois de adotar uma aplicação de comerciante, um dia típico é diferente. Os clientes pagam por pedido ou QR no balcão, e cada pagamento aparece no telefone do dono com o montante e o nome do cliente. O troco deixa de ser um problema. Quando chega a carrinha de um fornecedor, o pagamento ao motorista sai do saldo de caixa. O cônjuge, que faz o turno da tarde, tem o seu próprio acesso de operador, por isso o dono vê exatamente o que foi recebido em cada turno. Ao fechar, um toque produz o relatório Z do dia: vendas por método de pagamento, reembolsos, comissões e o saldo a liquidar. Parte do saldo vai para poupança e o resto é transferido para o banco a partir da aplicação, sem sair da loja.
É esse o produto que os comerciantes estão realmente a comprar: não um método de pagamento, mas um negócio mais calmo, mais seguro e mais controlado.
Um plano de 90 dias para lançar a aceitação por comerciantes num mercado
Dias 1 a 30: semear um agrupamento
- Escolher uma zona densa: um mercado, uma rua comercial ou um bairro onde vivem muitos dos seus clientes.
- Registar os 50 a 100 comerciantes que as pessoas usam todos os dias: alimentação, farmácia, transportes, saldo telefónico, ferragens.
- Dar a cada um um kit QR, um número de caixa e uma formação de 15 minutos na aplicação de comerciante.
- Tornar a aceitação visível com autocolantes de balcão e sinalética.
Dias 31 a 60: impulsionar a utilização
- Fazer promoções para clientes nos comerciantes aderentes: um pequeno cashback nos primeiros pagamentos.
- Incentivar os comerciantes a pagar aos fornecedores pela carteira para que o dinheiro continue a circular digitalmente.
- Recolher feedback todas as semanas; corrigir depressa os pontos de atrito.
Dias 61 a 90: expandir e provar
- Medir os pagamentos por comerciante por semana e a proporção de comerciantes ativos semanalmente.
- Comparar as taxas de levantamento no agrupamento com outras zonas; taxas mais baixas mostram que o ciclo está a funcionar.
- Replicar o método nos dois ou três agrupamentos seguintes.
Trabalhar com conectividade irregular
Muitos comerciantes trabalham onde as ligações de dados são pouco fiáveis. Os métodos de pagamento comportam-se de forma diferente quando a rede é fraca:
- Números de caixa por USSD funcionam sem dados móveis do lado do cliente, e por isso continuam a ser essenciais.
- O pagamento por pedido precisa que o dispositivo do comerciante chegue à plataforma, mas o cliente pode aprovar em qualquer telefone.
- Os pagamentos por QR precisam que a aplicação do cliente esteja online.
- A confirmação deve vir sempre da plataforma, por notificação ou SMS ao comerciante, nunca do ecrã do cliente.
Seja qual for a ligação, uma venda nunca deve ser marcada como paga sem um pagamento confirmado pela plataforma.
Escalões de KYC de comerciante num relance
| Escalão | Comerciante típico | Documentos | Limites |
|---|---|---|---|
| Micro | Bancas, vendedores ambulantes, empresários em nome individual | Documento de identificação pessoal, foto, localização | Recebimentos diários e mensais baixos |
| Pequena empresa | Lojas e serviços registados | Registo da empresa, identificação do dono, dados das instalações | Recebimentos mais altos, liquidação bancária |
| Empresa | Cadeias, empresas de serviços, plataformas | Documentos da sociedade, administradores, beneficiários efetivos, contratos | Volumes elevados, acesso por API, vários pontos de venda |
Os escalões permitem aos microcomerciantes começar a aceitar pagamentos depressa, mantendo a atividade de maior risco atrás de verificações mais fortes, o mesmo princípio do KYC por escalões para clientes.
Erros comuns nos pagamentos a comerciantes
- Aceitar capturas de ecrã como prova. As mensagens de pagamento falsas são a fraude mais comum contra comerciantes. Só conta a confirmação da plataforma.
- Liquidação lenta. Os comerciantes que esperam dias pelo dinheiro voltam ao numerário.
- Comissões altas em valores pequenos. Uma comissão irrelevante numa compra grande pode anular a margem de uma chávena de chá.
- Nenhum circuito de reembolso. Os comerciantes precisam de uma forma simples e controlada de reembolsar um cliente.
Termos-chave dos pagamentos a comerciantes
| Termo | Significado |
|---|---|
| Número de caixa | Um número curto que identifica um comerciante, que os clientes introduzem por USSD ou na aplicação para pagar. |
| QR estático | Um código impresso que identifica o comerciante; o cliente introduz o montante. |
| QR dinâmico | Um código gerado para uma venda, com o montante e uma referência. |
| Pagamento por pedido | O comerciante envia um pedido de pagamento que aparece no telefone do cliente para aprovação com o PIN. |
| MDR | Taxa de desconto do comerciante: a comissão que o comerciante paga em cada pagamento recebido. |
| Liquidação | Transferir os fundos recebidos pelo comerciante para a sua conta bancária ou carteira principal. |
| Chargeback | Um processo das redes de cartões para pagamentos contestados; os esquemas de carteira usam normalmente reembolsos e reclamações. |
| Adquirente | A instituição que regista comerciantes e lhes presta os serviços de aceitação. |
Perguntas frequentes
Qual é a diferença entre pagamento de faturas e compra de bens?
O pagamento de faturas paga a um número de empresa com uma referência de conta, usado por empresas de serviços, escolas e faturadores. A compra de bens paga a um número de caixa, usado pelas lojas para compras.
Os clientes precisam de um smartphone para pagar a comerciantes?
Não. Os números de caixa e o pagamento por pedido funcionam em telefones básicos. Os códigos QR precisam de um smartphone.
Com que rapidez o comerciante recebe o dinheiro?
O pagamento entra normalmente no saldo da carteira do comerciante de imediato. A transferência para uma conta bancária depende do calendário de liquidação.
Um único código QR pode aceitar pagamentos de carteiras diferentes?
Sim, onde existam uma norma nacional de QR e interoperabilidade.
Uma aplicação de comerciante substitui um terminal de ponto de venda?
Para a maioria das pequenas empresas, sim: permite vender a partir de uma lista de produtos, receber pagamentos, controlar stock, gerir funcionários e produzir relatórios de fim de dia.
PesaBridge dá aos comerciantes uma aplicação empresarial nativa que é caixa, ponto de venda e back-office numa só: pagamento por pedido, QR, catálogo de produtos e stock, operadores, reembolsos, relatórios Z e liquidação para carteira, agente ou banco, além de uma API e webhooks assinados para comerciantes maiores. Veja a plataforma para comerciantes ou peça acesso de teste.