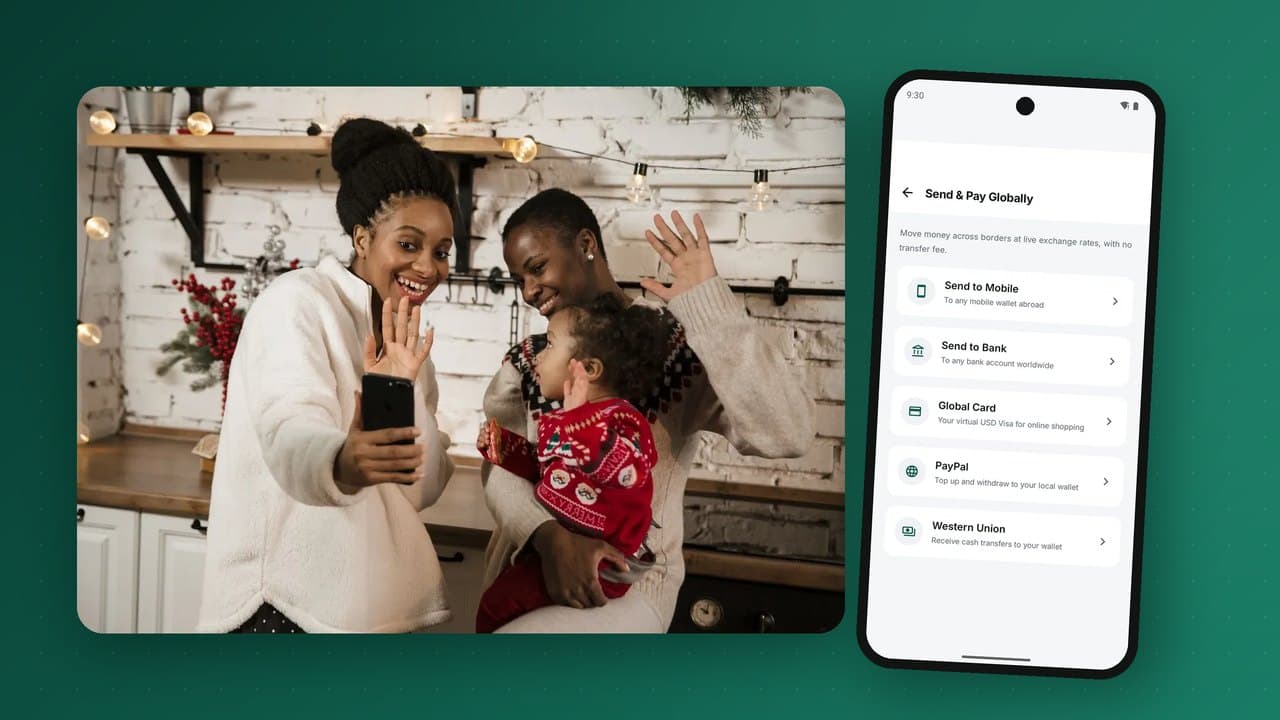
O dinheiro enviado para casa por familiares que trabalham no estrangeiro é um dos fluxos financeiros mais importantes do mundo. Para muitas famílias africanas, paga propinas escolares, despesas médicas, renda e pequenos negócios. No entanto, enviá-lo foi durante muito tempo lento e caro, com os beneficiários a deslocarem-se a um balcão para levantar dinheiro. As carteiras móveis estão a mudar isso: o dinheiro pode agora chegar diretamente ao telemóvel do beneficiário em segundos, muitas vezes por uma fração do custo antigo. Este guia explica como funcionam as remessas internacionais para dinheiro móvel, o que determina o seu custo, a conformidade que as rodeia e como um operador de carteira pode criar um serviço sólido de remessas de entrada e de saída.
A dimensão da oportunidade
Segundo o Banco Mundial, as remessas para países de rendimento baixo e médio somam centenas de milhares de milhões de dólares por ano, mais do que o investimento direto estrangeiro e a ajuda pública ao desenvolvimento juntos em muitos países. A África Subsariana recebe dezenas de milhares de milhões de dólares por ano e, para vários países, as remessas são uma parte significativa do rendimento nacional.
O custo de as enviar continua teimosamente alto. A base de dados Remittance Prices Worldwide do Banco Mundial mostra há anos um custo médio global de cerca de seis por cento para enviar o equivalente a 200 dólares americanos, sendo a África Subsariana a região mais cara para onde enviar dinheiro, com cerca de oito por cento em média nos últimos anos. A meta dos Objetivos de Desenvolvimento Sustentável das Nações Unidas é de três por cento até 2030. Cada ponto percentual é dinheiro que não chega às famílias.
Por que as remessas tradicionais são caras
- Dinheiro físico nas duas pontas. O remetente paga em numerário a um agente no estrangeiro; o beneficiário levanta numerário num balcão em casa. Ambas as pontas têm custos de manuseamento, pessoal e segurança.
- Muitos intermediários. Operadores de transferência de dinheiro, bancos correspondentes, parceiros locais de pagamento, cada um a cobrar uma taxa ou uma margem cambial.
- Margens cambiais muitas vezes maiores do que a taxa visível.
- Custos de conformidade com a verificação de remetentes e beneficiários em listas de sanções e a monitorização de branqueamento de capitais.
- Pouca concorrência em alguns corredores, sobretudo nos mais pequenos.
Como as carteiras mudam a economia
Quando o dinheiro chega a uma carteira móvel em vez de um balcão, vários custos desaparecem ou diminuem:
- Sem balcão de pagamento: o beneficiário recebe os fundos instantaneamente no telemóvel, sem viajar nem fazer fila.
- Menos intermediários: um prestador de remessas pode ligar-se diretamente ao operador de carteira, ou através de um hub que chega a muitas carteiras.
- O dinheiro fica digital: o beneficiário pode pagar propinas, contas e comerciantes diretamente, e levantar só o que precisa.
- Melhores dados: o KYC da carteira de destino reduz o atrito de conformidade e permite uma triagem mais rápida.
Estudos e dados do setor da GSMA e de outras entidades concluem de forma consistente que enviar dinheiro para uma carteira móvel é, em média, mais barato do que enviar numerário.
Como funciona uma remessa de entrada para uma carteira
- O remetente paga a um prestador de remessas no estrangeiro, numa aplicação, online ou num agente, escolhendo o beneficiário pelo número de telefone.
- Consulta do nome: o prestador pede à carteira de destino (diretamente ou através de um hub) que confirme que o número está ativo e devolve o nome registado para o remetente confirmar.
- Triagem: remetente e beneficiário são verificados em listas de sanções e de vigilância; a transação é verificada face a limites e regras de monitorização dos dois lados.
- Câmbio e cotação: o prestador converte o valor para a moeda do beneficiário e mostra ao remetente o valor exato que vai chegar.
- Crédito: a carteira de destino credita o beneficiário a partir de uma conta de liquidação pré-financiada mantida para o parceiro de remessas e envia um recibo por SMS ou na aplicação.
- Liquidação: o prestador de remessas repõe a sua conta pré-financiada no operador, ou liquida em lotes através do banco do operador.
No livro-razão do operador, cada parceiro de remessas tem a sua própria conta de liquidação. Uma remessa de entrada move valor dessa conta para o beneficiário, e o operador vê a qualquer momento quanto pré-financiamento resta a cada parceiro, podendo alertá-lo antes de se esgotar.
Remessas de saída: enviar de uma carteira para o estrangeiro
Muitas carteiras também permitem aos clientes enviar dinheiro para fora do país, para carteiras móveis ou contas bancárias noutros mercados. O fluxo inverte-se: o cliente paga a partir do saldo, o operador converte a moeda e paga através de um parceiro ou hub, e o beneficiário é creditado no estrangeiro. Os corredores de saída são especialmente valiosos para comunidades da diáspora, comerciantes transfronteiriços e trabalhadores regionais.
Para compras online e subscrições estrangeiras, algumas carteiras acrescentam um cartão virtual numa moeda forte, carregado a partir do saldo da carteira, que permite pagar a comerciantes no estrangeiro que aceitam cartões.
Conformidade nos fluxos transfronteiriços
As transferências internacionais têm mais peso regulatório do que as nacionais. O essencial:
- Licenciamento: receber remessas internacionais exige normalmente uma parceria com um prestador de remessas licenciado e, em alguns mercados, aprovação específica do banco central. As remessas de saída precisam muitas vezes de uma licença adicional ou de um parceiro licenciado.
- KYC dos dois lados: o prestador do remetente verifica o remetente; a carteira do beneficiário verifica o beneficiário. Valores mais altos podem exigir níveis de KYC superiores.
- Informação da regra de viagem: os dados do ordenante e do beneficiário devem acompanhar a transferência, em linha com as recomendações do GAFI e as regras locais.
- Triagem de sanções das duas partes em tempo real.
- Monitorização de fracionamento, corredores invulgares, muitos remetentes para um só beneficiário e levantamentos rápidos após a receção.
- Regulamentação cambial: regras sobre as taxas que podem ser usadas, comunicação dos fluxos e limites por transação ou por período.
Preços e transparência cambial
Os clientes comparam cada vez mais não a taxa mas o valor que chega. Boas práticas:
- mostrar a taxa de câmbio e o valor recebido antes da confirmação;
- manter a margem cambial razoável e consistente;
- tornar a receção gratuita para o beneficiário;
- oferecer taxas baixas nos pequenos valores que a maioria dos migrantes envia com frequência.
A transparência cria fidelidade num mercado em que as pessoas enviam dinheiro todos os meses durante anos.
O que os beneficiários fazem com o dinheiro
O verdadeiro valor das remessas para carteiras vê-se depois de o dinheiro chegar. Os beneficiários podem:
- pagar diretamente propinas escolares e contas de serviços;
- poupar parte num cofre de poupança ou numa conta de poupança de grupo;
- pagar a comerciantes sem levantar dinheiro;
- construir um histórico de transações que apoia o crédito mais tarde;
- levantar apenas o que precisam, num agente próximo.
Alguns prestadores permitem aos remetentes destinar fundos a um fim específico, como pagar diretamente uma escola ou um hospital, o que dá ao remetente confiança de que o dinheiro é usado como pretendido.
Criar um serviço de remessas como operador de carteira
- Escolher parceiros: operadores de transferência de dinheiro e hubs que servem os seus principais corredores da diáspora.
- Configurar a liquidação: contas pré-financiadas por parceiro, nas moedas certas, e reconciliação diária com os relatórios dos parceiros.
- Integrar: APIs de consulta de nome, crédito e estado, callbacks assinados, idempotência e estados pendentes claros. Veja como tratamos as redes externas em interoperabilidade.
- Configurar limites e monitorização para fluxos transfronteiriços, ligados aos níveis de KYC.
- Desenhar a experiência do beneficiário: crédito instantâneo, SMS claro com o nome do remetente e o valor, e histórico na aplicação.
- Promover junto dos remetentes no estrangeiro com os parceiros, e junto dos beneficiários em casa através dos agentes.
Para onde vai o dinheiro: uma decomposição ilustrativa dos custos
Os remetentes veem uma taxa e uma taxa de câmbio; o custo subjacente distribui-se por toda a cadeia. O exemplo abaixo é ilustrativo, para uma transferência equivalente a 200 dólares americanos, para mostrar para onde vai cada parte e onde as carteiras poupam dinheiro:
| Componente | Numerário para numerário | Conta para carteira |
|---|---|---|
| Recolha do lado do remetente (agente ou cartão) | Comissão do agente e manuseamento de numerário | Taxa de cartão ou banco, muitas vezes mais baixa |
| Margem do operador de transferência | Presente | Presente |
| Custos de correspondência e liquidação | Muitas vezes vários intermediários | Menos, se o operador se ligar diretamente ou através de um hub |
| Pagamento | Pessoal de balcão, numerário, segurança, deslocação do beneficiário | Crédito instantâneo na carteira |
| Margem cambial | Muitas vezes o maior custo oculto | Continua presente; mais competitiva onde os corredores são digitais |
As maiores poupanças vêm de digitalizar as duas pontas. Os corredores de conta para carteira eliminam por completo o manuseamento de numerário e atraem mais concorrência, o que faz baixar as margens cambiais.
Escolher corredores
Um operador de carteira não se consegue ligar a todos os países de uma vez. Dê prioridade aos corredores com base em dados:
- Onde vivem e trabalham os familiares dos seus clientes: comunidades da diáspora no estrangeiro e países vizinhos com migração laboral.
- Fluxos existentes: muitos clientes já recebem remessas em numerário e depositam-nas; esse volume pode passar diretamente para a carteira.
- Disponibilidade de parceiros: operadores de transferência e hubs que já servem o corredor e se podem ligar rapidamente.
- Viabilidade regulatória nos dois países.
- Comércio transfronteiriço: comerciantes que pagam a fornecedores do outro lado da fronteira precisam de transferências de saída tanto como as famílias precisam das de entrada.
Gerir o pré-financiamento e o risco cambial
Por trás de cada crédito instantâneo há uma decisão de financiamento. O operador de destino credita os beneficiários a partir do saldo pré-financiado de um parceiro; se esse saldo se esgotar, as transferências param. Operadores e parceiros gerem isto com:
- alertas de saldo baixo enviados aos parceiros bem antes de o pré-financiamento se esgotar;
- ciclos de liquidação diários dimensionados para os volumes típicos, com margens antes dos feriados, quando as remessas atingem o pico;
- regras claras para quando o pré-financiamento é insuficiente: pôr em fila, rejeitar ou creditar contra um limite;
- nos fluxos de saída, posições cambiais geridas diariamente para que o operador não fique exposto a grandes variações de moeda.
As remessas atingem picos previsíveis: antes do início das aulas, no fim do mês e antes dos grandes feriados. Planeie a liquidez tanto do pré-financiamento como dos levantamentos nos agentes nessas alturas.
Desenhar a experiência do beneficiário
O beneficiário é muitas vezes mais velho, menos confiante com o digital e vive numa zona rural. Pequenas escolhas de design contam:
- um SMS na língua do beneficiário com o nome do remetente, o valor recebido em moeda local e o novo saldo;
- nenhuma ação necessária para aceitar os fundos, e nenhuma taxa de receção;
- um caminho claro para levantar num agente próximo, e liquidez suficiente nos agentes nos dias de pico;
- uma forma simples de responder ao remetente com um agradecimento ou confirmação, o que reforça a confiança no canal;
- opções para pagar propinas ou contas diretamente com os fundos recebidos.
Lista de lançamento de um serviço de remessas de entrada
- Aprovação regulatória ou acordo de parceria confirmado para receber transferências internacionais.
- Acordos de parceria assinados para os corredores prioritários, incluindo condições de liquidação e níveis de serviço.
- Contas de liquidação pré-financiadas criadas por parceiro, com alertas.
- APIs de consulta de nome, crédito, estado e callback testadas de ponta a ponta, incluindo tempos limite.
- Regras de triagem e monitorização configuradas para fluxos transfronteiriços.
- Limites dos beneficiários associados aos níveis de KYC, com um caminho de atualização fácil.
- Modelos de SMS para beneficiários em todas as línguas de lançamento.
- Reconciliação diária com os relatórios dos parceiros.
- Planos de liquidez dos agentes para os dias de pico de remessas.
Tendências a acompanhar
- Sistemas de pagamento regionais como o PAPSS procuram permitir que os países africanos se paguem mutuamente em moedas locais, reduzindo a dependência de bancos correspondentes.
- Corredores de carteira para carteira entre operadores africanos, contornando por completo o numerário.
- Câmbio em tempo real e liquidação baseada em stablecoins, exploradas por alguns prestadores para uma liquidação mais rápida e barata entre parceiros, sujeita a regulamentação.
- Remessas com destino definido para escolas, hospitais e serviços públicos.
- Poupança e crédito ligados às remessas, usando o histórico de entradas regulares para conceder empréstimos.
O percurso do remetente
É o remetente no estrangeiro que escolhe o serviço, por isso a sua experiência decide quais corredores crescem. Um bom percurso do remetente é assim:
- O remetente abre uma aplicação ou site e introduz o número de telefone do beneficiário.
- Aparece o nome registado do beneficiário, para que o remetente saiba que o número está certo.
- O remetente vê exatamente quanto vai chegar em moeda local, incluindo a taxa de câmbio e todas as taxas, antes de pagar.
- Paga com cartão, transferência bancária ou carteira.
- Em segundos vê a confirmação de que o dinheiro foi creditado, e não apenas enviado.
- O beneficiário recebe um SMS com o valor e o nome do remetente.
Dois momentos constroem confiança acima de tudo: a confirmação do nome antes de pagar e a confirmação do crédito depois. Ambos dependem da integração em tempo real com a carteira de destino.
Como medir um serviço de remessas
- Volume e valor por corredor, e crescimento mês a mês;
- Tempo até ao crédito, desde o pagamento do remetente até ao crédito do beneficiário;
- Taxa de sucesso, e os motivos das falhas, como números não registados ou limites;
- Parte dos fundos recebidos mantida na carteira após sete dias, que mostra se os beneficiários usam a carteira para além do levantamento;
- Remetentes recorrentes, o sinal mais claro de um corredor de confiança;
- Custo total para um valor padrão, comparado com os concorrentes no corredor.
Erros comuns nos corredores de remessas
- Esconder a margem cambial. Os remetentes comparam, e margens escondidas destroem a confiança quando são descobertas.
- Creditar sem notificar. Beneficiários que não sabem que o dinheiro chegou ligam ao remetente, que passa a duvidar do serviço.
- Lançar sem liquidez. Os agentes do lado da receção precisam de numerário nos dias de pico das remessas, sobretudo antes dos feriados.
- Tratar a conformidade como um pormenor. Um parceiro que não consegue responder rapidamente a questões de triagem perderá as suas relações bancárias, e o corredor com elas.
Termos-chave das remessas
| Termo | Significado |
|---|---|
| Corredor | Um par de países de envio e receção, como Reino Unido para o Quénia. |
| Parceiro de envio | O operador de transferência de dinheiro ou banco regulado que recolhe os fundos do remetente no estrangeiro. |
| Parceiro de receção | O fornecedor de carteira ou banco que credita o beneficiário no país de destino. |
| Margem cambial | A diferença entre a taxa dada ao cliente e a taxa grossista de mercado. |
| Custo total | Taxas mais margem cambial, expressas como parte do valor enviado; o número usado nas comparações globais. |
| Pré-financiamento | Dinheiro colocado antecipadamente junto do parceiro de receção para que os créditos sejam pagos de imediato. |
| Triagem de sanções | Verificação de remetentes e beneficiários nas listas oficiais de sanções antes de uma transferência ser concluída. |
| Informação do ordenante | Dados sobre o remetente que têm de acompanhar um pagamento transfronteiriço segundo as normas internacionais. |
| Hub | Um agregador que liga muitos parceiros de envio a muitas carteiras de destino através de uma única integração. |
Perguntas frequentes
Posso receber dinheiro do estrangeiro diretamente numa carteira móvel?
Sim, em muitos mercados. O remetente escolhe a entrega em carteira móvel num prestador de remessas ligado ao seu operador de carteira.
É mais barato do que levantar numerário?
Em média, sim. Enviar para uma carteira móvel elimina os custos do balcão de pagamento e muitas vezes intermediários.
Quanto tempo demora uma transferência internacional para uma carteira?
Normalmente segundos a minutos depois de o remetente pagar, contra horas ou dias em alguns serviços em numerário.
O beneficiário precisa de conta bancária?
Não. Basta uma conta de dinheiro móvel registada no nível de KYC adequado.
Que limites se aplicam?
Os limites dependem do regulador, do corredor e do nível de KYC do beneficiário. Os níveis mais altos permitem normalmente valores maiores.
A PesaBridge permite que os seus clientes enviem dinheiro para o estrangeiro, para carteiras móveis e contas bancárias, e paguem online com um cartão virtual em USD, enquanto cada rede parceira se liga como um adaptador por trás de um único livro-razão de partidas dobradas, com limites por nível de KYC e pontos de ligação para triagem de branqueamento de capitais. Conheça a plataforma ou fale com a nossa equipa sobre os seus corredores.