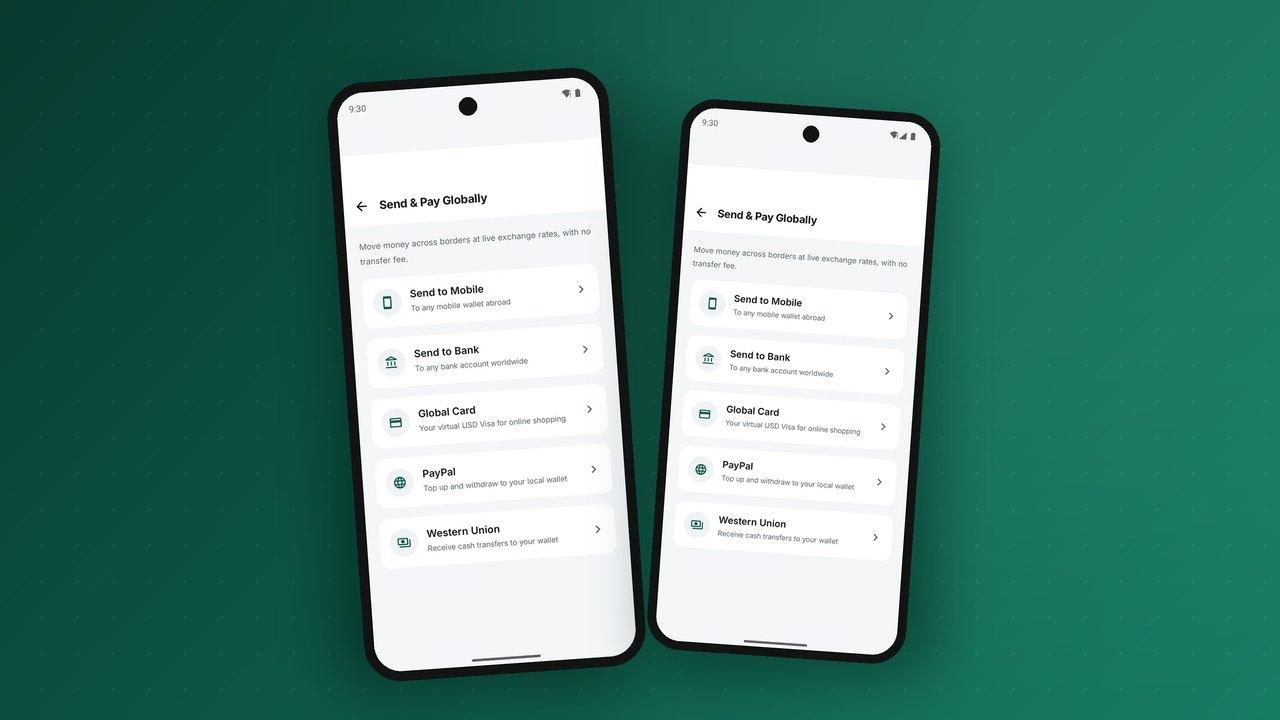
África negoceia em mais de quarenta moedas. Um comerciante de um país compra mercadoria a um vizinho, um estudante no estrangeiro recebe apoio de casa, uma empresa paga funcionários em três mercados e uma família recebe dólares de um familiar emigrado. Uma carteira que só guarda uma moeda obriga cada uma destas pessoas a sair da carteira, converter noutro lado e voltar. Uma carteira multimoeda mantém-nas lá dentro e transforma o câmbio num produto em vez de uma fuga.
Este guia aborda aquilo de que uma carteira multimoeda precisa: o modelo de contas, o preço do câmbio, a liquidação, a conformidade e a experiência do cliente.
O que «multimoeda» significa na prática
Há três níveis, e ajuda ter claro qual deles está a construir:
- Enviar para o estrangeiro, receber localmente. A carteira só guarda a moeda local; a conversão acontece durante uma transferência transfronteiriça. É o modelo clássico das remessas.
- Guardar uma segunda moeda. O cliente pode manter um saldo em, por exemplo, dólares americanos ou euros ao lado da moeda local, e converter entre elas.
- Multimoeda completa. Vários saldos, conversão a qualquer momento e pagamentos em qualquer moeda guardada, muitas vezes para empresas que negoceiam além-fronteiras.
O modelo de contas: uma moeda por conta
A regra de ouro é que cada conta do livro-razão guarda exatamente uma moeda, e cada transação tem de fechar a zero em cada moeda em que toca. Uma conversão é, portanto, duas pernas equilibradas unidas por uma conta de câmbio:
- A carteira do cliente em moeda local é debitada, e a posição do operador em moeda local é creditada.
- A posição do operador em dólares é debitada, e a carteira do cliente em dólares é creditada.
- Qualquer margem é lançada numa conta de receitas de câmbio.
As contas de câmbio mostram então, a qualquer momento, quanto o operador está longo ou curto em cada moeda, que é exatamente aquilo de que a tesouraria precisa. Misturar moedas numa conta, ou converter sem lançar as duas pernas, é a forma como as carteiras multimoeda perdem dinheiro sem dar por isso. O nosso artigo sobre livros-razão de partidas dobradas explica o princípio.
Preços de câmbio que os clientes entendem
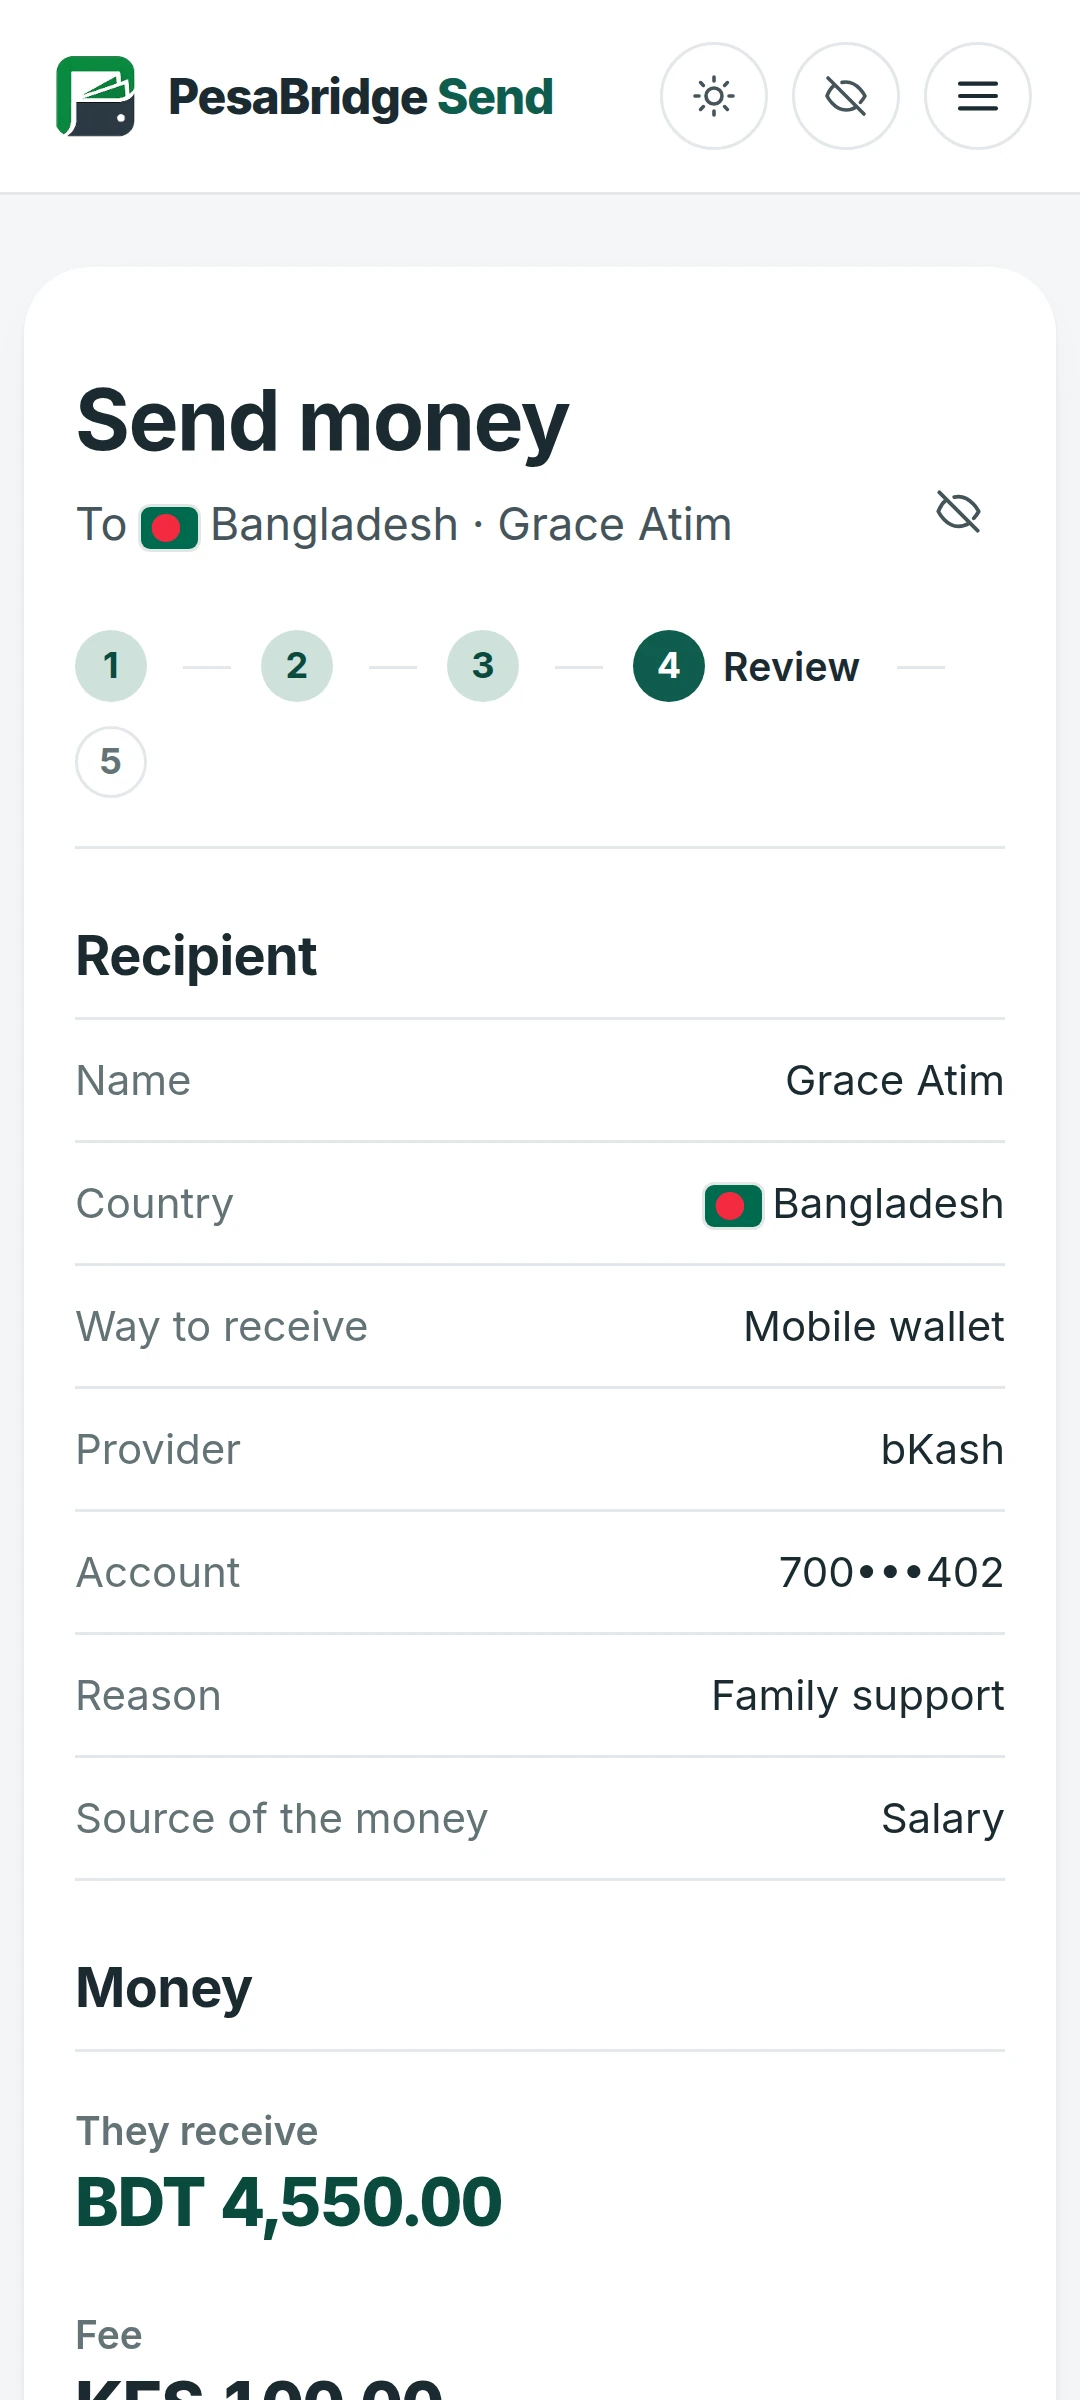
Os clientes perdoam uma taxa que conseguem ver e ressentem-se de uma que descobrem. A boa prática é mostrar a taxa de câmbio, a comissão e o valor que o destinatário recebe antes do PIN, e garantir essa cotação durante um curto período. Nos bastidores, o operador obtém a taxa junto de bancos ou fornecedores de liquidez, acrescenta uma margem e atualiza-a segundo um calendário ou com os movimentos do mercado. Limites por cliente e por dia protegem contra quem tente explorar uma taxa desatualizada.
Liquidação e liquidez
Cada moeda que uma carteira guarda tem de estar coberta por dinheiro real em algum lado. Isso significa normalmente uma conta fiduciária ou de liquidação por moeda, em bancos dos países em causa ou num correspondente. O problema mais difícil é a liquidez: se os clientes converterem muito num sentido, o operador tem de mover dinheiro entre contas, muitas vezes através de bancos com horas-limite e comissões. Ferramentas de tesouraria que mostram as posições por moeda, preveem necessidades e registam cada reequilíbrio como lançamentos no livro-razão transformam o palpite em rotina.
Conformidade além-fronteiras
Os fluxos transfronteiriços trazem regras adicionais: a regulamentação cambial de cada país, limites à detenção de moeda estrangeira, a comunicação de transferências acima de certos limiares e uma verificação mais rigorosa de remetentes e destinatários. Alguns mercados permitem que os residentes guardem moeda eletrónica em moeda estrangeira; outros não. Desenhe limites por moeda e por nível de KYC, e mantenha a configuração por país para que uma só plataforma respeite vários regulamentos. Veja as remessas transfronteiriças para o lado das remessas.
Sistemas de pagamento regionais
Os sistemas regionais estão a tornar os pagamentos transfronteiriços entre carteiras mais baratos e mais rápidos. Os comutadores pan-africanos e regionais procuram deixar que um pagamento comece numa moeda e chegue noutra sem passar pelo dólar. Uma carteira multimoeda construída sobre um livro-razão limpo pode ligar-se a estes sistemas como novas redes, sem alterar o núcleo.
A experiência do cliente
- Mostre cada saldo com clareza, com o respetivo código de moeda, e deixe os clientes escolher qual é o principal.
- Faça da conversão um fluxo em dois passos: cotação e, depois, confirmação com o PIN.
- Identifique a moeda em cada linha do extrato e mostre a taxa usada nas conversões.
- Deixe os clientes receber na moeda que guardam e avise-os antes de uma conversão automática.
Perguntas frequentes
Precisamos de uma licença para cada moeda?
Normalmente não para cada moeda, mas a atividade cambial pode exigir aprovação específica, e a detenção de moeda estrangeira por residentes pode estar restringida. Verifique as regras do banco central de cada mercado.
Como evitamos perdas com as variações de câmbio?
Dê cotações de curta validade, atualize as taxas com frequência, defina limites de posição por moeda e reequilibre com regularidade. As contas de câmbio no livro-razão mostram a sua exposição em tempo real.
As empresas podem pagar a fornecedores noutra moeda a partir da carteira?
Sim, se a plataforma suportar pagamentos nas moedas guardadas através de um banco ou de uma rede regional. É uma das utilizações mais fortes de uma carteira empresarial multimoeda.
A PesaBridge mantém cada carteira na sua própria moeda num único livro-razão de partidas dobradas, com tarifas por moeda e movimentos de tesouraria que registam a taxa de cada conversão entre contas. Saiba mais na página da plataforma.