उत्पाद · 11 मिनट पढ़ना
माइक्रोफाइनेंस और SACCO के लिए
आपके सदस्यों के लिए डिजिटल वॉलेट, लोन और समूह।
सदस्यों को एक वॉलेट, मोबाइल लोन, बचत और समूह वित्त दें — डिजिटल रूप से कलेक्ट और डिस्बर्स किए, एक स्मार्टफोन या एक फीचर फोन पर।
माइक्रोफाइनेंस और sacco PesaBridge क्यों चुनते हैं
नकद संग्रह हर माइक्रोफाइनेंस संस्थान और SACCO पर मौन कर है — धीमा, महंगा और मिलाना कठिन। सदस्य तेज़ी से अपने लोन, बचत और समूह योगदान तक मोबाइल एक्सेस की अपेक्षा करते हैं। PesaBridge हर सदस्य को एक वॉलेट देता है, एजेंटों पर जमा और एजेंटों, USSD और ऐप्स के ज़रिए निकासी के साथ, और चुकौती व योगदान सीधे उसमें कलेक्ट करता है।
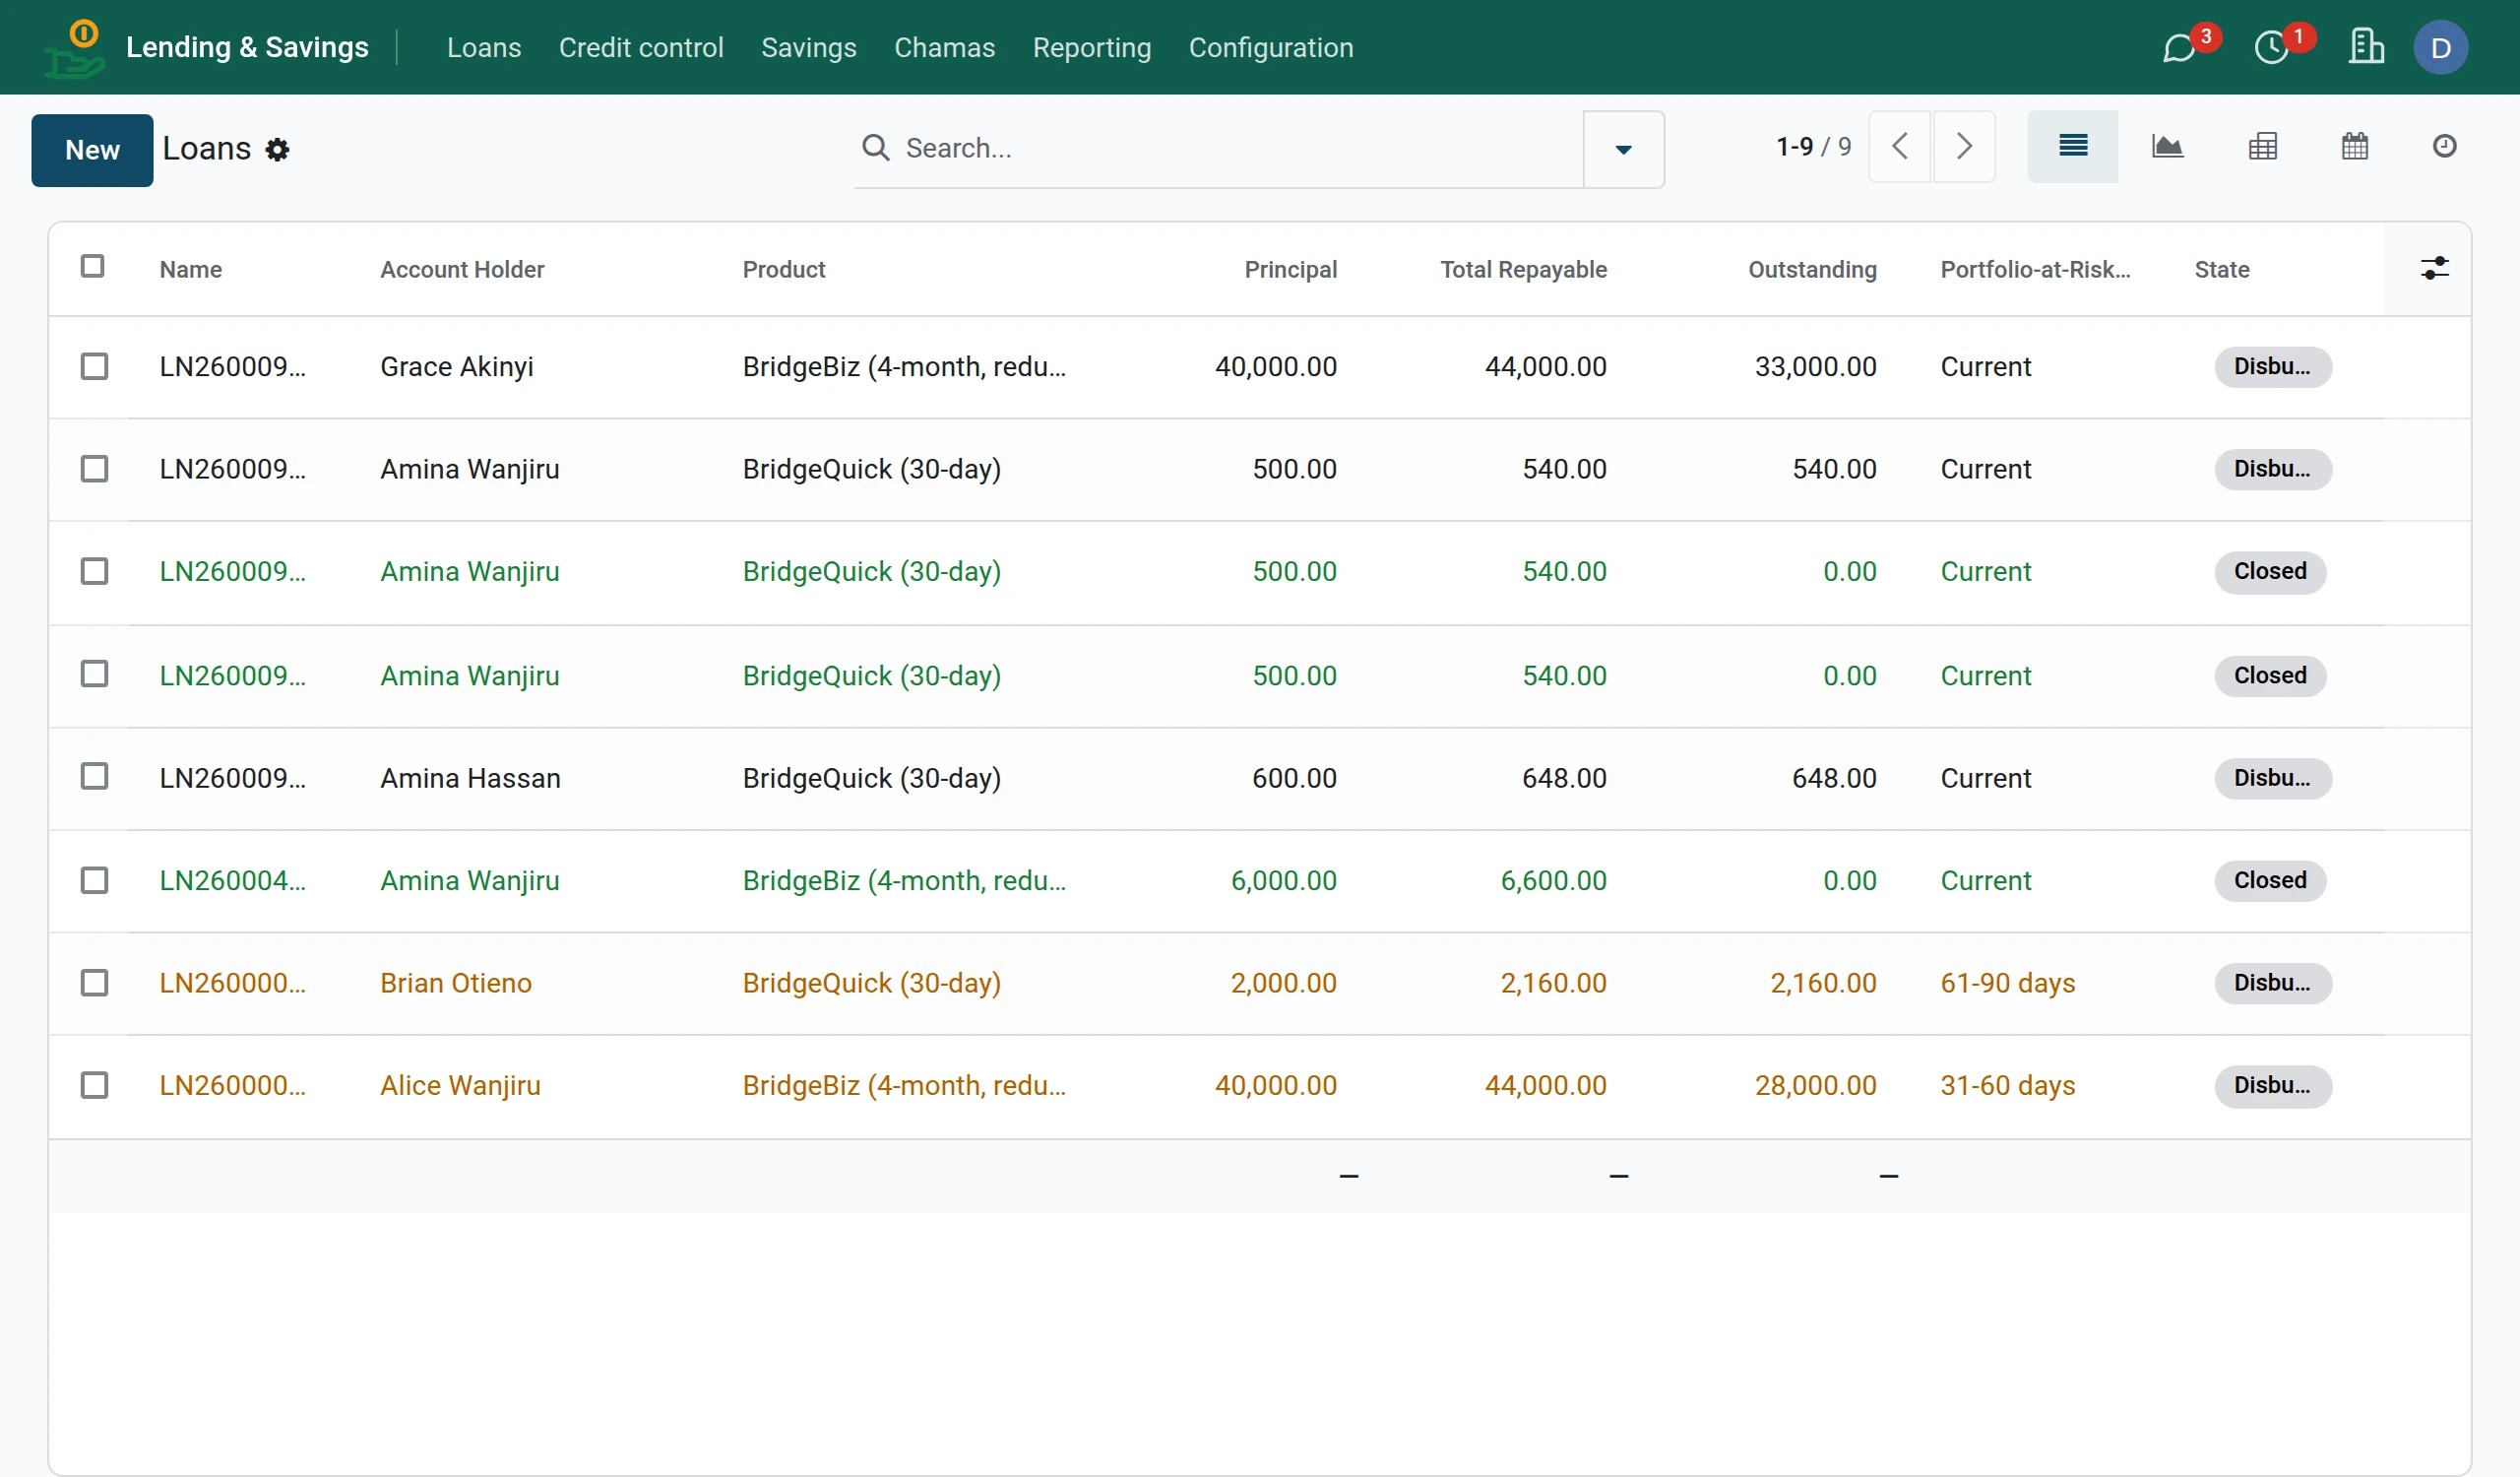
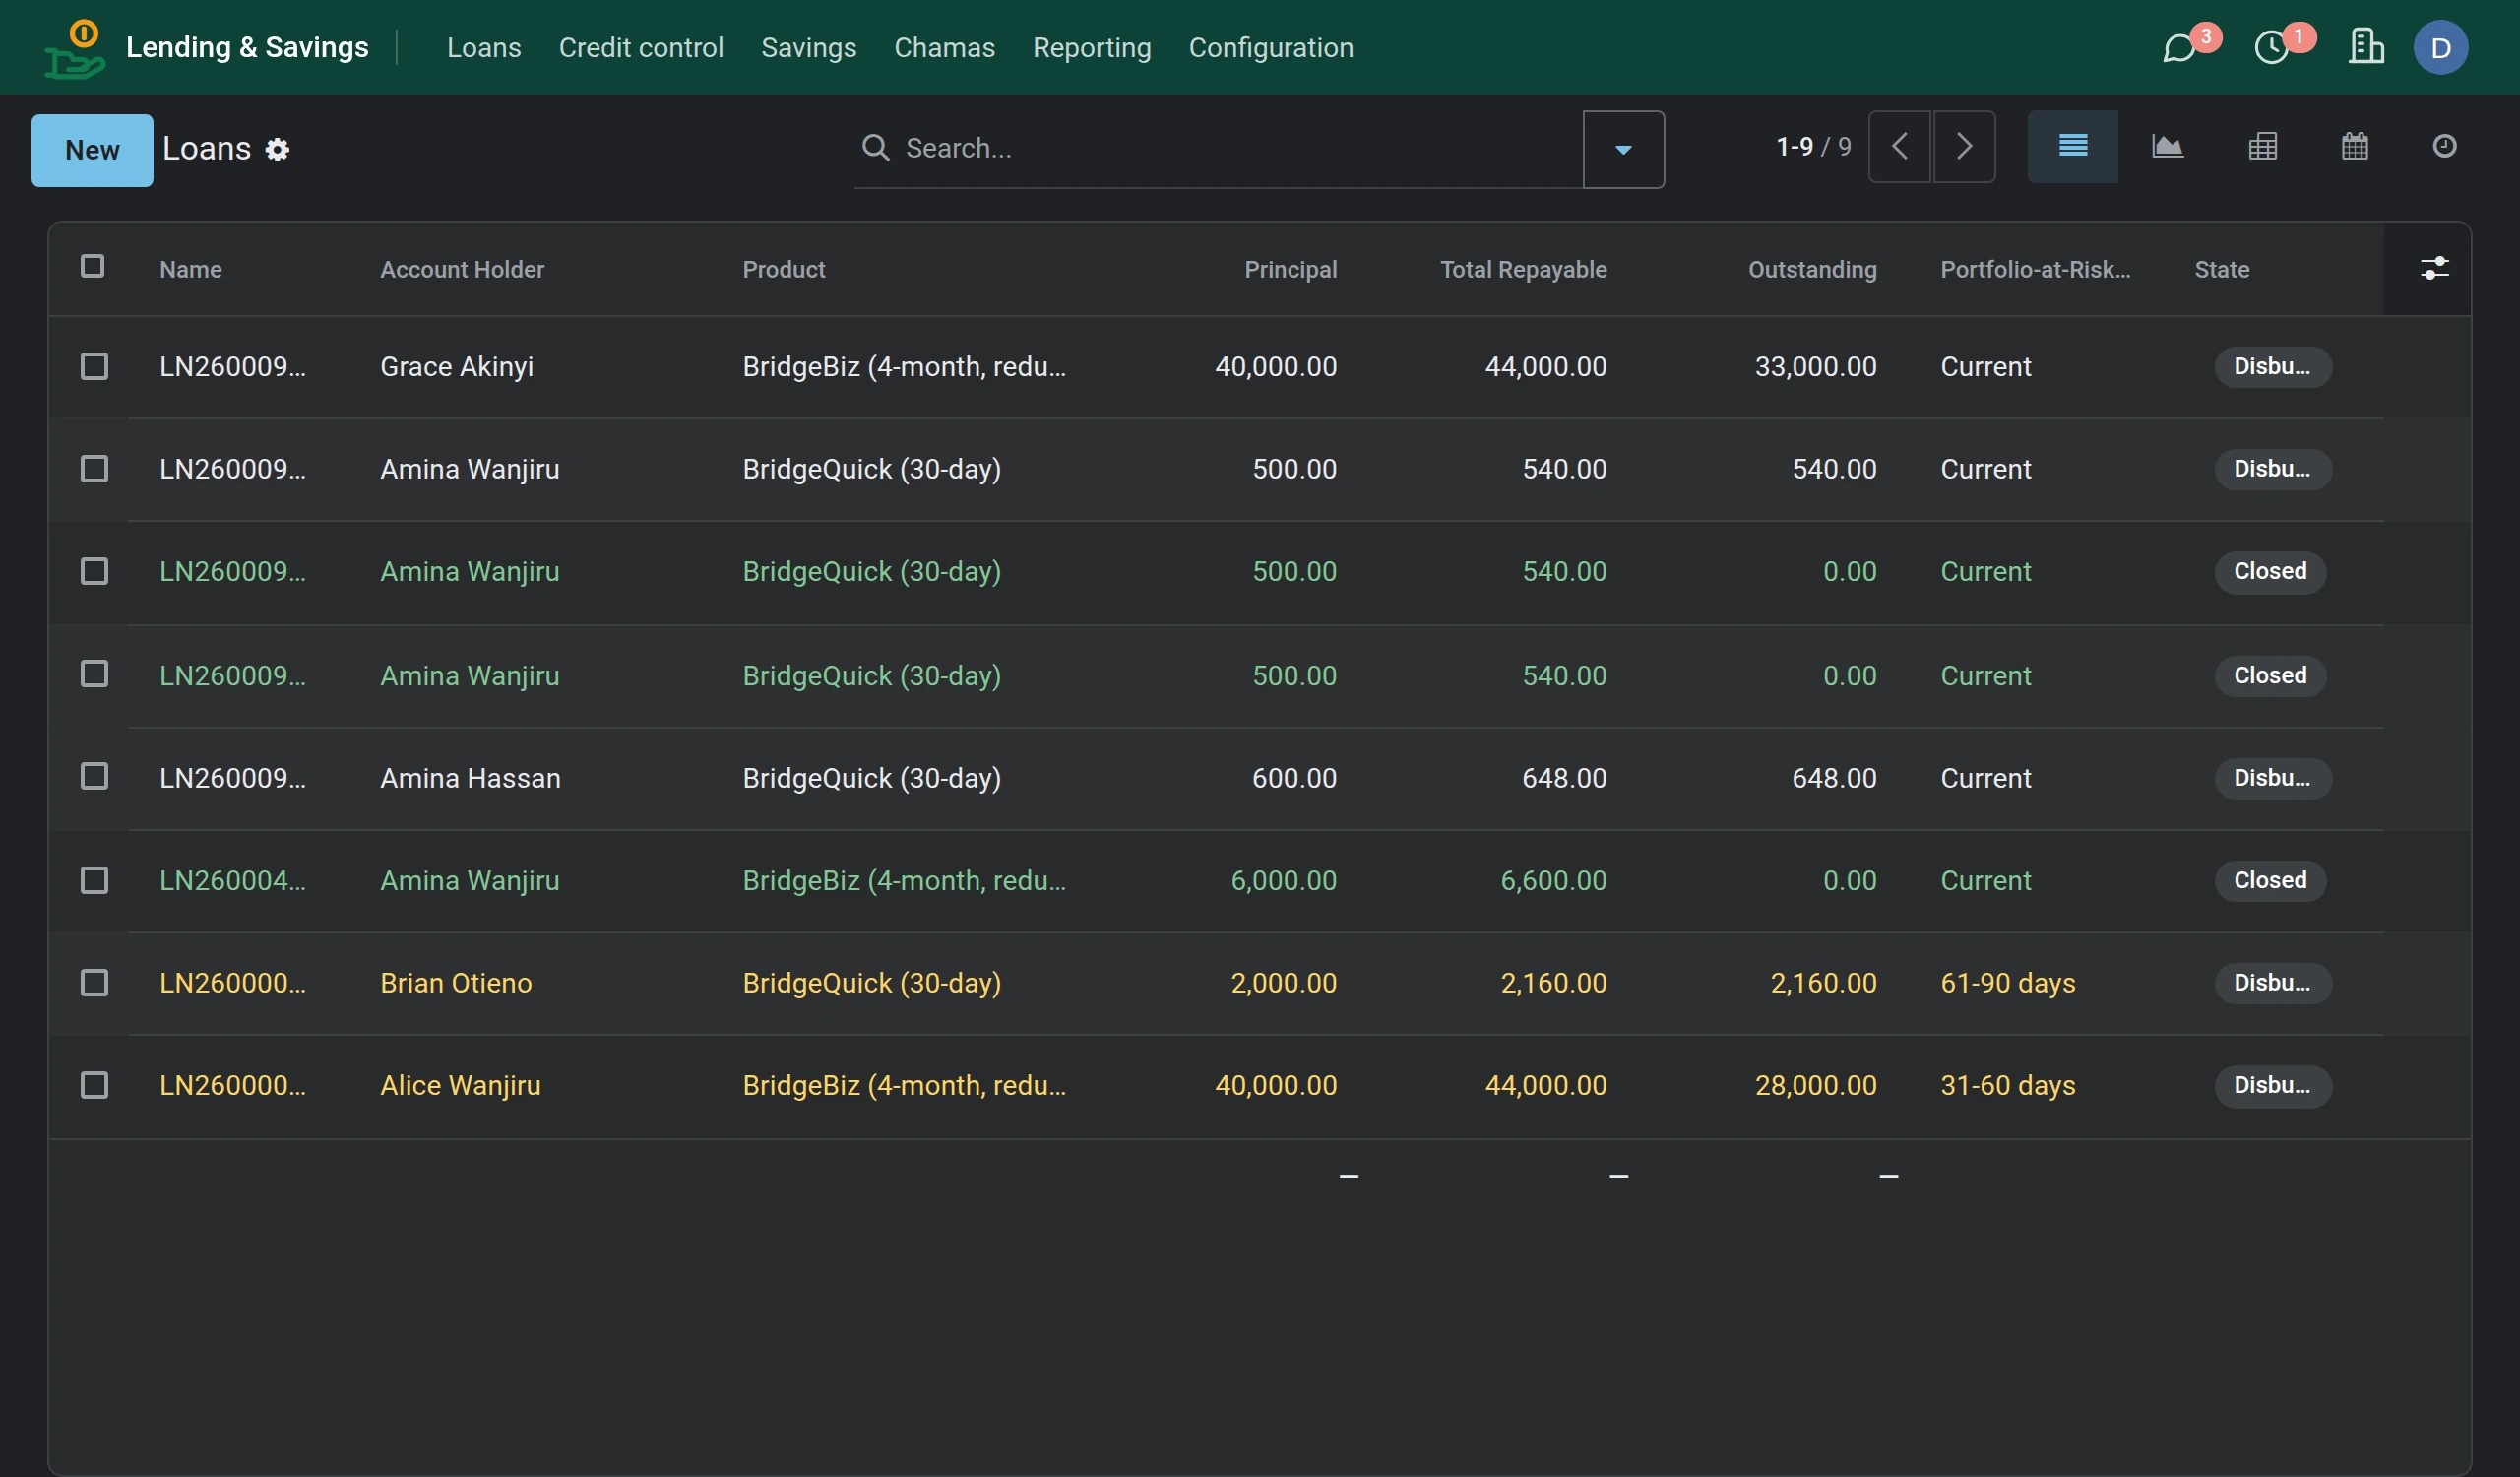
ऊपर वे उत्पाद बैठते हैं जिन पर आप चलते हैं: शेड्यूल, डिस्बर्समेंट, चुकौती और पोर्टफोलियो-एट-रिस्क वाले लोन; लक्ष्य बचत; और रोटेशन, जुर्माना, कल्याण और लाभांश वाला चामा / मेरी-गो-राउंड समूह वित्त। आप संग्रह की लागत कम करते हैं, सदस्य जुड़ाव बढ़ाते हैं, और अपने पोर्टफोलियो की स्पष्ट, रियल-टाइम दृश्यता पाते हैं।
चुनौती
क्या रास्ते में आता है।
- नकद संग्रह महंगा, धीमा और मिलाना कठिन है।
- सदस्य लोन, बचत और समूह योगदान तक मोबाइल एक्सेस की अपेक्षा करते हैं।
- पोर्टफोलियो जोखिम को दृश्यता चाहिए — PAR, शेड्यूल और अतिदेय ट्रैकिंग।
PesaBridge कैसे मदद करता है
माइक्रोफाइनेंस और sacco के लिए आप क्या चालू करते हैं।
01
सदस्य वॉलेट
एजेंटों पर जमा; एजेंटों, USSD और ऐप्स के ज़रिए निकासी और ट्रांसफर।
02
लोन और PAR
उत्पाद, शेड्यूल, डिस्बर्समेंट, चुकौती और पोर्टफोलियो-एट-रिस्क।
03
बचत और समूह
लक्ष्य बचत और चामा / मेरी-गो-राउंड समूह वित्त।
04
डिजिटल कलेक्शन
चुकौती और योगदान सीधे वॉलेट में कलेक्ट किए।
समूह और चामा
लोन वाले लेजर पर ही समूह बचत
बारी-बारी भुगतान, टेबल बैंकिंग और कल्याण कोष अपने साझा वॉलेट के साथ, आपके लोन प्रोडक्ट के बगल में।
यह कैसे काम करता है
पैसा कैसे चलता है।
हर चरण उसी संतुलित लेजर पर सेटल होता है — नकद इन, वॉलेट, भुगतान, नकद आउट — ऐप्स, USSD और एजेंटों में।
चरण 1
नकद इन
ग्राहक एजेंट के पास नकद जमा करता है। एजेंट फ्लोट डेबिट होता है, वॉलेट क्रेडिट होता है — संतुलित।
चरण 2
वॉलेट
मूल्य डबल-एंट्री लेजर पर एक संग्रहित-मूल्य वॉलेट में आता है, PIN- और KYC-गेटेड।
चरण 3
भेजें और भुगतान करें
दूसरे वॉलेट में भेजें, बिल भुगतान करें, QR या STK से सामान खरीदें, एयरटाइम खरीदें — तुरंत।
चरण 4
नकद आउट
किसी भी एजेंट पर निकालें; एजेंट फ्लोट क्रेडिट होता है और वॉलेट डेबिट होता है।
ग्राहक कैसे लेनदेन करते हैं
वे फ्लो जो माइक्रोफाइनेंस और sacco सबसे अधिक चलाते हैं।
अपने वर्ग के लिए मायने रखने वाली यात्राओं के बीच स्विच करें। हर एक बैलेंस और सीमाएं जांचती है, फिर लेजर में एक भी एंट्री पहुंचने से पहले PIN या बायोमेट्रिक अधिकरण की प्रतीक्षा करती है।
पैसे को बचत में लॉक करें
फ़्लेक्सी, लॉक्ड और समूह बचत अपने-अपने वॉलेट में, हर दिन ब्याज के साथ।
PIN या बायोमेट्रिक से अधिकृत — ग्राहक के पुष्टि करने तक लेजर में कुछ पोस्ट नहीं होता।
- पहले बैलेंस और सीमा जांची गई
- मान्यता / अधिकरण गेट
- संतुलित डेबिट और क्रेडिट पोस्ट किए
ग्राहक
सिस्टम
ग्राहकलक्ष्य / समूह बचत खोलें
01
ग्राहकलॉक करने के लिए एक राशि सेट करें
02
03
सिस्टम · मान्य करता हैउपलब्ध बैलेंस जांचें
ग्राहक · मान्य करता हैअधिकृत करें — PIN या बायोमेट्रिक
04
05
सिस्टमबचत लेजर में ले जाएं
06
सिस्टमब्याज संचय शेड्यूल करें
सिस्टम · हो गयाबचाया गया · बैलेंस अपडेट
चरण मान्यता / PIN पूर्ण
खुद बनाएं बनाम PesaBridge
इसे खुद क्यों न बनाएं?
आप बना सकते हैं। यहाँ बताया है कि शून्य से शुरू करने पर हर हिस्से में समय और जोखिम की क्या कीमत लगती है — बनाम इसे चालू करना।
क्षमता
खुद बनाएं
PesaBridge के साथ
संतुलित डबल-एंट्री लेजर
महीनों की सावधान इंजीनियरिंग — और गलत होने पर सबसे जोखिम भरा हिस्सा
बॉक्स से बाहर, शून्य पर मिलान
KYC टियर, सीमाएं और AML
खुद बनाएं, परखें और प्रमाणित करें
कॉन्फ़िगरेबल, रेगुलेटर-तैयार
एजेंट और फ्लोट नेटवर्क
फ्लोट, कमीशन, मिलान शून्य से डिज़ाइन करें
पूर्ण एजेंट / सुपर-एजेंट इंजन
USSD चैनल
एक गेटवे इंटीग्रेट करें और मेनू इंजन बनाएं
तैयार USSD मेनू, ग्रोथ प्लान से शामिल
नेटिव ऐप (यूज़र/एजेंट/मर्चेंट) + कॉर्पोरेट पोर्टल
बनाने और संभालने के लिए ऐप्स का पूरा बेड़ा
भेजे गए, आपके ब्रांड से थीम किए
डेवलपर API और वेबहुक
इसे डिज़ाइन, दस्तावेज़, सुरक्षित और वर्ज़न करें
OAuth2, सैंडबॉक्स, साइन किए वेबहुक
रेल इंटीग्रेशन
प्रति प्रदाता एक-बार का निर्माण
प्लगेबल एडेप्टर
बाज़ार तक समय
12–24 महीने, बड़ी टीम
हफ्ते
और समाधान
जो भी मोबाइल मनी लॉन्च करता है उसके लिए बना।
190+
देश जहाँ आप लॉन्च कर सकते हैं
6
नेटिव ऐप्स, एक प्लेटफॉर्म
4
चैनल — ऐप · USSD · वेब · API
100%
डबल-एंट्री, हमेशा संतुलित
सवाल
माइक्रोफाइनेंस और SACCO: हमसे सबसे ज़्यादा पूछे जाने वाले सवाल
सदस्य दफ़्तर आए बिना कैसे चुकाते हैं?
चुकौती सीधे सदस्य के वॉलेट से जाती है। सदस्य एजेंट के पास या ट्रांसफ़र से वॉलेट भरते हैं, और ऐप से या USSD पर इस्तेमाल करते हैं।
हम कौन-से लोन प्रोडक्ट चला सकते हैं?
तुरंत माइक्रो-लोन, किस्त वाले लोन और BridgeBoost ओवरड्राफ़्ट; फ़्लैट या घटते बैलेंस पर ब्याज, शेड्यूल, शुल्क और जुर्माने हर प्रोडक्ट के लिए तय होते हैं।
क्या यह बचत और समूह संभालता है?
हाँ। दैनिक ब्याज वाली फ़्लेक्सी, लॉक्ड और मनी-मार्केट बचत, और चार तरह के चामा: बारी-बारी भुगतान, टेबल बैंकिंग, निवेश और कल्याण।
साधारण फ़ोन वाले सदस्यों का क्या?
वे वही वॉलेट USSD पर इस्तेमाल करते हैं, PIN-गेटेड, ऐप वाले उसी लेजर पर।
हम बकाया पर नज़र कैसे रखें?
जोखिम वाले पोर्टफ़ोलियो की उम्र और रोज़ाना बकाया जाँच पहले से शामिल हैं, इसलिए अधिकारी देखते हैं कि क्या बकाया है और कितने समय से।
अपना वॉलेट लॉन्च करने के लिए तैयार?
एक डेमो बुक करें और हम आपका ब्रांड, देश और रेल्स खड़े करेंगे — और आपको ऐप्स, एडमिन और API के बारे में समझाएंगे।
बात करना पसंद करेंगे? कॉल करें +254 746 883809