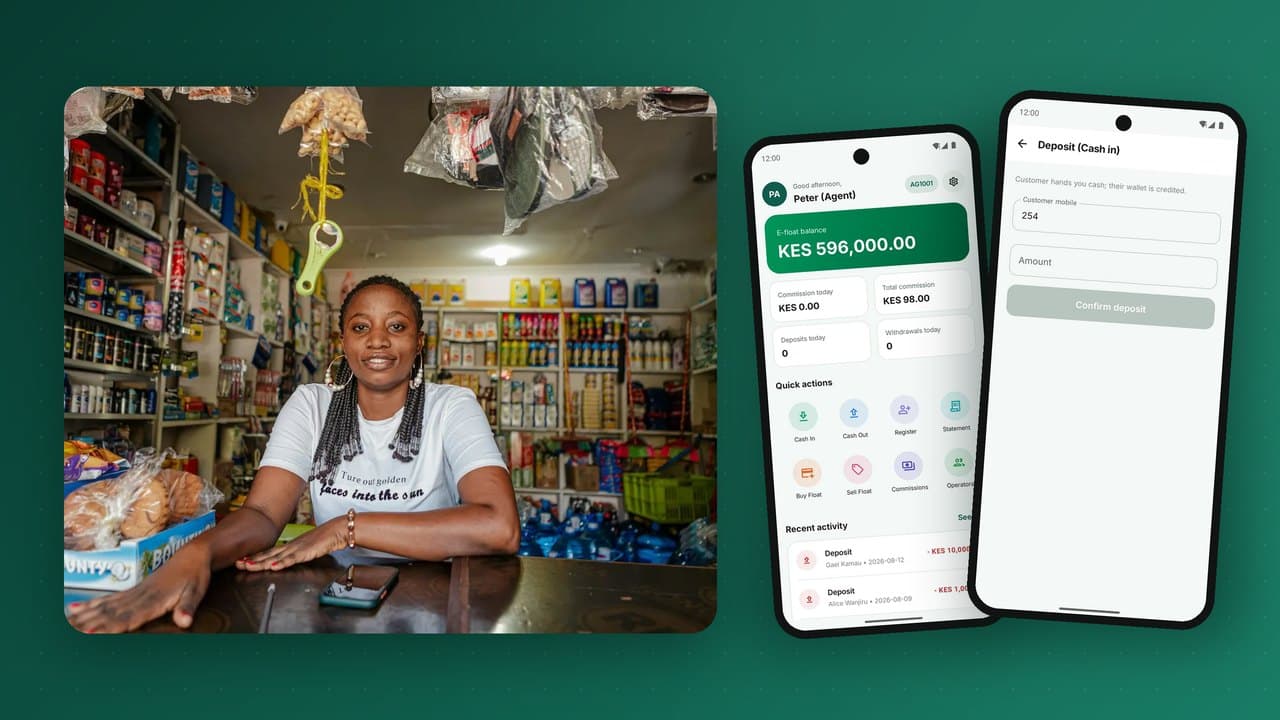
Le réseau d'agents est la raison pour laquelle le mobile money fonctionne là où les banques n'ont jamais ouvert d'agence. Un commerçant, un pharmacien ou un revendeur de crédit téléphonique devient le point où l'argent liquide se transforme en monnaie électronique, et inversement. Pour le client, l'agent, c'est la banque. Pour l'opérateur, le réseau d'agents est l'actif le plus coûteux, le plus précieux et le plus fragile qu'il possède. Ce guide explique comment fonctionne le réseau d'agents, comment les agents gagnent leur vie, comment le float et la liquidité circulent dans le réseau, quelle est la place des super-agents, et ce qui distingue un réseau qui grandit d'un réseau qui s'effondre en silence.
Qu'est-ce qu'un agent ?
Un agent est une entreprise tierce mandatée par une banque ou un fournisseur de mobile money pour proposer des services financiers en son nom. L'agent n'est pas un salarié et ne détient pas de licence bancaire : il opère sous la licence du fournisseur, dans le cadre des règles fixées par le régulateur. Les agents typiques sont de petits commerçants qui manipulent déjà de l'argent liquide toute la journée : épiceries, pharmacies, revendeurs de téléphones et de crédit, quincailleries, stations-service et supermarchés.
Selon le marché et le fournisseur, un agent peut proposer :
- Le dépôt (cash-in) : le client remet des espèces, et l'agent transfère la même valeur en monnaie électronique sur le portefeuille du client.
- Le retrait (cash-out) : le client envoie de la monnaie électronique à l'agent, qui lui remet des espèces.
- L'enregistrement des clients : saisie des pièces d'identité et des photos pour le KYC, et aide aux nouveaux utilisateurs pour choisir leur code PIN.
- Le paiement de factures et le crédit téléphonique pour les clients qui préfèrent payer en espèces.
- Les remboursements de prêts et les dépôts d'épargne pour les banques et les institutions de microfinance.
- L'ouverture de comptes et des services bancaires simples là où le régulateur autorise les agents bancaires.
La mécanique : deux réserves de valeur
Un agent détient toujours deux types d'argent, et comprendre le flux entre les deux est la clé pour comprendre tout le réseau.
- Les espèces dans le tiroir-caisse.
- Le float électronique dans le portefeuille propre de l'agent sur la plateforme.
Chaque transaction fait passer de la valeur d'une réserve à l'autre :
| Transaction | Espèces de l'agent | Float de l'agent | Portefeuille du client |
|---|---|---|---|
| Le client dépose 1 000 | +1 000 | −1 000 | +1 000 |
| Le client retire 1 000 | −1 000 | +1 000 | −1 000 |
La valeur totale de l'agent (espèces plus float) ne change pas, hormis la commission gagnée. Mais la répartition change toute la journée. Dans un bourg commerçant où les gens reçoivent de l'argent de proches installés en ville, les clients retirent surtout : les espèces de l'agent s'épuisent et le float s'accumule. Dans un quartier d'affaires où les salariés envoient de l'argent au village, les clients déposent surtout : le float s'épuise et les espèces s'accumulent. Dans les deux cas, l'agent finit par ne plus pouvoir servir le client suivant. C'est le problème de liquidité, et sa gestion est le défi opérationnel central du réseau d'agents. Nous l'approfondissons dans la gestion du float et de la liquidité des agents.
Comment les agents gagnent leur vie
Les agents sont rémunérés à la commission, généralement par transaction et souvent par paliers selon le montant. Une structure typique ressemble à ceci :
- Commission sur les retraits, financée par les frais de retrait payés par le client. C'est généralement la plus grosse source de revenus de l'agent.
- Commission sur les dépôts, payée par le fournisseur même si les dépôts sont souvent gratuits pour le client, car ce sont les dépôts qui font entrer l'argent dans le système.
- Primes d'enregistrement pour chaque nouveau client qui termine son KYC et effectue une première transaction.
- Commissions sur les factures et le crédit pour les services vendus par l'agent.
Concevoir les commissions est un exercice d'équilibre. Payez trop peu, et les agents cessent de détenir du float, refusent des clients ou facturent discrètement des frais officieux. Payez trop, et chaque transaction perd de l'argent. Les meilleurs barèmes paient davantage pour les transactions dont le réseau a le plus besoin : les dépôts dans les zones qui manquent de float, les enregistrements qui deviennent des clients actifs, et le service dans les zones mal desservies.
La commission doit être exacte, immédiate et visible
Les agents sont de petites entreprises qui comptent chaque pièce. Une commission mal calculée, payée en retard ou difficile à vérifier détruit la confiance plus vite qu'un taux bas. La plateforme doit créditer la commission comme une écriture séparée à chaque transaction, montrer à l'agent un total cumulé dans l'application et la régler selon un calendrier publié. Un grand livre en partie double rend cela simple : la commission n'est qu'une écriture équilibrée de plus, rattachée à la transaction qui l'a générée.
Super-agents, agrégateurs et arbre du réseau
Très peu de réseaux sont plats. La plupart sont organisés en arbre :
- Le fournisseur fixe les règles, les prix et les plafonds, et détient les comptes principaux.
- Les super-agents (agrégateurs ou agents principaux) sont des entreprises plus grandes qui recrutent et gèrent de nombreux points de vente. Ils achètent du float en gros au fournisseur, souvent par virement bancaire, et le distribuent à leurs points. Ils perçoivent généralement une commission de supervision, une part de ce que gagnent leurs points.
- Les points de vente des agents servent les clients.
L'arbre résout deux problèmes. D'abord, il confie la gestion de la liquidité à quelqu'un qui dispose de capital et d'un véhicule : le super-agent déplace espèces et float entre les points qui ont trop de l'un et pas assez de l'autre. Ensuite, il permet de passer à l'échelle pour le recrutement et la supervision : le fournisseur gère quelques centaines d'agrégateurs au lieu de dizaines de milliers de boutiques.
Votre plateforme doit modéliser l'arbre nativement : relations parent-enfant, transferts de float vers le bas de l'arbre, commissions de supervision calculées automatiquement, et rapports à chaque niveau pour qu'un super-agent voie la santé de chacun de ses points.
Recrutement et vérification des agents
Les régulateurs tiennent le fournisseur responsable de ses agents. Un processus d'intégration solide comprend :
- La candidature : immatriculation de l'entreprise, pièce d'identité du propriétaire, localisation et photos du local, idéalement soumises en libre-service dans l'application agent ou sur le portail web.
- La vérification : contrôle des listes de sanctions et des listes noires internes, vérification de l'entreprise et du propriétaire, et visite sur place si nécessaire.
- L'approbation par la conformité, avec une décision et un motif enregistrés.
- La formation aux transactions, à la saisie KYC, aux schémas de fraude et aux règles de protection des clients, comme l'affichage du tarif officiel.
- L'activation avec des plafonds prudents, relevés à mesure que l'agent fait ses preuves.
Les documents doivent être acheminés automatiquement vers l'équipe conformité, et chaque approbation doit être bloquante pour qu'aucun compte ne puisse effectuer de transaction avant d'être approuvé. C'est ainsi que l'on développe rapidement un réseau sans perdre le contrôle de qui en fait partie.
Plafonds et contrôles des agents
Les plafonds protègent les clients, l'agent et le fournisseur. Un réseau bien configuré fixe :
- des montants maximaux par transaction pour les dépôts et les retraits ;
- des plafonds journaliers et mensuels en valeur par agent, relevés selon la performance et l'ancienneté ;
- des soldes de float maximaux, pour qu'un seul point compromis ne puisse pas exposer de grosses sommes ;
- des règles de vélocité qui signalent les comportements inhabituels, comme de nombreux retraits juste sous le plafond ;
- l'association aux appareils, pour que le compte agent ne fonctionne que sur des appareils enregistrés ;
- des connexions opérateurs (personnel) pour les agents qui ont plusieurs caissiers, chacun avec son code PIN et sa piste d'audit.
La fraude chez les agents : les schémas à anticiper
Les agents sont le point le plus exposé du réseau, en tant que victimes et parfois en tant qu'auteurs. Les schémas courants :
- Le fractionnement des transactions : un agent découpe le retrait d'un client en plusieurs petits retraits pour gagner plus de commission. On le détecte en regroupant les retraits par client et par agent sur de courtes périodes.
- Les dépôts directs : au lieu d'effectuer un dépôt au bénéficiaire, l'agent envoie depuis son propre float et empoche les frais de transfert du client, en contournant le KYC et le barème. On le détecte grâce aux schémas de transferts d'agent à client.
- Les frais officieux : facturer aux clients plus que le tarif publié. On les combat avec des tarifs affichés, des reçus SMS indiquant les frais officiels et des visites mystères.
- L'usurpation du fournisseur : des fraudeurs appellent les agents en se faisant passer pour le siège afin de leur faire « annuler » ou « tester » des transactions. On les combat par la formation et une règle claire : le siège ne demande jamais de code PIN ni de transfert.
- Les pièces d'identité volées ou empruntées utilisées pour ouvrir des comptes. On les combat par la capture de photos, la vérification des pièces et des plafonds d'enregistrements par agent et par jour.
Plus de détails dans notre guide complet sur la fraude au mobile money.
Mesurer la santé d'un réseau d'agents
Le nombre d'agents enregistrés est une mesure de vanité. Voici les chiffres qui disent si le réseau fonctionne :
| Indicateur | Ce qu'il vous apprend |
|---|---|
| Agents actifs sur 30 jours (part des enregistrés) | Si votre réseau est réel ou seulement sur le papier |
| Transactions par agent actif et par jour | Si les agents gagnent assez pour rester |
| Commission moyenne par agent et par mois | L'économie des agents ; à comparer aux marges des commerces locaux |
| Ruptures de liquidité (clients refusés) | Le premier facteur de perte de clients |
| Jours de float (float divisé par les dépôts quotidiens) | Si les agents détiennent assez de float |
| Clients à proximité d'un agent actif | La couverture là où elle compte |
| Enregistrements par agent qui deviennent actifs | La qualité de l'intégration, et des signaux de fraude |
Une journée dans la vie d'un agent
Il est utile d'imaginer le réseau depuis le comptoir. Un agent typique dans une ville animée ouvre à 7 h et consulte deux chiffres dans l'application agent : le solde de float et les espèces en caisse. Le matin, ce sont surtout des dépôts : des commerçants qui déposent la recette de la veille et des salariés qui envoient de l'argent à la famille avant le travail. À midi, le float baisse, alors l'agent en rachète à son super-agent via l'application, en payant avec des espèces que récupère le coursier du super-agent. En début d'après-midi arrivent quelques enregistrements de clients, chacun avec capture de pièce d'identité et premier dépôt, et un intendant d'école qui paie des frais pour le compte de parents. En fin d'après-midi, ce sont les retraits : des personnes qui récupèrent l'argent envoyé par des proches, des journaliers qui retirent leur paie du jour. À la fermeture, l'agent vérifie la commission du jour dans l'application, compare les espèces attendues avec la caisse, et imprime ou consulte le relevé de la journée.
Chaque friction dans cette journée coûte des clients à l'agent : une transaction lente pendant que la file s'allonge, un achat de float qui prend une heure, un montant de commission qui ne correspond pas à ses propres calculs. C'est pourquoi les agents jugent un fournisseur autant sur sa technologie que sur ses taux de commission.
Concevoir la couverture du réseau
L'emplacement des agents compte autant que leur nombre. Les principes qui fonctionnent :
- Suivre les flux d'argent : marchés, gares routières, quartiers résidentiels, exploitations agricoles payées en espèces, et lieux où arrivent les transferts de la diaspora.
- La densité avant l'étendue : les clients ont besoin d'un agent à quelques minutes à pied, avec une deuxième option quand le premier n'a plus d'espèces.
- Équilibrer la répartition : les zones où les retraits dominent ont besoin d'agents qui collectent naturellement des espèces, comme des commerces très fréquentés, pour recycler la liquidité.
- Exploiter les données : cartographier les clients actifs et les transactions par rapport aux emplacements des agents pour repérer les manques et les excédents.
- Élaguer les agents inactifs : un agent qui ne fait jamais de transaction est un risque de conformité et une fausse assurance sur les cartes de couverture.
Le réseau d'agents pour les banques et les institutions de microfinance
Le réseau d'agents n'est pas réservé aux opérateurs télécoms. Les banques et les IMF utilisent des agents pour collecter des dépôts, décaisser et recouvrer des prêts, et ouvrir des comptes là où une agence ne serait jamais rentable. Plusieurs banques centrales ont des réglementations spécifiques sur les agents bancaires, souvent plus strictes que pour les agents de monnaie électronique, comme l'obligation pour les agents d'être des entreprises établies avec un historique d'activité minimum.
Pour une banque, l'application agent devient une agence légère : consultation de compte, dépôt, retrait et remboursement de prêt sur le système bancaire central, avec la même mécanique de float et de commission. La même plateforme peut faire fonctionner à la fois des agents de monnaie électronique et des agents bancaires si son grand livre et ses droits d'accès sont assez souples.
Comment la technologie fait ou défait le réseau
Un agent jugera votre service sur trois choses : la rapidité d'une transaction pendant qu'un client attend au comptoir, l'exactitude de la commission, et la possibilité de voir d'un coup d'œil son float et ses espèces. Une bonne plateforme agent offre :
- une application agent native et rapide, avec un repli USSD quand les données mobiles sont instables ;
- le solde de float en direct, la position d'espèces du jour et la commission gagnée aujourd'hui ;
- des parcours d'achat et de transfert de float, y compris depuis un super-agent ;
- l'enregistrement des clients avec capture de documents qui fonctionne hors ligne et se synchronise plus tard ;
- des opérateurs (personnel) avec leurs propres identifiants sous un même compte agent ;
- des relevés et des reçus qui règlent les litiges sans appeler le siège.
Et derrière, le fournisseur a besoin d'un back-office qui voit chaque agent, chaque plafond, chaque alerte et chaque commission, avec la possibilité d'ajuster les tarifs et les règles de commission sans écrire de code.
Ce que les régulateurs exigent généralement des agents
Les réglementations varient selon le pays et selon que le mandant est une banque ou un émetteur de monnaie électronique, mais la plupart des cadres partagent des éléments communs :
- Éligibilité : les agents doivent être des entreprises établies, souvent avec un historique d'activité minimum et un local enregistré, et doivent passer des contrôles d'honorabilité.
- Responsabilité du mandant : la banque ou l'émetteur de monnaie électronique répond de la conduite de ses agents envers les clients, donc la vérification et la surveillance ne sont pas facultatives.
- Activités autorisées : une liste définie, comme le dépôt, le retrait, le paiement de factures et l'ouverture de comptes, certaines activités étant réservées aux agents bancaires.
- Protection des clients : affichage du tarif officiel et de la marque du mandant, reçu pour chaque transaction, et canal de réclamation.
- Plafonds de transaction par client et par agent, fixés par le mandant dans les limites réglementaires.
- Conservation des données : historiques de transactions et documents KYC conservés pendant une durée fixée.
- Déclarations : rapports périodiques listant les agents, leurs emplacements et leur activité, et notification des résiliations.
- Exclusivité : de nombreux régulateurs interdisent les contrats d'agent exclusifs, pour que les boutiques puissent servir plusieurs fournisseurs.
Conséquence pratique : votre plateforme doit stocker les dossiers et documents des agents, appliquer les plafonds, générer des reçus, conserver des historiques de transactions complets et produire les rapports sur les agents sans effort manuel. Un réseau de milliers d'agents ne se pilote pas avec des tableurs.
Les erreurs courantes dans la construction d'un réseau
- Recruter pour le chiffre. Des milliers d'agents dormants font bonne figure dans un rapport au conseil et coûtent de l'argent en intégration, en signalétique et en supervision. Mesurez les agents actifs, pas les agents signés.
- Ignorer l'économie rurale. Des barèmes de commission conçus pour des axes urbains animés rendent les agents ruraux non rentables, et ils cessent discrètement de servir les clients.
- Pas de plan de float. Les agents qui ne peuvent pas rééquilibrer refusent des clients, et les clients en veulent à la marque, pas à l'agent.
- Une supervision faible. Sans visites régulières ni suivi fondé sur les données, la surfacturation et la fraude se développent sans qu'on les voie.
- Traiter les agents comme un canal, pas comme une entreprise. Les agents qui comprennent leurs revenus, voient leurs relevés et reçoivent une formation restent fidèles et servent mieux les clients.
Questions fréquentes
Quelle est la différence entre un agent et un super-agent ?
Un agent sert les clients dans un seul point de vente. Un super-agent gère de nombreux points, leur distribue du float et perçoit une commission de supervision sur leur activité.
Les agents ont-ils besoin d'un compte bancaire ?
Généralement oui. Les agents ont besoin d'un moyen d'acheter du float et de déposer leurs excédents d'espèces, le plus souvent via un compte bancaire ou via leur super-agent.
Combien un agent peut-il gagner ?
Cela dépend du tarif et du volume de transactions. Les réseaux sains visent une commission qui représente un complément significatif au revenu commercial de la boutique, suffisant pour que détenir du float en vaille clairement la peine.
Une boutique peut-elle être agent de plusieurs fournisseurs ?
Sur de nombreux marchés, l'exclusivité des agents est interdite, donc une boutique peut servir plusieurs fournisseurs. L'expérience offerte aux agents et la fiabilité des commissions deviennent alors un avantage concurrentiel.
Que se passe-t-il si un agent n'a plus d'espèces ?
Le client est refusé, et souvent il ne revient pas. C'est pourquoi la gestion de la liquidité, via les super-agents, les partenariats bancaires et les alertes de float, est la discipline opérationnelle centrale du réseau.
PesaBridge comprend une application agent native et l'USSD pour les agents, la distribution du float via des arbres de super-agents, le calcul automatique des commissions et des commissions de supervision, l'intégration des agents en libre-service validée par l'approbation KYC, des transactions depuis l'application, le portail ou l'USSD, et un back-office pour piloter tout le réseau. Découvrez la plateforme agents ou demandez un accès de test pour essayer l'application agent.