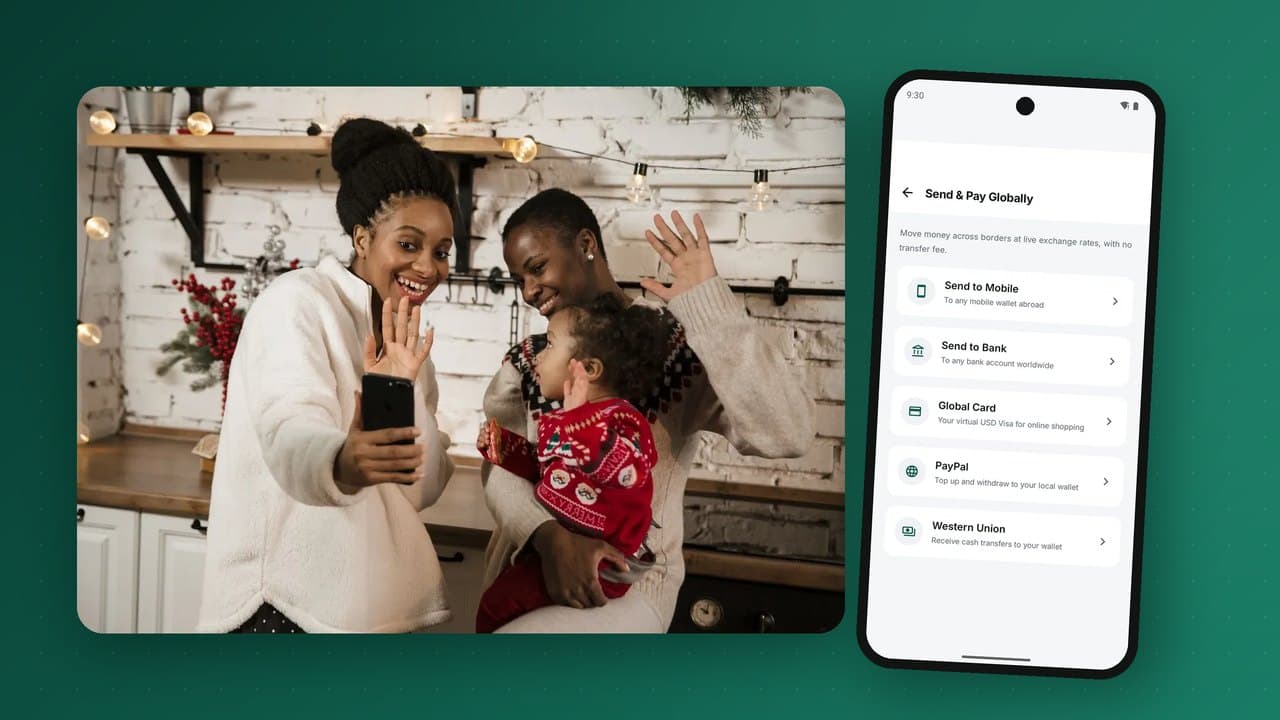
El dinero que envían a casa los familiares que trabajan en el extranjero es uno de los flujos financieros más importantes del mundo. Para muchos hogares africanos paga matrículas escolares, gastos médicos, alquiler y pequeños negocios. Sin embargo, enviarlo ha sido durante mucho tiempo lento y caro, y los beneficiarios debían desplazarse a una ventanilla para cobrar en efectivo. Las billeteras móviles están cambiando eso: el dinero puede llegar directamente al teléfono del beneficiario en segundos, a menudo por una fracción del costo anterior. Esta guía explica cómo funcionan las remesas internacionales hacia el dinero móvil, qué determina su costo, el cumplimiento normativo que las rodea y cómo un operador de billetera puede ofrecer un servicio sólido de remesas entrantes y salientes.
El tamaño de la oportunidad
Según el Banco Mundial, las remesas hacia países de ingreso bajo y mediano suman cientos de miles de millones de dólares al año, más que la inversión extranjera directa y la ayuda oficial al desarrollo juntas en muchos países. África subsahariana recibe decenas de miles de millones de dólares cada año, y para varios países las remesas son una parte importante del ingreso nacional.
El costo de enviarlas sigue siendo obstinadamente alto. La base de datos Remittance Prices Worldwide del Banco Mundial muestra desde hace años un costo promedio mundial de alrededor del seis por ciento para enviar el equivalente a 200 dólares estadounidenses, y África subsahariana es la región más cara hacia la que enviar dinero, con cerca del ocho por ciento en promedio en los últimos años. La meta de los Objetivos de Desarrollo Sostenible de las Naciones Unidas es del tres por ciento para 2030. Cada punto porcentual es dinero que no llega a las familias.
Por qué las remesas tradicionales son caras
- Efectivo en ambos extremos. El remitente paga en efectivo a un agente en el extranjero; el beneficiario cobra en efectivo en una ventanilla en su país. Ambos extremos tienen costos de manejo, personal y seguridad.
- Muchos intermediarios. Empresas de transferencia de dinero, bancos corresponsales, socios locales de pago, cada uno cobrando una comisión o un margen cambiario.
- Márgenes cambiarios que a menudo superan la comisión visible.
- Costos de cumplimiento por verificar a remitentes y beneficiarios en listas de sanciones y vigilar el lavado de dinero.
- Poca competencia en algunos corredores, sobre todo los más pequeños.
Cómo las billeteras cambian la economía
Cuando el dinero llega a una billetera móvil en lugar de a una ventanilla, varios costos desaparecen o se reducen:
- Sin ventanilla de pago: el beneficiario recibe los fondos al instante en su teléfono, sin viajar ni hacer fila.
- Menos intermediarios: un proveedor de remesas puede conectarse directamente con el operador de billetera, o a través de un hub que llega a muchas billeteras.
- El dinero sigue siendo digital: el beneficiario puede pagar directamente matrículas, facturas y comercios, y retirar solo lo que necesita.
- Mejores datos: el KYC de la billetera receptora reduce la fricción de cumplimiento y permite un control más rápido.
Estudios y datos del sector de la GSMA y otros han encontrado de forma constante que enviar dinero a una billetera móvil es, en promedio, más barato que enviar efectivo.
Cómo funciona una remesa entrante a una billetera
- El remitente paga a un proveedor de remesas en el extranjero, en una app, en línea o con un agente, eligiendo al beneficiario por su número de teléfono.
- Consulta de nombre: el proveedor pide a la billetera receptora (directamente o a través de un hub) que confirme que el número está activo y devuelve el nombre registrado para que el remitente lo confirme.
- Control: remitente y beneficiario se verifican contra listas de sanciones y de vigilancia; la transacción se revisa frente a límites y reglas de monitoreo en ambos lados.
- Cambio y cotización: el proveedor convierte el monto a la moneda del beneficiario y muestra al remitente la cantidad exacta que llegará.
- Abono: la billetera receptora abona al beneficiario desde una cuenta de liquidación prefondeada mantenida para el socio de remesas, y envía un recibo por SMS o en la app.
- Liquidación: el proveedor de remesas repone su cuenta prefondeada en el operador, o liquida por lotes a través del banco del operador.
En el libro mayor del operador, cada socio de remesas tiene su propia cuenta de liquidación. Una remesa entrante mueve valor de esa cuenta al beneficiario, y el operador puede ver en todo momento cuánto prefondeo le queda a cada socio y avisarle antes de que se agote.
Remesas salientes: enviar desde una billetera al extranjero
Muchas billeteras también permiten a los clientes enviar dinero fuera del país, a billeteras móviles o cuentas bancarias en otros mercados. El flujo se invierte: el cliente paga desde su saldo, el operador convierte la moneda y paga a través de un socio o un hub, y el beneficiario recibe el abono en el extranjero. Los corredores salientes son especialmente valiosos para las comunidades de la diáspora, los comerciantes transfronterizos y los trabajadores regionales.
Para compras en línea y suscripciones extranjeras, algunas billeteras añaden una tarjeta virtual en una moneda fuerte, financiada con el saldo de la billetera, que permite pagar a comercios del extranjero que aceptan tarjetas.
Cumplimiento en los flujos transfronterizos
Las transferencias internacionales tienen más peso regulatorio que las nacionales. Lo esencial:
- Licencias: recibir remesas internacionales suele requerir una alianza con un proveedor de remesas autorizado y, en algunos mercados, una aprobación específica del banco central. Las remesas salientes a menudo necesitan una licencia adicional o un socio autorizado.
- KYC en ambos lados: el proveedor del remitente verifica al remitente; la billetera del beneficiario verifica al beneficiario. Los montos más altos pueden requerir niveles de KYC superiores.
- Información de la regla de viaje: los datos del ordenante y del beneficiario deben acompañar la transferencia, de acuerdo con las recomendaciones del GAFI y las normas locales.
- Control de sanciones de ambas partes en tiempo real.
- Monitoreo de fraccionamiento, corredores inusuales, muchos remitentes hacia un solo beneficiario y retiros rápidos tras la recepción.
- Regulación cambiaria: reglas sobre qué tipos de cambio pueden usarse, reporte de flujos y límites por transacción o por período.
Precios y transparencia cambiaria
Los clientes comparan cada vez más no la comisión sino el monto que llega. Buenas prácticas:
- mostrar el tipo de cambio y el monto que recibirá el beneficiario antes de confirmar;
- mantener un margen cambiario razonable y constante;
- que recibir sea gratuito para el beneficiario;
- ofrecer comisiones bajas en los montos pequeños que la mayoría de los migrantes envía con frecuencia.
La transparencia genera lealtad en un mercado donde la gente envía dinero cada mes durante años.
Qué hacen los beneficiarios con el dinero
El verdadero valor de las remesas a billeteras se ve después de que llega el dinero. Los beneficiarios pueden:
- pagar directamente matrículas escolares y servicios;
- ahorrar una parte en un bolsillo de ahorro o en una cuenta de ahorro grupal;
- pagar en comercios sin retirar efectivo;
- construir un historial de transacciones que respalde un crédito más adelante;
- retirar solo lo que necesitan, con un agente cercano.
Algunos proveedores permiten a los remitentes destinar fondos a un fin concreto, como pagar directamente a una escuela o un hospital, lo que da al remitente confianza en que el dinero se usa como se pretendía.
Crear un servicio de remesas como operador de billetera
- Elegir socios: empresas de transferencia de dinero y hubs que atienden sus principales corredores de diáspora.
- Configurar la liquidación: cuentas prefondeadas por socio, en las monedas correctas, y conciliación diaria con los informes de los socios.
- Integrar: API de consulta de nombre, abono y estado, callbacks firmados, idempotencia y estados pendientes claros. Vea cómo tratamos las redes externas en interoperabilidad.
- Configurar límites y monitoreo para los flujos transfronterizos, vinculados a los niveles de KYC.
- Diseñar la experiencia del beneficiario: abono instantáneo, un SMS claro con el nombre del remitente y el monto, e historial en la app.
- Promocionar ante los remitentes en el extranjero con los socios, y ante los beneficiarios en el país a través de los agentes.
Adónde va el dinero: un desglose ilustrativo de costos
Los remitentes ven una comisión y un tipo de cambio; el costo subyacente se reparte a lo largo de la cadena. El ejemplo siguiente es ilustrativo, para una transferencia equivalente a 200 dólares estadounidenses, y muestra adónde va cada parte y dónde ahorran las billeteras:
| Componente | Efectivo a efectivo | Cuenta a billetera |
|---|---|---|
| Captación del lado del remitente (agente o tarjeta) | Comisión del agente y manejo de efectivo | Comisión de tarjeta o banco, a menudo menor |
| Margen de la empresa de transferencia | Presente | Presente |
| Costos de corresponsalía y liquidación | A menudo varios intermediarios | Menos, si el operador se conecta directamente o a través de un hub |
| Pago | Personal de ventanilla, efectivo, seguridad, viaje del beneficiario | Abono instantáneo en la billetera |
| Margen cambiario | A menudo el mayor costo oculto | Sigue presente; más competitivo donde los corredores son digitales |
El mayor ahorro proviene de digitalizar ambos extremos. Los corredores de cuenta a billetera eliminan por completo el manejo de efectivo y atraen más competencia, lo que reduce los márgenes cambiarios.
Elegir corredores
Un operador de billetera no puede conectarse con todos los países a la vez. Priorice los corredores con datos:
- Dónde viven y trabajan los familiares de sus clientes: comunidades de la diáspora en el extranjero y países vecinos con migración laboral.
- Flujos existentes: muchos clientes ya reciben remesas en efectivo y las depositan; ese volumen puede pasar directamente a la billetera.
- Disponibilidad de socios: empresas de transferencia y hubs que ya atienden el corredor y pueden conectarse rápido.
- Viabilidad regulatoria en ambos países.
- Comercio transfronterizo: los comerciantes que pagan a proveedores al otro lado de una frontera necesitan transferencias salientes tanto como las familias necesitan las entrantes.
Gestionar el prefondeo y el riesgo cambiario
Detrás de cada abono instantáneo hay una decisión de financiamiento. El operador receptor abona a los beneficiarios desde el saldo prefondeado de un socio; si ese saldo se agota, las transferencias se detienen. Operadores y socios lo gestionan con:
- alertas de saldo bajo a los socios mucho antes de que se agote el prefondeo;
- ciclos de liquidación diarios dimensionados para los volúmenes habituales, con márgenes antes de los feriados, cuando las remesas alcanzan su pico;
- reglas claras para cuando el prefondeo es insuficiente: poner en cola, rechazar o abonar contra un límite;
- en los flujos salientes, posiciones cambiarias gestionadas a diario para que el operador no quede expuesto a grandes movimientos de divisas.
Las remesas tienen picos previsibles: antes del inicio de clases, a fin de mes y antes de las grandes fiestas. Planifique la liquidez tanto del prefondeo como de los retiros en agentes en esas fechas.
Diseñar la experiencia del beneficiario
El beneficiario suele ser mayor, tener menos confianza con lo digital y vivir en una zona rural. Las pequeñas decisiones de diseño importan:
- un SMS en el idioma del beneficiario con el nombre del remitente, el monto recibido en moneda local y el nuevo saldo;
- ninguna acción necesaria para aceptar los fondos, y ninguna comisión por recibir;
- una vía clara para retirar con un agente cercano, y suficiente liquidez en los agentes los días pico;
- una forma sencilla de responder al remitente con un agradecimiento o una confirmación, lo que genera confianza en el canal;
- opciones para pagar matrículas o facturas directamente con los fondos recibidos.
Lista de lanzamiento de un servicio de remesas entrantes
- Aprobación regulatoria o acuerdo con un socio confirmado para recibir transferencias internacionales.
- Acuerdos firmados con socios para los corredores prioritarios, incluidos términos de liquidación y niveles de servicio.
- Cuentas de liquidación prefondeadas creadas por socio, con alertas.
- API de consulta de nombre, abono, estado y callback probadas de punta a punta, incluidos los tiempos de espera.
- Reglas de control y monitoreo configuradas para flujos transfronterizos.
- Límites de los beneficiarios vinculados a los niveles de KYC, con una vía sencilla de mejora.
- Plantillas de SMS para beneficiarios en todos los idiomas de lanzamiento.
- Conciliación diaria con los informes de los socios.
- Planes de liquidez de agentes para los días pico de remesas.
Tendencias a seguir
- Los sistemas de pago regionales como PAPSS buscan que los países africanos se paguen entre sí en monedas locales, reduciendo la dependencia de los bancos corresponsales.
- Los corredores de billetera a billetera entre operadores africanos, que evitan por completo el efectivo.
- El cambio en tiempo real y la liquidación basada en stablecoins, que algunos proveedores exploran para una liquidación más rápida y barata entre socios, sujeta a regulación.
- Las remesas con destino específico a escuelas, hospitales y servicios públicos.
- El ahorro y el crédito vinculados a remesas, que usan el historial de entradas regulares para otorgar préstamos.
El recorrido del remitente
Es el remitente en el extranjero quien elige el servicio, así que su experiencia decide qué corredores crecen. Un buen recorrido del remitente se ve así:
- El remitente abre una app o un sitio web e introduce el número de teléfono del beneficiario.
- Aparece el nombre registrado del beneficiario, así el remitente sabe que el número es correcto.
- El remitente ve exactamente cuánto llegará en moneda local, incluidos el tipo de cambio y todas las comisiones, antes de pagar.
- Paga con tarjeta, transferencia bancaria o billetera.
- En segundos ve la confirmación de que el dinero se abonó, no solo de que se envió.
- El beneficiario recibe un SMS con el monto y el nombre del remitente.
Dos momentos generan confianza por encima de todo: la confirmación del nombre antes de pagar y la confirmación del abono después. Ambos dependen de la integración en tiempo real con la billetera receptora.
Cómo medir un servicio de remesas
- Volumen y valor por corredor, y crecimiento mes a mes;
- Tiempo hasta el abono desde el pago del remitente hasta el abono al beneficiario;
- Tasa de éxito, y los motivos de los fallos, como números no registrados o límites;
- Proporción de los fondos recibidos que se mantiene en la billetera tras siete días, que muestra si los beneficiarios usan la billetera más allá del retiro;
- Remitentes recurrentes, la señal más clara de un corredor de confianza;
- Costo total para un monto estándar, comparado con los competidores del corredor.
Errores comunes en los corredores de remesas
- Ocultar el margen cambiario. Los remitentes comparan, y los márgenes ocultos destruyen la confianza cuando se descubren.
- Abonar sin notificar. Los beneficiarios que no saben que el dinero llegó llaman al remitente, que entonces duda del servicio.
- Lanzar sin liquidez. Los agentes del lado receptor necesitan efectivo en los días pico de remesas, sobre todo antes de las fiestas.
- Tratar el cumplimiento como algo secundario. Un socio que no puede responder rápido a las preguntas de control perderá sus relaciones bancarias, y con ellas el corredor.
Términos clave de las remesas
| Término | Significado |
|---|---|
| Corredor | Un par de países de envío y recepción, como Reino Unido a Kenia. |
| Socio de envío | La empresa de transferencia de dinero o el banco regulado que recibe los fondos del remitente en el extranjero. |
| Socio receptor | El proveedor de billetera o el banco que abona al beneficiario en el país de destino. |
| Margen cambiario | La diferencia entre el tipo de cambio que se da al cliente y el tipo mayorista del mercado. |
| Costo total | Comisiones más margen cambiario, expresados como proporción del monto enviado; la cifra usada en las comparaciones mundiales. |
| Prefondeo | Dinero depositado por adelantado en el socio receptor para que los abonos se paguen de inmediato. |
| Control de sanciones | Verificación de remitentes y beneficiarios contra las listas oficiales de sanciones antes de completar una transferencia. |
| Información del ordenante | Datos del remitente que deben acompañar un pago transfronterizo según las normas internacionales. |
| Hub | Un agregador que conecta muchos socios de envío con muchas billeteras receptoras mediante una sola integración. |
Preguntas frecuentes
¿Puedo recibir dinero del extranjero directamente en una billetera móvil?
Sí, en muchos mercados. El remitente elige la entrega en billetera móvil con un proveedor de remesas conectado a su operador de billetera.
¿Es más barato que cobrar en efectivo?
En promedio, sí. Enviar a una billetera móvil elimina los costos de la ventanilla de pago y a menudo intermediarios.
¿Cuánto tarda una transferencia internacional a una billetera?
Normalmente de segundos a minutos una vez que el remitente ha pagado, frente a horas o días en algunos servicios en efectivo.
¿El beneficiario necesita una cuenta bancaria?
No. Basta con una cuenta de dinero móvil registrada en el nivel de KYC adecuado.
¿Qué límites se aplican?
Los límites dependen del regulador, del corredor y del nivel de KYC del beneficiario. Los niveles más altos suelen permitir montos mayores.
PesaBridge permite a sus clientes enviar dinero al extranjero a billeteras móviles y cuentas bancarias, y pagar en línea con una tarjeta virtual en USD, mientras cada red de socios se conecta como un adaptador detrás de un único libro mayor de partida doble, con límites por nivel de KYC y puntos de conexión para el control antilavado. Vea la plataforma o hable con nuestro equipo sobre sus corredores.