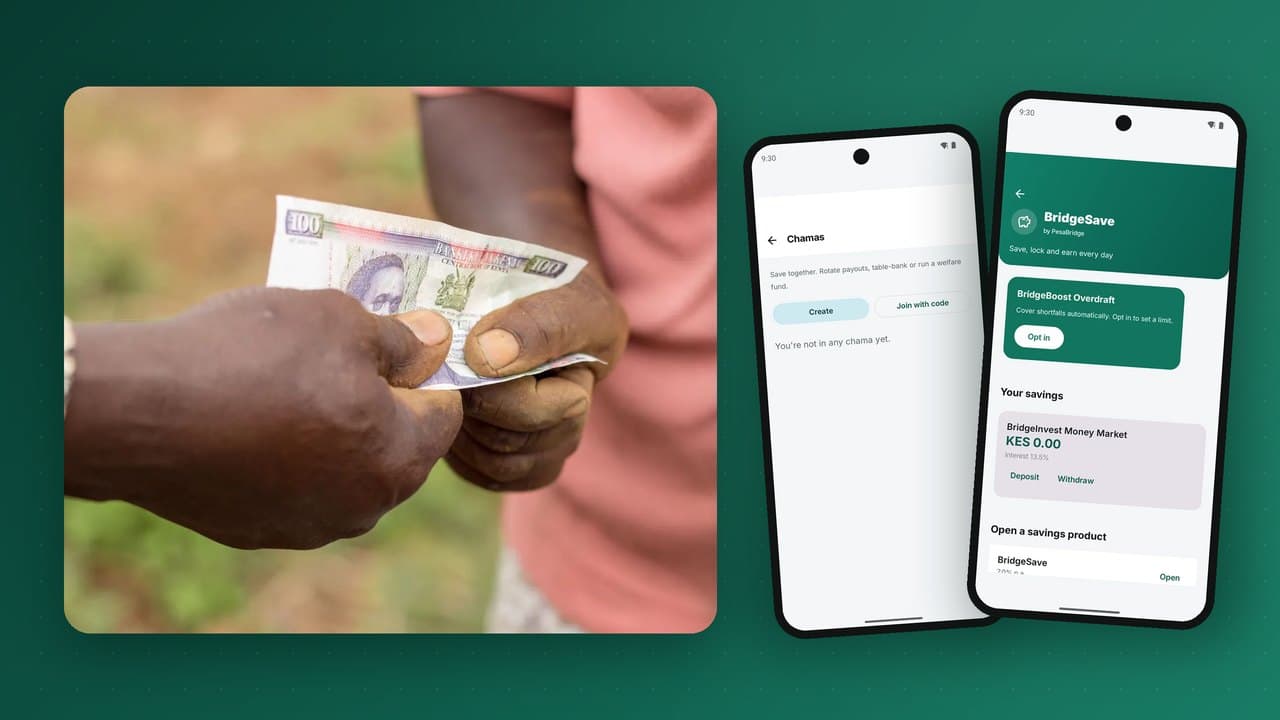
Bien avant le mobile money, les populations de toute l’Afrique géraient déjà leurs propres systèmes financiers sophistiqués : les groupes d’épargne. Au Kenya on les appelle chamas ; ailleurs on parle de stokvels, tontines, susu, esusu, ajo, ikub ou AVEC. Les membres se réunissent régulièrement, versent un montant fixe, et soit font tourner la cagnotte vers un membre à chaque cycle, soit constituent un fonds commun qui prête aux membres. Ces groupes reposent sur la confiance et la responsabilité sociale, et ils détiennent des sommes considérables. Pourtant, la plupart fonctionnent encore avec des carnets, des caisses en métal et la mémoire du trésorier. Ce guide explique comment fonctionnent les groupes d’épargne, ce qui se passe mal quand ils tournent en espèces, et comment concevoir un produit de chama numérique auquel les membres font réellement confiance.
Comment fonctionnent les groupes d’épargne
Il existe deux modèles classiques, et beaucoup de groupes les combinent :
| Modèle | Fonctionnement | Noms courants |
|---|---|---|
| Rotatif (tontine tournante) | Chaque membre verse le même montant à chaque période ; toute la cagnotte va à un membre, à tour de rôle, jusqu’à ce que chacun l’ait reçue une fois | ROSCA, merry-go-round, tontine, susu, ajo, stokvel |
| Cumulatif (épargne et crédit) | Les cotisations constituent un fonds commun ; les membres y empruntent et remboursent avec intérêts ; le fonds et ses gains sont partagés en fin de cycle | AVEC, ASCA, chama d’investissement |
Les groupes tiennent aussi souvent un fonds social pour les urgences comme les funérailles ou la maladie, et certains mettent de l’argent en commun pour investir dans un terrain, des actions ou une entreprise commune.
Ce sont les règles qui les font fonctionner : dates de cotisation fixes, amendes pour retard, ordre de versement clair, plafonds de prêt et registre transparent lu en réunion. Le groupe lui-même fait respecter la discipline par les relations entre membres.
Ce qui se passe mal avec les espèces et les carnets
- Risque lié aux espèces : le trésorier ou un membre rapporte la cagnotte chez lui ; vol et perte sont bien réels.
- Litiges sur les registres : un carnet taché ou une page manquante, et les membres ne sont plus d’accord sur qui a payé quoi.
- Fraude ou erreurs du trésorier, qui peuvent détruire un groupe et les amitiés avec.
- L’éloignement : les membres qui partent dans une autre ville ou travaillent à l’étranger ont du mal à cotiser.
- L’argent dormant : les fonds accumulés restent dans une caisse ou un compte basique sans rien rapporter.
- Aucun historique de crédit : des années d’épargne et de remboursement disciplinés ne laissent aucune trace utilisable par un prêteur.
Le mobile money a résolu une partie du problème : beaucoup de groupes collectent désormais les cotisations sur le portefeuille personnel du trésorier. Mais cela crée un nouveau problème : l’argent du groupe est mélangé à celui d’une personne, sans transparence pour les autres.
Ce que doit faire un produit de chama numérique
Une bonne chama numérique n’est pas un portefeuille partagé. C’est un compte de groupe avec des règles, des rôles et un registre transparent que chaque membre peut consulter.
1. Un compte de groupe distinct de tout individu
L’argent du groupe se trouve sur son propre compte dans le grand livre, pas dans le portefeuille du président ou du trésorier. Les membres cotisent directement depuis leurs propres portefeuilles, y compris par USSD depuis des téléphones basiques.
2. Rôles et validations
Les groupes ont des responsables : président, trésorier, secrétaire. Les retraits et les prêts sur le compte du groupe doivent exiger la validation de plusieurs responsables, selon le modèle saisie-validation bien connu de la banque d’entreprise. Personne ne peut déplacer seul l’argent du groupe.
3. Des règles appliquées par le système
- montant et calendrier des cotisations, avec rappels avant chaque échéance ;
- amendes pour cotisations en retard ou manquées, appliquées automatiquement ou par les responsables ;
- ordre de versement pour les groupes rotatifs ;
- règles de prêt : multiple maximal de l’épargne, taux d’intérêt, durée de remboursement ;
- cotisations au fonds social et conditions d’éligibilité.
4. Une transparence totale
Chaque membre peut voir à tout moment chaque cotisation, amende, prêt, remboursement et retrait, ainsi que sa propre position. Cette seule fonctionnalité supprime la plupart des litiges qui font éclater les groupes.
5. Les réunions restent importantes
Le numérique ne remplace pas la réunion ; il l’améliore. Un résumé de réunion indiquant qui a payé, qui doit, et le solde actuel du fonds peut être généré pour que le secrétaire le lise ou le partage.
La conception du grand livre
Derrière les écrans, une chama exige une comptabilité rigoureuse :
- un compte de groupe qui détient les fonds mis en commun ;
- des sous-comptes par membre qui enregistrent les cotisations, amendes, prêts et la part du fonds de chacun ;
- des comptes de prêt pour les prêts du groupe aux membres, les intérêts revenant au groupe ;
- un fonds social suivi séparément ;
- des calculs de partage en fin de cycle, qui répartissent le fonds et les gains au prorata de l’épargne de chaque membre.
Chaque mouvement passe des écritures équilibrées dans un grand livre en partie double, de sorte que le compte du groupe est toujours égal à la somme des positions des membres plus les gains non distribués. C’est exactement la preuve qu’un trésorier n’a jamais pu fournir facilement avec un carnet.
Des cotisations depuis n’importe quel téléphone
Beaucoup de membres utilisent des téléphones basiques. Cotisations, consultation du solde et demandes de prêt doivent fonctionner par USSD, pas seulement dans une application pour smartphone. Les rappels par SMS avant chaque échéance améliorent nettement la ponctualité des cotisations. Voir atteindre le téléphone basique avec l’USSD.
Des objectifs d’épargne personnelle à côté du groupe
Les membres veulent souvent épargner aussi individuellement : pour les frais de scolarité, un téléphone, le loyer, une activité. Des poches d’épargne personnelle ou des objectifs d’épargne bloquée dans le même portefeuille complètent le groupe. Certains produits permettent d’automatiser une petite épargne à chaque entrée d’argent, ou d’arrondir les achats au profit de l’épargne. Combiner épargne personnelle et épargne de groupe donne une image plus complète de la discipline financière d’un membre.
De l’historique d’épargne au crédit
Un membre de chama qui a cotisé à l’heure pendant deux ans et remboursé trois prêts du groupe est un bon risque de crédit, et un registre numérique rend enfin cela visible. Avec le consentement du membre, cet historique peut appuyer :
- des prêts plus importants accordés à la personne par une banque ou une institution de microfinance partenaire ;
- des prêts de groupe à la chama dans son ensemble, adossés à son épargne et à ses antécédents ;
- de meilleures conditions pour les groupes aux bons antécédents.
Plus d’informations sur la conception du crédit dans le crédit numérique sur portefeuilles mobiles.
Les groupes d’investissement
Beaucoup de chamas deviennent des clubs d’investissement qui achètent des terrains, des actions, des titres d’État ou des entreprises. Les outils numériques aident à :
- mettre en commun les cotisations pour un investissement précis avec un objectif et une date limite ;
- enregistrer la part de chaque membre dans un investissement ;
- distribuer les rendements au prorata ;
- conserver les procès-verbaux et les validations des décisions d’investissement.
Pourquoi les opérateurs doivent s’y intéresser
Pour une banque, une coopérative d’épargne et de crédit, un opérateur télécom ou une fintech, les groupes d’épargne sont un canal puissant :
- Dépôts : les groupes détiennent des soldes importants et stables.
- Activité : les cotisations hebdomadaires de chaque membre créent des transactions régulières.
- Acquisition : un seul groupe peut amener 20 ou 30 clients actifs d’un coup.
- Confiance : un groupe qui voit son argent en sécurité et transparent devient un ambassadeur.
- Crédit : les historiques de groupe font partie des meilleures données pour un crédit responsable.
Concevoir pour la confiance : leçons du terrain
- Ne jamais laisser une seule personne contrôler l’argent. La validation par plusieurs responsables n’est pas négociable.
- Reproduire les règles propres au groupe plutôt qu’imposer un modèle standard ; les groupes diffèrent.
- Donner à chaque membre une vue complète, pas seulement aux responsables.
- Prendre en charge les téléphones basiques pour chaque action essentielle.
- Garder des frais bas ou nuls sur les cotisations ; facturer, le cas échéant, sur les retraits ou les prêts.
- Aider les groupes à migrer : leur permettre d’enregistrer les soldes d’ouverture et l’historique pour ne pas repartir de zéro.
Les quatre types de chama, et ce que chacun attend du logiciel
Les groupes d’épargne ne forment pas un produit unique. En pratique, quatre modèles couvrent presque tous les groupes, et un produit numérique doit prendre en charge chacun selon ses propres règles plutôt que de les forcer dans un seul modèle.
Tontine tournante
Chaque membre verse le même montant selon le même calendrier, et toute la cagnotte va à un membre à chaque cycle, dans un ordre convenu. Ce que le logiciel doit faire : gérer le tour de rôle, collecter les cotisations à l’échéance, payer le bon membre une fois toutes les cotisations reçues (ou à heure fixe), appliquer les amendes aux retardataires et montrer à tous où en est le cycle. La règle essentielle est l’équité de l’ordre ; toute modification du tour de rôle doit recueillir l’accord du groupe, enregistré dans le système.
Banque de table
Les cotisations s’accumulent dans un fonds, et les membres y empruntent à un taux convenu, généralement jusqu’à un multiple de leur épargne. Les intérêts perçus reviennent au fonds et sont partagés en fin de cycle. Ce que le logiciel doit faire : suivre l’épargne de chaque membre, calculer son plafond d’emprunt, décaisser et suivre les prêts avec leurs échéanciers, affecter les intérêts au groupe et calculer un partage équitable en fin de cycle, au prorata de l’épargne et de la durée.
Investissement
Les membres mettent de l’argent en commun pour un investissement précis : un terrain, des actions, un véhicule, une entreprise. Ce que le logiciel doit faire : fixer un objectif et une date limite, enregistrer la part de chaque membre, conserver les procès-verbaux des décisions et distribuer les rendements au prorata des parts.
Fonds social
Les membres alimentent un fonds qui verse une aide quand un membre fait face à une urgence, comme un deuil ou une hospitalisation. Ce que le logiciel doit faire : définir les événements éligibles, enregistrer les demandes, les valider selon les règles du groupe et payer rapidement, car ces aides sont généralement urgentes.
Beaucoup de groupes réels en font fonctionner deux ou plus à la fois, par exemple une tontine tournante avec un fonds social. Le produit doit permettre à un groupe de détenir plusieurs caisses, chacune avec ses règles et son solde.
Un exemple concret : une tontine tournante de 20 membres
Prenons un groupe de 20 commerçants du marché qui versent chacun 1 000 chaque vendredi. Chaque semaine, un membre reçoit la cagnotte de 20 000. Sur 20 semaines, chacun verse 20 000 et reçoit 20 000 une fois.
Sur le papier, cela ressemble à une épargne à somme nulle, mais la valeur est réelle : chaque membre reçoit une somme qu’il aurait eu du mal à épargner seul, les premiers bénéficiaires obtiennent en fait un prêt sans intérêt du groupe, et les derniers bénéficient d’une épargne disciplinée. Voici comment fonctionne une version numérique :
- Le groupe s’inscrit, ajoute les membres par numéro de téléphone et fixe le tour de rôle, par exemple par tirage au sort lors de la première réunion.
- Chaque jeudi, chaque membre reçoit un rappel : « Votre cotisation de 1 000 est due demain. »
- Le vendredi, les membres cotisent depuis leur portefeuille, prélevé vers le portefeuille de la caisse du groupe, ou paient chez un agent s’ils ont des espèces.
- Une fois les 20 cotisations reçues, la cagnotte est versée automatiquement au bénéficiaire de la semaine, avec une notification à tous.
- Un membre qui paie en retard reçoit l’amende convenue par le groupe, inscrite à son nom.
- Chaque membre peut voir tout l’historique : qui a payé, qui a reçu, qui doit des amendes.
Le rôle du trésorier passe de transporter des espèces et tenir un carnet à consulter un tableau de bord et relancer les retardataires. Le plus grand risque du groupe, une seule personne détenant l’argent de tous, disparaît.
Passer un groupe du carnet au numérique, étape par étape
- Décider en réunion. Les groupes décident ensemble. Présentez le changement en réunion, répondez aux questions et laissez le groupe voter.
- Saisir les statuts. Montants et dates de cotisation, amendes, règles de prêt, règles du fonds social et responsables. Les paramètres du système doivent refléter ce que le groupe fait déjà.
- Inscrire les membres avec leur numéro de téléphone et leur rôle. Les membres sans portefeuille peuvent en ouvrir un chez un agent le jour même.
- Enregistrer les soldes d’ouverture. Saisissez l’épargne existante de chaque membre et les prêts en cours, validés et approuvés par le groupe, pour ne pas perdre l’historique.
- Transférer l’argent de la caisse ou du compte du trésorier vers le portefeuille de la caisse du groupe, visible par tous.
- Lancer le premier cycle ensemble. Aidez les membres à faire leur première cotisation pendant la réunion, pour que tout le monde voie que cela fonctionne.
- Garder la réunion et utiliser le résumé du système comme ordre du jour.
Gouvernance : prévenir les litiges qui font éclater les groupes
La plupart des chamas qui échouent le font à cause de litiges d’argent, pas de mauvais investissements. Les outils numériques aident surtout lorsqu’ils renforcent une bonne gouvernance :
- Des rôles clairs : qui peut demander un versement, qui peut le valider, qui peut modifier les paramètres.
- Des règles visibles : les statuts accessibles à chaque membre dans l’application.
- Un historique complet : aucune transaction ne peut être modifiée ni supprimée ; les corrections sont de nouvelles écritures motivées.
- Les départs de membres : une procédure définie pour le départ d’un membre, y compris le règlement de son épargne et de ses prêts.
- Le règlement des litiges : le registre est la première référence, ce qui tranche la plupart des disputes avant qu’elles ne commencent.
Mesurer un produit de chama
Pour l’opérateur, la santé d’un produit d’épargne de groupe se lit dans quelques chiffres :
- Groupes actifs, ayant cotisé lors du dernier cycle, et nombre moyen de membres par groupe ;
- Taux de cotisation à temps, qui reflète la discipline du groupe et l’utilité des rappels ;
- Soldes détenus par les groupes, et durée de conservation des fonds ;
- Prêts aux membres accordés et remboursés au sein des groupes, lorsque le produit les prend en charge ;
- Fidélisation des groupes d’un cycle à l’autre ;
- Activation des membres : combien de membres de chama commencent à utiliser le portefeuille pour d’autres paiements.
Ce dernier chiffre est souvent le plus précieux. Une chama amène les gens dans le portefeuille pour une cotisation régulière ; les bons produits en font des clients du quotidien.
Erreurs fréquentes lors de la numérisation des groupes
- Remplacer la réunion. C’est en réunion que se construit la confiance et que se prennent les décisions. Les outils numériques doivent la soutenir avec des registres exacts, pas chercher à la rendre inutile.
- Laisser les responsables utiliser leur portefeuille personnel pour l’argent du groupe. Les fonds du groupe détenus dans le portefeuille du trésorier se mélangent à son argent personnel et disparaissent avec lui. Le groupe a besoin de son propre compte.
- Aucun plan pour les membres qui partent. Les groupes ont besoin d’un moyen clair de calculer et verser la part d’un membre sortant, y compris les prêts qu’il doit encore.
- Ignorer les ayants droit. Quand un membre décède, le groupe doit savoir qui reçoit son épargne. Enregistrez un bénéficiaire dès le départ.
- Négliger la formation des responsables. Les responsables qui ne comprennent pas l’outil reviennent aux carnets en quelques semaines. Une courte séance lors de la première réunion l’évite.
Termes clés de l’épargne de groupe
| Terme | Signification |
|---|---|
| Chama | Terme kényan désignant un groupe informel d’épargne ou d’investissement ; des groupes similaires existent dans toute l’Afrique sous de nombreux noms. |
| ROSCA | Association rotative d’épargne et de crédit : les membres cotisent et un membre reçoit la cagnotte à chaque cycle. |
| ASCA | Association cumulative d’épargne et de crédit : les cotisations constituent un fonds qui prête aux membres. |
| Merry-go-round | Nom courant en Afrique de l’Est pour un groupe rotatif. |
| Responsable | Président, trésorier ou secrétaire élu qui gère les affaires du groupe. |
Questions fréquentes
Qu’est-ce qu’une chama ?
Une chama est un groupe d’épargne kényan dont les membres cotisent régulièrement à une caisse commune, soit en faisant tourner la cagnotte entre membres, soit en constituant un fonds qui prête aux membres et investit.
Est-il sûr de garder l’argent d’une chama dans un portefeuille mobile ?
C’est le plus sûr dans un compte de groupe dédié avec validation par plusieurs responsables, pas dans le portefeuille personnel d’un responsable.
Les membres peuvent-ils cotiser depuis un téléphone basique ?
Oui, si le produit prend en charge l’USSD pour les cotisations, les soldes et les demandes de prêt.
Une chama peut-elle emprunter en tant que groupe ?
Oui. Un historique numérique d’épargne et de remboursement facilite l’approbation de prêts de groupe par les banques et les institutions de microfinance.
PesaBridge fait fonctionner quatre types de chama dans le portefeuille client (tontine tournante, banque de table, investissement et fonds social), chacun avec son portefeuille de caisse, ses rôles de membres, des cotisations prélevées sur les portefeuilles des membres, des versements par cycle, des amendes, des demandes d’aide sociale et des prêts aux membres, aux côtés d’une épargne flexible, bloquée et monétaire qui rapporte des intérêts chaque jour, le tout sur un grand livre en partie double. Découvrir l’épargne et les chamas ou demander un accès de test.