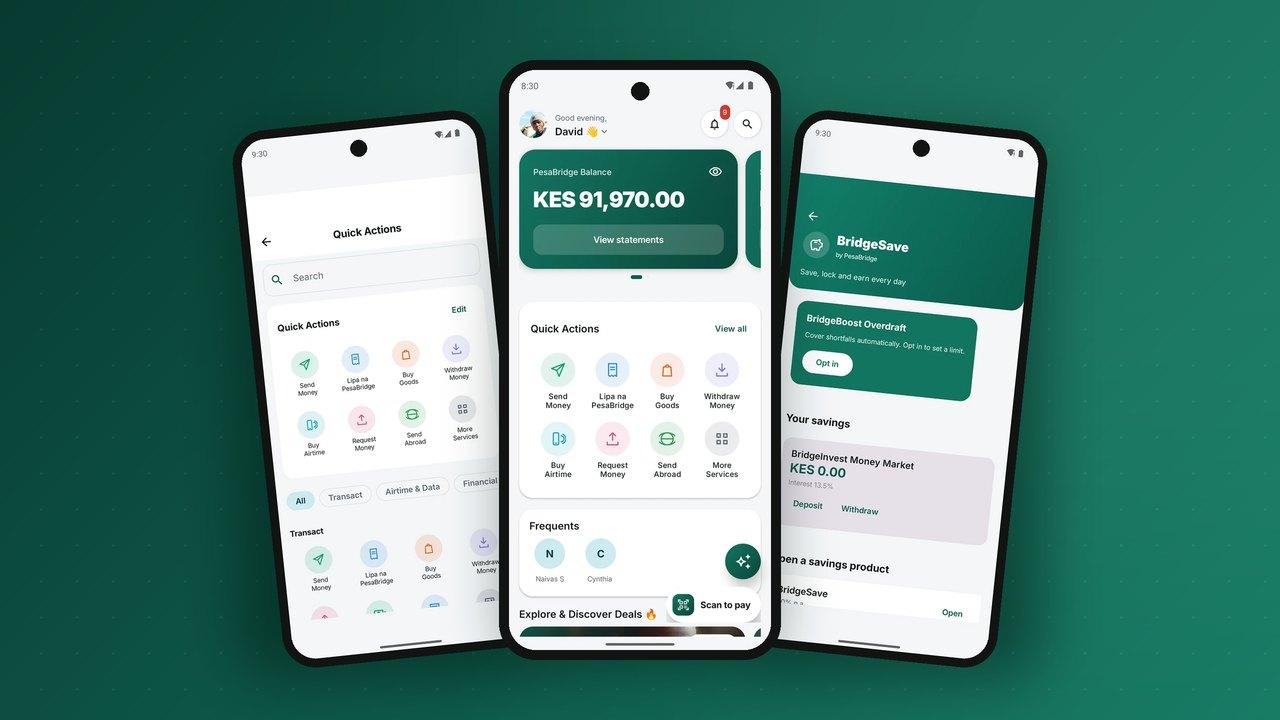
Autrefois, on jugeait un portefeuille mobile sur un seul critère : puis-je envoyer de l'argent à ma sœur ? La barre a monté. Les clients comparent désormais votre portefeuille à la meilleure application de leur téléphone, pas au dernier portefeuille qu'ils ont utilisé, et ils s'attendent à payer un commerçant, régler une facture, mettre de l'argent de côté, emprunter un peu avant la paie et voir chaque paiement sur un relevé clair, sans jamais quitter l'application. Cette liste de contrôle passe en revue les fonctionnalités qui distinguent un portefeuille que les gens gardent de celui qu'ils suppriment, et ce dont chacune a besoin derrière l'écran.
Elle s'utilise de deux façons. Si vous concevez un portefeuille, c'est votre périmètre. Si vous choisissez une plateforme, c'est votre liste de questions : pour chaque ligne, demandez à la voir fonctionner, pas à l'entendre décrite.
1. Un écran d'accueil qui répond à la première question
La première chose qu'un client veut voir, c'est son solde ; la deuxième, c'est l'action pour laquelle il est venu. Un bon écran d'accueil affiche le solde (avec une touche pour le masquer en public), place les quatre ou cinq actions les plus utilisées à portée de pouce et garde les destinataires récents à un seul geste. Tout le reste, des forfaits à l'assurance, a sa place un niveau plus bas, dans un menu de services qui peut grandir sans encombrer la porte d'entrée.
Derrière l'écran, il faut un menu configurable, pour que l'opérateur puisse réordonner ou ajouter des services par marché sans publier une nouvelle application. Si chaque nouveau service exige une nouvelle version de l'application, vous ajouterez des services lentement.
2. Envoyer et recevoir, de toutes les façons dont les gens le font vraiment
Les transferts de personne à personne restent la colonne vertébrale. La liste est plus longue qu'il n'y paraît :
- Envoyer vers un numéro de téléphone sur votre propre réseau, avec le nom enregistré du destinataire affiché avant la saisie du code PIN.
- Envoyer vers d'autres réseaux et des banques grâce aux liens d'interopérabilité, avec des frais clairement affichés à l'avance.
- Demander de l'argent, pour que la personne à qui l'on doit puisse lancer l'opération au lieu de relancer.
- Recevoir par QR : un code personnel que chacun peut scanner pour vous payer.
- Favoris et contacts fréquents, car la plupart des transferts vont aux mêmes quelques personnes.
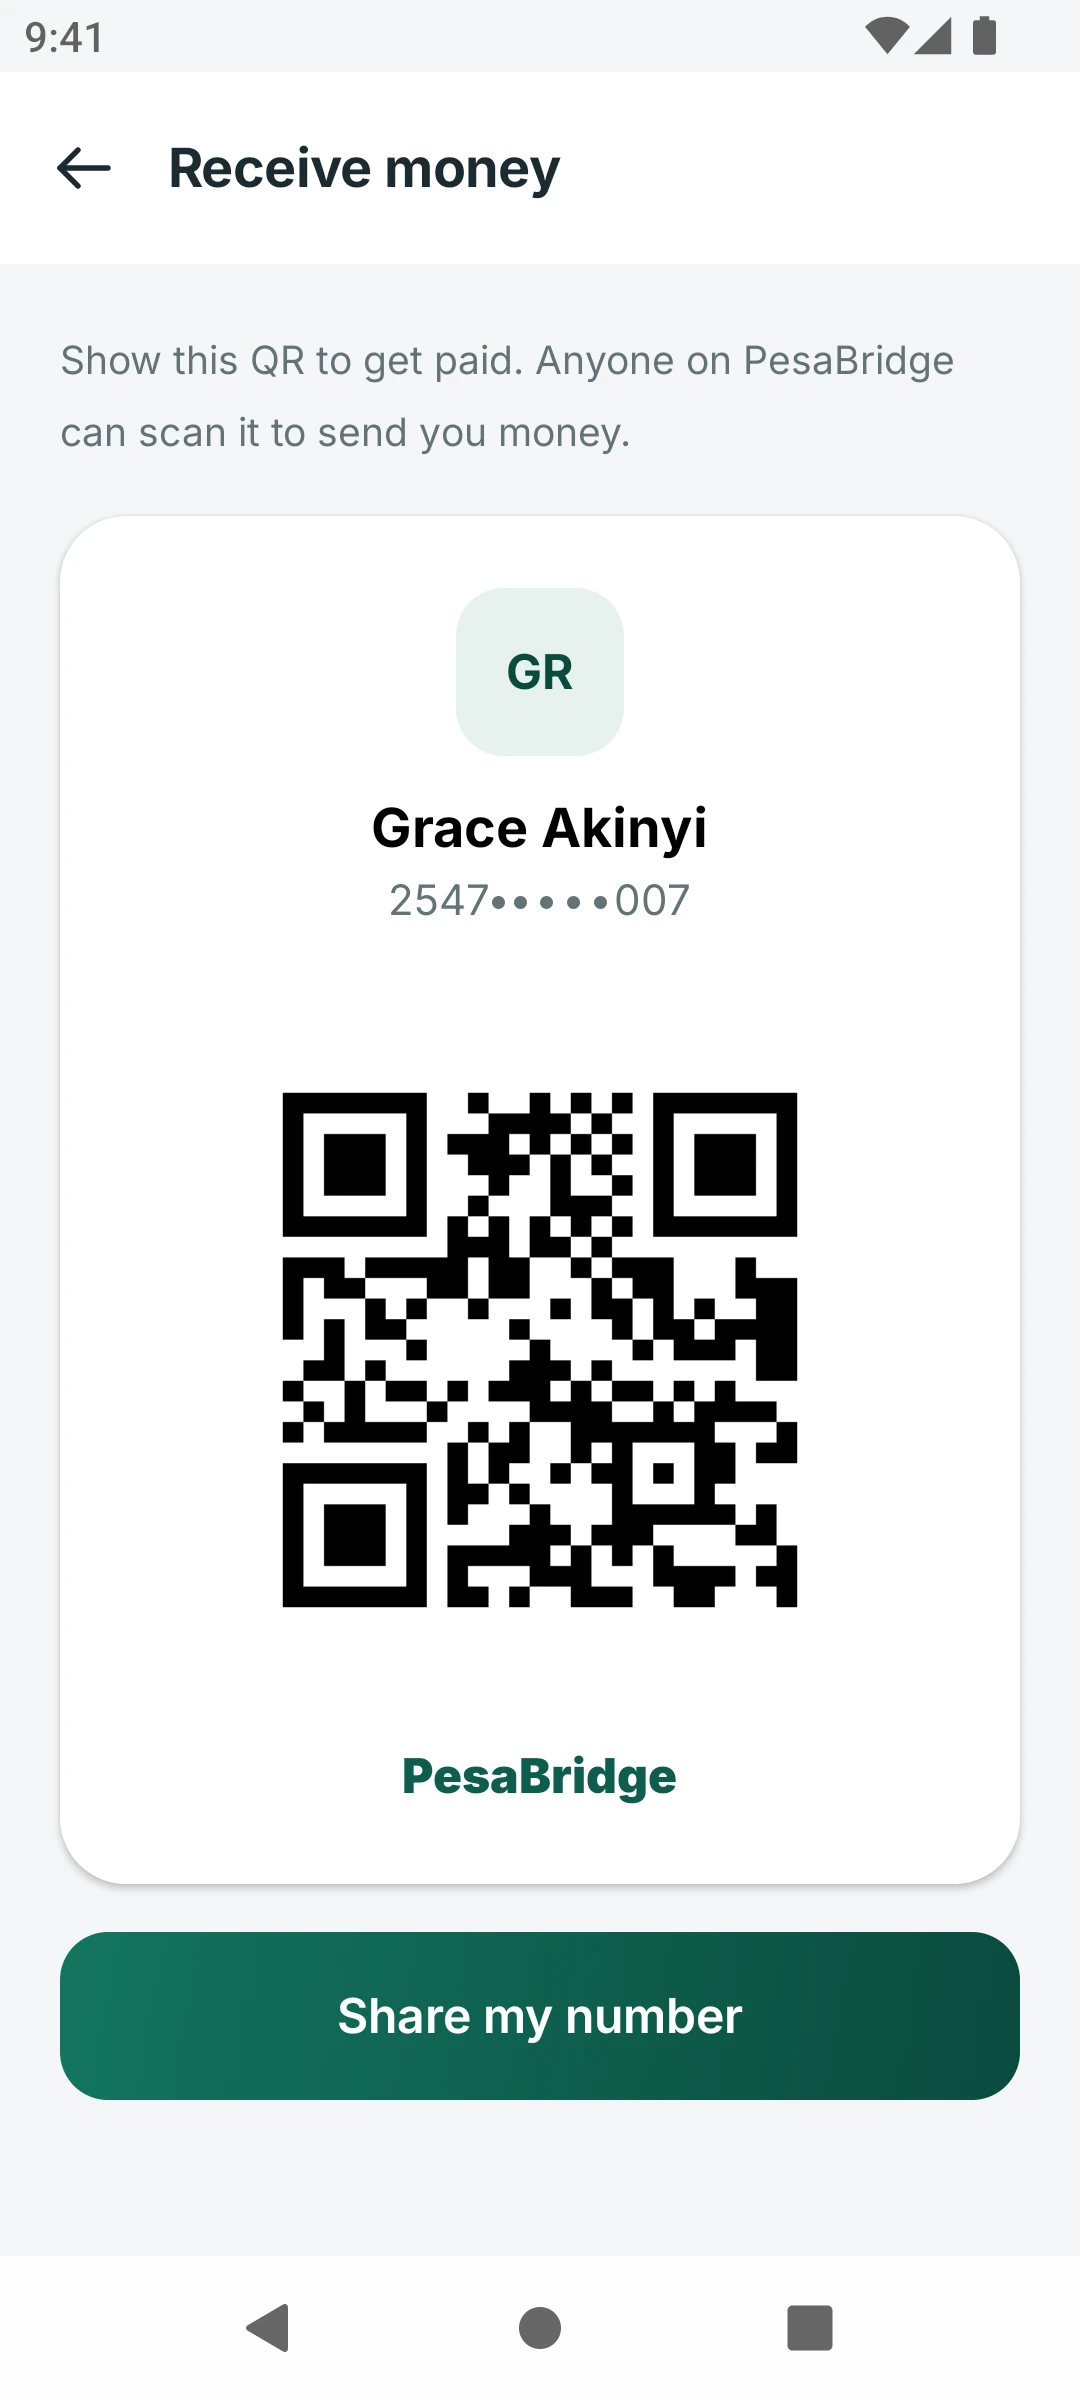
Le moteur sous-jacent doit vérifier le solde, les plafonds et le niveau KYC avant d'inscrire l'opération, et doit résister à une coupure de connexion sans débiter deux fois. Ces garanties vivent dans le grand livre, pas dans l'application.
3. Payer commerçants et factures sans saisir de numéros de compte
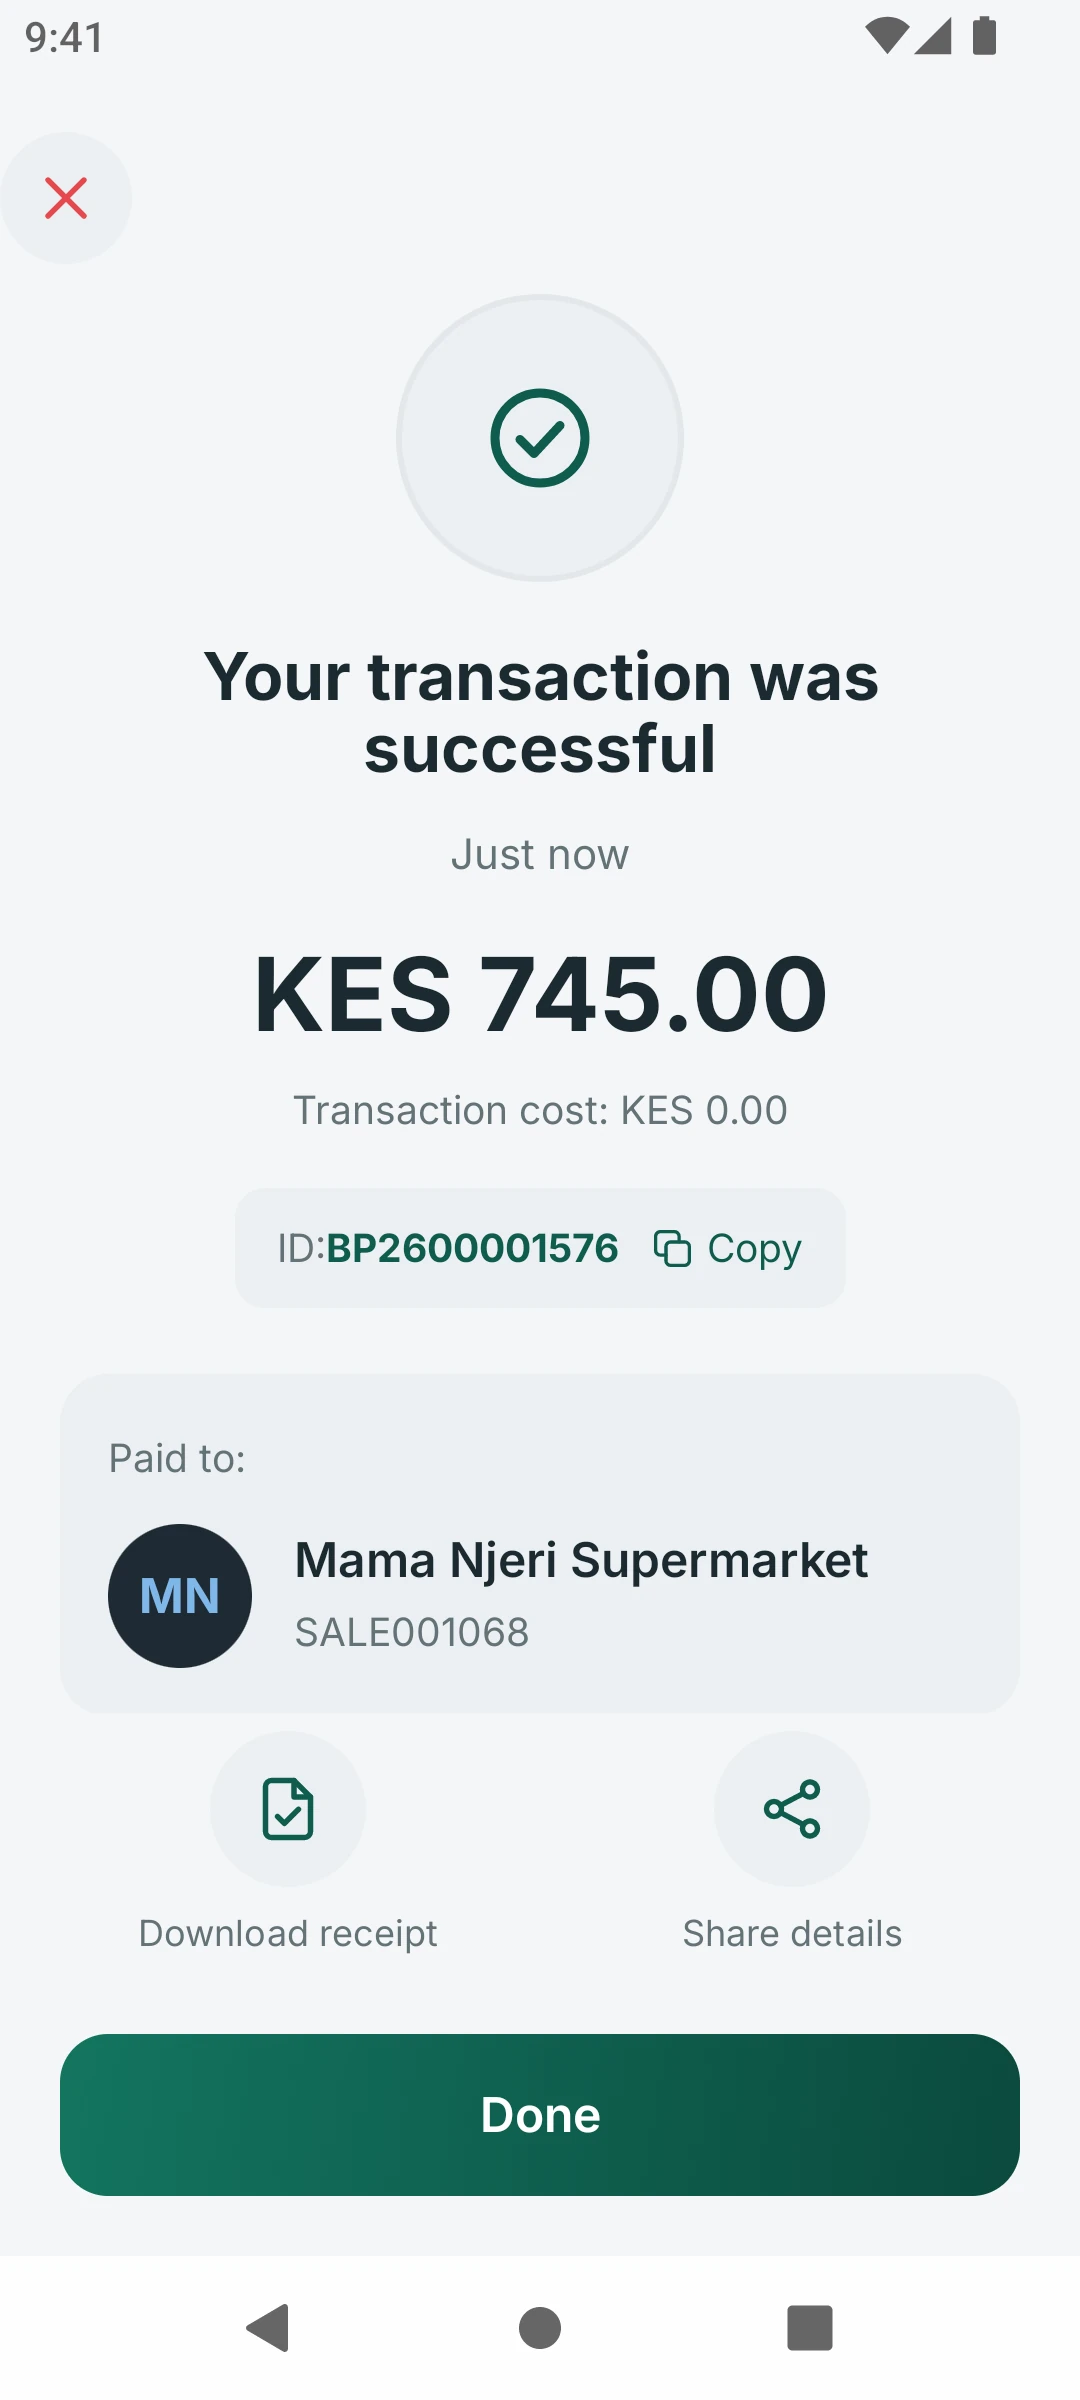
C'est par les paiements qu'un portefeuille gagne un usage quotidien. Les clients s'attendent à payer un commerce par numéro de caisse ou par QR, à régler une facture d'électricité ou des frais de scolarité par numéro de facture, et à approuver une demande de paiement qu'un commerçant envoie sur leur téléphone. Chacune de ces opérations doit afficher le bénéficiaire avant le code PIN, pour qu'une faute de frappe n'envoie jamais d'argent à un inconnu.
Les factures enregistrées et les ordres permanents transforment les paiements ponctuels en habitudes. Un portefeuille qui retient le compte d'électricité et prévient le client avant l'échéance est ouvert chaque mois.
4. Crédit téléphonique, données et recharges du quotidien
Les petits achats fréquents gardent le portefeuille en main. Le crédit téléphonique pour soi ou pour un proche, les forfaits de données et d'appels, les renouvellements d'internet à domicile et de télévision ont tous leur place ici. Ils paraissent simples, mais ils dépendent de liens fiables avec les agrégateurs et d'une gestion claire des échecs : si la recharge échoue, l'argent doit revenir automatiquement, avec un message qui le dit.
5. Épargner, emprunter et faire fructifier
Les fonctionnalités qui font ressembler un portefeuille à un compte bancaire sont celles qui conservent de la valeur dans le temps. Une liste moderne comprend :
- Des poches d'épargne avec des objectifs et, lorsque la licence le permet, des intérêts ou des rendements.
- L'épargne bloquée pour la discipline, débloquée à une date donnée.
- L'épargne de groupe pour les chamas et les tontines, avec une visibilité partagée. Consultez notre guide des chamas numériques.
- Les petits prêts et les découverts évalués sur l'historique du portefeuille, remboursés automatiquement sur les fonds entrants. Plus de détails dans le crédit numérique sur les portefeuilles.
- Les placements, comme les produits monétaires, avec des performances et des règles de retrait claires.
Chacun de ces produits est un ensemble distinct de comptes et de règles dans le grand livre, souvent avec une banque ou un fonds partenaire derrière. Une plateforme qui traite l'épargne et le crédit comme des produits à part entière, et non comme des modules ajoutés, vous épargne des mois d'intégration.
6. Des relevés et des reçus dignes de confiance
Chaque transaction exige un reçu clair avec une référence, le nom de l'autre partie, les frais et le solde après opération. Le relevé doit permettre de rechercher, filtrer et exporter, car c'est le relevé que l'on montre à un propriétaire, à un prêteur ou à un comptable. Si le relevé et le solde ne concordent pas, ne serait-ce qu'une fois, la confiance disparaît.
7. Une sécurité que le client ressent
La sécurité doit être solide sans être pénible. L'essentiel : un code PIN pour chaque paiement, le déverrouillage biométrique, l'association à l'appareil pour qu'une carte SIM volée ne suffise pas, le nom du destinataire affiché avant confirmation et une alerte immédiate à chaque débit. Derrière, il y a les règles de vélocité, le filtrage des listes de sanctions et la surveillance de la fraude que les clients ne voient jamais. Notre guide de prévention de la fraude détaille ces contrôles.
8. De l'aide dans l'application
Les clients bloquent sur les mêmes quelques questions : quel est mon plafond, pourquoi cette opération a-t-elle échoué, comment annuler une erreur. Un assistant intégré capable de lire le solde et les plafonds du client et de répondre en langage simple supprime une grande partie des appels au support. Le transfert vers un humain, avec la conversation jointe, règle le reste.
9. Aller au-delà du smartphone
Une liste de fonctionnalités pour l'Afrique est incomplète sans le téléphone basique. Les mêmes services, au minimum envoyer, payer, acheter du crédit et consulter le solde, doivent fonctionner par USSD sur le même grand livre et avec les mêmes plafonds. Les agents font entrer et sortir les espèces du système. Voir atteindre le téléphone basique avec l'USSD et les réseaux d'agents expliqués.
La liste de contrôle en un coup d'œil
| Domaine | Indispensable au lancement | Fidélise ensuite |
|---|---|---|
| Accueil | Solde, actions rapides, contacts fréquents | Offres personnalisées, mini-applications |
| Envoyer et recevoir | P2P, autres réseaux, demande, QR | Paiements programmés et partagés |
| Paiements | Caisse, facture, demande de paiement | Factures enregistrées, ordres permanents |
| Recharges | Crédit téléphonique et données | Internet, télévision, services publics |
| Produits financiers | Poche d'épargne | Prêts, épargne de groupe, placements |
| Historique | Reçus et relevé | Export, récompenses |
| Canaux | Application et USSD | Web et API pour développeurs |
Questions fréquentes
Quelles fonctionnalités lancer en premier ?
Celles qui créent un usage quotidien : envoyer, payer un commerce, régler une facture, acheter du crédit téléphonique et disposer d'un relevé clair. L'épargne et le crédit renforcent la fidélité une fois que les clients font confiance aux bases.
Toutes les fonctionnalités doivent-elles être intégrées à l'application ?
Non. Un menu de services et des mini-applications permettent d'ajouter des produits de partenaires sans nouvelle version complète. Ce qui doit rester central, c'est le grand livre et les règles, pour que chaque fonctionnalité respecte les mêmes plafonds.
Comment garder l'application simple à mesure que les fonctionnalités se multiplient ?
Réservez l'écran d'accueil aux quelques actions les plus fréquentes, regroupez le reste par intention et laissez les clients épingler leurs favoris. Mesurez les actions utilisées et faites-les monter ou descendre en conséquence.
PesaBridge livre l'essentiel de cette liste (envoi, paiement, recharges, épargne, crédit, relevés et aide intégrée) dans son application client, sur un grand livre en partie double partagé avec l'USSD, les agents, les commerçants et l'API pour développeurs. Vous pouvez essayer les applications sur la page Essai ou découvrir toute la plateforme.