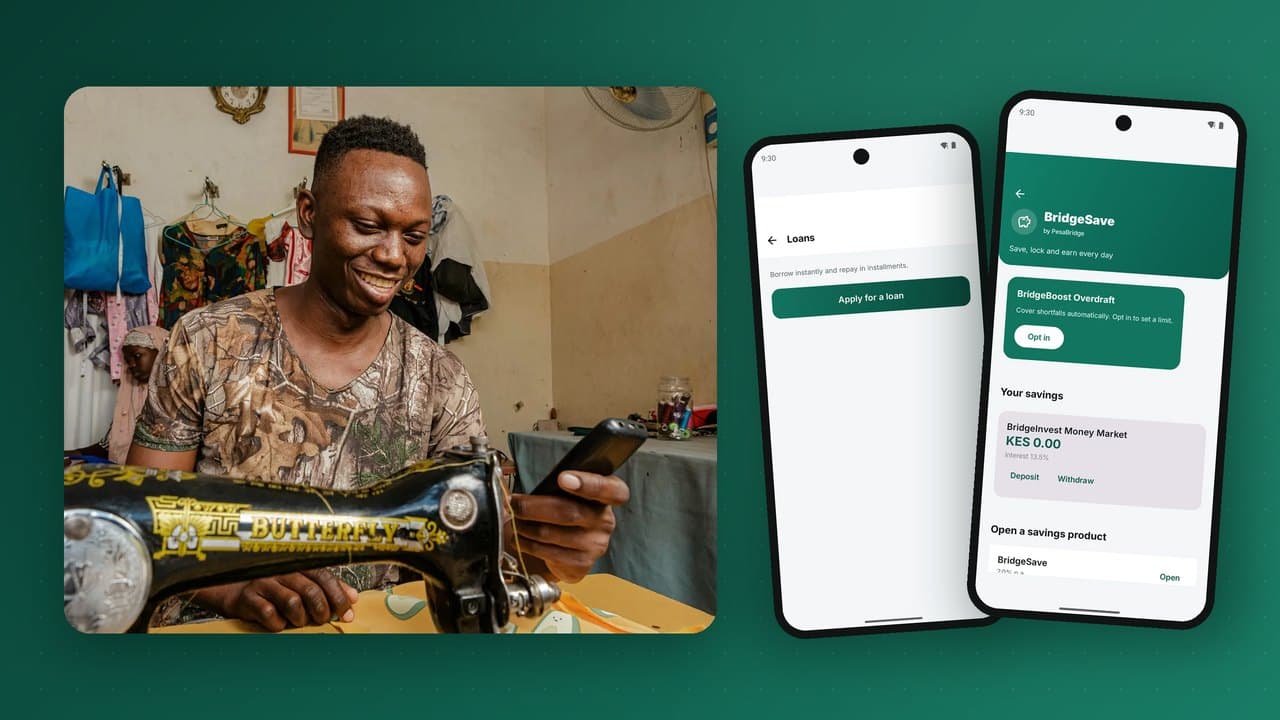
Dès que les gens gardent et déplacent leur argent dans un portefeuille mobile, la chose suivante qu’ils demandent est le crédit : un petit complément pour finir de payer les frais de scolarité, réapprovisionner une boutique ou tenir jusqu’à la paie. Les portefeuilles sont particulièrement bien placés pour le proposer, car leur historique de transactions révèle comment les gens gagnent et dépensent réellement leur argent. Bien conçu, le crédit sur portefeuille est l’un des outils les plus puissants de l’inclusion financière. Mal conçu, il enferme les emprunteurs dans la dette et détruit la confiance dans tout le service. Ce guide présente les types de produits, la manière dont les décisions de crédit sont prises, le grand livre et les opérations qui les sous-tendent, et les pratiques de crédit responsable qu’attendent désormais les régulateurs.
Pourquoi les portefeuilles peuvent prêter là où les banques ne le pouvaient pas
Les prêteurs traditionnels s’appuient sur les fiches de paie, les garanties et les dossiers des bureaux de crédit. La plupart des clients du mobile money n’ont rien de tout cela. Ce qu’ils ont, c’est un flux de transactions : argent reçu des employeurs, des clients et des proches ; achats de crédit téléphonique ; paiements de factures ; ventes de commerçants ; épargne. Ce flux montre la régularité des revenus, la discipline dans les dépenses et la résilience. C’est en fait un dossier de crédit alternatif, mis à jour chaque jour.
Les portefeuilles résolvent aussi les deux parties les plus coûteuses des petits prêts : le décaissement et le recouvrement. L’argent peut être envoyé instantanément à l’emprunteur, et les remboursements peuvent être prélevés automatiquement sur les fonds entrants, sans agences ni agents de crédit.
Les principaux produits de crédit sur portefeuille
| Produit | Fonctionnement | Usage typique |
|---|---|---|
| Découvert | Le client peut finaliser un paiement même si son solde est insuffisant ; le manque est remboursé automatiquement à partir de la prochaine entrée d’argent | Finir un paiement de facture ou un achat |
| Nano-prêt à court terme | Un petit prêt versé sur le portefeuille et remboursé en une ou quelques échéances sur des jours ou des semaines | Urgences, stock, frais de scolarité |
| Prêt échelonné | Un prêt plus important remboursé sur plusieurs mois | Équipements, croissance d’une activité |
| Fonds de roulement pour commerçants et agents | Crédit lié aux ventes ou au float, remboursé sur les recettes quotidiennes | Réapprovisionnement, float des agents |
| Achetez maintenant, payez plus tard | Payer un commerçant maintenant et rembourser en plusieurs fois | Téléphones, électroménager, fournitures scolaires |
| Prêts de groupe ou de chama | Prêts aux membres sur l’épargne mise en commun d’un groupe, approuvés par le groupe | Besoins des membres au sein des groupes d’épargne |
La plupart des opérateurs commencent par un découvert ou un petit nano-prêt, car les montants sont faibles, le cycle est court et le comportement de remboursement devient vite visible.
Qui prête réellement
Sur la plupart des marchés, un fournisseur de mobile money ne peut pas prêter la monnaie électronique de ses clients ; ces fonds sont détenus en fiducie. Le crédit est généralement fourni par :
- Une banque partenaire qui finance le portefeuille de prêts et porte le risque de crédit, le portefeuille mobile servant de canal.
- Un prestataire de crédit numérique agréé ou une institution de microfinance en partenariat avec le portefeuille.
- L’opérateur du portefeuille lui-même, s’il détient l’agrément de prêt approprié et utilise ses propres fonds.
Les régulateurs de plusieurs pays africains ont adopté ces dernières années des règles spécifiques pour les prêteurs numériques, couvrant l’agrément, la transparence des prix, l’usage des données et les pratiques de recouvrement. Connaissez les règles de votre marché avant le lancement.
Comment une décision de crédit est prise
1. Éligibilité
Des règles de base déterminent qui peut être évalué : ancienneté du compte, niveau de KYC, activité récente, aucun impayé en cours, absence de liste noire.
2. Scoring
Une grille de score ou un modèle estime la probabilité de remboursement à partir des données du portefeuille. Signaux utiles :
- régularité et montant des entrées (schémas proches d’un salaire, encaissements de commerçant) ;
- soldes moyens et minimaux dans le temps ;
- factures payées à temps ;
- habitudes d’achat de crédit téléphonique ;
- comportement d’épargne ;
- historique de prêts antérieurs et ponctualité des remboursements ;
- ancienneté et stabilité du numéro de téléphone et de l’appareil.
Commencez simplement. Une grille de score transparente, fondée sur quelques signaux forts et validée sur des remboursements réels, bat souvent un modèle complexe entraîné sur trop peu de données, et elle est bien plus facile à expliquer à un régulateur.
3. Fixation des plafonds
Le score se traduit en plafond de crédit. La bonne pratique consiste à démarrer les nouveaux emprunteurs avec de petits plafonds et à les augmenter progressivement à mesure qu’ils remboursent à temps. Les plafonds doivent aussi tenir compte de la capacité de remboursement : ce que le client peut rembourser sur ses entrées habituelles sans difficulté.
4. Tarification
Les frais et intérêts doivent couvrir le coût des fonds, les pertes attendues, les opérations et la marge, et être clairement communiqués. Plusieurs régulateurs exigent désormais une indication claire du coût total du crédit avant que le client n’accepte.
Le grand livre derrière un prêt
Un prêt n’est pas un solde de portefeuille négatif. C’est un compte distinct avec son propre cycle de vie, et le grand livre doit le représenter correctement pour que la finance, le prêteur et le régulateur puissent se fier aux chiffres :
- Décaissement : le compte de financement du prêteur est débité, le portefeuille du client crédité, et un compte de créance de prêt est ouvert pour le client.
- Frais et intérêts s’accumulent sur le compte de prêt selon les règles du produit.
- Remboursement : le portefeuille du client est débité (manuellement ou automatiquement sur les fonds entrants) et le compte de prêt diminue.
- Impayés : les montants en retard passent dans des tranches d’ancienneté qui déclenchent rappels, pénalités (lorsqu’elles sont autorisées) et provisionnement.
- Passage en perte et recouvrement : les prêts irrécouvrables sont passés en perte avec une piste d’audit ; les recouvrements ultérieurs sont enregistrés à part.
Chaque étape passe des écritures équilibrées dans un grand livre en partie double, de sorte que le portefeuille de prêts concorde toujours avec le financement du prêteur et les soldes des clients.
Le remboursement automatique : puissant et sensible
Prélever automatiquement les remboursements sur les fonds entrants est la fonctionnalité qui rend le crédit sur portefeuille viable. Elle doit être conçue avec soin :
- dire clairement au client, avant qu’il n’emprunte, que les remboursements seront prélevés sur l’argent entrant ;
- ne prélever que ce qui est dû, pas tout ce qui arrive ;
- envisager de laisser un solde minimal pour les dépenses essentielles ;
- envoyer un reçu pour chaque prélèvement ;
- ne jamais prélever sur des fonds légalement protégés ou destinés à un autre usage.
Le crédit responsable : à quoi il ressemble
Le crédit numérique a connu des problèmes bien documentés : emprunteurs contractant plusieurs prêts auprès de différentes applications pour rembourser les uns avec les autres, méthodes de recouvrement agressives et tarification opaque. Les régulateurs ont réagi, et les clients se souviennent des marques qui les ont traités équitablement. Les bonnes pratiques comprennent :
- Une information claire sur le coût total, les échéances et les conséquences d’un retard, avant acceptation.
- Des vérifications de solvabilité, pas seulement des scores de probabilité de défaut.
- Des plafonds progressifs qui augmentent avec un bon comportement.
- Des options de rétractation pour les nouveaux emprunteurs.
- Un recouvrement respectueux : rappels et options de restructuration, jamais d’humiliation publique ni de contact avec les contacts téléphoniques de l’emprunteur.
- Des déclarations exactes aux bureaux de crédit, y compris l’historique positif, pour que les bons emprunteurs en profitent.
- La protection des données : n’utiliser que les données auxquelles les clients ont consenti, pour des finalités qu’ils comprennent.
Prêter aux commerçants et aux agents
Commerçants et agents sont d’excellents emprunteurs pour un opérateur de portefeuille, car leurs ventes et leurs mouvements de float sont visibles sur la plateforme et les remboursements peuvent être prélevés sur les recettes quotidiennes. Produits courants :
- Le financement de stock remboursé en pourcentage des ventes quotidiennes.
- Le crédit de float pour les agents, souvent intrajournalier, remboursé automatiquement. Voir le float et la liquidité des agents.
- Le financement fournisseur, où la plateforme paie un fournisseur et le commerçant rembourse dans le temps.
Épargne et crédit ensemble
Les portefeuilles de crédit les plus sains sont associés à l’épargne. Les clients qui épargnent régulièrement empruntent moins souvent et remboursent plus sûrement, et un historique d’épargne est l’un des signaux positifs les plus forts d’un score. L’épargne de groupe (chamas) ajoute la responsabilité sociale ; voir les chamas numériques. Encourager une petite épargne automatique à chaque remboursement est un moyen simple de renforcer la résilience.
Construire sa première grille de score, étape par étape
Nul besoin d’une équipe de data science pour commencer à prêter de façon responsable. Une démarche pratique utilisée par de nombreux nouveaux prêteurs sur portefeuille :
- Définir le résultat. Par exemple, « remboursé intégralement dans les 7 jours suivant l’échéance ». Tout le reste se mesure par rapport à cela.
- Choisir quelques signaux candidats calculables de façon fiable à partir du grand livre : mois d’activité, nombre de sources d’entrées distinctes sur les 90 derniers jours, entrée mensuelle moyenne, jours avec solde positif, factures payées à temps, fréquence d’achat de crédit téléphonique, solde d’épargne.
- Commencer par des règles d’expert. Avant d’avoir des données de remboursement, fixez des règles d’éligibilité prudentes et de très petits plafonds de départ. La première cohorte est votre apprentissage.
- Collecter les résultats. Après quelques milliers de prêts, vous savez qui a remboursé. Comparez les taux de remboursement par tranche de chaque signal ; gardez ceux qui séparent bons et mauvais emprunteurs.
- Construire des grilles à points à partir des signaux les plus forts, pour que le score de chaque client soit explicable : « des points pour l’ancienneté, des points pour des entrées régulières, des points pour les remboursements passés ».
- Associer les scores à des plafonds avec un plafond de solvabilité fondé sur les entrées habituelles.
- Suivre chaque mois et recalibrer à mesure que les comportements évoluent. Surveillez la dérive : un signal qui fonctionnait l’an dernier peut ne plus fonctionner après un changement de prix ou l’arrivée d’un concurrent.
L’explicabilité n’est pas seulement une bonne pratique ; régulateurs et clients attendent de plus en plus des prêteurs qu’ils expliquent pourquoi un plafond a été fixé ou un prêt refusé.
Un exemple chiffré de tarification
Les chiffres ci-dessous sont purement indicatifs, pour montrer comment les éléments s’articulent pour un prêt de 1 000 sur 30 jours :
| Composante | Coût pour 1 000 prêtés | Remarques |
|---|---|---|
| Coût des fonds | 15 | Dépend du taux de financement du prêteur |
| Perte de crédit attendue | 30 | Probabilité de défaut × perte en cas de défaut |
| Opérations et technologie | 10 | Scoring, décaissement, recouvrement, assistance |
| Part du canal et des partenaires | 10 | Part de l’opérateur de portefeuille ou du partenaire de distribution |
| Marge | 10 | Rémunération du capital |
| Frais totaux | 75 | 7,5 % sur 30 jours |
Deux leçons s’en dégagent. D’abord, la perte attendue est généralement le plus gros coût maîtrisable : un meilleur scoring et un meilleur recouvrement font baisser les prix pour tous. Ensuite, les frais à court terme paraissent faibles par prêt mais élevés une fois annualisés, d’où l’importance d’une information claire sur le coût total du crédit et l’attention que lui portent les régulateurs.
Le parcours de recouvrement
Un bon recouvrement est respectueux, prévisible et précoce. Parcours type :
| Quand | Action |
|---|---|
| 3 jours avant l’échéance | Rappel aimable avec le montant et la date |
| Jour de l’échéance | Prélèvement automatique si les fonds sont disponibles ; rappel sinon |
| 1 à 7 jours de retard | Rappels ; proposition de paiement partiel |
| 8 à 30 jours de retard | Appel ou message du service de recouvrement ; options de restructuration en cas de réelle difficulté ; accès à un nouveau crédit suspendu |
| 31 à 90 jours de retard | Mise en demeure ; déclaration au bureau de crédit lorsque c’est légal et annoncé |
| Au-delà de 90 jours | Provisionner intégralement ; envisager le passage en perte ; poursuivre un recouvrement passif sur les entrées futures lorsque c’est autorisé |
Les tranches de portefeuille à risque (PAR), par exemple 1–30, 31–60, 61–90 et plus de 90 jours, transforment ce parcours en information de pilotage : quelle part du portefeuille se trouve à chaque étape, et si elle évolue dans le bon sens.
Indicateurs pour piloter un portefeuille de prêts sur portefeuille mobile
| Indicateur | Pourquoi il compte |
|---|---|
| Taux d’approbation par segment | Portée et équité du modèle |
| Défaut dès la première échéance | Alerte précoce de fraude ou de mauvais scoring |
| Portefeuille à risque (par ex. plus de 30 jours) | Qualité globale du crédit |
| Taux de perte net des recouvrements | Si la tarification couvre le risque |
| Réemprunt et hausse des plafonds | Progression des clients |
| Réclamations liées au crédit | Conduite et résultats pour les clients |
Déclaration aux bureaux de crédit
Sur les marchés dotés de bureaux de crédit, les prêteurs sont souvent tenus ou encouragés de déclarer la performance des prêts. La déclaration a deux faces. La déclaration négative dissuade le défaut mais peut exclure des emprunteurs du crédit pour de très petits montants, et certains régulateurs ont instauré des seuils et des règles pour l’inscription des petits prêts numériques. La déclaration positive, qui partage les remboursements ponctuels, aide les bons emprunteurs à se constituer un historique qui ouvre l’accès à des prêts plus importants ailleurs. Quelle que soit votre pratique, annoncez-la clairement au moment de l’emprunt et veillez à l’exactitude de vos données : une inscription erronée est un préjudice grave et une infraction réglementaire.
La fraude dans le crédit sur portefeuille
Le crédit attire ses propres schémas de fraude :
- Fraude de premier niveau : des emprunteurs se constituent un historique irréprochable pour atteindre un plafond plus élevé, puis font défaut délibérément. Parade : hausses de plafond progressives et surveillance des changements brusques de comportement.
- Identités empruntées : comptes ouverts avec les pièces d’identité d’autres personnes pour obtenir des prêts. Parade : contrôles KYC, liens entre appareil et identité, plafonds pour les nouveaux comptes.
- Cumul de prêts : emprunter auprès de nombreux prêteurs à la fois. Parade : consultation des bureaux de crédit lorsqu’ils existent et règles de solvabilité.
- Manipulation des soldes : faire circuler de l’argent entre comptes pour gonfler les entrées avant de demander un prêt. Parade : scorer sur des sources d’entrées indépendantes, pas sur le volume brut.
Erreurs fréquentes dans le crédit sur portefeuille
- Augmenter les plafonds trop vite. Les pertes de quelques gros défauts peuvent effacer la marge de milliers de petits prêts.
- Tarifer sans transparence. Des frais qui paraissent faibles par prêt peuvent être très chers une fois annualisés. Affichez clairement le coût total.
- Un recouvrement agressif. Le harcèlement et l’humiliation publique ont valu des sanctions réglementaires à des prêteurs numériques sur plusieurs marchés.
- Des modèles jamais révisés. Le comportement des clients évolue ; les règles de scoring doivent être suivies et ajustées.
Termes clés du crédit sur portefeuille
| Terme | Signification |
|---|---|
| Plafond | Le montant maximal qu’un client peut emprunter à un moment donné, fixé par le modèle de score et la politique de crédit. |
| Frais de mise en place | Une charge ponctuelle pour un prêt, courante dans le crédit court sur portefeuille à la place ou en plus des intérêts. |
| Coût total du crédit | Tout ce que l’emprunteur paie au-delà du capital, exprimé en montant et idéalement en taux annuel. |
| Jours de retard (DPD) | Le nombre de jours de retard d’un remboursement ; les prêteurs suivent des tranches comme 1–30, 31–60 et 61–90 jours. |
| Prêt non performant | Un prêt en retard grave, généralement de 90 jours ou plus, et traité comme déprécié. |
| Taux de bascule | La part des prêts passant d’une tranche d’impayés à la suivante, signal précoce de tension sur le portefeuille. |
| Analyse par génération | Le suivi du remboursement des prêts regroupés par mois d’émission, pour comparer les cohortes équitablement. |
| Prélèvement automatique | Le recouvrement d’un montant dû directement sur le portefeuille de l’emprunteur à l’arrivée de fonds, lorsque les conditions le permettent. |
| Vérification de solvabilité | Un test vérifiant que l’emprunteur peut rembourser sans difficulté, sur la base de ses entrées et de ses obligations existantes. |
| Bureau d’information sur le crédit | Un organisme agréé qui collecte et partage entre prêteurs les historiques de remboursement des emprunteurs. |
Questions fréquentes
Un opérateur de mobile money peut-il prêter les soldes des portefeuilles de ses clients ?
Non. La monnaie électronique des clients est détenue en fiducie. Les prêts sont financés par une banque, un prêteur agréé ou les fonds propres de l’opérateur sous un agrément approprié.
Comment fixer un plafond de crédit sans historique de crédit ?
À partir des données de transactions du portefeuille : régularité des revenus, soldes, paiements de factures, épargne et prêts antérieurs, combinés à des règles de solvabilité.
Qu’est-ce qu’un découvert sur portefeuille ?
Une facilité qui permet à un paiement de passer lorsque le solde est insuffisant, le manque étant remboursé automatiquement sur les prochains fonds entrants.
Le crédit numérique est-il réglementé ?
De plus en plus, oui. Plusieurs régulateurs africains agréent désormais les prêteurs numériques et fixent des règles sur l’information, l’usage des données et le recouvrement.
PesaBridge vous permet de lancer des micro-prêts instantanés, des prêts échelonnés et le découvert BridgeBoost depuis le même portefeuille, avec un décaissement directement sur le portefeuille du client, des échéanciers qui soldent d’abord l’échéance la plus ancienne, un signalement quotidien des retards et une répartition du portefeuille à risque, le tout sur le même grand livre en partie double que tous les autres mouvements. Découvrir les prêts et le découvert ou parler à notre équipe.