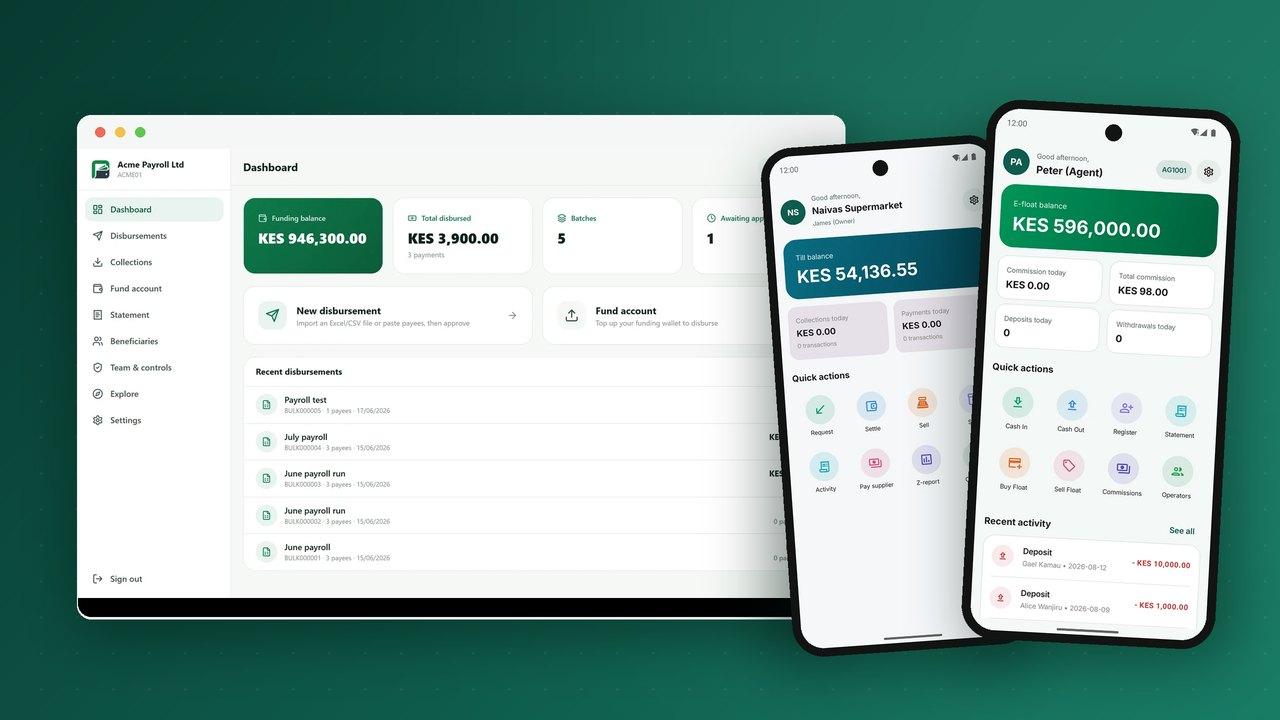
Le Wallet as a Service, souvent abrégé WaaS, est une idée simple aux conséquences nombreuses. Un prestataire exploite le moteur du portefeuille (le grand livre, les plafonds, le réseau d'agents, les liens de paiement et les applications) et vous dirigez l'activité par-dessus, sous votre propre marque, votre licence et vos tarifs. Les clients voient votre nom. Les régulateurs voient votre licence. Le moteur sous-jacent est partagé, éprouvé et maintenu par quelqu'un dont le seul métier est de le garder exact.
Ce guide explique ce que comprend le WaaS, à qui il convient, en quoi il diffère d'une passerelle de paiement ou d'une API bancaire, et à quoi ressemble un lancement semaine après semaine.
Ce que couvre réellement « le service »
Un portefeuille n'est pas un produit unique, ce sont plusieurs systèmes qui doivent concorder au centime près. Une offre WaaS complète couvre :
- Le grand livre central : comptes en partie double, plafonds, idempotence et annulations.
- Les canaux clients : applications mobiles, USSD pour les téléphones basiques et portail web.
- Les outils pour agents et commerçants : dépôts et retraits d'espèces, float, commissions, caisses, QR et règlement.
- Les portails entreprises : paiements de masse, encaissements, approbations et relevés pour les sociétés.
- Les outils de conformité : niveaux KYC, filtrage, règles de vélocité, pistes d'audit et rapports au régulateur.
- Les intégrations : banques, autres réseaux, facturiers, réseaux de cartes et une API documentée pour développeurs.
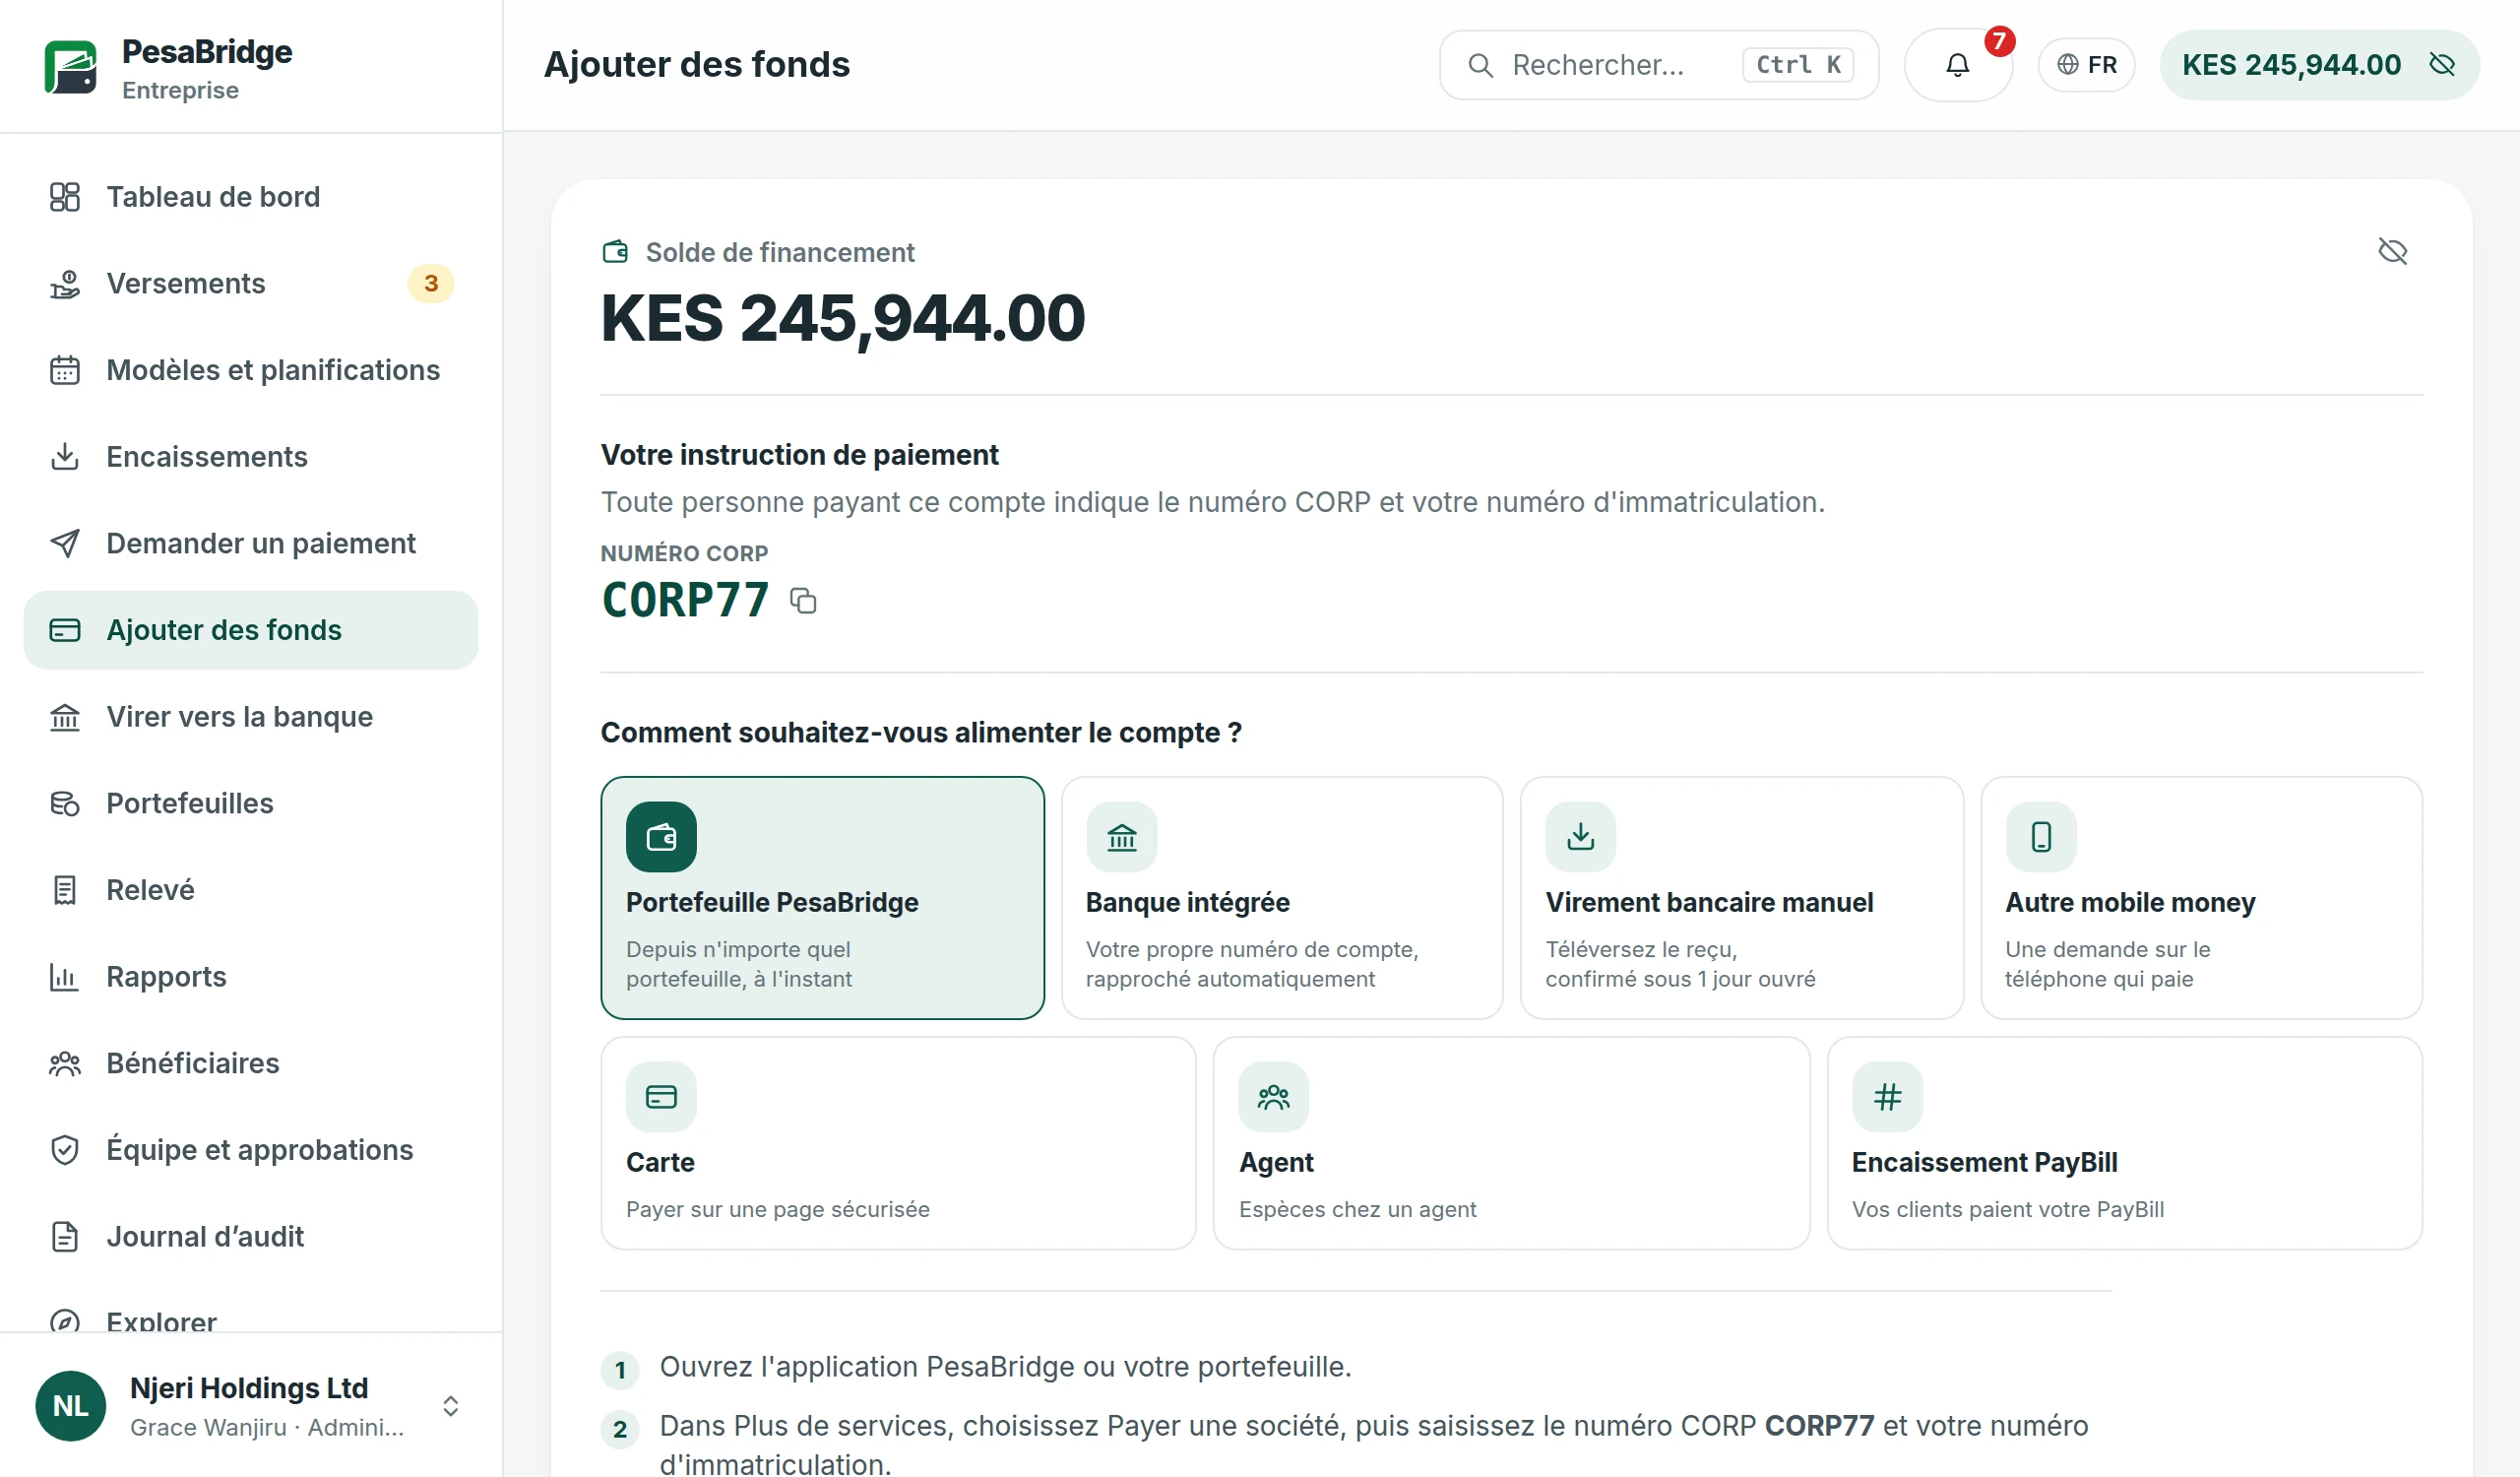
Ce que vous configurez, c'est tout ce qui le rend vôtre : la marque, les couleurs, le nom des applications, les devises, les grilles tarifaires, les plans de commissions, les plafonds par niveau KYC, les services proposés dans chaque marché et les contenus que lisent les clients.
Qui utilise le Wallet as a Service
Le modèle convient à toute organisation qui a des clients et un réseau de distribution, mais qui ne veut pas devenir éditeur de logiciel bancaire :
- Les banques qui veulent un portefeuille de type argent mobile pour des clients qui n'ouvriront jamais un compte complet.
- Les opérateurs télécom qui se lancent dans l'argent mobile ou le modernisent.
- Les institutions de microfinance et les SACCO qui font passer leurs membres des espèces au numérique.
- Les distributeurs et grossistes qui veulent payer leurs fournisseurs, encaisser auprès des boutiques et récompenser leurs clients fidèles.
- Les start-up fintech dotées d'une licence ou d'un partenaire agréé, qui doivent se lancer en quelques semaines.
- Les gouvernements et les ONG qui versent des aides, des salaires ou des transferts sur des portefeuilles à grande échelle.
WaaS, passerelle de paiement ou API bancaire ?
Ces trois notions sont souvent confondues. Elles résolvent des problèmes différents.
| Modèle | Ce qu'il fait | Détient les soldes des clients ? |
|---|---|---|
| Passerelle de paiement | Encaisse pour un commerçant les paiements par carte ou portefeuille et les règle | Non |
| API bancaire (BaaS) | Ouvre les comptes et les paiements d'une banque aux développeurs, qui créent leurs propres applications | Oui, à la banque |
| Wallet as a Service | Exploite un portefeuille complet à votre marque : grand livre, applications, agents, commerçants et portails | Oui, dans votre portefeuille |
Une passerelle sert à accepter des paiements. Une API bancaire s'adresse aux équipes qui veulent construire chaque écran elles-mêmes. Le WaaS s'adresse aux opérateurs qui veulent un produit complet opérationnel dès le premier jour et qui consacrent leurs efforts à la distribution.
Plateforme partagée ou déploiement dédié
Le WaaS se présente sous deux formes. Dans un modèle multi-locataire, de nombreux opérateurs partagent une base de données, séparés par le logiciel. Dans un modèle dédié, chaque opérateur dispose de son propre déploiement et de ses propres données. Dans de nombreux marchés africains, les régulateurs demandent où se trouvent les données des clients et qui peut y accéder ; un déploiement dédié, idéalement dans la région ou le pays, répond nettement à cette question. Demandez à tout prestataire quel modèle il exploite, et où.
Ce qui reste à vous
Recourir au WaaS ne signifie pas externaliser l'activité. Vous conservez :
- La licence et la relation avec le régulateur, ou le partenariat avec un établissement agréé.
- Le compte fiduciaire qui protège l'argent des clients, tenu auprès de votre banque.
- Les clients et les données : qui ils sont, ce qu'ils font, et le droit de tout exporter.
- La tarification et les conditions commerciales avec les agents, les commerçants et les partenaires.
- La distribution : recrutement des agents et des commerçants, marketing et support.
Comment se déroule un lancement WaaS
La technologie est rarement ce qui ralentit. Un lancement type mène ces chantiers en parallèle :
- Semaines 1 à 2 : configuration. Marque, devise, grille tarifaire, commissions, niveaux KYC et plafonds chargés dans un environnement de test.
- Semaines 2 à 6 : intégrations et tests. Compte fiduciaire bancaire, partenaires de règlement, passerelle SMS et USSD, facturiers. Le personnel teste chaque parcours sur des applications de test.
- Semaines 4 à 8 : dossier réglementaire. Documents d'architecture, de sécurité, de protection des données et de continuité, avec captures d'écran et rapports issus du système en fonctionnement.
- Semaines 6 à 10 : pilote. Un groupe restreint de clients, d'agents et de commerçants dans une zone, avec des revues de rapprochement quotidiennes.
- Après l'agrément : montée en charge. Plus d'agents, plus de commerçants, du marketing, et de nouveaux services ajoutés depuis le menu.
C'est généralement le calendrier de la licence qui fixe la date de lancement. Voilà pourquoi le dossier réglementaire et le recrutement des agents doivent commencer dès le premier jour, et non une fois le logiciel prêt. Voir les licences de monnaie électronique en Afrique pour savoir ce que demandent les régulateurs.
Les questions à poser à un prestataire WaaS
- Puis-je voir un rapprochement de fin de journée réel, et non une diapositive ?
- Où sont mes données, et puis-je toutes les exporter dans un format exploitable ?
- Quels canaux sont en service aujourd'hui : application, USSD, web, API, agents, commerçants ?
- Que peut configurer mon équipe sans ouvrir de ticket au support ?
- Comment les mises à jour sont-elles livrées sans risque pour le service en production ?
- Quelles preuves fournirez-vous à mon régulateur ?
Pour la décision construire ou acheter elle-même, lisez marque blanche ou développement interne.
Questions fréquentes
Le Wallet as a Service est-il la même chose que la marque blanche ?
Pour l'essentiel, oui. La marque blanche décrit l'habillage ; le WaaS décrit le mode de fourniture, dans lequel le prestataire exploite et maintient aussi la plateforme en tant que service.
Avons-nous besoin de notre propre licence ?
Il vous faut une licence ou un partenaire agréé pour détenir l'argent des clients. De nombreux opérateurs démarrent sous la licence d'une banque partenaire et demandent la leur en grandissant.
Pouvons-nous ajouter nos propres services par-dessus ?
Oui. Une bonne plateforme WaaS expose une API pour développeurs et un menu de services, afin que votre équipe ou vos partenaires puissent ajouter des produits sans toucher au grand livre.
PesaBridge est un Wallet as a Service au sens complet : un déploiement dédié par opérateur, cinq applications à votre marque, l'USSD, des outils pour agents et commerçants, des portails entreprises et une API pour développeurs sur un seul grand livre. Découvrez la plateforme ou commencez avec le générateur de proposition.