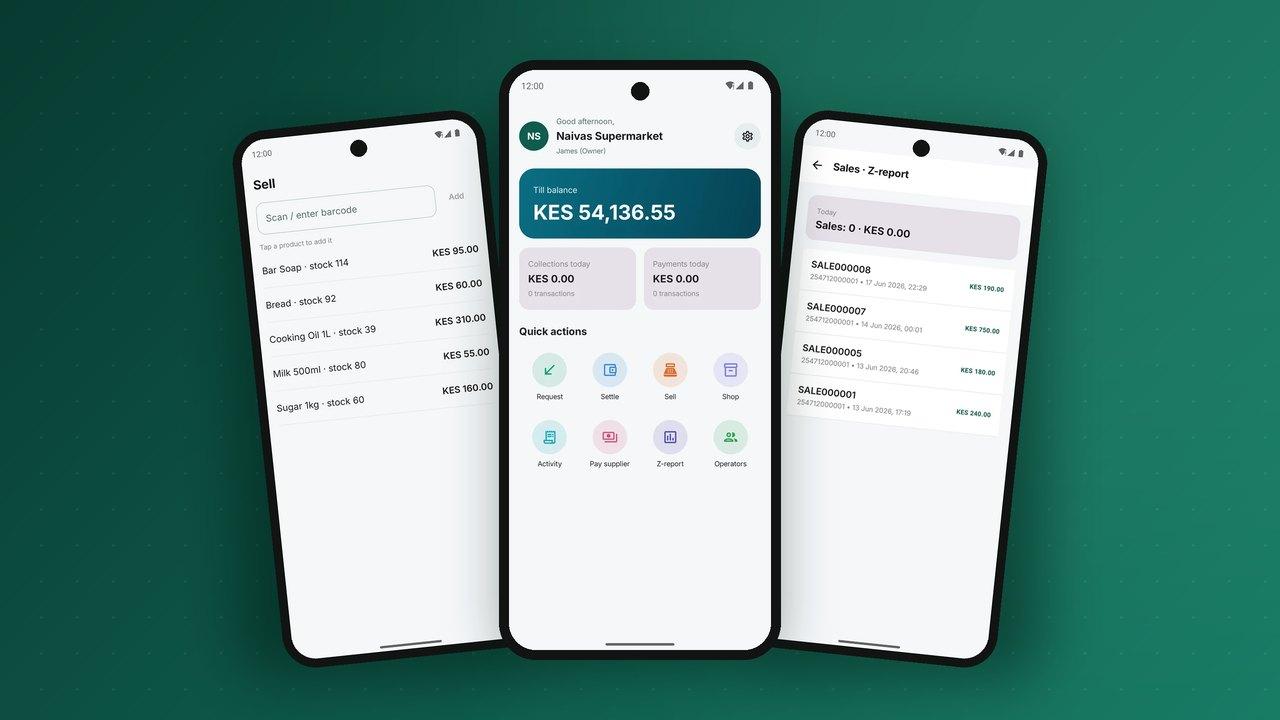
Les petites boutiques font circuler l'essentiel de l'argent des économies africaines : kiosques, pharmacies, salons de coiffure, quincailleries et étals de marché. Pour un opérateur de portefeuille, elles sont la raison pour laquelle les clients gardent un solde au lieu de tout retirer. Pour le commerçant, pourtant, accepter les paiements par portefeuille n'a d'intérêt que si cela lui facilite la journée. Un numéro de caisse sur un autocollant est un début ; une application commerçant qui fait tourner la boutique, c'est ce qui le garde sur votre réseau.
Voici ce dont cette application a besoin, du comptoir jusqu'à la banque.
1. Un écran d'accueil qui montre la journée
Le commerçant veut savoir trois choses dès qu'il ouvre l'application : combien est entré aujourd'hui, ce qui attend d'être réglé et ce qui demande son attention. Les actions rapides pour les tâches les plus courantes (demander un paiement, vendre, régler, voir l'activité) se trouvent juste sous le solde.
2. De nombreuses façons d'être payé
- Le numéro de caisse que le client saisit dans son portefeuille.
- Le code QR au comptoir, fixe pour la boutique ou dynamique avec le montant prérempli.
- La demande de paiement envoyée sur le téléphone du client, qui l'approuve avec son code PIN. Pour en savoir plus, lisez le paiement sur demande expliqué.
- Les liens de paiement pour les commandes prises par téléphone ou par messagerie.
Chaque méthode doit être inscrite sur le même solde de caisse, afficher instantanément le nom du payeur et la référence, et envoyer une confirmation aux deux parties. Une boutique qui doit consulter un téléphone différent pour chaque moyen de paiement reviendra aux espèces.
3. Vendre et suivre le stock
Une fois les paiements numériques, l'étape suivante est un point de vente simple. Scanner ou choisir un article, totaliser le panier et demander le paiement en un seul parcours fait gagner du temps au comptoir et constitue un registre de stock sans effort supplémentaire. Les alertes de stock bas indiquent au commerçant ce qu'il faut recommander.
4. Du personnel sans partager le code PIN
La plupart des boutiques ont plus d'une personne au comptoir. Le commerçant doit pouvoir ajouter des caissiers qui peuvent vendre et recevoir des paiements, mais pas retirer ni régler, et les désactiver à leur départ. Chaque vente est alors associée au membre du personnel, ce qui met fin aux disputes à l'heure de la fermeture.
5. Un règlement que le commerçant maîtrise
Le solde de caisse n'est utile que si le commerçant peut le déplacer. Les bonnes options sont le règlement vers un compte bancaire (à la demande ou selon un calendrier), le transfert vers le portefeuille personnel du commerçant et le retrait chez un agent. Les frais et le délai d'arrivée doivent être clairs avant la confirmation. Le règlement quotidien automatique convient aux grandes boutiques ; les petites gardent souvent l'argent en caisse pour payer leurs fournisseurs.
6. Payer les fournisseurs depuis la caisse
Boucler la boucle, c'est ce qui fait durer les paiements numériques. Si une boutique peut payer son distributeur, son loyer et son personnel depuis le solde de caisse, l'argent n'a jamais besoin de redevenir des espèces. Les distributeurs qui acceptent les paiements par portefeuille sont payés plus vite et transportent moins d'espèces sur leurs tournées de livraison. Voir les paiements de masse pour le côté distributeur.
7. Des registres utiles pour l'impôt et le crédit
Un rapport Z quotidien, un relevé mensuel et un export que le comptable peut lire transforment l'historique des paiements d'une boutique en atout. Les prêteurs utilisent de plus en plus l'historique de caisse pour proposer des prêts de fonds de roulement, remboursés automatiquement sur les ventes futures. Cela ne fonctionne que si les registres sont complets et fiables.
Ce dont l'opérateur a besoin derrière l'application
- Une intégration des commerçants avec KYC entreprise, plafonds à niveaux et approbation rapide.
- Des plans tarifaires commerçants par catégorie, configurables sans code.
- Des lots de règlement avec des rapports clairs, rapprochés chaque jour avec la banque.
- Des outils de terrain pour le personnel qui recrute et accompagne les commerçants.
Questions fréquentes
Les boutiques ont-elles besoin d'un smartphone ?
L'application complète en nécessite un, mais un téléphone basique peut quand même recevoir des paiements sur la caisse et des confirmations par SMS, et consulter le solde par USSD. Beaucoup de boutiques commencent ainsi puis passent au smartphone.
En combien de temps une boutique peut-elle commencer à accepter des paiements ?
Avec une intégration numérique et un KYC à niveaux, une petite boutique peut être opérationnelle le jour même avec un plafond de départ, relevé une fois les documents vérifiés.
Le point de vente est-il un produit distinct ?
Ce n'est pas nécessaire. Un point de vente léger dans l'application commerçant couvre la plupart des petites boutiques ; les grands magasins peuvent connecter leurs propres systèmes via l'API.
PesaBridge comprend une application commerçant avec caisses, QR, demandes de paiement, point de vente léger, rôles du personnel, règlement et paiement des fournisseurs, sur le même grand livre que votre portefeuille client. Découvrez-la sur la page Essai.